#FedRateWatch
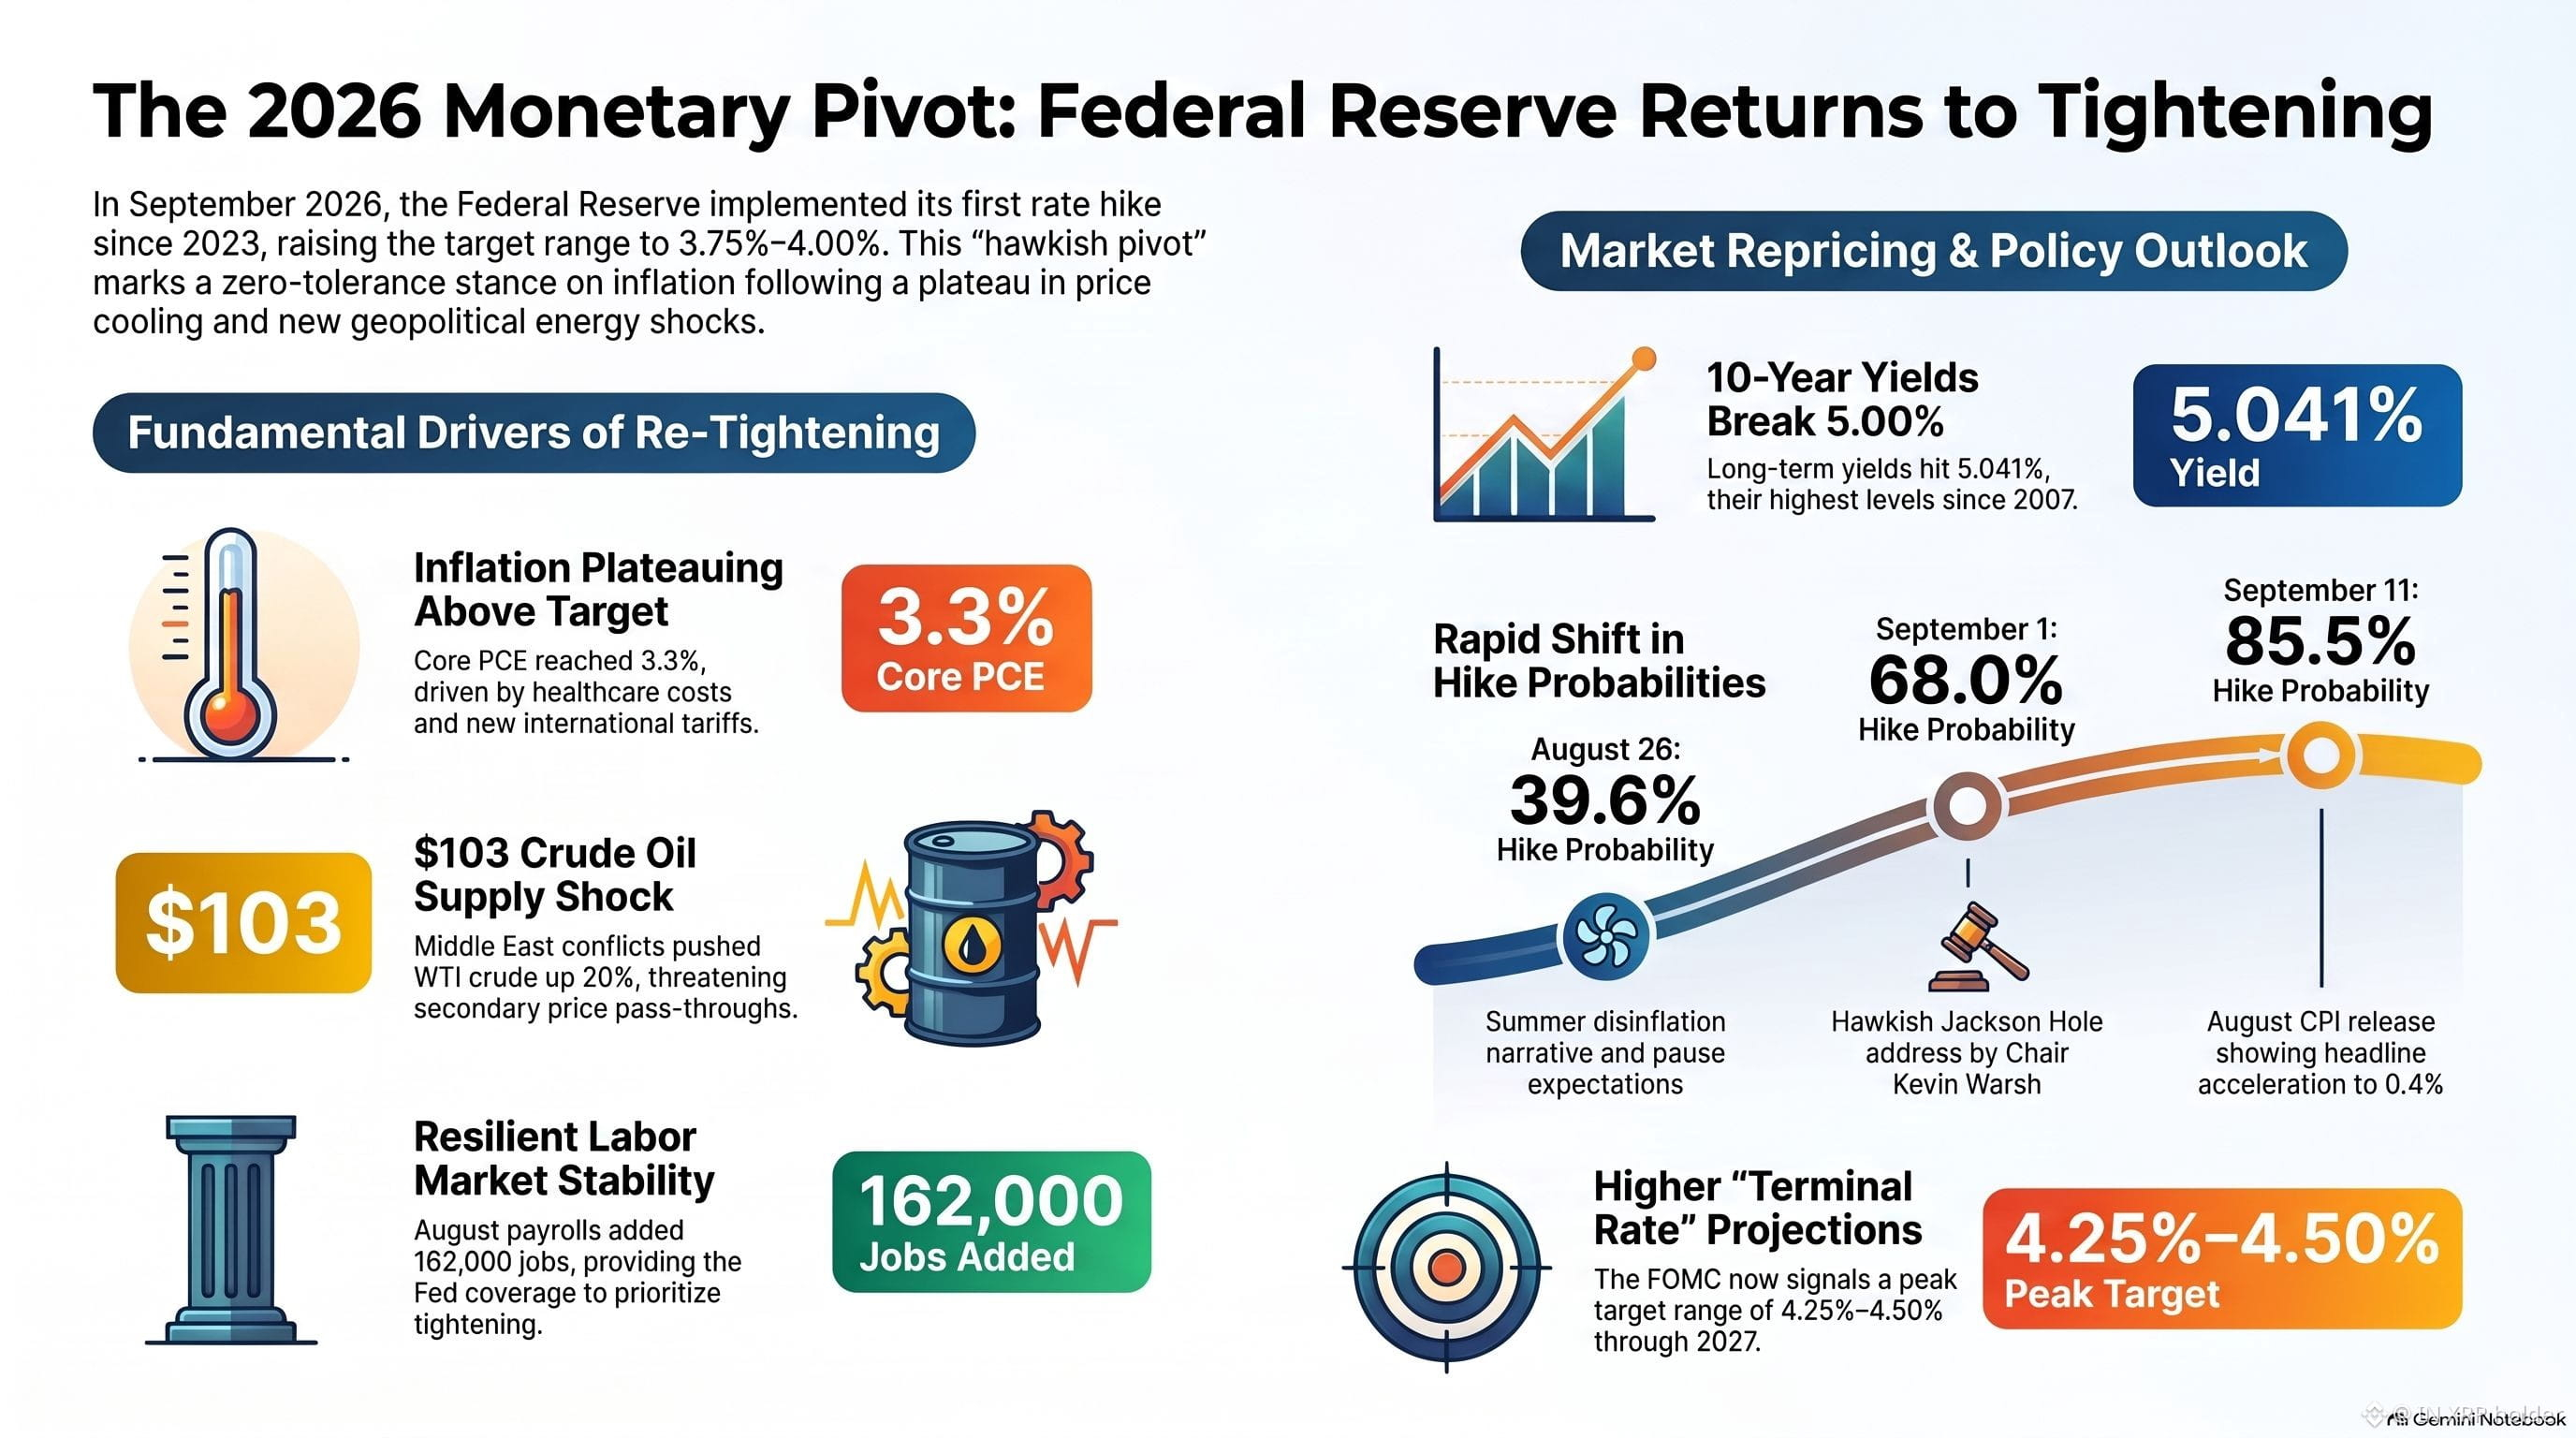
Le Federal Open Market Committee (FOMC) a abordé sa réunion de politique monétaire des 15 et 16 septembre 2026 sous une pression macroéconomique intense, aboutissant à une hausse attendue de 25 points de base du taux des fonds fédéraux à titre de référence, pour atteindre une fourchette cible de 3,75 % à 4,00 %. Cette décision marque la première hausse de taux de la Réserve fédérale depuis juillet 2023. Elle renverse effectivement une période d’assouplissement monétaire lancée à la fin de 2025, qui avait établi une fourchette cible dans un couloir de 3,50 % à 3,75 %, demeurée inchangée pendant sept mois consécutifs au début et au milieu de 2026.
Le parcours historique du taux cible souligne l’ampleur de cette transition. Après avoir atteint une fourchette cible maximale de 5,25 % à 5,50 % en juillet 2023, la politique monétaire est entrée dans une phase d’assouplissement tout au long de la fin 2025, ramenant l’objectif de politique à 3,50 %–3,75 %. La décision subséquente de maintenir les taux fermes de décembre 2025 à août 2026 visait à laisser aux ajustements précédents le temps de se répercuter dans l’économie. Toutefois, des pressions persistantes sur les prix ont contraint à un retour à un resserrement actif en septembre 2026.
Ce pivot met en évidence un changement fondamental dans la gouvernance de la banque centrale sous la présidence du Federal Reserve Chair Kevin Warsh. Adoptant une position ferme sur la stabilité des prix, la stratégie de communication du président Warsh — initialement formulée au Jackson Hole Economic Symposium — repose sur l’idée que l’inflation est, fondamentalement, un choix, et signale une tolérance zéro face aux pressions durables sur les prix. Sous la direction de Warsh, le FOMC a accordé moins d’importance aux indications prospectives explicites à long terme, préférant se concentrer sur la flexibilité de court terme du bilan et sur les indicateurs économiques à venir. En conséquence, la banque centrale a pris des mesures pour contrer l’accélération des anticipations d’inflation avant que des effets de second tour ne s’ancrent dans les marchés du travail et des produits à l’échelle nationale.
Le Federal Open Market Committee (FOMC) a abordé sa réunion de politique monétaire des 15 et 16 septembre 2026 sous une pression macroéconomique intense, aboutissant à une hausse attendue de 25 points de base du taux des fonds fédéraux à titre de référence, pour atteindre une fourchette cible de 3,75 % à 4,00 %. Cette décision marque la première hausse de taux de la Réserve fédérale depuis juillet 2023. Elle renverse effectivement une période d’assouplissement monétaire lancée à la fin de 2025, qui avait établi une fourchette cible dans un couloir de 3,50 % à 3,75 %, demeurée inchangée pendant sept mois consécutifs au début et au milieu de 2026.
Le parcours historique du taux cible souligne l’ampleur de cette transition. Après avoir atteint une fourchette cible maximale de 5,25 % à 5,50 % en juillet 2023, la politique monétaire est entrée dans une phase d’assouplissement tout au long de la fin 2025, ramenant l’objectif de politique à 3,50 %–3,75 %. La décision subséquente de maintenir les taux fermes de décembre 2025 à août 2026 visait à laisser aux ajustements précédents le temps de se répercuter dans l’économie. Toutefois, des pressions persistantes sur les prix ont contraint à un retour à un resserrement actif en septembre 2026.
Ce pivot met en évidence un changement fondamental dans la gouvernance de la banque centrale sous la présidence du Federal Reserve Chair Kevin Warsh. Adoptant une position ferme sur la stabilité des prix, la stratégie de communication du président Warsh — initialement formulée au Jackson Hole Economic Symposium — repose sur l’idée que l’inflation est, fondamentalement, un choix, et signale une tolérance zéro face aux pressions durables sur les prix. Sous la direction de Warsh, le FOMC a accordé moins d’importance aux indications prospectives explicites à long terme, préférant se concentrer sur la flexibilité de court terme du bilan et sur les indicateurs économiques à venir. En conséquence, la banque centrale a pris des mesures pour contrer l’accélération des anticipations d’inflation avant que des effets de second tour ne s’ancrent dans les marchés du travail et des produits à l’échelle nationale.