
楠楠nannan势不可挡
2k Publications
楠楠nannan势不可挡
 Binance Square Vérifié
Predict 亚太地区推广大使 | BNB持有者 | 币安广场建设者 | 预测市场PREDICT
1.9K+ Suivis
30.5K+ Abonnés
24.1K+ J’aime
Publications
Tous
Citations
Direct
PINNED
PINNED

@520龙行天下
parle[Direct] 🎙️ Famille, j’ai pris deux jours de repos, je suis de retour. Merci pour votre soutien et votre confiance.
2.8k auditeurs
八方来财势不可挡
·
--
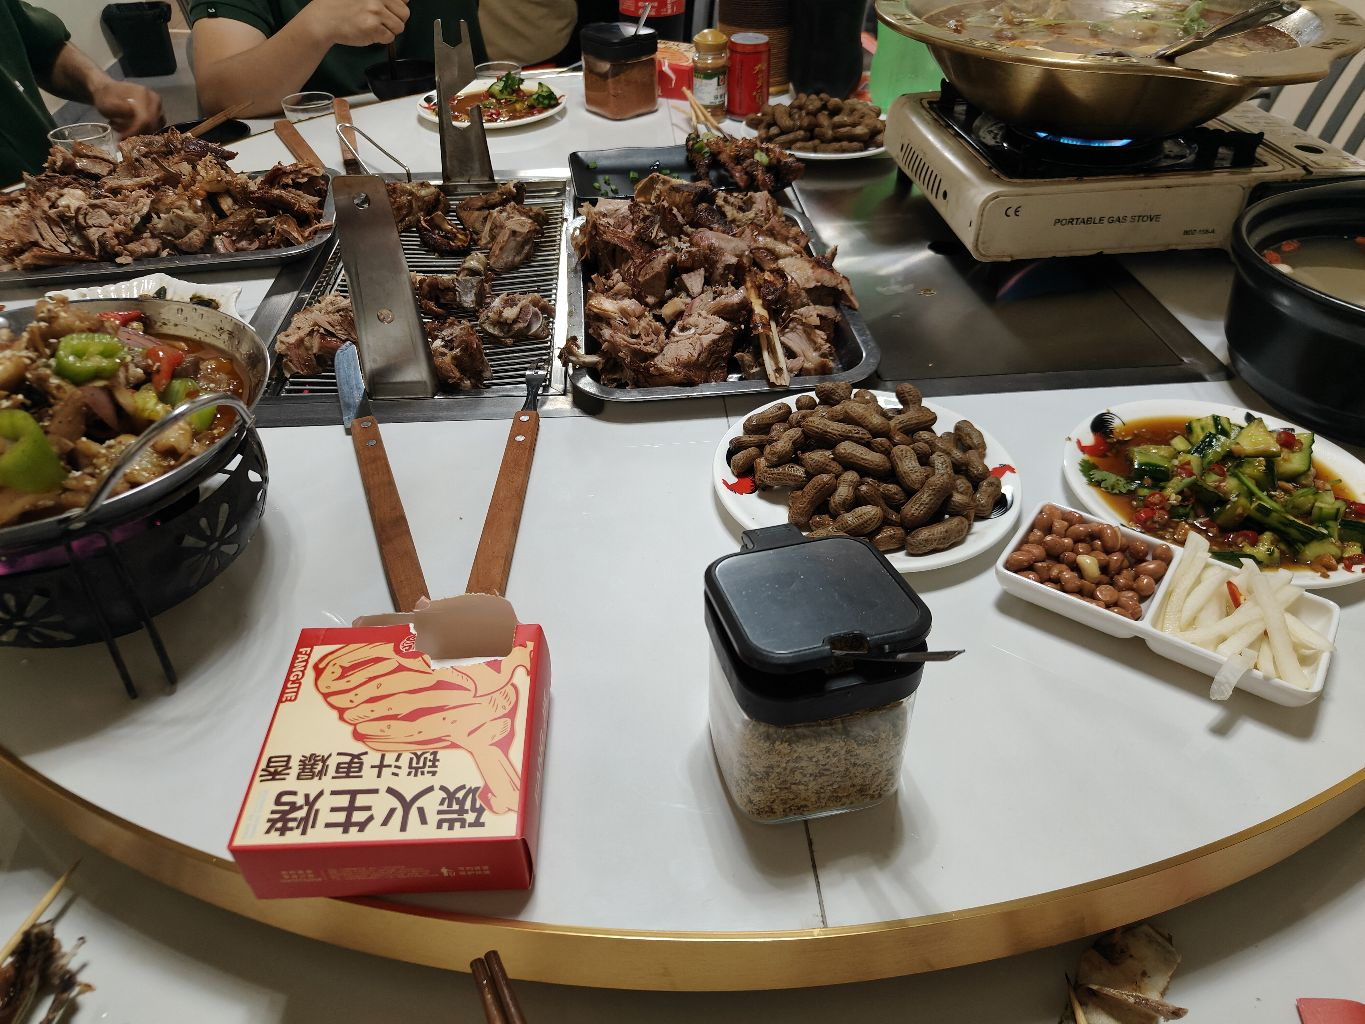
$SPCXB Ce soir, on va organiser un dîner avec un agneau entier rôti ! Cartes-cadeaux 🧧🧧🧧🧧
币圈现货小旋风
·
--
Au printemps et en été, à l’automne et en hiver, le cœur se serre pour la monnaie, l’Est, l’Ouest, le Sud et le Nord, je parcours partout, 🔥 j’ai goûté à toutes les peines du monde des cryptos, uniquement pour ne jamais baisser la tête devant les autres. 🔥 Il n’y a pas de chemin de retour dans la vie : le capital parti, qui peut le retenir ? 🔥 J’espère que la tendance reviendra souvent à de meilleurs jours, plus de prises de profit, moins de chagrin, 🔥
Bilverse
·
--
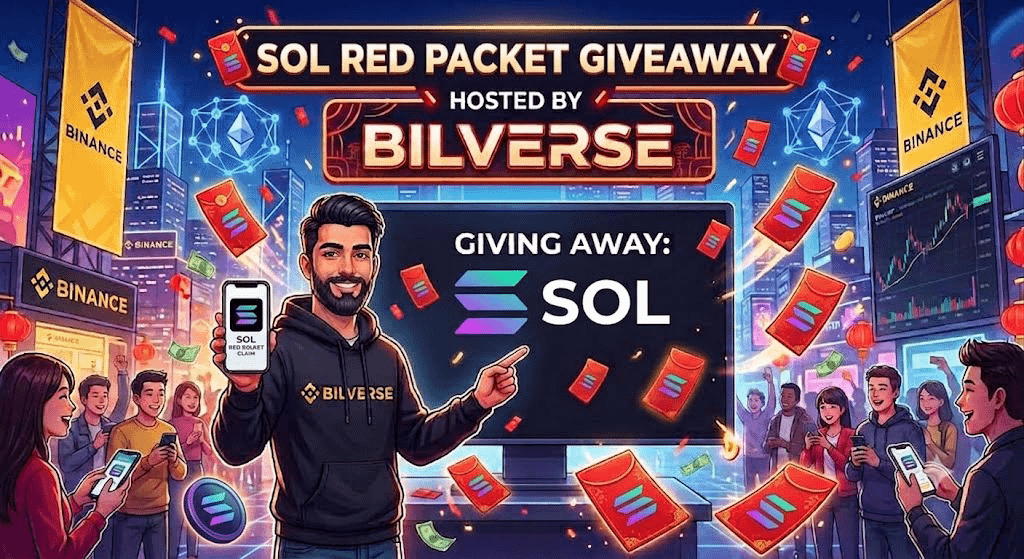
🔥 GROS GIVEAWAY DE PACKETS SOL ROUGE ! 🧧💰
Qui est prêt à saisir du Big SOL tout de suite ? Je déverse de gros Red Packets de Solana — et vous ne voulez absolument pas manquer celui-ci.
Pour obtenir votre part, c’est en moins de 10 secondes :
❤️ Aimez ce post
💬 Laissez un commentaire « SOL »
🔁 Repostez pour partager la richesse avec l’équipe
👥 Abonnez-vous pour garantir votre place pour chaque drop à venir
Faisons exploser cette communauté et continuons à faire arriver des drops de SOL.
#SOL #Bilverse #RedPacketMission
Qui est prêt à saisir du Big SOL tout de suite ? Je déverse de gros Red Packets de Solana — et vous ne voulez absolument pas manquer celui-ci.
Pour obtenir votre part, c’est en moins de 10 secondes :
❤️ Aimez ce post
💬 Laissez un commentaire « SOL »
🔁 Repostez pour partager la richesse avec l’équipe
👥 Abonnez-vous pour garantir votre place pour chaque drop à venir
Faisons exploser cette communauté et continuons à faire arriver des drops de SOL.
#SOL #Bilverse #RedPacketMission
白鲨观点
·
--
La hausse des taux de la Fed est enfin tombée cette nuit : 25 points de base, un taux de 3,75% à 4%, et adoptée à l’unanimité.
Franchement, la hausse elle-même était déjà anticipée par le marché, avec 93% de probabilité : pas vraiment de suspense. Mais la vraie surprise a été le « dot plot » (les projections) : parmi 18 responsables, 16 pensent qu’il faudra encore remonter les taux cette année. Le taux médian de fin d’année est monté à 4,1%, et en 2027 il resterait à 4,1% aussi. Le message est très clair : la hausse n’est pas un événement unique, et les taux élevés doivent être maintenus sur une longue période.
Auparavant, le marché imaginait qu’après cette vague de hausses, on passerait ensuite à la baisse. Désormais, les illusions sont brisées. Dès son arrivée, M. Waller a allumé le premier feu : ça a brûlé assez fort, sans vraiment ménager les intérêts de Trump. Trump avait auparavant affirmé qu’il fallait faire descendre les taux à moins de 1%, mais la Fed a directement augmenté les taux et a en plus laissé entendre qu’il y aurait encore des hausses.
Revenons au monde crypto : ces deux jours, la chute a été vraiment sévère. Le « Clear Act » n’a pas été adopté, et la Fed est revenue avec un ton plus hawkish. Double coup dur. Le BTC est passé de 79 000 à 75 000, et l’ETH a chuté encore davantage ; 120 000 personnes ont été liquidées.
Mais paradoxalement, je pense que libérer tout le bad news d’un coup n’est pas forcément une mauvaise chose. Tout ce qui devait baisser a baissé, et tout ce qui devait exploser a explosé. Une fois que le marché aura digéré tout ça, on repartira avec plus de légèreté. À l’heure actuelle, le BTC tient autour de 75 000, ce qui montre que quelqu’un le soutient à cet endroit.
Bien sûr, je ne dis pas que la hausse est imminente. À court terme, la pression restera probablement là. Le contexte macro est défavorable, la réglementation est encore incertaine, et il faudra peut-être encore un certain temps pour « faire le fond ». Mais si on regarde à plus long terme, tout cela n’est que des épisodes.
Le cycle de hausse des taux finira toujours par se terminer, et la réglementation finira toujours par devenir plus claire.
Ces choses ne peuvent pas changer la valeur intrinsèque du Bitcoin.
À 16 h, on en discutera dans le chat : « Une fois la hausse des taux actée, quelle direction prendre ensuite ? ». Je partagerai mon analyse et mon plan d’action. Si ça vous intéresse, venez.
Franchement, la hausse elle-même était déjà anticipée par le marché, avec 93% de probabilité : pas vraiment de suspense. Mais la vraie surprise a été le « dot plot » (les projections) : parmi 18 responsables, 16 pensent qu’il faudra encore remonter les taux cette année. Le taux médian de fin d’année est monté à 4,1%, et en 2027 il resterait à 4,1% aussi. Le message est très clair : la hausse n’est pas un événement unique, et les taux élevés doivent être maintenus sur une longue période.
Auparavant, le marché imaginait qu’après cette vague de hausses, on passerait ensuite à la baisse. Désormais, les illusions sont brisées. Dès son arrivée, M. Waller a allumé le premier feu : ça a brûlé assez fort, sans vraiment ménager les intérêts de Trump. Trump avait auparavant affirmé qu’il fallait faire descendre les taux à moins de 1%, mais la Fed a directement augmenté les taux et a en plus laissé entendre qu’il y aurait encore des hausses.
Revenons au monde crypto : ces deux jours, la chute a été vraiment sévère. Le « Clear Act » n’a pas été adopté, et la Fed est revenue avec un ton plus hawkish. Double coup dur. Le BTC est passé de 79 000 à 75 000, et l’ETH a chuté encore davantage ; 120 000 personnes ont été liquidées.
Mais paradoxalement, je pense que libérer tout le bad news d’un coup n’est pas forcément une mauvaise chose. Tout ce qui devait baisser a baissé, et tout ce qui devait exploser a explosé. Une fois que le marché aura digéré tout ça, on repartira avec plus de légèreté. À l’heure actuelle, le BTC tient autour de 75 000, ce qui montre que quelqu’un le soutient à cet endroit.
Bien sûr, je ne dis pas que la hausse est imminente. À court terme, la pression restera probablement là. Le contexte macro est défavorable, la réglementation est encore incertaine, et il faudra peut-être encore un certain temps pour « faire le fond ». Mais si on regarde à plus long terme, tout cela n’est que des épisodes.
Le cycle de hausse des taux finira toujours par se terminer, et la réglementation finira toujours par devenir plus claire.
Ces choses ne peuvent pas changer la valeur intrinsèque du Bitcoin.
À 16 h, on en discutera dans le chat : « Une fois la hausse des taux actée, quelle direction prendre ensuite ? ». Je partagerai mon analyse et mon plan d’action. Si ça vous intéresse, venez.
饼哥HODL
·
--
Ces temps-ci, même la chasse aux chiens rapporte de l’argent, c’est ça 🧧
Mais j’ai quelques mots à te rappeler 👇
En marché haussier, ne pense pas à court terme ; en marché baissier, ne traîne pas trop.
En marché haussier, ne vends pas en panique ; en marché baissier, ne poursuis pas la hausse.
L’achat demande de la patience, la vente exige de la décision.
Un rebond n’est pas un point bas : le point bas, lui, ne rebondit pas.
Les haussiers comme les baissiers peuvent gagner—mais les trop gourmands, eux, ne gagnent pas.
Mange à huit parts sur dix, et aux transactions, tu vises huit parts de réussite.
Mais j’ai quelques mots à te rappeler 👇
En marché haussier, ne pense pas à court terme ; en marché baissier, ne traîne pas trop.
En marché haussier, ne vends pas en panique ; en marché baissier, ne poursuis pas la hausse.
L’achat demande de la patience, la vente exige de la décision.
Un rebond n’est pas un point bas : le point bas, lui, ne rebondit pas.
Les haussiers comme les baissiers peuvent gagner—mais les trop gourmands, eux, ne gagnent pas.
Mange à huit parts sur dix, et aux transactions, tu vises huit parts de réussite.
Mira小白桃
·
--
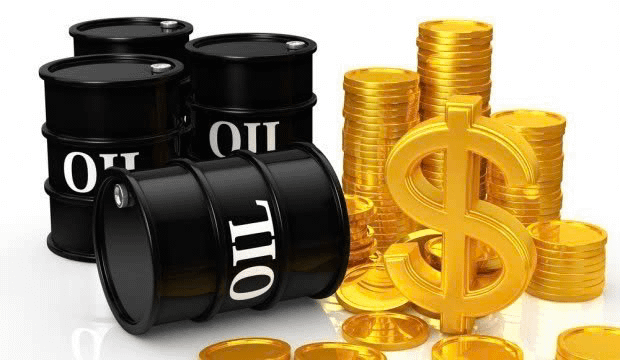
La hausse du pétrole brut : pourquoi l’or subit-il au contraire une pression ?
Ces derniers temps, le marché est influencé simultanément par les risques géopolitiques, les prix de l’énergie et les anticipations de politique de la Réserve fédérale.
À l’heure actuelle, le Brent se situe autour de 107 dollars, et le WTI autour de 105 dollars. Les prix du pétrole restent à un niveau élevé. Ce que le marché craint le plus n’est pas le pétrole en soi, mais son impact sur les anticipations d’inflation.
La logique est simple :
hausse des prix du pétrole → augmentation de la pression inflationniste → marges de baisse des taux de la Fed limitées → les rendements des bons du Trésor montent → l’or est sous pression.
Ainsi, l’or fait face à deux forces en même temps :
d’une part, la demande de valeurs refuge liée à la situation géopolitique soutient l’or ;
d’autre part, la hausse du pétrole, qui alimente l’inflation et les anticipations de taux élevés, pèse sur l’or.
C’est aussi pourquoi il ne faut pas interpréter simplement aujourd’hui :
« Le risque géopolitique augmente = l’or montera forcément. »
En réalité, la tendance à court terme de l’or dépend encore du dollar et des rendements des bons du Trésor.
Pour le moment, le rendement des obligations américaines à 10 ans est déjà proche de 5 %. Si les rendements continuent de monter, la pression à court terme sur l’or pourrait encore s’accentuer.
Ensuite, je vais me concentrer sur trois variables :
D’abord, le pétrole brut.
Si le prix du pétrole continue de monter rapidement, les anticipations d’inflation pourraient encore s’échauffer.
Deuxième point : les rendements des bons du Trésor.
Si le rendement à 10 ans continue de progresser, l’or pourrait rester sous pression.
Troisième point : la Réserve fédérale.
La décision de taux du FOMC aujourd’hui n’est que la première étape ; plus important encore, ce sont les indications de politique après la réunion.
Si la Fed envoie des signaux plus « faucons » :
dollar plus fort, rendements plutôt haussiers → l’or subit une pression.
Si les indications de politique ne sont pas aussi « faucons » que ce que le marché anticipe :
recul des rendements → l’or obtient un soutien.
Donc, à l’heure actuelle, mon avis sur l’or ne dépendra pas uniquement des nouvelles géopolitiques.
Le pétrole détermine les anticipations d’inflation, les taux déterminent le coût du capital, et le sentiment de refuge détermine le niveau de soutien sous l’or.
Ce n’est que lorsque ces trois facteurs évoluent en même temps qu’on pourra comprendre le cœur de cette tendance haussière de l’or.
$XAU
$CL
$BZ
Ces derniers temps, le marché est influencé simultanément par les risques géopolitiques, les prix de l’énergie et les anticipations de politique de la Réserve fédérale.
À l’heure actuelle, le Brent se situe autour de 107 dollars, et le WTI autour de 105 dollars. Les prix du pétrole restent à un niveau élevé. Ce que le marché craint le plus n’est pas le pétrole en soi, mais son impact sur les anticipations d’inflation.
La logique est simple :
hausse des prix du pétrole → augmentation de la pression inflationniste → marges de baisse des taux de la Fed limitées → les rendements des bons du Trésor montent → l’or est sous pression.
Ainsi, l’or fait face à deux forces en même temps :
d’une part, la demande de valeurs refuge liée à la situation géopolitique soutient l’or ;
d’autre part, la hausse du pétrole, qui alimente l’inflation et les anticipations de taux élevés, pèse sur l’or.
C’est aussi pourquoi il ne faut pas interpréter simplement aujourd’hui :
« Le risque géopolitique augmente = l’or montera forcément. »
En réalité, la tendance à court terme de l’or dépend encore du dollar et des rendements des bons du Trésor.
Pour le moment, le rendement des obligations américaines à 10 ans est déjà proche de 5 %. Si les rendements continuent de monter, la pression à court terme sur l’or pourrait encore s’accentuer.
Ensuite, je vais me concentrer sur trois variables :
D’abord, le pétrole brut.
Si le prix du pétrole continue de monter rapidement, les anticipations d’inflation pourraient encore s’échauffer.
Deuxième point : les rendements des bons du Trésor.
Si le rendement à 10 ans continue de progresser, l’or pourrait rester sous pression.
Troisième point : la Réserve fédérale.
La décision de taux du FOMC aujourd’hui n’est que la première étape ; plus important encore, ce sont les indications de politique après la réunion.
Si la Fed envoie des signaux plus « faucons » :
dollar plus fort, rendements plutôt haussiers → l’or subit une pression.
Si les indications de politique ne sont pas aussi « faucons » que ce que le marché anticipe :
recul des rendements → l’or obtient un soutien.
Donc, à l’heure actuelle, mon avis sur l’or ne dépendra pas uniquement des nouvelles géopolitiques.
Le pétrole détermine les anticipations d’inflation, les taux déterminent le coût du capital, et le sentiment de refuge détermine le niveau de soutien sous l’or.
Ce n’est que lorsque ces trois facteurs évoluent en même temps qu’on pourra comprendre le cœur de cette tendance haussière de l’or.
$XAU
$CL
$BZ
灰s1688
·
--
$ETH est au cœur d’une bataille entre haussiers et baissiers autour du seuil critique de 2 400 dollars ; mi-septembre, le marché a été secoué de manière intense, tiraillé par les doubles enjeux que sont les décisions de la Réserve fédérale et les flux de capitaux, dans un contexte où l’attentisme est particulièrement fort.
🧧🧧🧧
Dans la nuit du 16 septembre, sous l’influence de l’actualité, le prix a plongé en pointe jusqu’à environ 2 357 dollars avant de rebondir. À l’heure actuelle, il se stabilise au-dessus de 2 400 dollars, mais la force du rebond reste faible : même la ligne MA10 n’a pas encore été reconquise.
Depuis le début de septembre, le cours de l’ETH évolue principalement dans une fourchette de 2 387 à 2 615 dollars. Les résistances à court terme se concentrent dans la zone de 2 410 à 2 440 dollars ; les supports se situent autour de 2 370 à 2 335 dollars.
Après la cassure, en clôture journalière, du bas de la zone de consolidation observée depuis le 22 août, le scénario à court terme s’ouvre vers la baisse. La forte chute des prix s’accompagne d’une hausse nettement marquée des volumes d’échanges, ce qui traduit un comportement de « vente sur augmentation de volume ».
🧧🧧🧧
Dans la nuit du 16 septembre, sous l’influence de l’actualité, le prix a plongé en pointe jusqu’à environ 2 357 dollars avant de rebondir. À l’heure actuelle, il se stabilise au-dessus de 2 400 dollars, mais la force du rebond reste faible : même la ligne MA10 n’a pas encore été reconquise.
Depuis le début de septembre, le cours de l’ETH évolue principalement dans une fourchette de 2 387 à 2 615 dollars. Les résistances à court terme se concentrent dans la zone de 2 410 à 2 440 dollars ; les supports se situent autour de 2 370 à 2 335 dollars.
Après la cassure, en clôture journalière, du bas de la zone de consolidation observée depuis le 22 août, le scénario à court terme s’ouvre vers la baisse. La forte chute des prix s’accompagne d’une hausse nettement marquée des volumes d’échanges, ce qui traduit un comportement de « vente sur augmentation de volume ».
生蚝哥Oyster
·
--
HaussierLes vicissitudes de la vie et les gains comme les pertes ont leur raison.
Il n’est pas nécessaire de s’attacher aux hauts et aux bas d’un instant : lâchez la nervosité intérieure et les illusions.
Gardez une paix sereine et une attitude tranquille, et moins de désir obsessionnel et de force à obtenir.
Que nos cœurs soient stables, qu’on s’adapte à ce que le sort offre, et que tout vienne, lentement mais sûrement.
Nous n’attendons pas des éclats tonitruants ; nous désirons simplement une année après l’autre, dans la prospérité et la tranquillité, avec santé et bonheur sur le chemin.
Il n’est pas nécessaire de s’attacher aux hauts et aux bas d’un instant : lâchez la nervosité intérieure et les illusions.
Gardez une paix sereine et une attitude tranquille, et moins de désir obsessionnel et de force à obtenir.
Que nos cœurs soient stables, qu’on s’adapte à ce que le sort offre, et que tout vienne, lentement mais sûrement.
Nous n’attendons pas des éclats tonitruants ; nous désirons simplement une année après l’autre, dans la prospérité et la tranquillité, avec santé et bonheur sur le chemin.
周周1688
·
--
Ce monde ne se mesure pas à la vitesse
$BNB 🧧
mais à l’endurance et à la force intérieure
Tout ce qu’il y a de beau dans le monde
mérite qu’on y consacre du temps,
prenez-le lentement
#1688家族family
$BNB 🧧
mais à l’endurance et à la force intérieure
Tout ce qu’il y a de beau dans le monde
mérite qu’on y consacre du temps,
prenez-le lentement
#1688家族family
520龙行天下
·
--
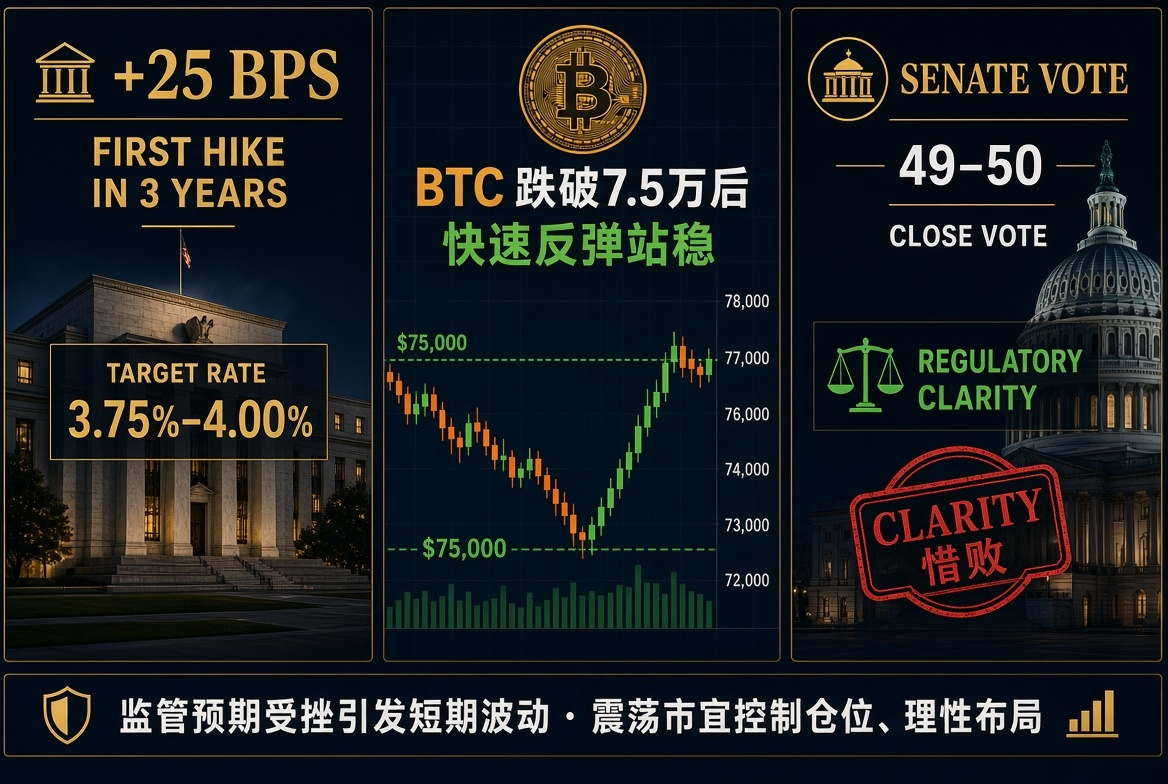
La Réserve fédérale relève ses taux de 25 points de base pour la première fois en trois ans, et l’événement est mis en œuvre ; après que le BTC est passé sous 75 000, il rebondit rapidement et se maintient, témoignant d’une forte résilience. Le projet de loi CLARITY a échoué de justesse au vote au Sénat (49:50) ; des attentes réglementaires déçues déclenchent des fluctuations à court terme. Surveillez les discussions des 24 prochaines heures à la SEC et les flux de capitaux des ETF. En marché de volatilité, il est préférable de maîtriser la taille des positions et d’adopter une stratégie rationnelle.
长得帅不如跑的快1688
·
--
🚨 La Fed a effectivement relevé les taux — alors pourquoi le Bitcoin n’a pas chuté ?
La Fed a relevé les taux de 25 points de base à 3,75%–4,00%.
Pendant ce temps :
📈 Le rendement des Treasuries à 10 ans a dépassé les 5%
💵 Le dollar (USD) s’est renforcé
🏦 La Fed a tenu un discours plus ferme
Normalement, ce n’est pas un contexte favorable pour la Crypto.
Et pourtant, le $BTC s’échange encore autour de 76K$.
$ETH et $BNB montrent même un certain regain de solidité.
Donc voici la question intéressante :
UNE MAUVAISE NOUVELLE EST ARRIVÉE — POURQUOI LE MARCHÉ NE CASSERAIT PAS ?
La grande histoire, maintenant, n’est pas ce relèvement.
C’est :
UN AUTRE RELÈVEMENT EST-IL PRÉVU POUR LA SUITE ?
Les projections de la Fed suggèrent qu’une nouvelle hausse pourrait encore avoir lieu cette année. (Reuters)
Si le BTC peut absorber :
HAUSSE DE TAUX + RENDEMENTS À 5% + FLUX D’ETF VOLATILS
et continuer à tenir…
le marché nous dirait peut-être :
UNE PARTIE DES MAUVAISES NOUVELLES ÉTAIT ALREADY PRICED IN.
Je ne regarde pas de combien de points le BTC monte ce soir.
Je surveille plutôt si les mauvaises nouvelles peuvent encore le faire baisser.
👇 Votre avis ?
Le BTC tient 🟢 / UNE AUTRE JAMBÉE BAISSIÈRE 🔴
#BTC #ETH #BNB
La Fed a relevé les taux de 25 points de base à 3,75%–4,00%.
Pendant ce temps :
📈 Le rendement des Treasuries à 10 ans a dépassé les 5%
💵 Le dollar (USD) s’est renforcé
🏦 La Fed a tenu un discours plus ferme
Normalement, ce n’est pas un contexte favorable pour la Crypto.
Et pourtant, le $BTC s’échange encore autour de 76K$.
$ETH et $BNB montrent même un certain regain de solidité.
Donc voici la question intéressante :
UNE MAUVAISE NOUVELLE EST ARRIVÉE — POURQUOI LE MARCHÉ NE CASSERAIT PAS ?
La grande histoire, maintenant, n’est pas ce relèvement.
C’est :
UN AUTRE RELÈVEMENT EST-IL PRÉVU POUR LA SUITE ?
Les projections de la Fed suggèrent qu’une nouvelle hausse pourrait encore avoir lieu cette année. (Reuters)
Si le BTC peut absorber :
HAUSSE DE TAUX + RENDEMENTS À 5% + FLUX D’ETF VOLATILS
et continuer à tenir…
le marché nous dirait peut-être :
UNE PARTIE DES MAUVAISES NOUVELLES ÉTAIT ALREADY PRICED IN.
Je ne regarde pas de combien de points le BTC monte ce soir.
Je surveille plutôt si les mauvaises nouvelles peuvent encore le faire baisser.
👇 Votre avis ?
Le BTC tient 🟢 / UNE AUTRE JAMBÉE BAISSIÈRE 🔴
#BTC #ETH #BNB
心月势不可挡
·
--
La hausse des taux n’est pas une catastrophe imminente, mais elle modifie le prix du capital et le classement des actifs.
Dans un environnement de taux bas, de nombreux actifs peuvent s’appuyer sur la liquidité ; dès que les taux montent, le marché compare plus sérieusement la rentabilité, la valorisation et les risques. Pour les investisseurs, ce qui compte vraiment n’est pas de prédire chaque hausse de taux, mais d’évaluer si le “cœur” des taux restera durablement plus élevé, et si les bénéfices des entreprises pourront absorber la hausse du coût du capital.
Dans un environnement de taux bas, de nombreux actifs peuvent s’appuyer sur la liquidité ; dès que les taux montent, le marché compare plus sérieusement la rentabilité, la valorisation et les risques. Pour les investisseurs, ce qui compte vraiment n’est pas de prédire chaque hausse de taux, mais d’évaluer si le “cœur” des taux restera durablement plus élevé, et si les bénéfices des entreprises pourront absorber la hausse du coût du capital.
慢就是快Mike
·
--
$ETH L’augmentation des taux va-t-elle impacter un marché haussier ? ? ?
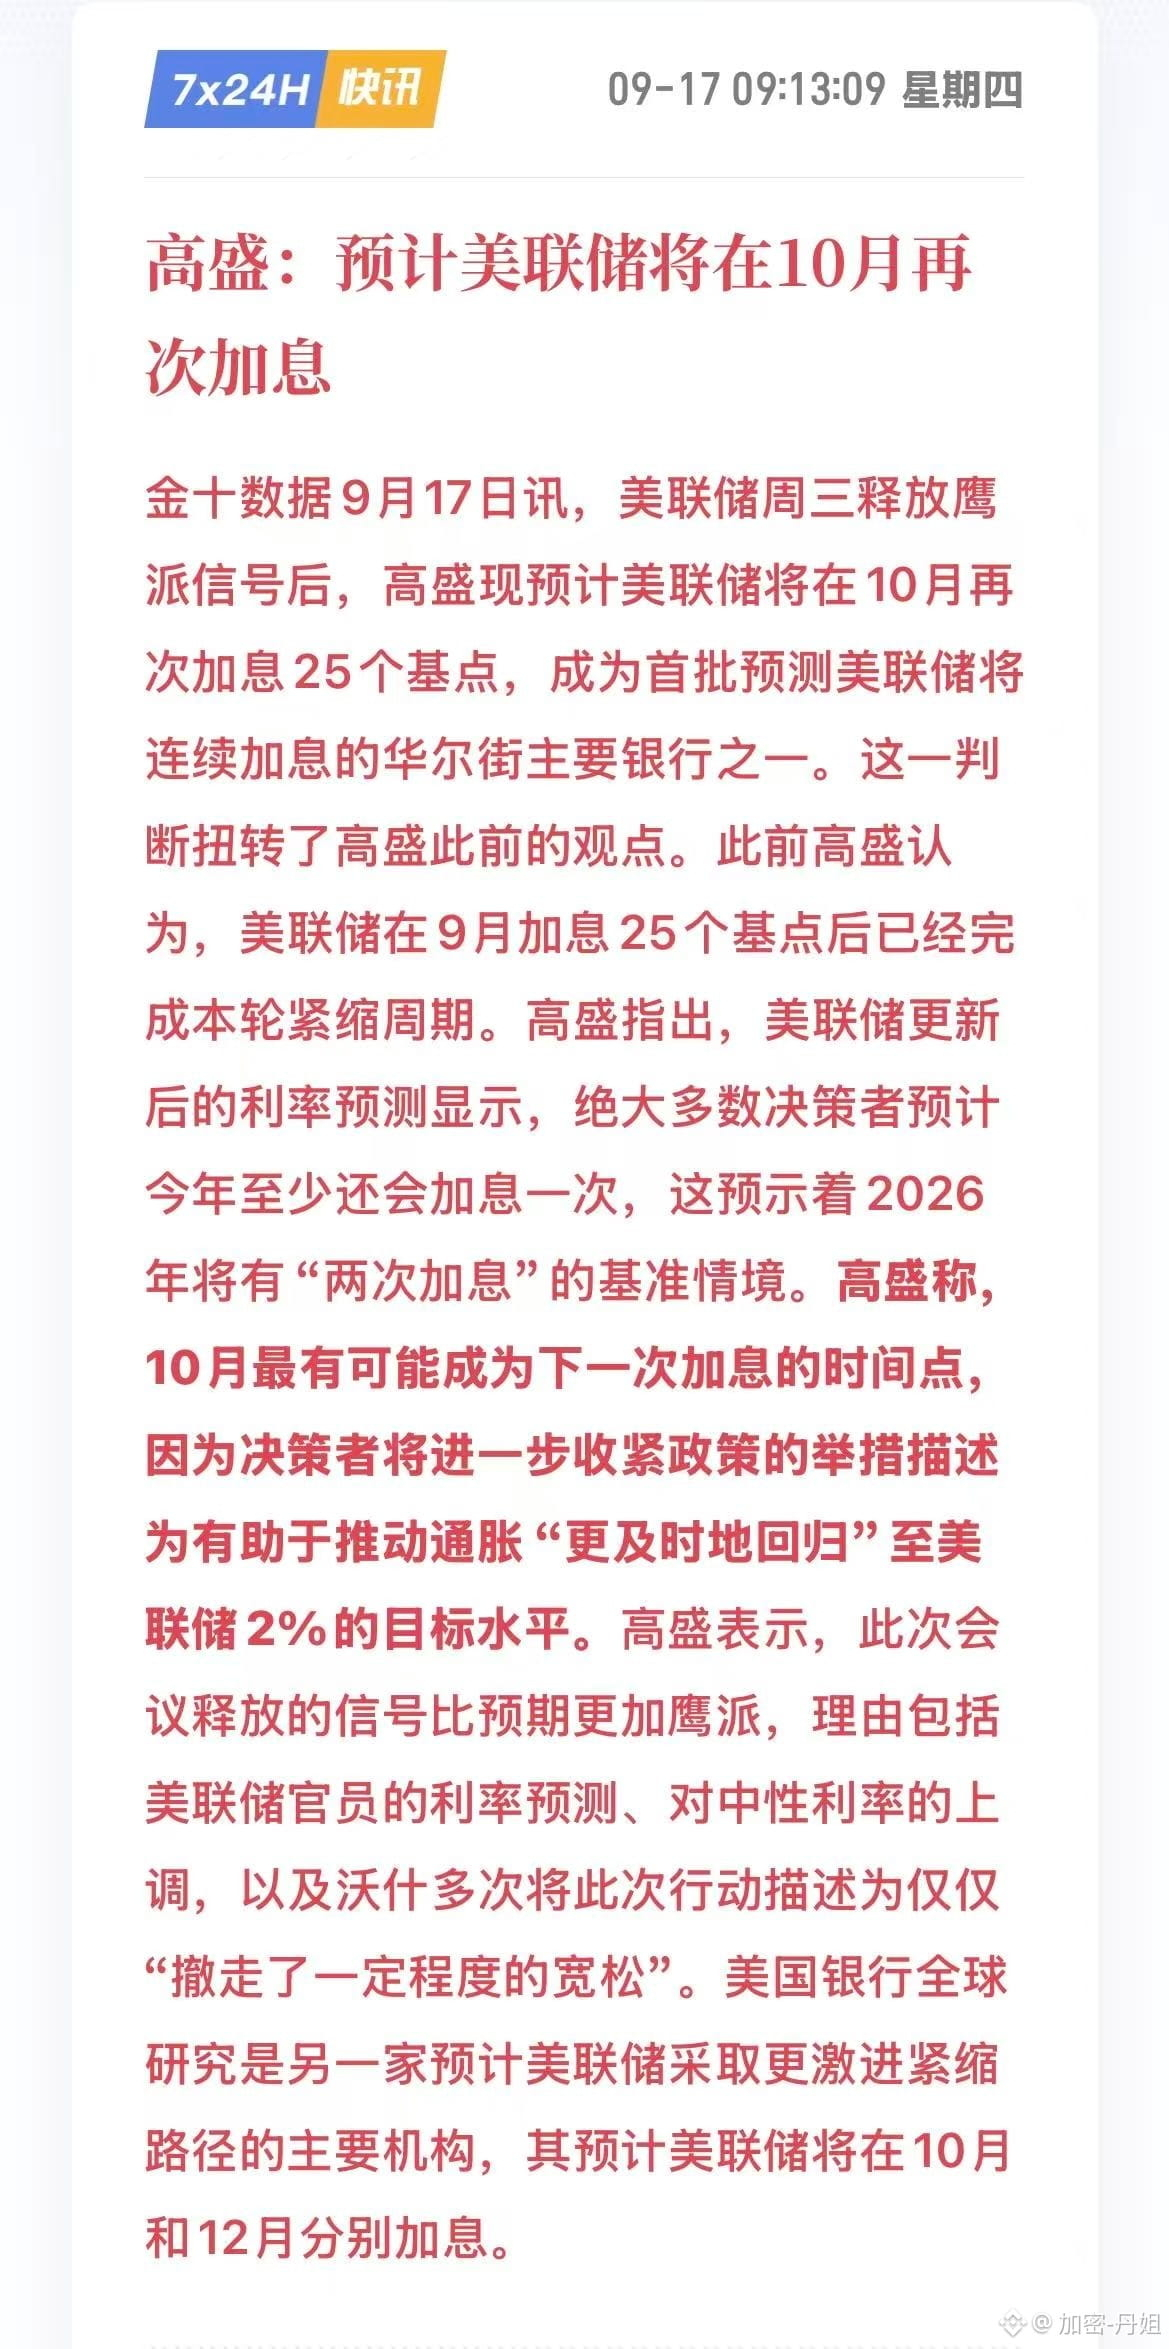
Hier soir, la Réserve fédérale a augmenté ses taux de manière conforme aux attentes, de 25 points de base. Le taux des fonds fédéraux se situe désormais à 3,75 %–4 %. Après l’annonce, le BTC n’a pas baissé mais a au contraire augmenté : il est même brièvement repassé au-dessus de 76 000 $. L’ETH a également suivi avec un rebond. Mais, selon Dan Jie, ce qui mérite vraiment d’être surveillé n’est pas ces 25 points de base en eux-mêmes, mais plutôt la trajectoire que la Fed compte suivre par la suite.
Cette fois-ci, il s’agit d’une hausse des taux déjà anticipée ; le marché a donc intégré l’élément défavorable à l’avance. Ainsi, après la publication, le rachat des positions vendeuses à découvert (short covering) explique assez logiquement la poussée du BTC. Cependant, du point de vue des signaux de politique monétaire, l’inflation reste plutôt élevée, et les projections (dot plot) ne montrent pas non plus un revirement complet vers une politique plus accommodante. À la fin de 2026, la médiane des taux devrait encore se situer autour de 3,9 %.
Hier soir, la Réserve fédérale a augmenté ses taux de manière conforme aux attentes, de 25 points de base. Le taux des fonds fédéraux se situe désormais à 3,75 %–4 %. Après l’annonce, le BTC n’a pas baissé mais a au contraire augmenté : il est même brièvement repassé au-dessus de 76 000 $. L’ETH a également suivi avec un rebond. Mais, selon Dan Jie, ce qui mérite vraiment d’être surveillé n’est pas ces 25 points de base en eux-mêmes, mais plutôt la trajectoire que la Fed compte suivre par la suite.
Cette fois-ci, il s’agit d’une hausse des taux déjà anticipée ; le marché a donc intégré l’élément défavorable à l’avance. Ainsi, après la publication, le rachat des positions vendeuses à découvert (short covering) explique assez logiquement la poussée du BTC. Cependant, du point de vue des signaux de politique monétaire, l’inflation reste plutôt élevée, et les projections (dot plot) ne montrent pas non plus un revirement complet vers une politique plus accommodante. À la fin de 2026, la médiane des taux devrait encore se situer autour de 3,9 %.
@周周1688
parle[Direct] 🎙️ Parlons des transactions et des investissements réguliers en BNB !
8.4k auditeurs
DK短线复刻
·
--
Suivez les réponses pour réclamer des enveloppes rouges 🎁🎁
Anna-汤圆
·
--
[Revoir] 🎙️ Avez-vous investi régulièrement dans BNB ?
02 h 15 min 25 sec · 5.2k auditeurs
·
--
🎙️ Avez-vous déjà fait des investissements mensuels avec BNB ?
Fin
02 h 15 min 25 sec
5.1k
14
Connectez-vous pour découvrir plus de contenu