$PROM Cet endroit est un peu intriguant.
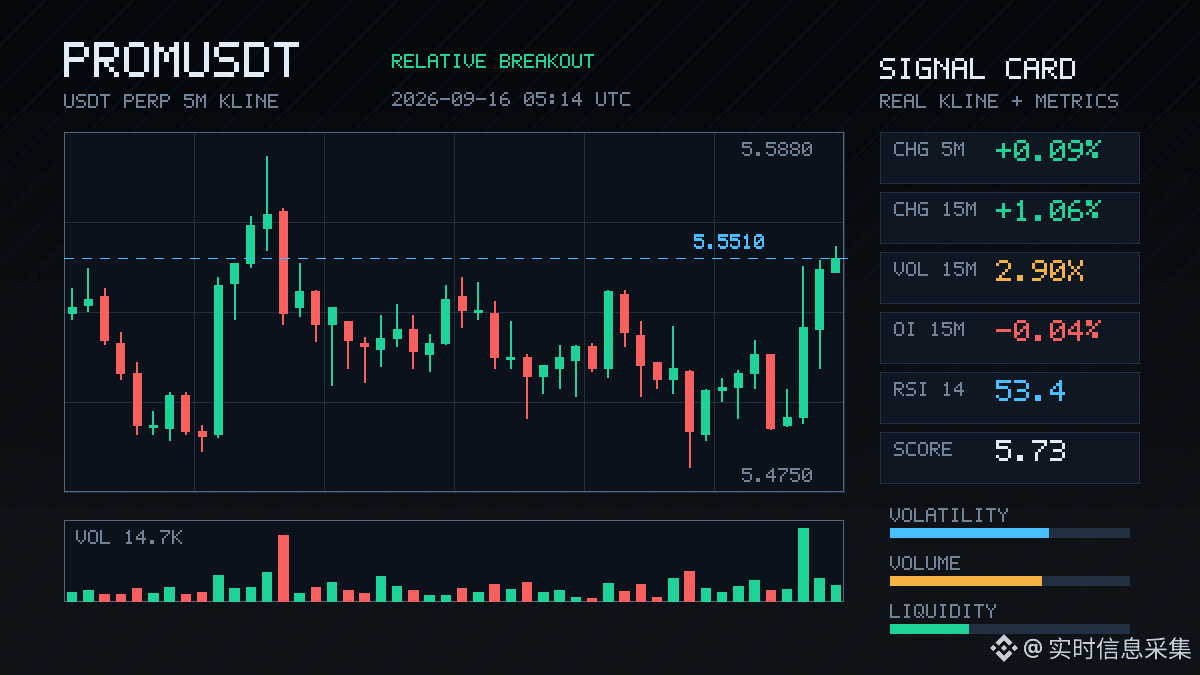
En 15m, ça remonte directement de +1,06%. Le volume atteint 2,90x, la volatilité est de Z 2,64, et le prix de clôture casse franchement la limite supérieure de la zone des 20 derniers intervalles en 5m. L成交主动 (transactions initiées) est en avance de 26,2%, le ratio buy/sell est de 1,71, et le taux de financement s’est aussi hissé dans les hauts percentiles récents — le sentiment sur le marché est clairement plutôt haussier.
Mais ce qui m’intéresse le plus, c’est l’OI.
Contrats en 15m : -0,04%, contrats en 1h : -0,03% — alors que le prix monte, l’open interest (OI) baisse. Cette structure ressemble davantage à un short covering (rachat de positions vendeuses) ou à un backfill passif des positions, plutôt qu’à une entrée massive de nouveaux longs. Le percentile de l’OI anormal est à 92,1%, l’anomalie du pool entier est #9, et le changement notionnel #37. La continuité sur plusieurs périodes indique que ce n’est pas un simple “pic”, mais qu’il y a des fonds qui agissent de façon soutenue.
Sur 24h, le volume de transactions est de 9,55M. Le pool n’est pas énorme. À ce niveau, un changement notionnel de 166K suffit à propulser l’anomalie dans le top 10 du pool ; la confirmation par la profondeur a aussi été validée — volume plus élevé que la normale, contact avec la limite, et biais directionnel.
Mon avis : à court terme, la structure est plutôt forte, mais le carburant de la hausse vient du rachat de shorts, pas d’une accumulation nette de nouveaux longs. La continuité de ce type de mouvement dépend de savoir si l’OI arrive à suivre. Si le prix continue de monter mais que l’OI continue de baisser, alors ce sera du “forcing short” pur : attention quand on poursuit (achat après coup).
En 15m, ça remonte directement de +1,06%. Le volume atteint 2,90x, la volatilité est de Z 2,64, et le prix de clôture casse franchement la limite supérieure de la zone des 20 derniers intervalles en 5m. L成交主动 (transactions initiées) est en avance de 26,2%, le ratio buy/sell est de 1,71, et le taux de financement s’est aussi hissé dans les hauts percentiles récents — le sentiment sur le marché est clairement plutôt haussier.
Mais ce qui m’intéresse le plus, c’est l’OI.
Contrats en 15m : -0,04%, contrats en 1h : -0,03% — alors que le prix monte, l’open interest (OI) baisse. Cette structure ressemble davantage à un short covering (rachat de positions vendeuses) ou à un backfill passif des positions, plutôt qu’à une entrée massive de nouveaux longs. Le percentile de l’OI anormal est à 92,1%, l’anomalie du pool entier est #9, et le changement notionnel #37. La continuité sur plusieurs périodes indique que ce n’est pas un simple “pic”, mais qu’il y a des fonds qui agissent de façon soutenue.
Sur 24h, le volume de transactions est de 9,55M. Le pool n’est pas énorme. À ce niveau, un changement notionnel de 166K suffit à propulser l’anomalie dans le top 10 du pool ; la confirmation par la profondeur a aussi été validée — volume plus élevé que la normale, contact avec la limite, et biais directionnel.
Mon avis : à court terme, la structure est plutôt forte, mais le carburant de la hausse vient du rachat de shorts, pas d’une accumulation nette de nouveaux longs. La continuité de ce type de mouvement dépend de savoir si l’OI arrive à suivre. Si le prix continue de monter mais que l’OI continue de baisser, alors ce sera du “forcing short” pur : attention quand on poursuit (achat après coup).