
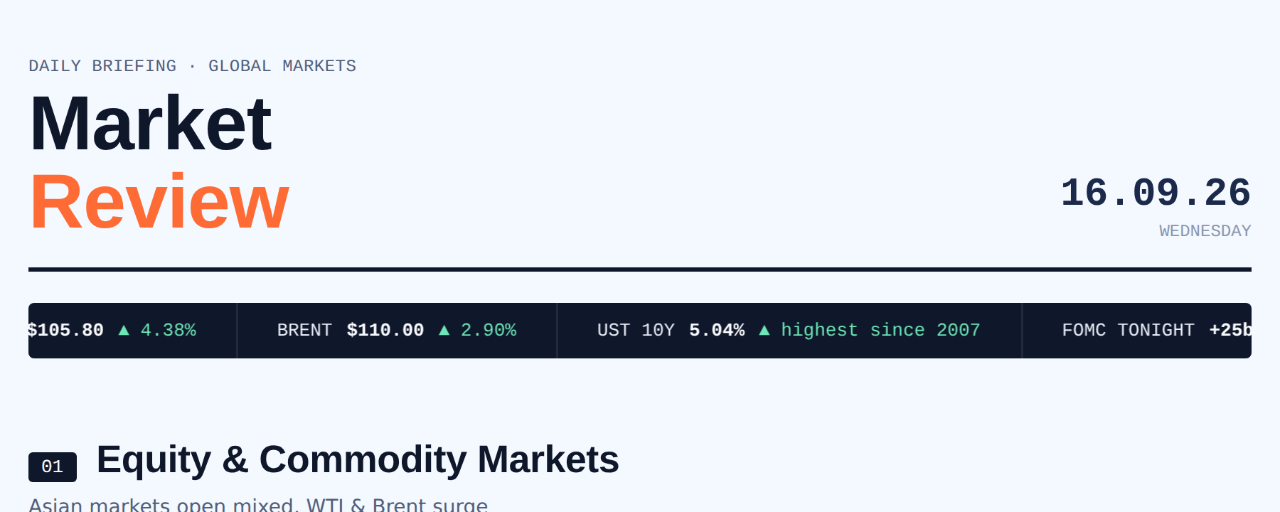
1. Marchés des actions & des matières premières : Les marchés asiatiques ouvrent en ordre dispersé, WTI & Brent bondissent
• Mouvement du matin : Les marchés boursiers Asie-Pacifique ont ouvert en ordre dispersé mercredi matin, avec une tendance plutôt haussière, malgré le recul enregistré par Wall Street sur deux séances consécutives la nuit précédente, avant la décision de taux de la Fed.
• Forte hausse des prix du pétrole :
o Futures sur le WTI : Ont bondi de +4,38 % à 105,8 dollars le baril.
o Futures sur le Brent : Rose de +2,90 % en s’approchant des 110 dollars le baril.
o La guerre au Moyen-Orient reste le principal catalyseur qui pousse les prix de l’énergie à la hausse.
2. Marché obligataire & politique monétaire mondiale : le rendement des bons du Trésor US atteint 5,04 %
• Révolution du rendement des obligations américaines : le rendement de l’obligation du Trésor américain à 10 ans est monté à 5,04 %, enregistrant son plus haut niveau depuis 2007.
• Réserve fédérale (FOMC ce soir) : le marché anticipe largement une hausse des taux de 25 pb, car l’inflation américaine continue de rester au-dessus de la cible de 2 % depuis plus de cinq ans.
• Divergence des taux d’intérêt en Europe (BCE vs BoE) :
o BCE : a officiellement relevé son taux d’intérêt de référence la semaine dernière.
o Banque d’Angleterre (BoE) : devrait maintenir son taux d’intérêt de référence jeudi, dans un contexte de ralentissement de la croissance économique britannique.
3. Économie japonaise & politique monétaire : perspectives de hausse de la BoJ & déficit commercial
• Anticipations de hausse des taux de la Banque du Japon (vendredi prochain) :
o La Banque du Japon devrait relever son taux d’intérêt de référence à 1,25 % vendredi.
o Cette hausse marque une accélération du cycle de resserrement monétaire de la Banque du Japon après une pause de six mois depuis le début du processus de normalisation en mars 2024 (la dernière hausse avait eu lieu en juin 2026).
o Contexte inflationniste : l’IPC global du Japon pour juillet a atteint son plus haut niveau de l’année à 1,9 % en g.a., en raison de la flambée des coûts de l’énergie importée après le conflit États-Unis-Iran, tandis que les salaires réels ont progressé de 2,4 % en g.a. (positif pendant 7 mois consécutifs).
• Creusement du déficit commercial du Japon (août 2026) :
o Déficit commercial : s’est nettement creusé à 1 105,6 milliards de yens (contre 294,1 milliards de yens en août 2025 et un déficit attendu de 1 052,6 milliards de yens).
o Quatrième mois de déficit : a enregistré le plus important déficit depuis janvier 2026 en raison d’une hausse des importations (+28,0 % en g.a.) qui a dépassé la croissance des exportations (+19,3 % en g.a.). #FedRateWatch #dyor