


Des chercheurs de la Banque des règlements internationaux ont constaté que les estimations des valeurs de transferts Bitcoin en chaîne peuvent varier jusqu’à un facteur six selon la manière dont les transactions sont mesurées.
La découverte concerne les valeurs de transferts Bitcoin en chaîne, plutôt que le volume des échanges sur les plateformes de crypto. L’écart d’un facteur six reflète des différences entre les méthodes de mesure, notamment la façon dont les sorties de changement et les autres transferts renvoyés à l’expéditeur sont pris en compte.
L’écart s’explique en grande partie par la structure des transactions de Bitcoin. Lorsque les utilisateurs dépensent du Bitcoin, les fonds non utilisés sont souvent renvoyés à l’expéditeur sous forme de « change », qui peut être comptabilisé comme une autre sortie, même s’il ne représente pas des fonds transférés à une autre partie.
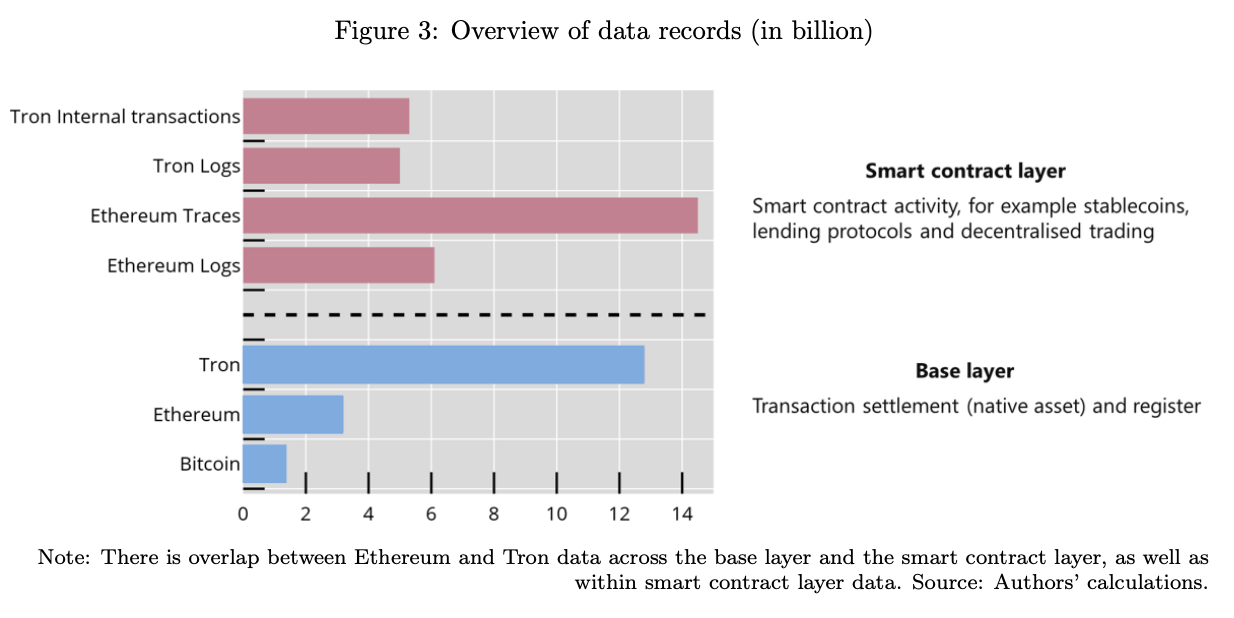
Répartition des enregistrements de blockchain analysés dans l’étude de la BRI. Source : BRI
« Des indicateurs tels que les volumes de transactions, la capitalisation boursière et la valeur totale immobilisée suggèrent souvent un degré de précision qui n’est pas étayé par la nature des données sous-jacentes », ont écrit les chercheurs.
Le problème de la mesure s’étend aussi à la capitalisation boursière de Bitcoin. Les chercheurs ont constaté que la mesure conventionnelle a parfois été jusqu’à quatre fois plus élevée que la capitalisation réalisée, ce qui valorise chaque pièce au prix auquel elle a été échangée pour la dernière fois.
L’étude, fondée sur 100 milliards d’enregistrements de blockchain sur Bitcoin, Ethereum et Tron, a révélé que des défis de mesure similaires s’étendent à l’ensemble de l’écosystème crypto plus large.
Ethereum et les stablecoins posent des défis supplémentaires
Ethereum a présenté un défi de mesure distinct en raison de la prolifération des contrats intelligents. Sur environ 67,5 millions de contrats actifs examinés, environ 54 millions n’ont pas pu être catégorisés à l’aide des classifications utilisées dans l’étude.
Interpréter l’activité des stablecoins pose un autre défi : le même actif peut servir à des objectifs différents selon les blockchains. L’USDT sur Ethereum était plus étroitement lié à l’activité DeFi, tandis que l’USDT sur Tron était davantage associé à des usages de type paiement et de conservation de valeur.
Les écarts étaient particulièrement marqués dans les avoirs liés aux contrats intelligents. La part de l’USDT détenue par des contrats intelligents sur Ethereum a dépassé 20 % en 2022, contre environ 1 % sur Tron. En raison de leurs usages différents, les chercheurs ont indiqué que l’agrégation de l’activité de l’USDT entre plusieurs blockchains peut brouiller différents types d’activité économique et masquer la manière dont les stablecoins sont réellement utilisés.
Les chercheurs de la BRI ont conclu que les indicateurs “onchain” devraient être considérés comme des approximations bruyantes plutôt que comme des mesures directes de l’activité économique.
Visa filtre les données relatives aux stablecoins pour refléter l’activité économique
Certains fournisseurs d’analytique distinguent déjà l’activité brute de la blockchain et des mesures ajustées visant à mieux représenter l’activité économique.
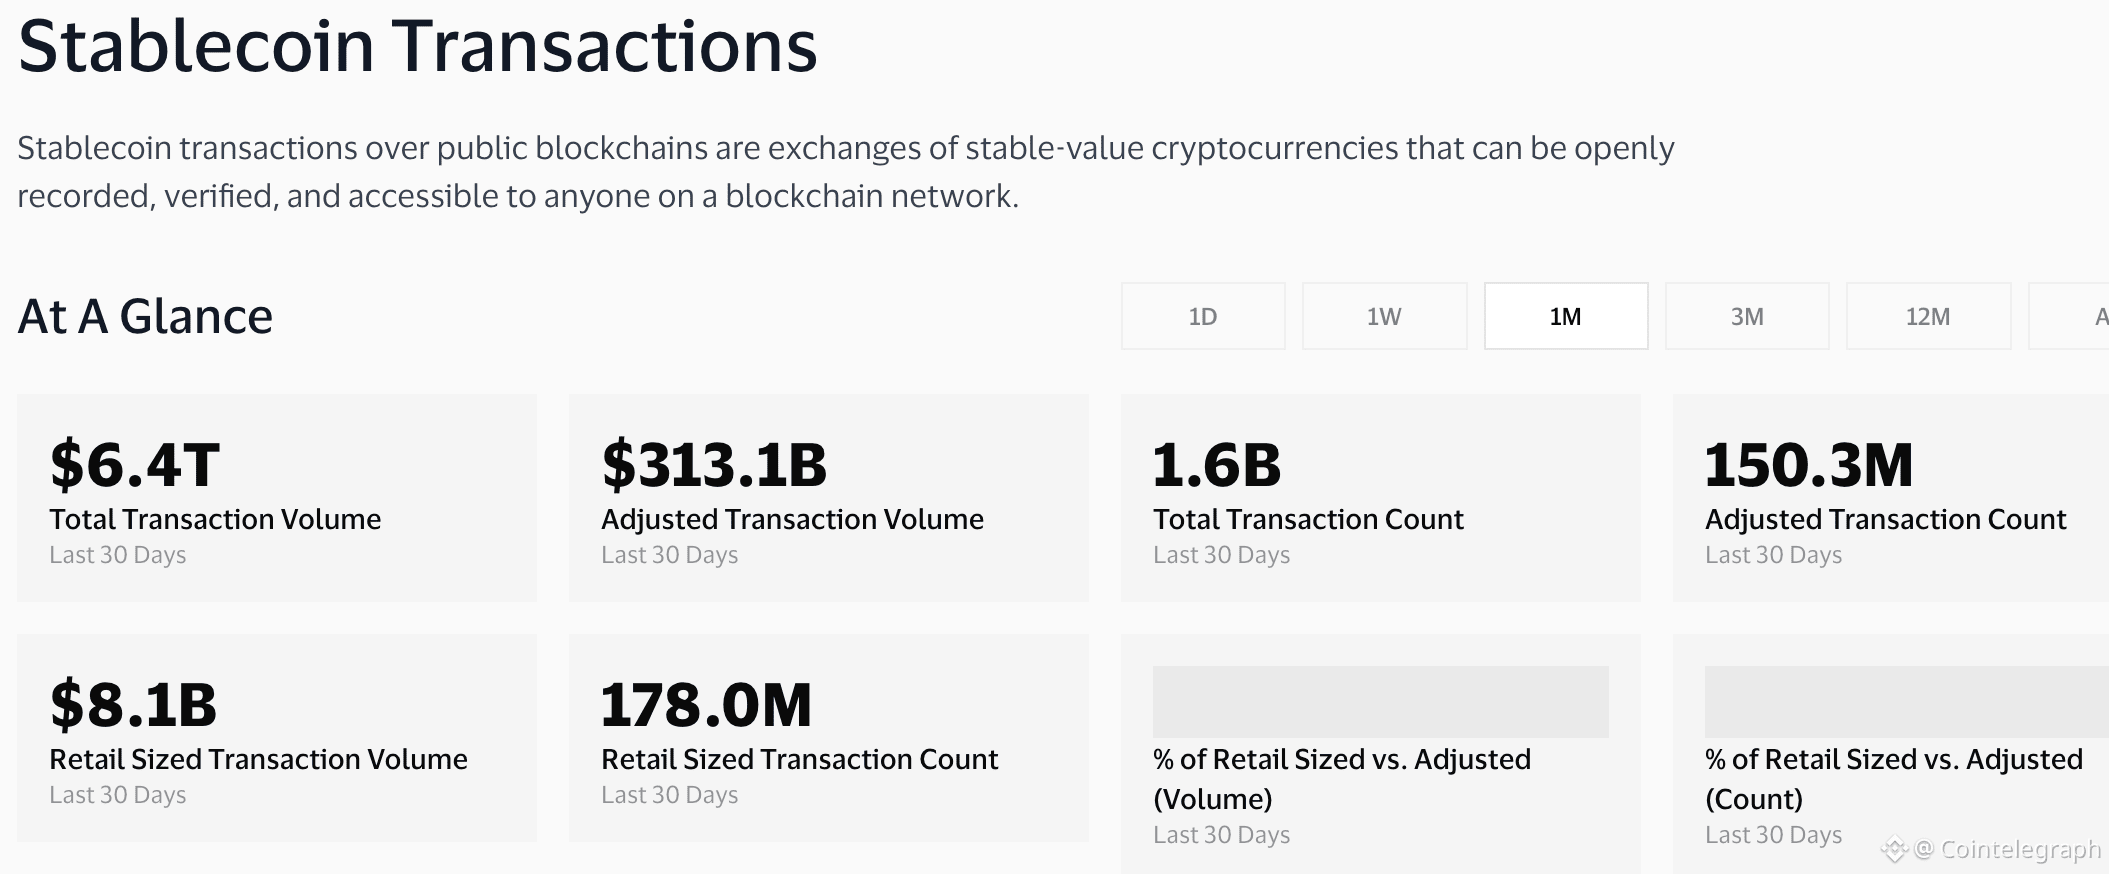
Le tableau de bord d’Onchain Analytics de Visa, alimenté par des données d’Allium Labs, affiche à la fois les volumes totaux et ajustés de transactions de stablecoins. Visa indique que sa méthodologie ajustée vise à éliminer les distorsions potentielles liées à l’activité, notamment le trading à haute fréquence, les bots, le routage via des ponts et les opérations internes de bourse.
Le tableau de bord affiche actuellement 6,4 billions de dollars de volume total de transactions de stablecoins sur les réseaux qu’il suit au cours des 30 derniers jours, contre 313,1 milliards de dollars de volume ajusté.
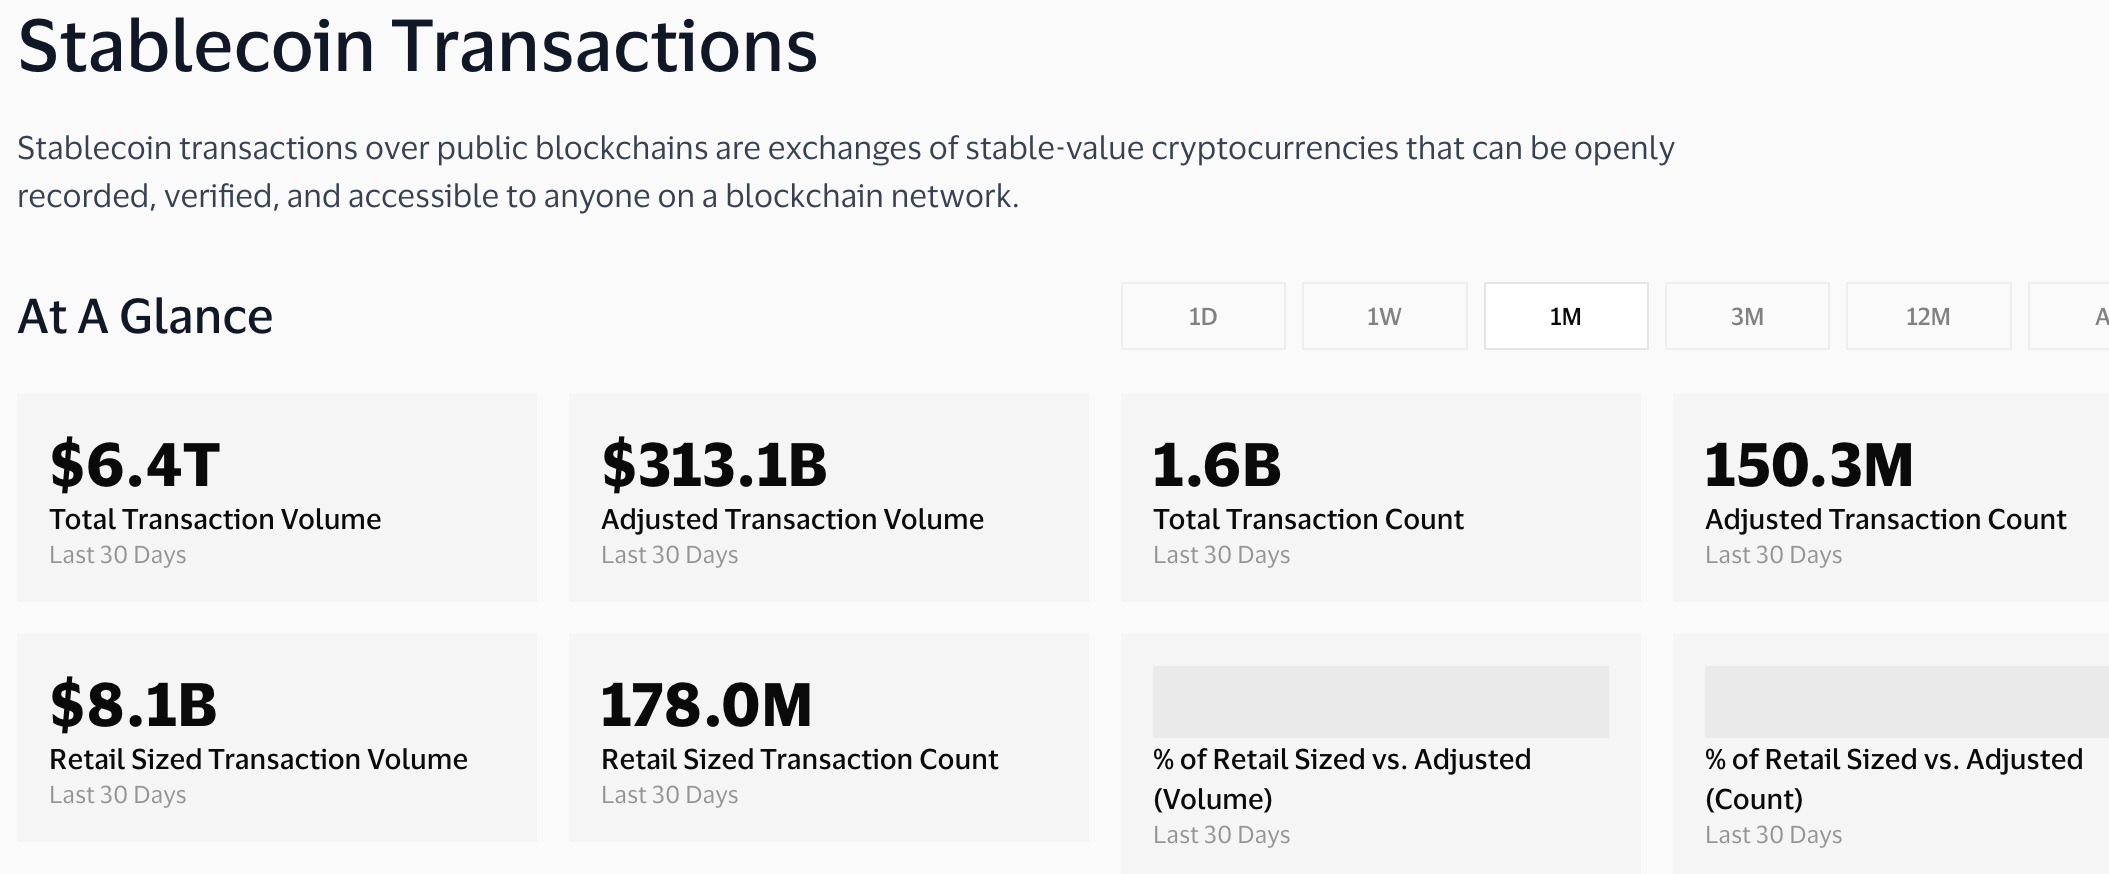
Volumes de transactions de stablecoins. Source : Visa Onchain Analytics