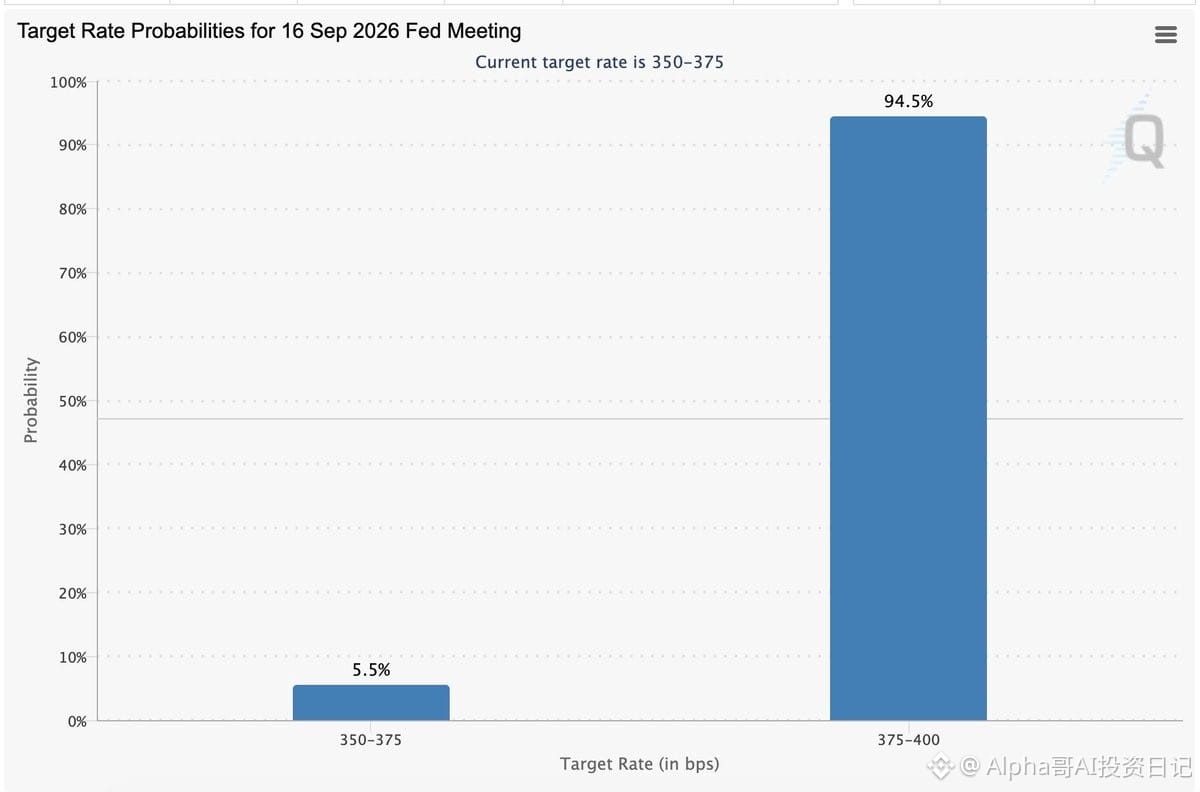
Le 16 septembre : une hausse de 25 points de base de la Fed (FOMC) est pratiquement actée, et le marché à terme (CME) chiffre à 94,5 % la probabilité d’une hausse.
Mais je pense que ce que le marché doit vraiment craindre n’est pas ces 25 points de base, mais le moment où le prix du pétrole va redescendre. À l’heure actuelle, le WTI est déjà au-dessus de 104 $. Le rendement des obligations du Trésor américain à 10 ans est aussi monté à 5 %. Si ce n’est que quelques semaines de choc géopolitique, le problème n’est pas vraiment grave ; mais si le pétrole reste entre 100 et 110 dollars, voire davantage, pendant encore 1 à 2 mois, les prix de l’énergie se transmettront progressivement aux prix de l’essence, du transport, des coûts des matières premières et aux anticipations d’inflation. La Fed ne fera plus face à un « choc pétrolier ponctuel », mais possiblement à une deuxième vague d’inflation (même si ce scénario est peu probable).
Je continue de penser que ce dont Trump a le plus besoin, maintenant, c’est d’apaiser au plus vite l’affaire avec l’Iran, afin de faire à nouveau baisser le prix du pétrole. D’un côté, il veut des taux bas, et de l’autre il laisse le risque géopolitique maintenir le pétrole au-dessus de 100 dollars : ces deux objectifs sont, en eux-mêmes, contradictoires. Même si Warsh était encore plus accommodant, il ne pourrait pas ignorer une inflation qui repart à la hausse.