
La récente annonce selon laquelle CoinEx met fin à ses activités après neuf ans marque la fin d’une époque pour la bourse de niveau intermédiaire. Alors que la direction invoque des vents contraires macroéconomiques et des contraintes de conformité, l’autopsie réelle de l’échec de la plateforme révèle un problème bien plus profond, systémique : l’incapacité systématique à protéger les traders de détail contre la manipulation prédatrice des marchés.
À l’approche de la date limite finale de décembre 2026, nous devons analyser pourquoi CoinEx s’est réellement effondrée — pas seulement d’après le communiqué de presse de l’entreprise, mais du point de vue des traders qui ont assisté à sa chute.
🐋 L’échec central : Les « whales », la manipulation et le cycle vicieux des investisseurs de détail
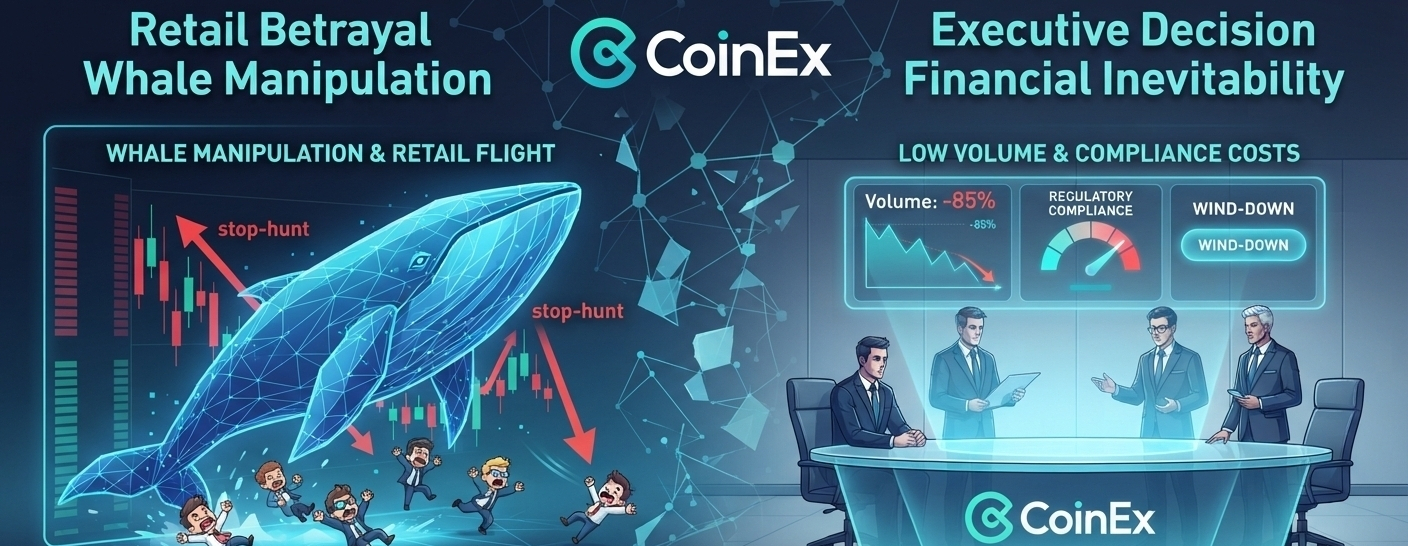
Pendant que les dirigeants d’entreprise adorent rejeter la faute sur des facteurs économiques externes, le principal catalyseur de la chute terminale du volume de trading de CoinEx était son incapacité — ou son absence de volonté — à protéger ses utilisateurs quotidiens contre une manipulation systémique du marché.
Les petites exchanges de taille intermédiaire fonctionnent avec des carnets d’ordres « minces ». Comme la liquidité était relativement faible, CoinEx est devenu un terrain de jeu pour les bots de trading institutionnels, les teneurs de marché et les « whales », leur permettant de manipuler les prix à leur guise. Les traders de détail ont régulièrement observé une « chasse aux stops » agressive : de grands acteurs faisaient intentionnellement chuter ou exploser les prix afin de déclencher des stop-loss, liquidant ainsi les positions des particuliers avant que le prix ne se corrige immédiatement.
Lorsqu’une plateforme ne met pas en œuvre des algorithmes stricts de lutte contre le spoofing et une surveillance des « whales », elle brise la confiance fondamentale de sa communauté. Les traders de détail ont réalisé que le jeu était truqué contre eux, ont fait leurs valises et sont partis. Cette fuite massive des investisseurs particuliers a directement privé la bourse de l’envergure de volumes organiques dont elle avait besoin pour survivre.
💼 Le point de vue de l’exécutif : Conformité et coûts élevés
Pour comprendre l’image complète, il faut aussi examiner les raisons officielles fournies par la direction de CoinEx, qui ont finalement rendu l’activité financièrement non viable :
Coûts de conformité qui explosent : Naviguer dans un paysage réglementaire mondial fragmenté est devenu incroyablement coûteux. Pour une plateforme dont les revenus diminuent, les coûts des frais juridiques et des infrastructures de conformité sont devenus un principal gouffre financier.
Le piège de la liquidité : Un long « crypto winter » et une baisse du volume de trading spot de la part des particuliers ont asséché les revenus issus des commissions de transaction, rendant impossible la couverture des coûts opérationnels.
Choisir une « sortie propre » : Plutôt que de risquer une faillite chaotique ou une restructuration forcée pouvant immobiliser les fonds des utilisateurs, la direction a opté pour une liquidation volontaire, alors que ses réserves d’actifs étaient encore en sécurité au-dessus de 100 %.
🛠️ Vers la suite : Que doivent faire les exchanges pour survivre
L’arrêt de CoinEx devrait servir d’avertissement clair aux autres exchanges de taille intermédiaire. Si les plateformes veulent éviter un sort similaire, l’industrie doit se tourner vers les solutions suivantes :
Mettre en place des protections agressives contre la manipulation : Les exchanges doivent déployer des outils avancés de surveillance de marché pour détecter et bannir des comportements de trading prédateurs comme le wash trading, le spoofing et la chasse artificielle aux stops.
Renforcer les garde-fous contre la dérive des « whales » : Les plateformes doivent introduire des protections dynamiques de trading qui empêchent les petits comptes d’être effacés de manière disproportionnée par des ordres institutionnels massifs, placés en une seule transaction sur un même bloc.
Transition vers des modèles hybrides : Pour rétablir une confiance absolue, les exchanges devraient intégrer une technologie de registre distribué afin d’offrir une preuve claire et en temps réel des réserves, ainsi qu’une mise en correspondance algorithmique des ordres qui ne peut pas être manipulée à huis clos.
Au final, CoinEx n’a pas seulement manqué d’argent ; il lui manquait la confiance des investisseurs de détail, indispensable pour la générer.