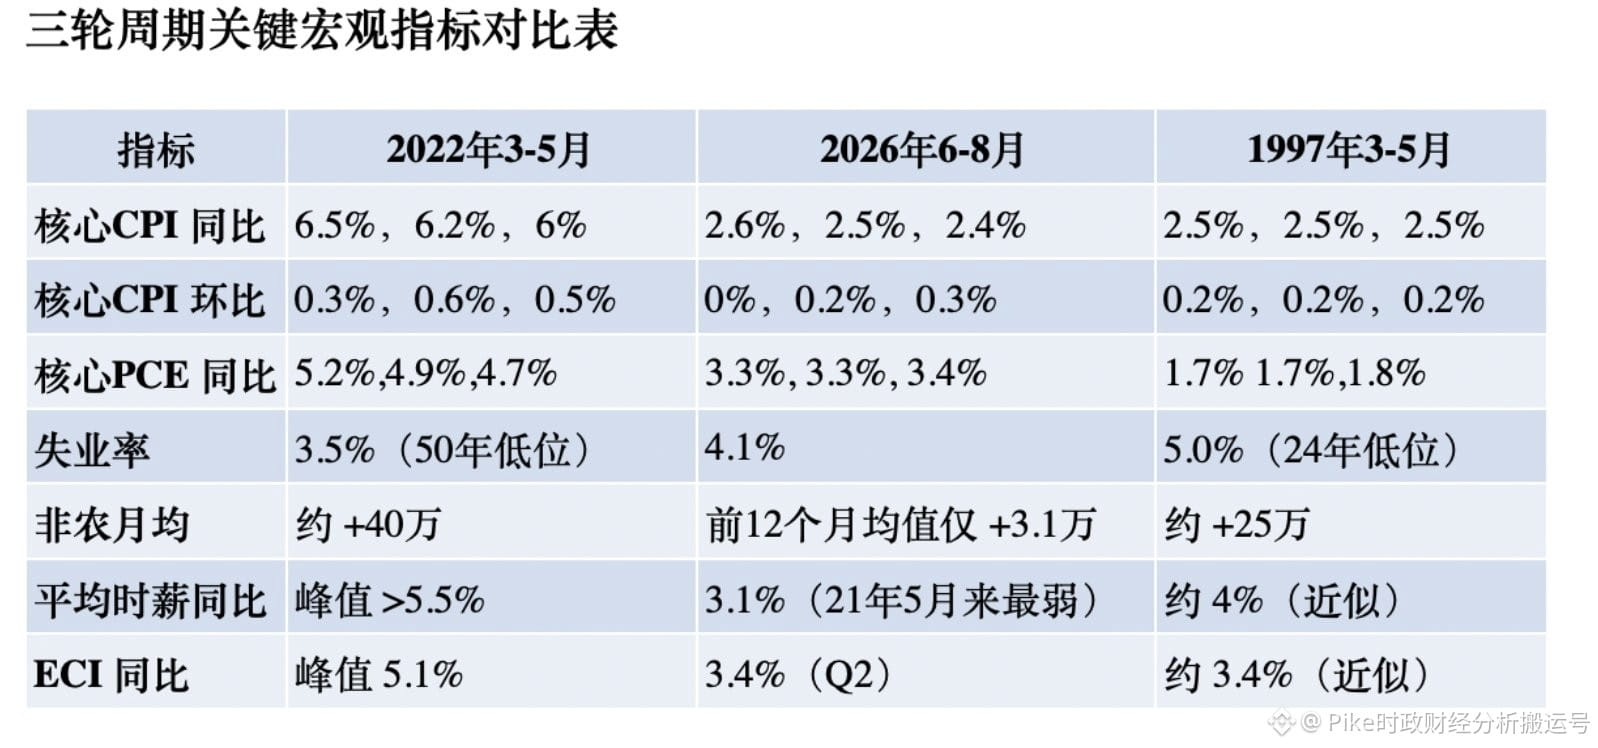
Pour la prochaine réunion du FOMC de ce mercredi, mon estimation de base personnelle est la suivante : même si la Réserve fédérale décide de relever ses taux, il s’agirait très probablement d’une mesure préventive d’environ 25 points de base, autrement dit du modèle « once-and-done » (une seule hausse). Il est peu probable de voir un scénario semblable à la vague de hausses successives observée en 2022.
Si l’on compare horizontalement les trois périodes que sont 1997, 2022 et 2026, on constate clairement que la situation économique actuelle ne présente pas les caractéristiques d’une surchauffe généralisée comme en 2022. Au contraire, sur de nombreux indicateurs clés, elle ressemble très fortement à celle de 1997.
En revenant à 2022, face à une hausse généralisée des prix, des salaires, de l’emploi et de la demande, la Réserve fédérale n’avait d’autre choix que de rattraper le retard en procédant à des hausses successives et marquées, de manière très énergique. À l’époque, tous les indicateurs étaient extrêmement tendus : la croissance en glissement annuel du CPI core (indice des prix hors alimentation et énergie) restait à plus de 6 %, et le PCE core frôlait les 5 %. Parallèlement, le marché du travail était très dynamique : le taux de chômage était descendu autour de 3,5 %, et l’emploi non agricole progressait en moyenne d’environ 400 000 nouveaux emplois par mois. De plus, les salaires accéléraient à toute vitesse : la hausse annuelle du salaire horaire moyen avait dépassé à un moment 5,5 %, et l’ECI atteignait 5,1 %.
En revanche, en 2026, le tableau macroéconomique est tout à fait différent. Les données en glissement annuel du CPI core sur les trois derniers mois, par exemple, se sont tassées de 2,6 % à 2,4 %, tandis que les données en glissement mensuel sont de 0 %, 0,2 % et 0,3 % respectivement : rien ne ressemble à la flambée large et continue des prix observée en 2022. Côté emploi, le taux de chômage est actuellement de 4,1 %, et sur les 12 derniers mois, l’emploi non agricole n’a augmenté que d’environ 31 000 en moyenne par mois. Du côté des salaires également, le ralentissement est net : la hausse annuelle du salaire horaire moyen est revenue à 3,1 %, et les données de l’ECI en glissement annuel sont à 3,4 %. Ces chiffres montrent clairement que la pression à la hausse sur les salaires a été efficacement contenue et qu’on est loin du point de bascule. Puisque le niveau d’inflation est bien inférieur à celui de 2022, et qu’il n’y a ni excès de chaleur sur le marché de l’emploi ni accélération continue de la croissance des salaires, la Réserve fédérale n’a donc pas non plus une chaîne de preuves suffisante pour justifier une nouvelle série de hausses de taux consécutives.
Alors, pourquoi dit-on que la conjoncture actuelle ressemble davantage à 1997 ? À l’époque, en mars, après une hausse de 25 points de base menée par la Réserve fédérale dirigée par Alan Greenspan, celle-ci a ensuite marqué une pause, ce qui a donné naissance à l’un des cas « once-and-done » les plus classiques de l’histoire financière. À ce moment-là, le CPI core se situait autour de 2,5 %, et les prix globaux n’étaient pas en dérapage. La Fed a choisi d’agir à l’avance surtout par crainte que l’expansion de l’économie aille trop vite et que la tension du marché du travail finisse par se transmettre aux prix via la hausse des salaires. Toutefois, Greenspan a perçu avec finesse que la révolution de l’Internet et des technologies de l’information améliorait fortement la productivité et le taux de croissance potentiel de l’économie, ce qui freinait efficacement la volonté des travailleurs de demander des augmentations salariales. Dans sa logique, tant que les salaires ne poussaient pas davantage les prix, il n’était pas nécessaire de prolonger la politique de resserrement. Et cela s’est avéré exact : cette hausse n’a eu lieu qu’une seule fois, et a mis un point final à l’épisode.
En résumé, en 2022, la Fed a procédé à un resserrement « de rattrapage », tandis qu’en 1997, la politique relevait typiquement d’un resserrement « préventif ». En 2026, si la Fed devait vraiment choisir de relever ses taux, la nature de la mesure pencherait clairement vers le deuxième scénario.