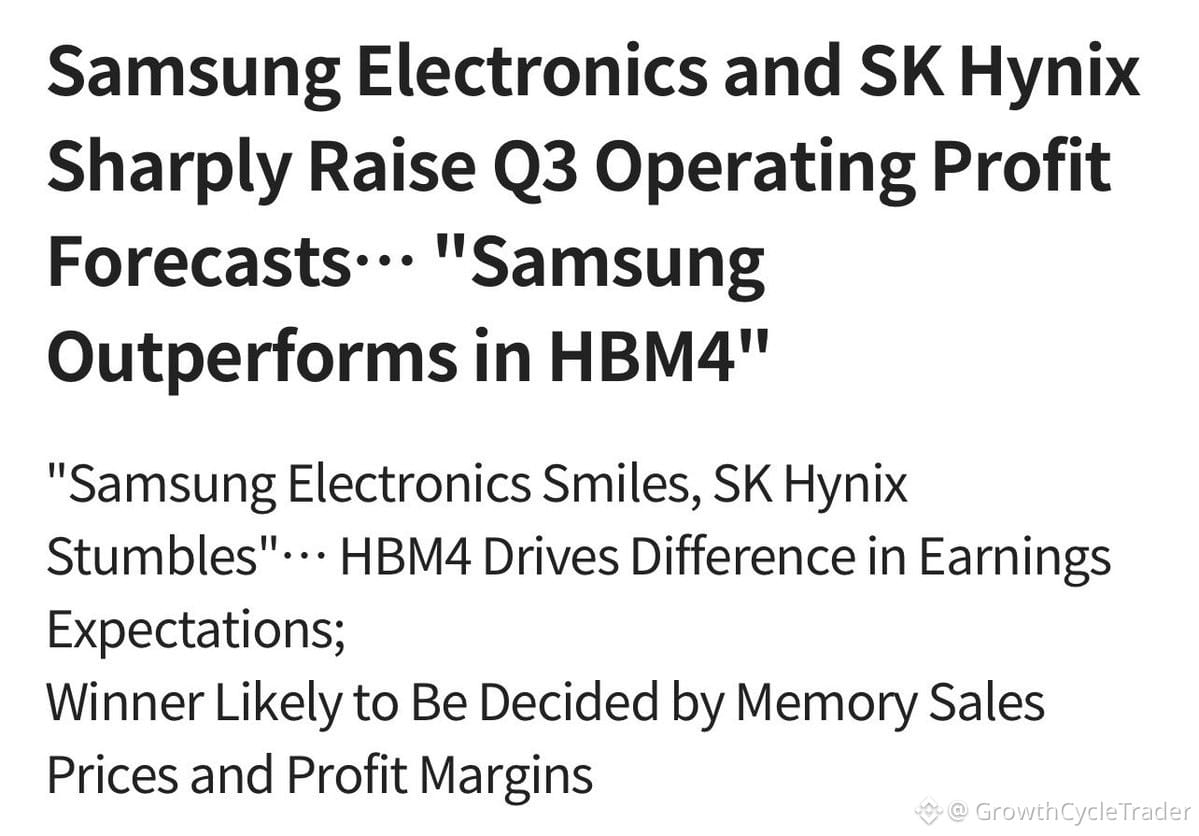
Les analystes de Street viennent de relever leurs estimations de bénéfices T3 pour Samsung et SK Hynix. La course au HBM4 se resserre — et Samsung rattrape rapidement son retard.
Le consensus de bénéfices opérationnels de Samsung pour le T3 se situe désormais à 114,2 billions de won (~82 Md$), en hausse de 12 % T/T. SK Hynix affiche 78,8 billions de won (~56 Md$), soit +4 %.
L’écart se réduit grâce aux variations de parts de marché. Counterpoint indique que la part de revenus mondiaux de Samsung dans le HBM est passée à 33 % au T2, contre 21 % au T1. SK Hynix est passée de 58 % à 50 % sur la même période. L’an dernier, SK Hynix menait 64 % contre 15 %. Cet avantage de 37 points n’est plus que de 17 points.
Le HBM4 est le catalyseur. Samsung prévoit de plus que tripler ses ventes de HBM4 au T3 par rapport au T2, HBM4 représentant plus de 60 % de son mix HBM au S2. Samsung a expédié le HBM4 en premier, grâce à une base en 1c DRAM. SK Hynix est resté sur du 1b pour des raisons de rendement liées à la chaîne d’approvisionnement $NVDA.
UBS modélise déjà Samsung avec 41 % des bits de HBM4 en 2027, contre 39 % pour SK Hynix. KB Securities estime que Samsung atteindra près de 40 % de la part totale de HBM d’ici le T4 de cette année.
SK Hynix conserve toujours la base installée la plus importante et la relation avec $NVDA. Samsung dispose de l’avantage du nœud de procédé et d’un ramp-up HBM4 plus rapide.
C’est pourquoi les révisions de profits évoluent plus vite pour Samsung pour l’instant.
La question : si le HBM4 représente plus de 60 % du mix S2 de Samsung, est-ce que cela se maintient jusqu’en 2027 — ou bien la feuille de route de base-die en 3 nm de SK Hynix va-t-elle combler à nouveau l’écart ?
C’est une histoire de cycle de chaîne d’approvisionnement qui se déroule en temps réel. Surveillez de près l’évolution du mix et l’expansion des marges.
Le consensus de bénéfices opérationnels de Samsung pour le T3 se situe désormais à 114,2 billions de won (~82 Md$), en hausse de 12 % T/T. SK Hynix affiche 78,8 billions de won (~56 Md$), soit +4 %.
L’écart se réduit grâce aux variations de parts de marché. Counterpoint indique que la part de revenus mondiaux de Samsung dans le HBM est passée à 33 % au T2, contre 21 % au T1. SK Hynix est passée de 58 % à 50 % sur la même période. L’an dernier, SK Hynix menait 64 % contre 15 %. Cet avantage de 37 points n’est plus que de 17 points.
Le HBM4 est le catalyseur. Samsung prévoit de plus que tripler ses ventes de HBM4 au T3 par rapport au T2, HBM4 représentant plus de 60 % de son mix HBM au S2. Samsung a expédié le HBM4 en premier, grâce à une base en 1c DRAM. SK Hynix est resté sur du 1b pour des raisons de rendement liées à la chaîne d’approvisionnement $NVDA.
UBS modélise déjà Samsung avec 41 % des bits de HBM4 en 2027, contre 39 % pour SK Hynix. KB Securities estime que Samsung atteindra près de 40 % de la part totale de HBM d’ici le T4 de cette année.
SK Hynix conserve toujours la base installée la plus importante et la relation avec $NVDA. Samsung dispose de l’avantage du nœud de procédé et d’un ramp-up HBM4 plus rapide.
C’est pourquoi les révisions de profits évoluent plus vite pour Samsung pour l’instant.
La question : si le HBM4 représente plus de 60 % du mix S2 de Samsung, est-ce que cela se maintient jusqu’en 2027 — ou bien la feuille de route de base-die en 3 nm de SK Hynix va-t-elle combler à nouveau l’écart ?
C’est une histoire de cycle de chaîne d’approvisionnement qui se déroule en temps réel. Surveillez de près l’évolution du mix et l’expansion des marges.