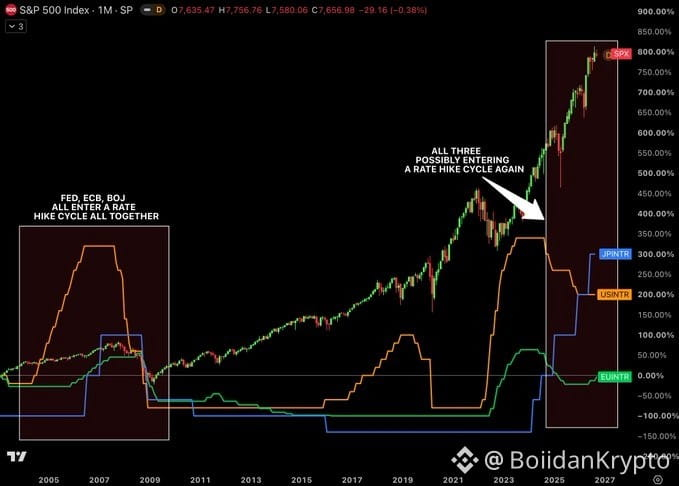
🚨 POUR LA PREMIÈRE FOIS DEPUIS 2006 — LA FED, LA BCE ET LA BOJ POURRAIENT TOUS AUGMENTER LES TAUX EN MÊME TEMPS.
En 2022, quand la Fed et la BCE ont freiné des quatre fers, le Japon ne l’a pas fait. Les taux sont restés négatifs. Cela signifiait une chose : le yen bon marché était toujours là, alimentant des opérations de financement dans le monde entier.
Cette époque est révolue. 💴
🔹 Taux de la BOJ : désormais 1 % — le plus élevé depuis 1995
🔹 Achats d’obligations : réduits d’environ ¥200B à chaque trimestre
🔹 Bilan : ¥662T (mars) → ¥643T (août) — déjà en baisse
🔹 Taux de dépôt de la BCE : relevé à nouveau le 10 sept. → 2,50%
🔹 États-Unis : la Fed n’a pas encore bougé, mais les probabilités de hausse montent vite après que l’inflation de base d’août a atteint 2,4 %, avec une hausse de l’énergie de 16,3 % sur un an — le même choc énergétique qui a porté l’inflation de la zone euro à 3,3 %.
Voici la partie que la plupart des gens manquent : 👇
Le Japon n’est pas seulement une source de financement bon marché. C’est le plus grand détenteur étranger de bons du Trésor US — 1,116 T$ au 1er juin. Il n’a pas besoin de vendre une seule obligation pour faire bouger les taux mondiaux. Il lui suffit d’acheter moins. À mesure que les rendements des JGB augmentent, les assureurs et les fonds de pension japonais ont moins d’incitation à courir après le rendement à l’étranger — et cela, à lui seul, peut faire grimper les coûts d’emprunt partout.
Et ce n’est pas qu’une question de rendements. Quand le yen se renforce, il peut forcer des investisseurs à effet de levier qui ont emprunté en yens à se débarrasser d’autres actifs rapidement pour couvrir leurs positions.
Nous avons vu exactement cela en août 2024 — une hausse de la BOJ, et le Nikkei a chuté de 12,4 % en une seule journée. Les assureurs-vie japonais avaient déjà réduit auparavant leurs couvertures en dollars, de ~60 % à 40 %, parce que les coûts de couverture devenaient trop élevés.
La dernière fois que les trois banques centrales ont relevé leurs taux en synchronisation ? 2006. Juste avant 2008.
Ce n’est pas une prédiction — les bilans sont beaucoup plus importants aujourd’hui, et la Fed/la BCE/la BOJ disposent de lignes d’échange de dollars permanentes, conçues précisément pour empêcher les marchés de financement de se gripper.
Mais voici la vraie question : que se passe-t-il si l’inflation reste suffisamment élevée pour que les trois continuent de relever — au moment même où le Japon cesse d’être la source d’effet de levier la plus bon marché au monde ? 🤔
#Macro #FederalReserve #BankOfJapan
$NVDA
$MU
$BTC
En 2022, quand la Fed et la BCE ont freiné des quatre fers, le Japon ne l’a pas fait. Les taux sont restés négatifs. Cela signifiait une chose : le yen bon marché était toujours là, alimentant des opérations de financement dans le monde entier.
Cette époque est révolue. 💴
🔹 Taux de la BOJ : désormais 1 % — le plus élevé depuis 1995
🔹 Achats d’obligations : réduits d’environ ¥200B à chaque trimestre
🔹 Bilan : ¥662T (mars) → ¥643T (août) — déjà en baisse
🔹 Taux de dépôt de la BCE : relevé à nouveau le 10 sept. → 2,50%
🔹 États-Unis : la Fed n’a pas encore bougé, mais les probabilités de hausse montent vite après que l’inflation de base d’août a atteint 2,4 %, avec une hausse de l’énergie de 16,3 % sur un an — le même choc énergétique qui a porté l’inflation de la zone euro à 3,3 %.
Voici la partie que la plupart des gens manquent : 👇
Le Japon n’est pas seulement une source de financement bon marché. C’est le plus grand détenteur étranger de bons du Trésor US — 1,116 T$ au 1er juin. Il n’a pas besoin de vendre une seule obligation pour faire bouger les taux mondiaux. Il lui suffit d’acheter moins. À mesure que les rendements des JGB augmentent, les assureurs et les fonds de pension japonais ont moins d’incitation à courir après le rendement à l’étranger — et cela, à lui seul, peut faire grimper les coûts d’emprunt partout.
Et ce n’est pas qu’une question de rendements. Quand le yen se renforce, il peut forcer des investisseurs à effet de levier qui ont emprunté en yens à se débarrasser d’autres actifs rapidement pour couvrir leurs positions.
Nous avons vu exactement cela en août 2024 — une hausse de la BOJ, et le Nikkei a chuté de 12,4 % en une seule journée. Les assureurs-vie japonais avaient déjà réduit auparavant leurs couvertures en dollars, de ~60 % à 40 %, parce que les coûts de couverture devenaient trop élevés.
La dernière fois que les trois banques centrales ont relevé leurs taux en synchronisation ? 2006. Juste avant 2008.
Ce n’est pas une prédiction — les bilans sont beaucoup plus importants aujourd’hui, et la Fed/la BCE/la BOJ disposent de lignes d’échange de dollars permanentes, conçues précisément pour empêcher les marchés de financement de se gripper.
Mais voici la vraie question : que se passe-t-il si l’inflation reste suffisamment élevée pour que les trois continuent de relever — au moment même où le Japon cesse d’être la source d’effet de levier la plus bon marché au monde ? 🤔
#Macro #FederalReserve #BankOfJapan
$NVDA
$MU
$BTC