
Analyse de Ripple et XRP : pourquoi la croissance fondamentale de l’infrastructure ne fait pas monter le prix du token
Malgré l’expansion agressive de l’écosystème Ripple au cours des dernières années — de l’acquisition de la plateforme de trésorerie pour 1 milliard de dollars et de l’obtention de la licence réglementaire MiCA au lancement du stablecoin RLUSD au Japon et à l’intégration de Ripple Prime avec les contrats à terme de Coinbase — le prix de XRP affiche une dynamique négative. Depuis le début de 2025, l’actif a perdu plus de 25 % de sa valeur : en août, il est brièvement descendu sous le seuil psychologique des 1 $.
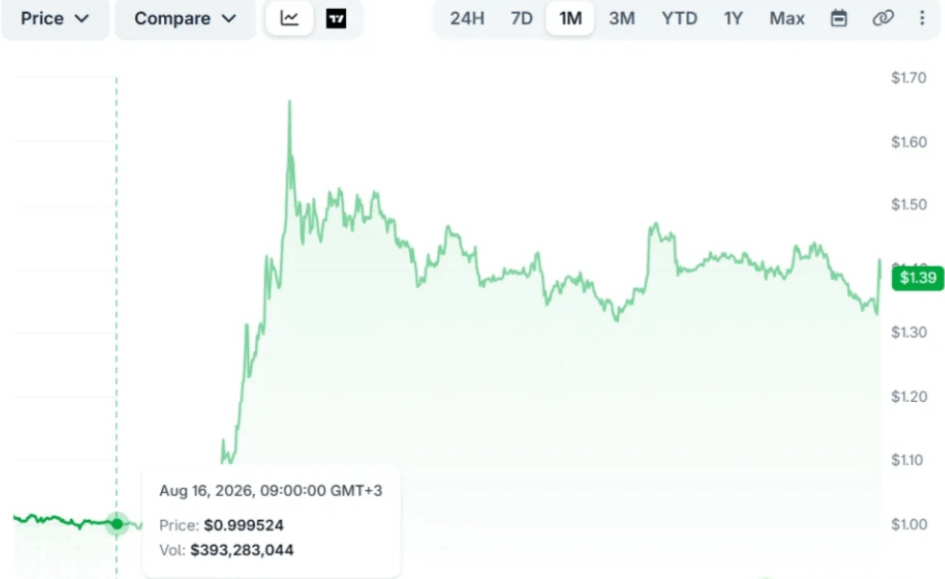
Un désaccord clé apparaît : pourquoi le développement institutionnel de Ripple en tant qu’entreprise ne se traduit-il pas par la croissance de la capitalisation de XRP ?
1. Où vont l’argent : la transformation de Ripple d’« une plateforme de paiements » vers une véritable banque B2B
Le business de Ripple cesse d’être uniquement lié aux transferts transfrontaliers ODL (On-Demand Liquidity). Aujourd’hui, la société construit une boucle fermée pour les clients institutionnels :
* Services de trésorerie et Liquidity Hub : L’achat d’une plateforme de trésorerie pour 1 Md$ a permis à Ripple d’entrer dans le segment de la gestion d’actifs liquides pour les entreprises Web2 et les institutions fintech.
* RLUSD comme alternative à XRP pour les transactions : le lancement de son propre stablecoin (RLUSD) au Japon et dans d’autres régions clés résout le problème de la volatilité pour les entreprises traditionnelles.
* Solutions de custody et services Prime : l’entrée de Ripple Prime sur le marché des futures sur Coinbase crée une infrastructure pour les grands courtiers et les hedge funds.
2. Les institutionnels sur XRPL : croissance de l’activité sans besoin de XRP
Le réseau XRP Ledger (XRPL) attire de plus en plus d’acteurs de la finance traditionnelle, mais l’architecture des mises à jour réduit la demande directe pour le token lui-même :
* Stablescoins au lieu de XRP : Les clients institutionnels préfèrent utiliser RLUSD ou d’autres actifs adossés au fiduciaire au sein de XRPL pour les règlements, afin d’éviter les risques de change.
* Destruction minimale des frais : Les frais de transaction sur XRPL restent dérisoires. Même en cas de multiplication par plusieurs du nombre de transactions, la pression déflationniste sur le XRP liée à la combustion des frais est insignifiante.
3. Facteurs clés de risque et de pression sur le prix
* Ventes depuis des comptes escrow (Escrow Unlocks) : le déblocage continu de XRP depuis les comptes escrow de Ripple pour financer l’activité opérationnelle et les accords M&A crée une pression systématique des vendeurs sur le marché ouvert.
* Dilution de l’utilité (Utility Dilution) : Le succès du stablecoin RLUSD capte une partie des fonctionnalités qui étaient auparavant prévues pour XRP en tant que pont unique de liquidité.
* Environnement macroéconomique et liquidité : Le retrait général de liquidités des altcoins de premier échelon au profit du Bitcoin et d’instruments fiduciaires générateurs de rendement freine le capital spéculatif.
Ripple monétise avec succès son activité et se transforme en géant mondial de l’infrastructure pour les institutions. Cependant, le succès commercial de Ripple n’entraîne pas automatiquement la hausse du prix du token XRP.
Tant que XRP joue le rôle de « carburant » technologique du réseau à faible coût et sert de source de capital pour développer l’écosystème via la vente depuis des comptes escrow, sa valeur fondamentale reste sous pression des facteurs côté offre (supply-side). Pour un retournement durable de la tendance, de nouveaux mécanismes de staking/yielding ou une intégration forcée du token comme réserve obligatoire pour les institutions financières sont nécessaires.