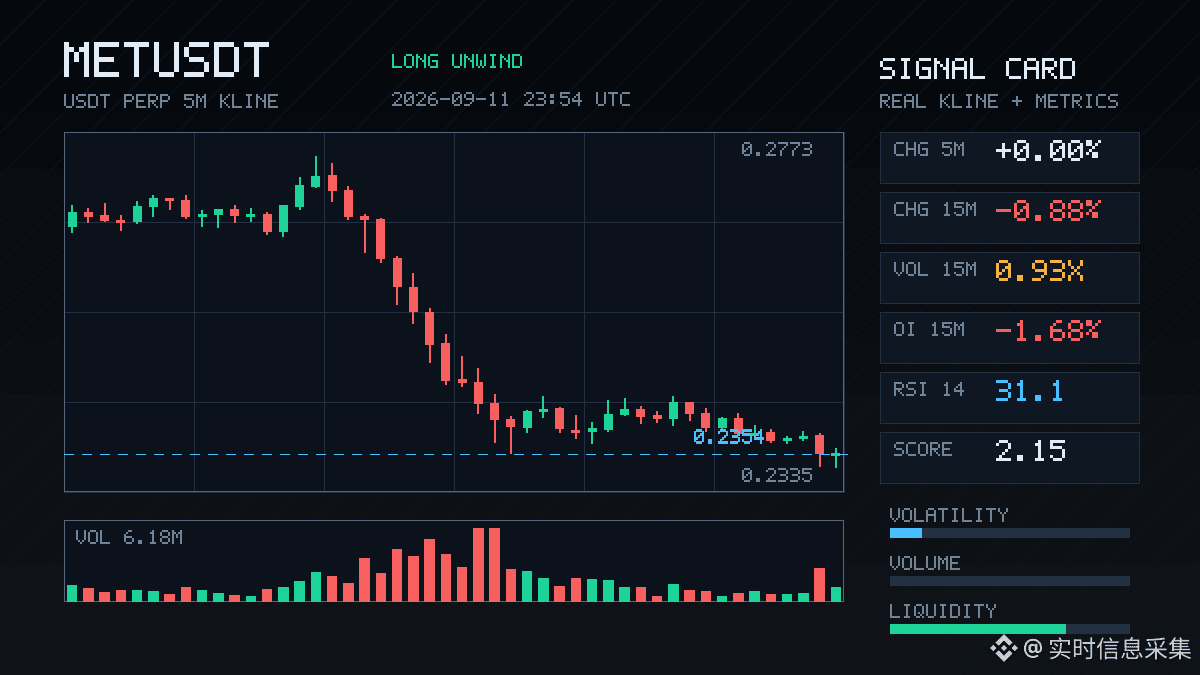
$MET Cette baisse sur 15 m n’est pas si violente, -0,88 %, mais du côté des contrats, les mouvements sont beaucoup plus importants. L’OI 1 h a chuté directement de 4,62 %, ce qui représente une contraction nominale de plus de 420 000 U. Le 15 m aussi est en baisse, -1,68 %. Le prix baisse + l’OI baisse : configuration typique où les longs se retirent, via stop-loss ou en réduisant activement la position. Ce n’est pas un nouveau short qui s’est mis à frapper le marché.
Le taux de financement reste en niveau élevé récemment, ce qui devient intéressant : si les frais sont chers et que les longs ne tiennent pas, une simple baisse peut facilement déclencher une réduction de l’effet de levier. Les transactions actives sont en dessous d’environ -4 % : ratio achats/ventes de 0,92, avec des ordres vendeurs légèrement plus forts, sans toutefois atteindre un niveau de panique. Le volume est à 0,93x, donc dans la norme ; la volatilité Z n’est que de 0,52.
Le percentile anormal du pool global est de 81,3 %, rang #20, variation nominale #29. Ce n’est pas le cas le plus “voyant”, mais en combinaison avec un financement en zone haute, la sur-exposition côté longs doit effectivement se libérer. Montant échangé sur 24 h : 156 M. La liquidité est encore là, donc pas trop d’inquiétude à avoir sur la profondeur.
Avec ce type de structure, je n’ai généralement pas envie de m’y engager tout de suite. J’attends que l’OI se stabilise et que le taux de financement redescende. Le processus de désendettement des longs ne s’arrête pas forcément dès la première “aiguille”.
Le taux de financement reste en niveau élevé récemment, ce qui devient intéressant : si les frais sont chers et que les longs ne tiennent pas, une simple baisse peut facilement déclencher une réduction de l’effet de levier. Les transactions actives sont en dessous d’environ -4 % : ratio achats/ventes de 0,92, avec des ordres vendeurs légèrement plus forts, sans toutefois atteindre un niveau de panique. Le volume est à 0,93x, donc dans la norme ; la volatilité Z n’est que de 0,52.
Le percentile anormal du pool global est de 81,3 %, rang #20, variation nominale #29. Ce n’est pas le cas le plus “voyant”, mais en combinaison avec un financement en zone haute, la sur-exposition côté longs doit effectivement se libérer. Montant échangé sur 24 h : 156 M. La liquidité est encore là, donc pas trop d’inquiétude à avoir sur la profondeur.
Avec ce type de structure, je n’ai généralement pas envie de m’y engager tout de suite. J’attends que l’OI se stabilise et que le taux de financement redescende. Le processus de désendettement des longs ne s’arrête pas forcément dès la première “aiguille”.