
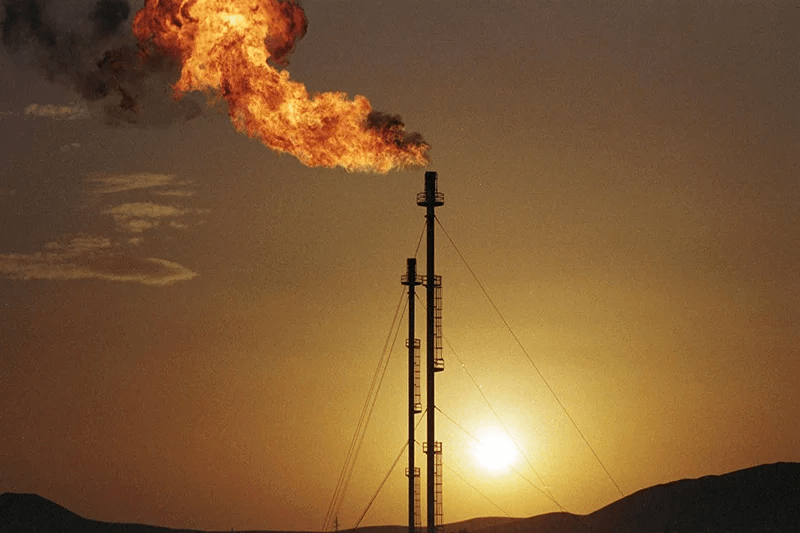
Les prix de gros du gaz naturel en Europe et au Royaume-Uni ont baissé vendredi, mettant fin à une forte hausse sur plusieurs jours après la prise de bénéfices par les acteurs du marché. Néanmoins, le marché a clôturé une cinquième semaine consécutive dans le vert : l’extension du conflit militaire au Moyen-Orient crée une menace pour les livraisons de gaz d’hiver.
Le contrat néerlandais de référence à échéance proche a reculé de 2,5 % — à environ 77,60 euros le mégawattheure (MWh). Le repli est survenu après une série de cinq jours de hausse au cours de laquelle le contrat a atteint 79,64 euros — son plus haut niveau depuis 2023.
Au terme de la semaine, le contrat de référence néerlandais a progressé de 12,1 %, enregistrant une cinquième semaine de hausse consécutive.
Au Royaume-Uni, le contrat de gros équivalent sur le NBP a baissé de 1,5 % — à 195,00 pence par therm, après avoir atteint plus tôt des plus hauts pluriannuels proches du seuil de 198 pence. Au terme de la semaine, l’indice de référence britannique a progressé de 12,6 %, enregistrant également une cinquième semaine de hausse consécutive.
Le détroit d’Ormuz et l’activité des Houthis accentuent les inquiétudes concernant les livraisons
Malgré une prise de bénéfices modeste vendredi, les cotations de gros du gaz sont toujours soutenues par une prime de risque géopolitique significative, liée à l’extension des opérations militaires dans les principaux couloirs maritimes du Moyen-Orient.
Les affrontements militaires entre les forces américaines et l’Iran ont considérablement limité la circulation des pétroliers à travers le détroit d’Ormuz — un nœud stratégique par lequel transite environ 20 % des livraisons mondiales de gaz naturel liquéfié (GNL), principalement en provenance du Qatar.
La crise de sécurité s’est aggravée au cours de la semaine écoulée après des affrontements directs : les frappes américaines contre des pétroliers iraniens et la frappe de missiles de l’Iran contre une base américaine en Jordanie. Un surcroît d’inquiétude a été suscité par la prise du port de Mocha (Yémen) par des combattants houthistes liés à l’Iran, ce qui a étendu les risques maritimes à l’ensemble de la mer Rouge.
Dans un contexte de maintien durable des prix du pétrole au-dessus de 108 $ le baril, la menace de restrictions prolongées à la navigation dans le Golfe persique a contraint les consommateurs européens à concurrencer vivement les importateurs asiatiques pour obtenir des lots alternatifs de GNL en provenance du bassin Atlantique.
Le faible niveau des réserves de gaz en Europe accroît les risques pour l’hiver
Selon Gas Infrastructure Europe, les stockages souterrains de gaz sont remplis à environ 67 %, soit en dessous de la moyenne saisonnière observée sur les cinq dernières années.
Le remplissage des stockages en août et au début de septembre a été fortement entravé par la combinaison de plusieurs facteurs : de fortes vagues de chaleur estivales, des travaux de maintenance prévus sur les pipelines norvégiens, ainsi que la structure des prix à terme (backwardation), dans laquelle l’injection de gaz dans les stockages s’avérait peu rentable à court terme.
La hausse prolongée des prix du gaz en Europe sur plusieurs semaines est l’un des facteurs clés ayant influencé la décision de la Banque centrale européenne sur la politique monétaire jeudi.
La BCE a relevé son taux de dépôt de 25 points de base — à 2,50 %, procédant à une deuxième hausse de taux cette année. Le régulateur a invoqué des risques inflationnistes élevés liés aux coûts, dus à la hausse des prix de l’énergie.