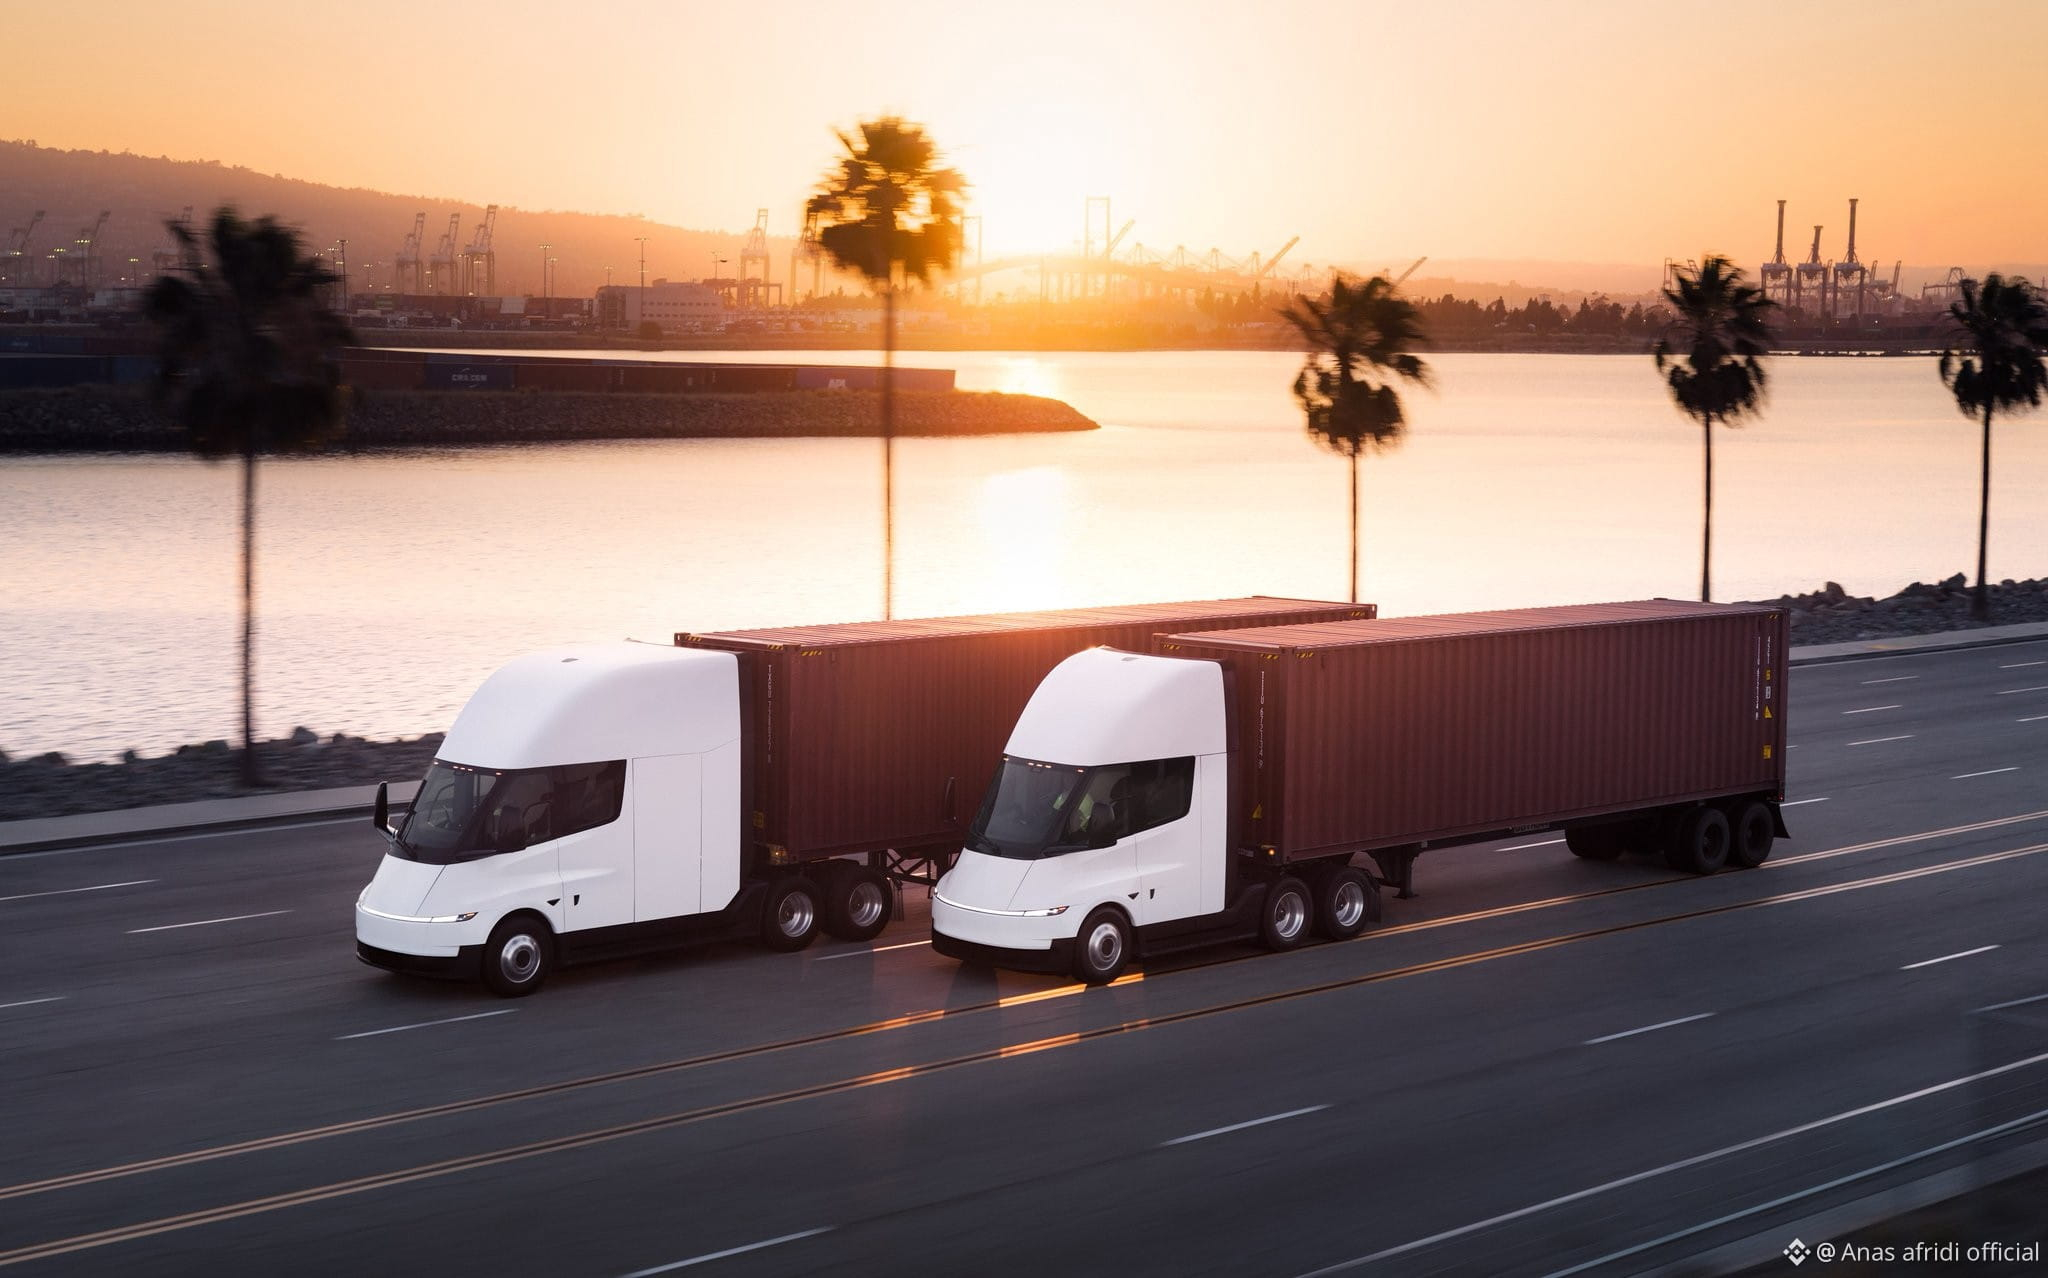
Morgan Stanley dans une nouvelle note de $TSLA sur le Tesla Semi :
"Tesla peut générer ≈12–18k par mois grâce à son logiciel de camionnage autonome (frais d’abonnement de 0,85–1 $ par mile x 18 000 miles parcourus par mois). Cela se compare à ≈100 $/mois pour le FSD sur les véhicules grand public aujourd’hui.
Si Tesla atteint 82k Semis sur la route d’ici 2040 (13,5 % de part du marché adressable autonome), cela représenterait 17 Md $ de revenus logiciels et ≈7,5 Md $ d’EBIT incrémental (10 % de hausse par rapport à notre scénario de base) – à noter que cela n’inclut pas la vente initiale du véhicule ni les revenus incrémentaires pour Tesla liés à la recharge. Rappelons que Tesla avait initialement indiqué un objectif de production de 50 000 camions Semi par an ; ainsi, supposer que 80k seront déployés au total sur les ≈15 prochaines années constitue, selon nous, un point de départ conservateur.
Similaire aux véhicules passagers, nous nous attendons à des objections à l’approche passive optique de l’autonomie de Tesla (sans radar/LiDAR), notamment compte tenu des vitesses plus élevées et du poids plus important du Semi par rapport aux applications à des véhicules légers du FSD. De plus, il pourrait y avoir un contrôle réglementaire plus strict du FSD sans capteurs autres que la caméra sur le Semi, ce qui pourrait peser sur la capacité de Tesla à déployer un Semi autonome non supervisé. Cependant, nous notons que ce scepticisme existe depuis des années et n’a pas empêché Tesla de déployer des opérations de Robotaxi, qui commencent à se développer plus rapidement. En outre, même les sceptiques de l’approche « caméra uniquement » reconnaissent que des caméras à haute résolution et des algorithmes d’IA s’améliorent rapidement. Ainsi, si Tesla met un Semi sur la route qui fonctionne bien, nous doutons que le marché analyse excessivement la pile technologique qui le rend possible."$TSLA
"Tesla peut générer ≈12–18k par mois grâce à son logiciel de camionnage autonome (frais d’abonnement de 0,85–1 $ par mile x 18 000 miles parcourus par mois). Cela se compare à ≈100 $/mois pour le FSD sur les véhicules grand public aujourd’hui.
Si Tesla atteint 82k Semis sur la route d’ici 2040 (13,5 % de part du marché adressable autonome), cela représenterait 17 Md $ de revenus logiciels et ≈7,5 Md $ d’EBIT incrémental (10 % de hausse par rapport à notre scénario de base) – à noter que cela n’inclut pas la vente initiale du véhicule ni les revenus incrémentaires pour Tesla liés à la recharge. Rappelons que Tesla avait initialement indiqué un objectif de production de 50 000 camions Semi par an ; ainsi, supposer que 80k seront déployés au total sur les ≈15 prochaines années constitue, selon nous, un point de départ conservateur.
Similaire aux véhicules passagers, nous nous attendons à des objections à l’approche passive optique de l’autonomie de Tesla (sans radar/LiDAR), notamment compte tenu des vitesses plus élevées et du poids plus important du Semi par rapport aux applications à des véhicules légers du FSD. De plus, il pourrait y avoir un contrôle réglementaire plus strict du FSD sans capteurs autres que la caméra sur le Semi, ce qui pourrait peser sur la capacité de Tesla à déployer un Semi autonome non supervisé. Cependant, nous notons que ce scepticisme existe depuis des années et n’a pas empêché Tesla de déployer des opérations de Robotaxi, qui commencent à se développer plus rapidement. En outre, même les sceptiques de l’approche « caméra uniquement » reconnaissent que des caméras à haute résolution et des algorithmes d’IA s’améliorent rapidement. Ainsi, si Tesla met un Semi sur la route qui fonctionne bien, nous doutons que le marché analyse excessivement la pile technologique qui le rend possible."$TSLA