


L’IPC core dépasse encore les attentes : la Réserve fédérale est “coincée au mur”, et une nouvelle hausse des taux n’est peut-être pas un déluge
Après le rapport sur l’emploi non agricole, l’IPC d’août a aussi dépassé les attentes. Cette fois, le dépassement ne concerne pas l’IPC global, mais l’IPC “hors volatilité” (dit core) : l’IPC core en variation mensuelle progresse de 0,3%, au-dessus des 0,2% attendus; l’IPC core en glissement annuel s’établit à 2,45%, contre 2,48% le mois précédent, soit pratiquement stable. La hausse de l’IPC global avait déjà été largement anticipée et correspond aussi aux attentes du marché.
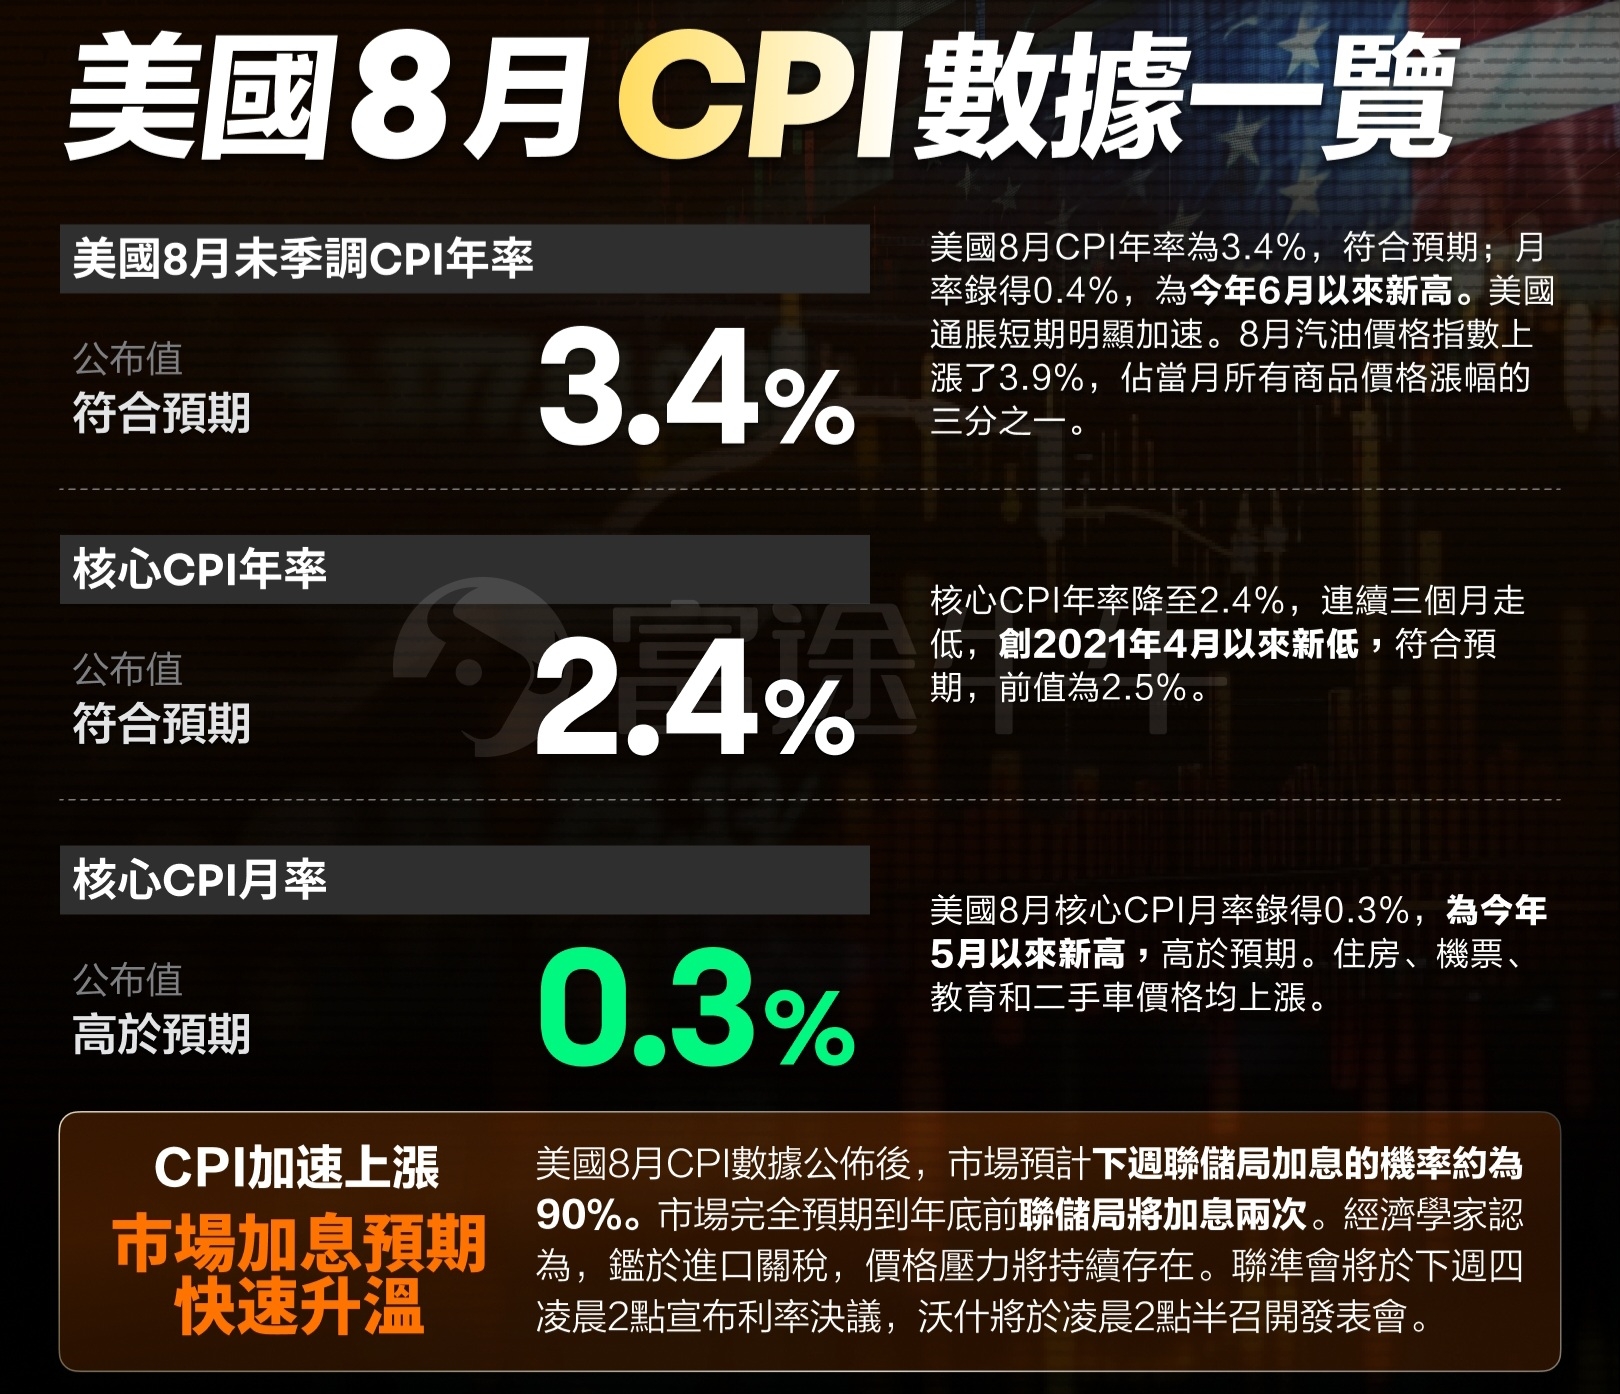
En détail, le cœur de l’indice progresse surtout en raison des hôtels et des billets d’avion; pour les autres produits et services “de base”, les prix restent relativement modérés, tandis que le loyer de l’immobilier n’augmente que de moins de 0,2% en variation mensuelle. Cela pourrait expliquer pourquoi, après la publication des données, l’or baisse puis remonte, et les taux des bons du Trésor d’abord montent puis redescendent, une réaction “étrange” — comme si les données étaient en dessous des attentes. Le marché pourrait penser que cette hausse, due aux déplacements et aux vacances, n’est pas durable.
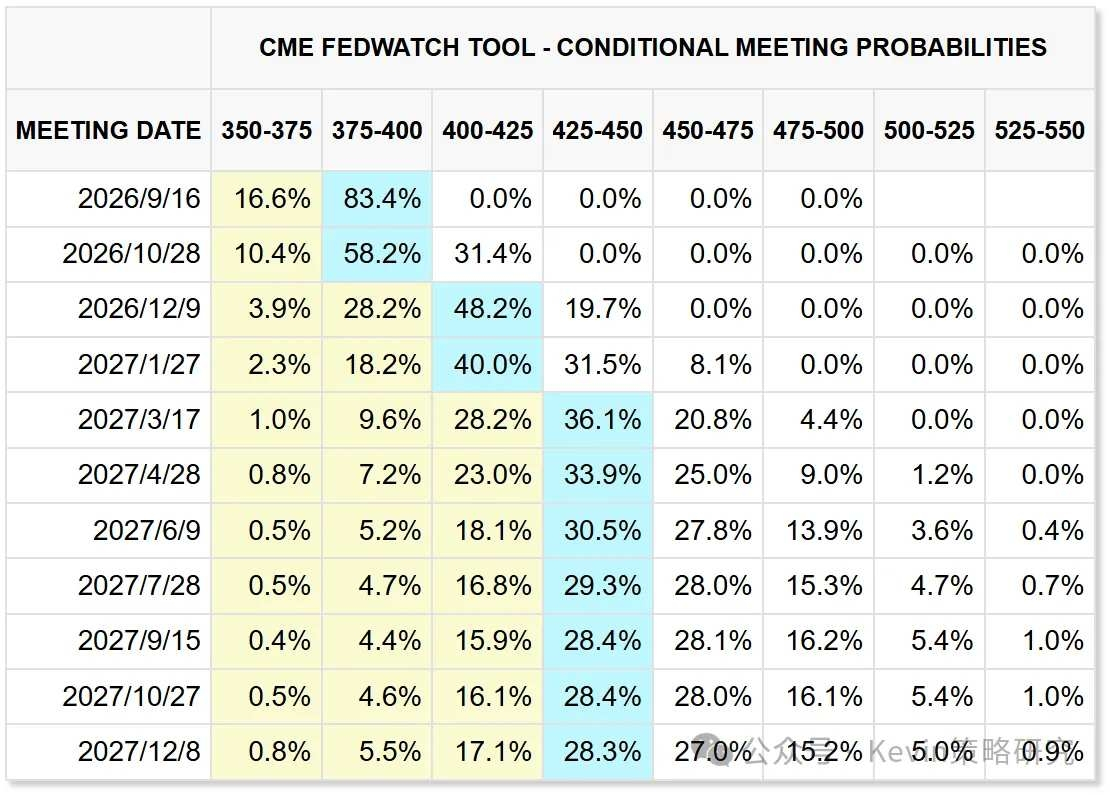
Mais quoi qu’il en soit, il s’agit d’un « niveau au-delà des attentes ». Ainsi, les anticipations d’une hausse des taux en septembre atteignent déjà 83 %. Il est aussi possible que le marché considère que la hausse des taux est de toute façon « actée », et qu’il commence donc à négocier en anticipant l’exécution des mauvaises nouvelles. Si c’est le cas, c’est effectivement un peu en avance.
La situation de la Réserve fédérale : peu d’options, et sa crédibilité est mise à l’épreuve.
Quoi qu’il en soit des paris du marché en avance, les options de la Réserve fédérale sont limitées. La croissance en rythme trimestriel (contre l’attendu) dépasse les prévisions de façon significative ; même les responsables plus « colombes » ont du mal à trouver une excuse pour ne pas agir et rester sans changement à la réunion de la semaine prochaine.
Ces derniers temps, la Réserve fédérale est effectivement « défavorisée par les circonstances ». Depuis que la réunion du FOMC fin juillet, avec l’intervention de Waller, a perturbé les anticipations du marché, la confiance a commencé à vaciller : les rendements des bons du Trésor se sont envolés, déclenchant une agitation, puis cela a contraint Waller à prendre des engagements « hawkish » à Jackson Hole. Immédiatement après, le rapport sur l’emploi non agricole (non-farm), l’indice PPI et l’IPC ont tous dépassé les attentes, jusqu’à ce qu’on en arrive à « pousser la Fed dans ses retranchements » pour qu’elle réalise ses déclarations hawkish.
Nous avons déjà mentionné, dès après les propos de Jackson Hole, ce que signifiait le virage de Waller vers une posture plus ferme (hawks). Et nous avions indiqué qu’en termes de préservation de la crédibilité de la Réserve fédérale, le mieux consiste à augmenter les taux, à moins que les données à venir ne soient extrêmement « favorables ». Or, ce n’est pas le cas : les données ne vont pas dans ce sens. Donc, si la semaine prochaine la Fed « force » et reste « immobile » malgré tout, comment le marché interprétera-t-il ces déclarations hawkish antérieures ? Cela risque de provoquer une crise de confiance encore plus grande et un désordre incontrôlé des rendements des bons du Trésor.
À l’inverse, les données fournissent maintenant une « raison suffisante d’agir », et une seule hausse des taux ne causera pas de choc majeur sur l’économie et les marchés : c’est déjà largement anticipé. De plus, les prix du pétrole et les tarifs des billets d’avion/hôtels qui ont alimenté l’accélération de l’inflation semblent aussi ne pas avoir une persistance particulièrement forte.
Au lieu de cela, cela permet plutôt de stabiliser la confiance, de faire refluer d’abord la prime de terme des bons du Trésor américain, puis même de ramener l’ensemble des rendements des bons du Trésor à leur sommet en baisse. Une hausse ou une baisse à très court terme, tout cela est déjà intégré à l’avance : c’est « à contre-courant ». En 2024 et en 2025, les baisses de taux ont aussi procédé de la sorte ; le cycle de hausses de 1997 aussi.
L’erreur du marché : une hausse des taux n’est pas forcément une mauvaise chose ; ne pas relever les taux n’est pas forcément une bonne chose non plus.
Le marché évite souvent, en amont, de procéder à des hausses de taux par crainte de leurs répercussions ; il ne s’y prépare pas. Mais lorsque le risque de hausse des taux devient inévitable, il s’inquiète alors excessivement de l’impact après la hausse, ce qui n’est pas nécessaire.
La différence avec les idées du marché tient à ceci : nous ne pensons pas que la hausse des taux soit une catastrophe apocalyptique ; elle n’est pas forcément mauvaise, sauf s’il s’agit de hausses en chaîne. À l’inverse, ne pas relever les taux n’est pas forcément une bonne chose non plus.
On ne dit pas que cela ne causera aucun trouble, mais des hausses temporaires de taux correspondent surtout à un rattrapage anticipé. Si cela provoque des perturbations, cela pourrait même créer de meilleurs points d’achat ; en revanche, si l’on choisit de ne pas augmenter de force pour stimuler à court terme, cela pourrait au contraire engendrer davantage de problèmes à l’avenir.