


Le jeton HIMS est conçu pour suivre des actions de la société de télésanté Hims & Hers, qui sont cotées à la New York Stock Exchange (NYSE). Sur la chaîne Robinhood, les traders peuvent acheter et vendre l’action tokenisée aux côtés d’autres actifs crypto comme les memecoins.
Et c’est ce qui s’est passé avec BONER.
La memecoin délibérément ridicule a été associée à HIMS dans un pool de liquidité, où les traders pouvaient échanger entre les deux jetons.
À un moment donné, le pool contenait 31 198 jetons HIMS, soit plus de la moitié des 58 714 actions HIMS tokenisées en circulation. Ce déséquilibre a brièvement fait monter le jeton HIMS sur Robinhood jusqu’à 132,64 $, plus de quatre fois le prix de clôture de 28,84 $ des vraies actions HIMS à la NYSE.
C’est un aperçu bizarre de ce qui peut se produire lorsque des actifs du monde réel sont mis sur la blockchain et rendus utilisables sur les marchés crypto. Comme l’explique Thomas Probst, analyste de recherche chez Kaiko, au Magazine :
« Une action cotée devient effectivement un actif DeFi composable à une échelle sans précédent, de la même façon que l’Ether l’a fait. »
Mais pourquoi quelqu’un voudrait-il, de toute façon, échanger un memecoin contre une action de santé tokenisée ? Et que se passe-t-il quand les marchés onchain rendent possibles encore davantage d’appariements bizarres ?
La finance onchain, c’est pour les « fous »
Remettez-vous en tête l’été 2020, quand les pionniers de la DeFi s’activaient à chercher du rendement, à déconstruire la finance historique et à essayer de ne pas se faire arnaquer en cours de route. Comme le dit Mike Dudas, cofondateur de 6th Man Ventures :
« La finance onchain, c’est pour les fous, les marginaux, les rebelles, les fauteurs de troubles, les chevilles rondes dans les trous carrés. »
Robinhood Chain semble être la prochaine itération de ce phénomène, en trouvant de nouvelles utilisations pour des actions tokenisées que personne n’avait même envisagées jusqu’à présent. En moins de trois mois après son lancement, les traders sur Robinhood ont créé des paires crypto-natives assez folles comme BONER/HIMS, AI/NVIDIA et SPACEHOOD/SPCX.
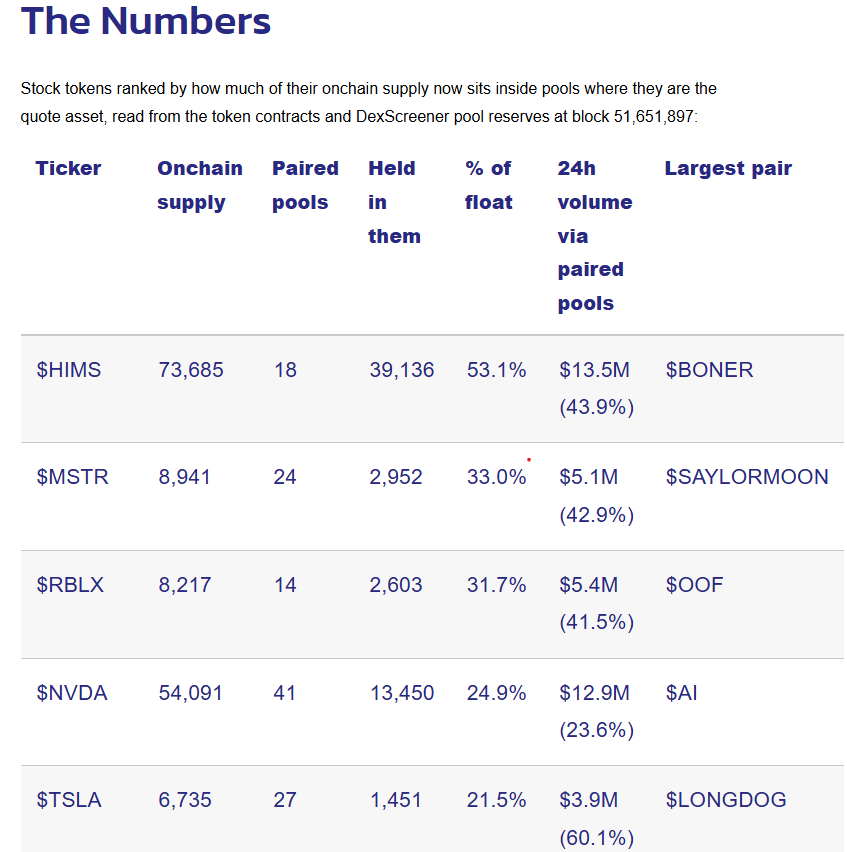
Paires d’actions où l’action est l’actif coté (quote). Source : DeFi Prime
L’idée de base est simple : au lieu d’acheter et de conserver une action tokenisée toute seule, les utilisateurs peuvent la déposer dans un pool de liquidité décentralisé avec à peu près n’importe quel autre token, et les traders peuvent échanger entre les deux, créant ainsi un marché autour de la paire.
Un des tremplins à l’origine de cette tendance, LONG, affirme que ses marchés appariés à une action ont généré plus de 425 millions de dollars de volume d’échanges sur une période de 24 heures le 2 septembre, avec près de 12 millions de dollars immobilisés en liquidité liée aux tokens d’actions.
Sergej Kunz, cofondateur de l’agrégateur DeFi 1inch, raconte au Magazine :
« L’opportunité que représentent les actions tokenisées est bien plus vaste que les actifs qui apparaissent sur la blockchain. [...] Il ne s’agit pas seulement de changer de lieu. Il s’agit de créer un actif qui peut s’intégrer à un système financier ouvert. »
Angelo Aspris, universitaire en finance à l’université de Sydney, note que cela crée un éventail de nouvelles opportunités.
« Une fois l’exposition au capital programmable, elle peut être utilisée comme actif coté, collatéral, inventaire finançable ou marge pour des dérivés. »
Autrement dit, une fois qu’une action devient un token, elle n’a pas besoin de rester seulement une action ; elle peut devenir l’un des éléments constitutifs de tout nouveaux marchés DeFi.
Alors, s’agit-il vraiment d’un nouveau marché ?
En regardant de plus près, il n’y a rien de particulièrement révolutionnaire dans la plomberie. Les marchés sont construits avec des teneurs de marché automatisés (AMM), un type de mécanisme de DEX qui utilise des pools de liquidité et des algorithmes pour fixer les prix, permettant aux traders d’échanger un token contre un autre sans carnet d’ordres traditionnel ni acheteur correspondant de l’autre côté.
Ce qui est nouveau, c’est ce que ces marchés peuvent contenir. Sur un marché boursier traditionnel, les actions s’échangent contre des devises ou d’autres instruments financiers conventionnels. Dans l’univers loufoque de la finance onchain, une action tokenisée peut devenir une moitié de marché avec presque n’importe quel autre actif, à condition qu’il dispose d’une liquidité suffisante.
Reid Noch, vice-président de la structure des marchés d’actions américains et du trading électronique chez TD Securities, affirme que les AMM restent « très novatrices » par rapport aux marchés traditionnels.
S’il trouve l’idée de faire d’une action une partie du “prix coté” et de la liquidité pour un autre marché « intéressante », il dit que ce cas d’usage pourrait rendre l’adoption par les institutions plus difficile à vendre. Il dit au Magazine :
« Tant qu’ils sont principalement utilisés pour générer de la liquidité dans les memecoins, il sera difficile pour des acteurs plus traditionnels de les prendre au sérieux. »
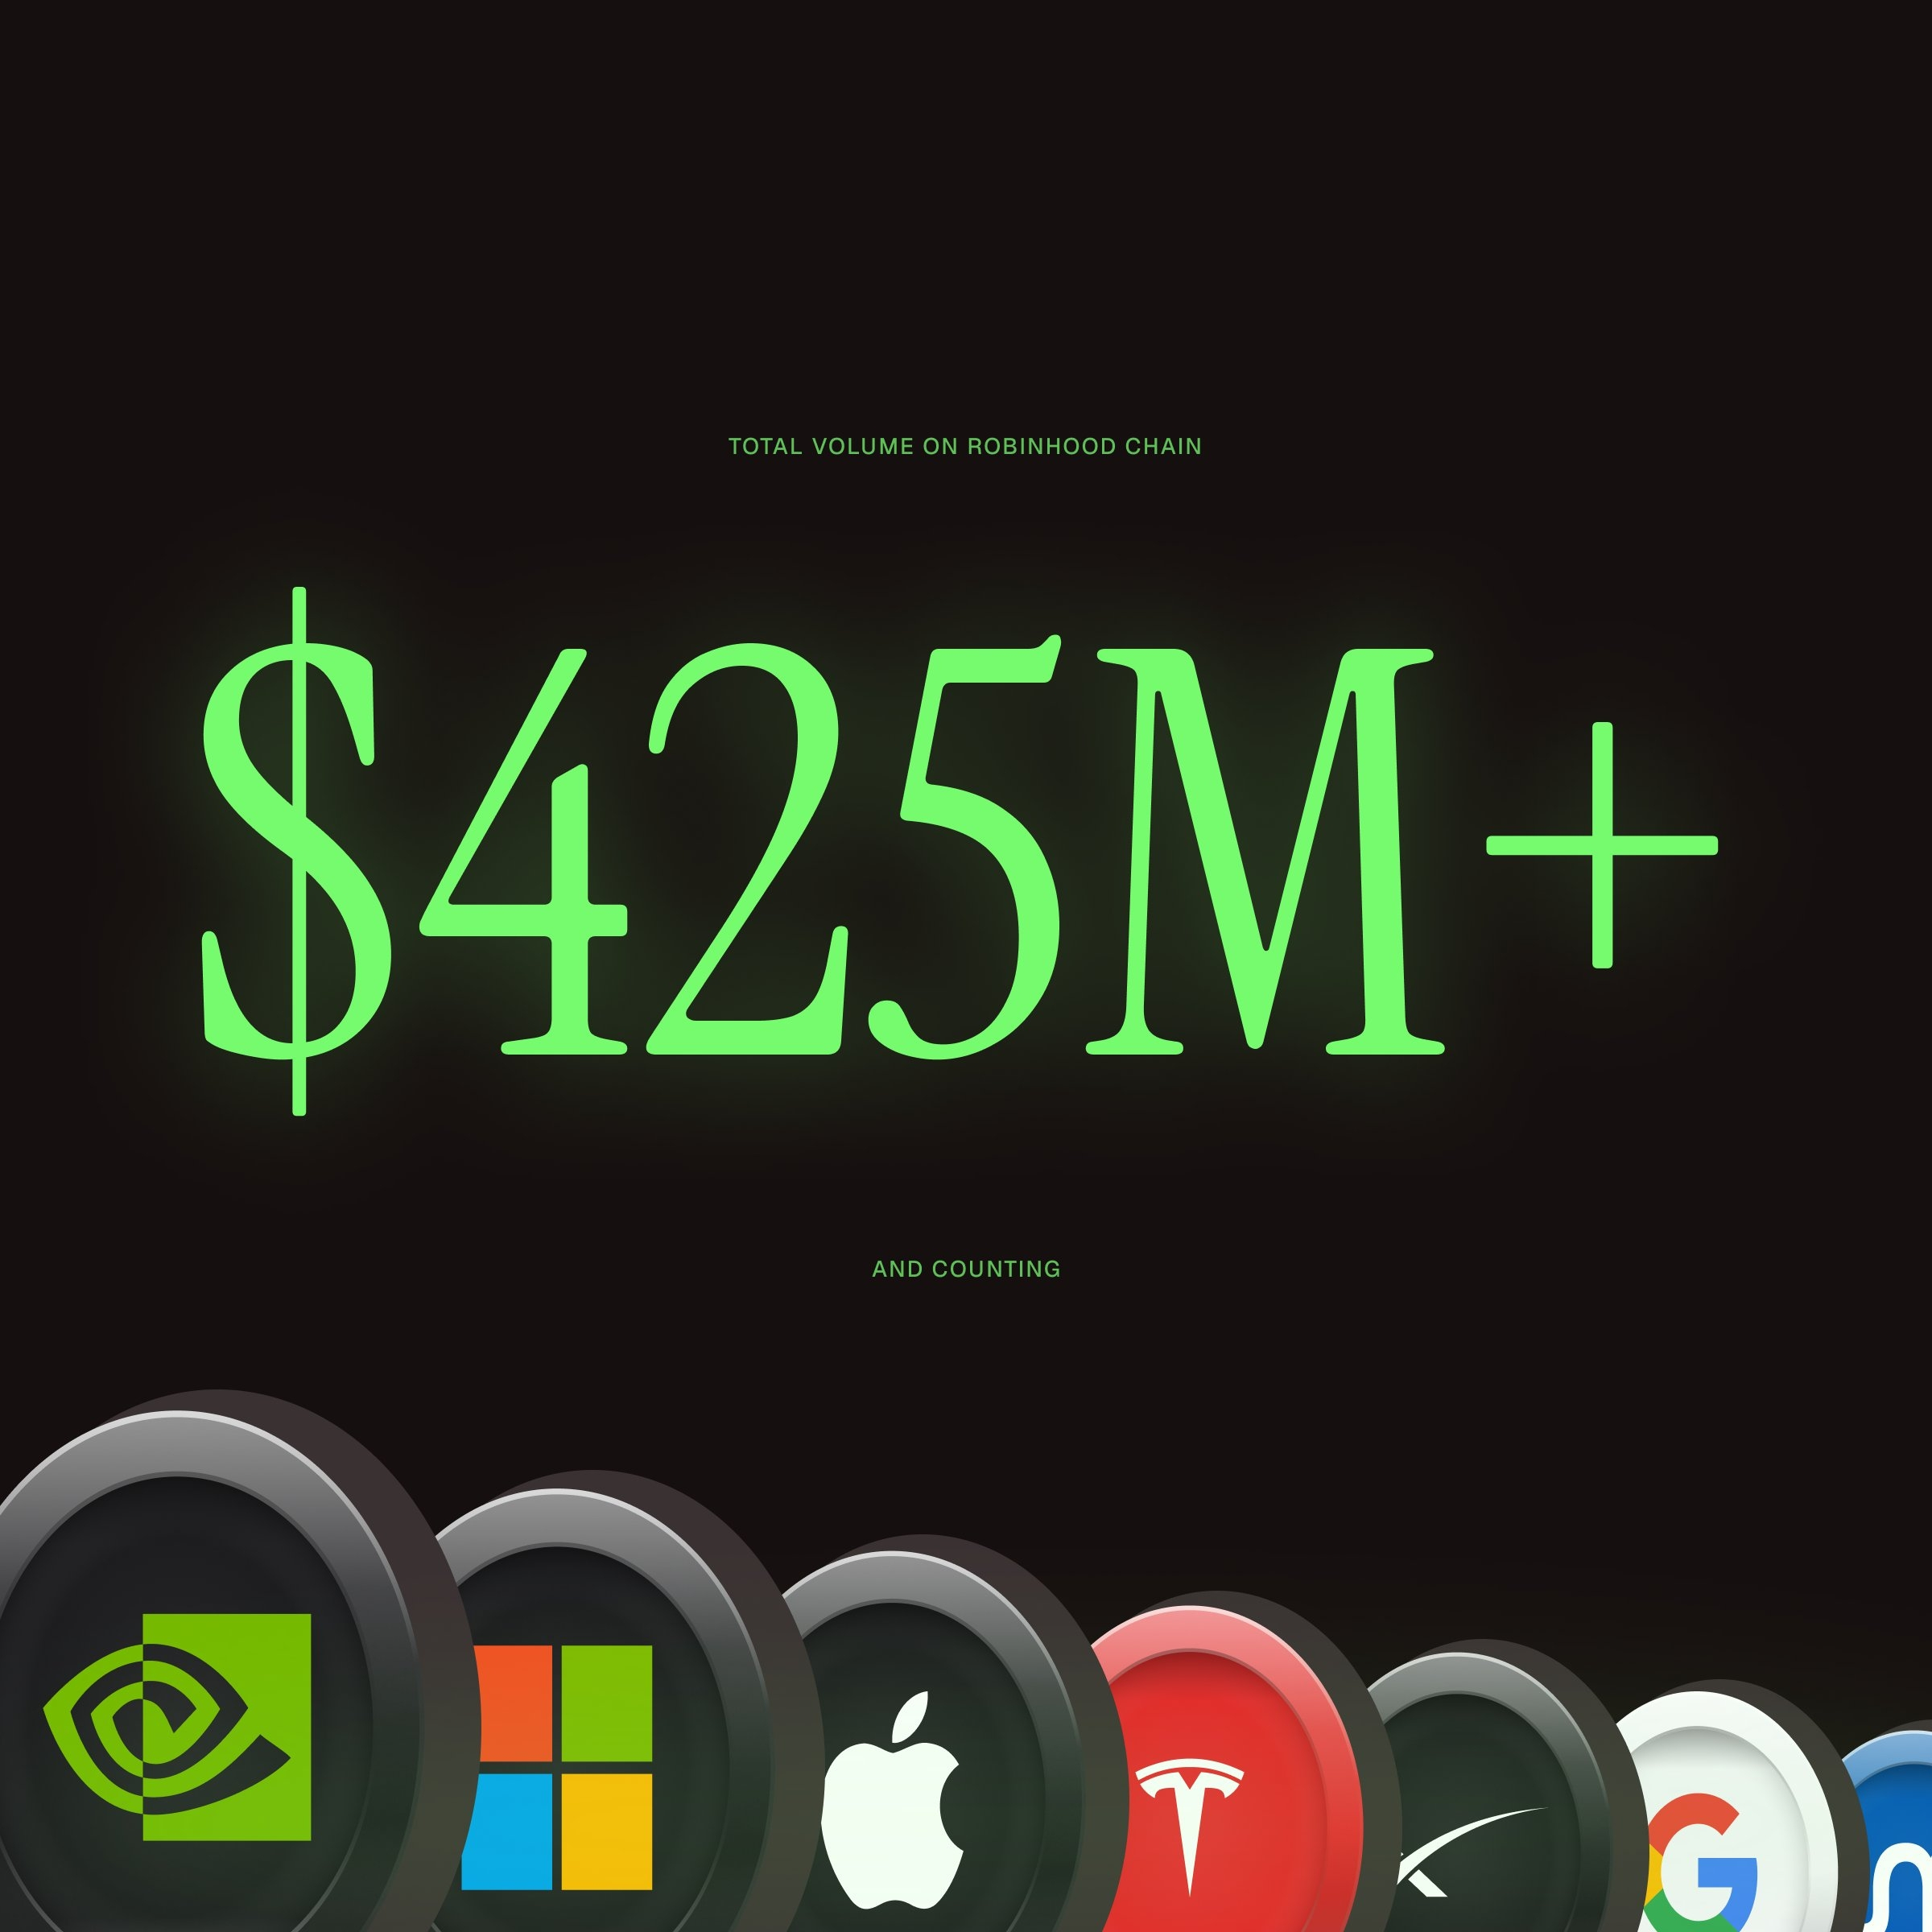
Les marchés appariés à une action ont généré plus de 425 millions de dollars d’échanges en 24 heures. Source : longdotxyz
Cela peut sembler une utilisation étrange pour un token d’action, mais du point de vue de la DeFi, il y a une logique. Les traders n’ont pas vraiment besoin d’une raison pour apparier deux actifs au-delà du fait qu’ils disposent d’un marché où échanger l’un contre l’autre.
Et l’expérience la plus importante consiste à savoir si les actions tokenisées peuvent devenir des briques financières réutilisables plutôt que de simples versions digitales d’actions traditionnelles.
Est-ce que ça fonctionne réellement ?
L’épisode BONER/HIMS montre que des appariements non conventionnels peuvent produire des résultats non conventionnels.
Aspris affirme que l’écart extrême entre le prix des HIMS tokenisées et celui de l’action sous-jacente est largement dû à des « réserves limitées » et à une « émission temporairement restreinte », en mettant en garde :
« Cela crée les conditions pour ces événements et augmente le potentiel d’exploitation stratégique ou de manipulation. »
Normalement, l’arbitrage ramènerait le prix de l’action tokenisée à celui de l’action réelle, mais ce lien peut se rompre lorsque la liquidité est faible ou lorsque le marché du monde réel est fermé, comme l’explique Probst :
« L’arbitrage repose ici sur un seul acteur plutôt que sur un mécanisme concurrentiel continu, comme on l’observe sur les marchés boursiers traditionnels. Ces pools peuvent donc produire des signaux de prix peu fiables, sans aucune transmission réelle vers le marché de référence. »
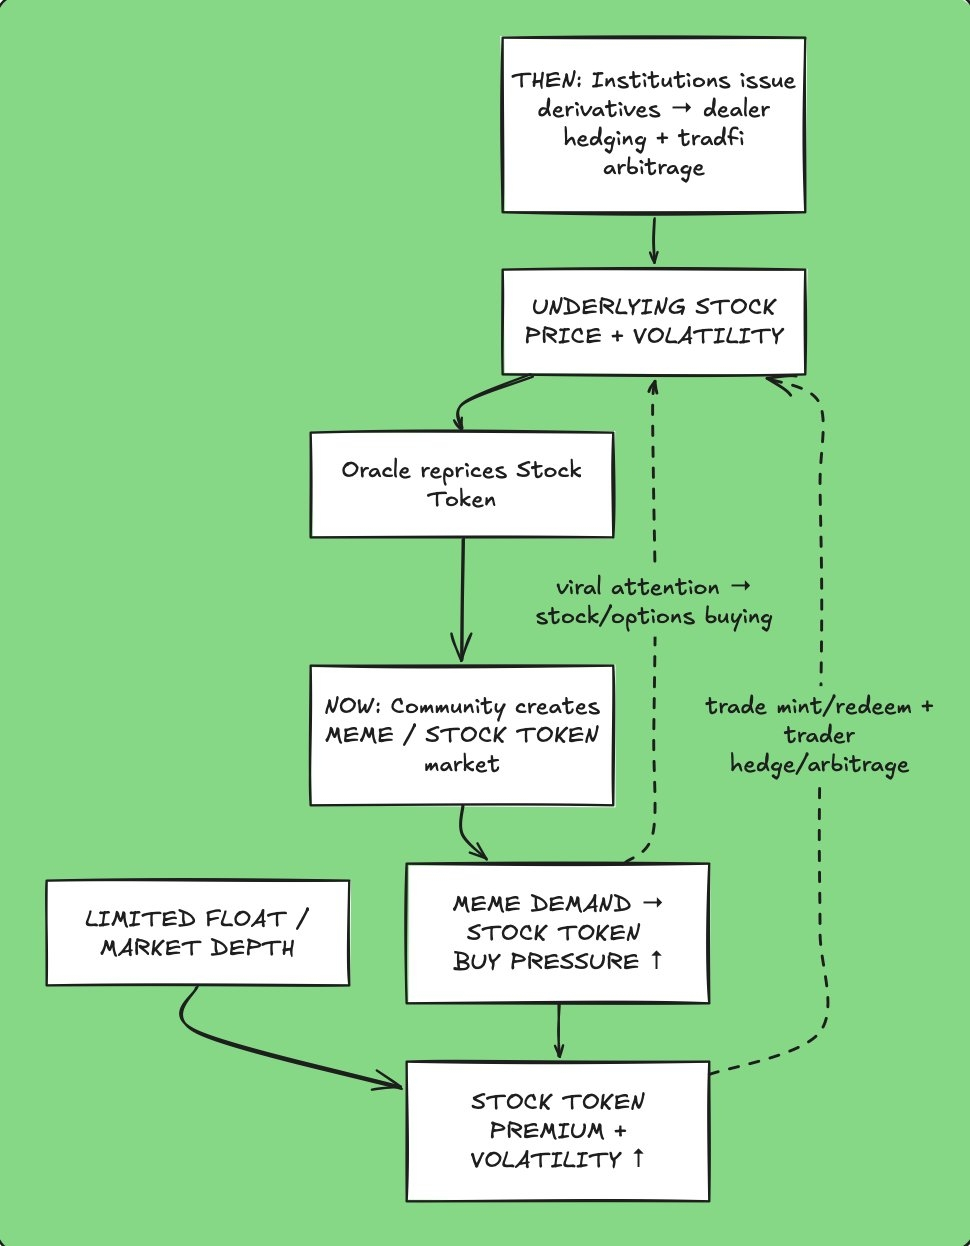
Les paires memecoin / token d’action fonctionnent à grande échelle. Source : @howdymary
Noch se montre lui aussi sceptique quant au fait que ces pools deviendront le principal lieu pour déterminer le prix des actions tokenisées :
« Je vois encore la découverte des prix se produire davantage sur les marchés traditionnels, et les AMM être utilisées [par] des arbitragistes pour maintenir le marché dans la bonne direction. [...] J’ai du mal à comprendre comment ces marchés pourront entraîner la découverte des prix étant donné leurs volumes faibles par rapport aux marchés traditionnels. »
Peut-être que la découverte des prix n’est pas le point central
Les pools memecoin / action peuvent peut-être s’échanger 24 heures sur 24, mais ces marchés sont immatures et isolés des marchés traditionnels…. pour l’instant.
Cela dit, elles génèrent déjà une vraie demande pour les actions tokenisées et testent comment ces actifs se comportent une fois branchés à la DeFi, explique Kunz.
« Les paires de memecoin ne sont peut-être pas le cas n°1 pour les actions tokenisées, mais elles constituent une autre source de demande, de volume et de liquidité pour ces actifs. »
Les memecoins ne sont peut-être que le début. Si les actions tokenisées deviennent des briques DeFi établies, il n’y a aucune raison évidente de les associer à d’autres actions ou à des cryptomonnaies. Pourquoi ne pas les utiliser contre des biens immobiliers tokenisés, des matières premières, des œuvres d’art, voire même des pets tokenisés ? (C’est une chose, regardez).
Bien sûr, cela ne signifie pas pour autant que ces marchés verront le jour, qu’ils seront populaires ou qu’ils auront un sens économique. Mais l’expérience BONER/HIMS montre qu’une fois que des actifs du monde réel deviennent composables sur la blockchain, des marchés peuvent émerger autour de toutes sortes de combinaisons que la TradFi n’aurait jamais osé imaginer. Aspris précise toutefois que nous sommes au tout début de cette expérience :
« L’expérience est utile et la direction est claire, mais qualifier les actions tokenisées de primitive DeFi “finale” serait en avance sur les faits. »
Magazine : Les rachats de tokens explosent. Mais est-ce une bonne chose pour les projets crypto ?