Je viens de tomber sur un superbe scénario d’arbitrage, et franchement il faut dire que ces grosses baleines sont vraiment impressionnantes.
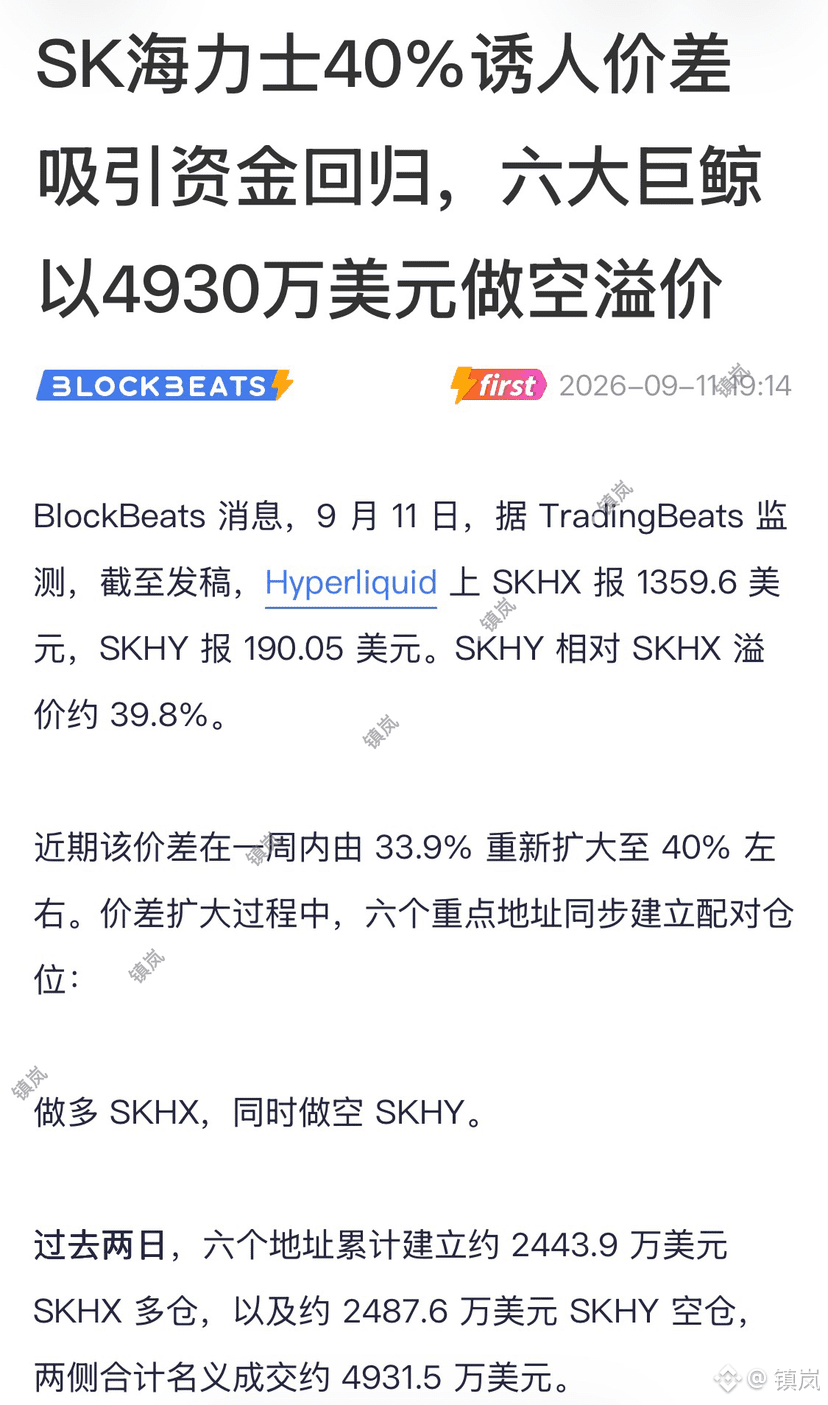
L’ADR américaine de SK Hynix (SK海力士) se négocie, à présent, à environ 40 % de plus que son équivalent côté coréen ! À ce niveau d’écart, qui pourrait ne pas se laisser tenter ? Alors, six grandes baleines se sont mises en mouvement : elles ont directement investi près de 49,3 millions de dollars, en se lançant dans un arbitrage “briques et mortier” : d’un côté, elles achètent le $SKHYNIX à meilleur prix ; de l’autre, elles vendent à découvert le $SKHY , qui intègre une prime. L’idée, c’est de parier que cet écart complètement absurde va tôt ou tard revenir à la normale.
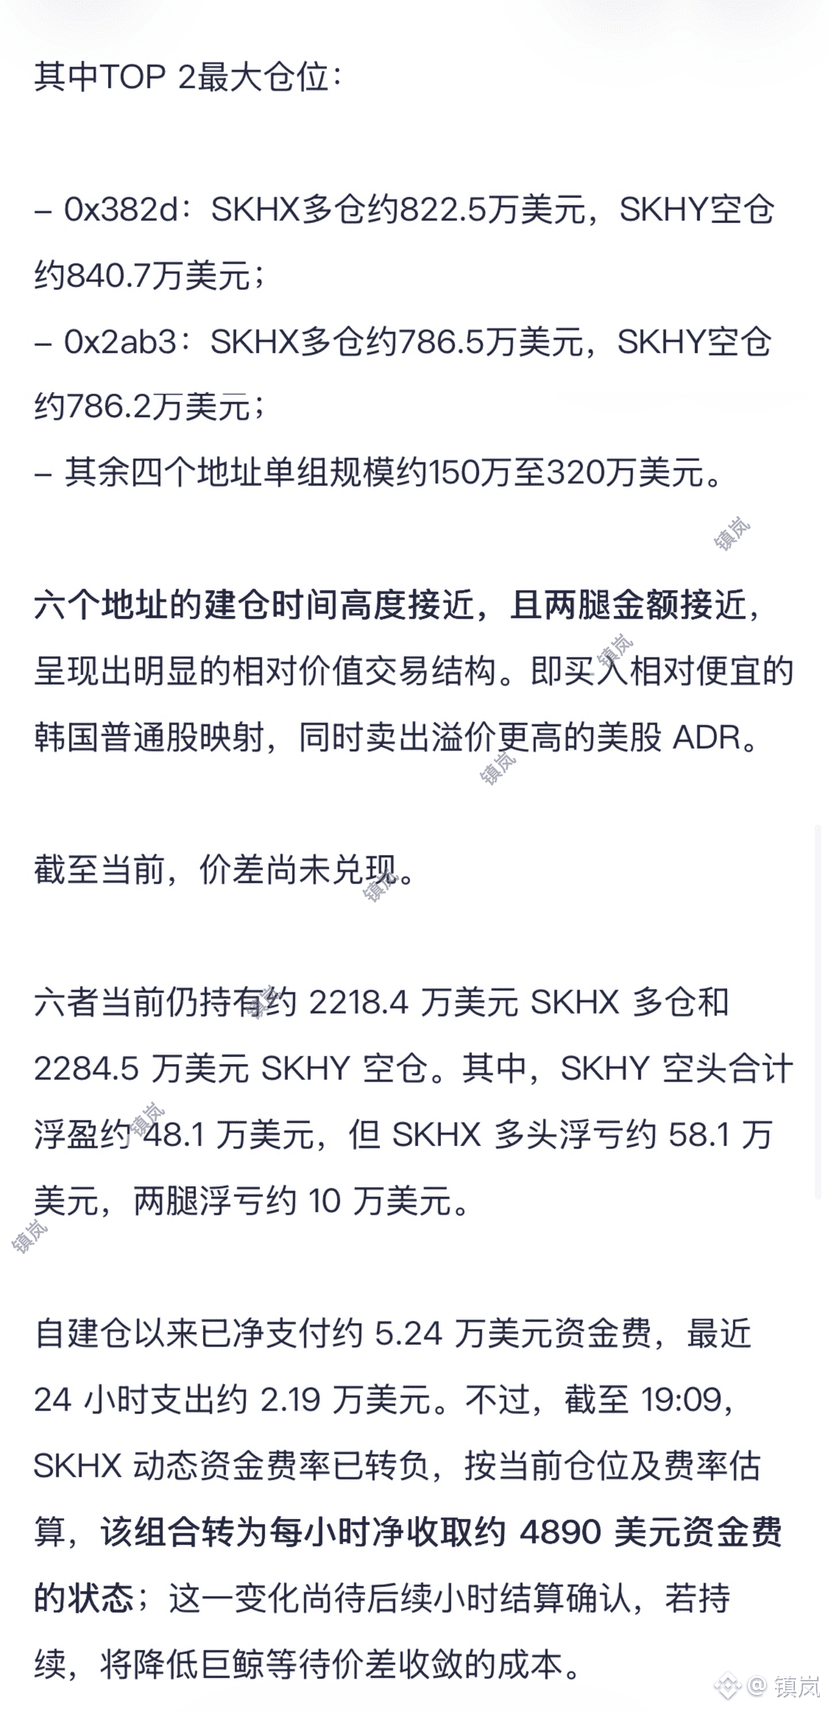
Mais le côté dramatique, c’est que pour l’instant, les baleines n’ont pas encore “mangé” la chair. L’écart ne s’est pas réduit, et en recalculant les deux positions, elles sont même en perte d’environ 100 000 dollars. Côté vendeurs à découvert, elles ont gagné 480 000 dollars, tandis que côté acheteurs, elles ont perdu 580 000 dollars : en bref, elles sont bien prises dans le piège.
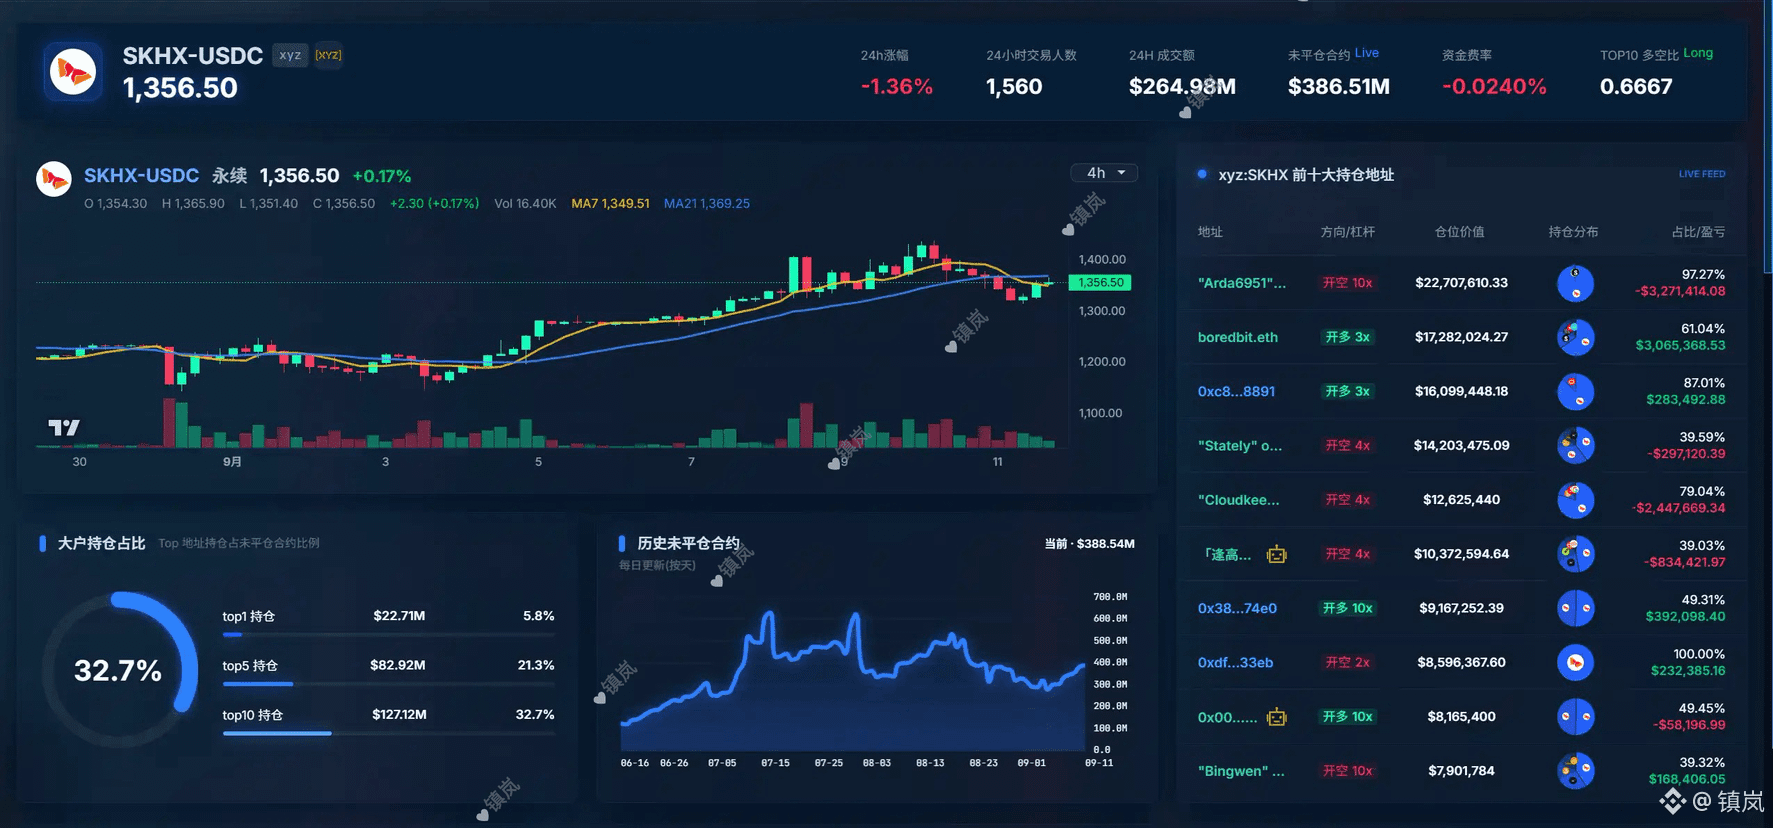
Cela dit, l’état d’esprit de ces baleines est extrêmement stable. Pourquoi ? Parce que les taux de financement se sont inversés ! Avant, elles payaient ; désormais, le taux SKHX devient négatif. Résultat : non seulement elles ne paient plus, mais elles encaissent presque 4 890 dollars d’intérêts par heure ! C’est littéralement comme toucher des intérêts élevés tout en continuant à forcer la convergence du prix, en misant sur le temps pour rattraper l’espace… On peut dire que c’est un exemple textbook de trading en valeur relative.
L’ADR américaine de SK Hynix (SK海力士) se négocie, à présent, à environ 40 % de plus que son équivalent côté coréen ! À ce niveau d’écart, qui pourrait ne pas se laisser tenter ? Alors, six grandes baleines se sont mises en mouvement : elles ont directement investi près de 49,3 millions de dollars, en se lançant dans un arbitrage “briques et mortier” : d’un côté, elles achètent le $SKHYNIX à meilleur prix ; de l’autre, elles vendent à découvert le $SKHY , qui intègre une prime. L’idée, c’est de parier que cet écart complètement absurde va tôt ou tard revenir à la normale.
Mais le côté dramatique, c’est que pour l’instant, les baleines n’ont pas encore “mangé” la chair. L’écart ne s’est pas réduit, et en recalculant les deux positions, elles sont même en perte d’environ 100 000 dollars. Côté vendeurs à découvert, elles ont gagné 480 000 dollars, tandis que côté acheteurs, elles ont perdu 580 000 dollars : en bref, elles sont bien prises dans le piège.
Cela dit, l’état d’esprit de ces baleines est extrêmement stable. Pourquoi ? Parce que les taux de financement se sont inversés ! Avant, elles payaient ; désormais, le taux SKHX devient négatif. Résultat : non seulement elles ne paient plus, mais elles encaissent presque 4 890 dollars d’intérêts par heure ! C’est littéralement comme toucher des intérêts élevés tout en continuant à forcer la convergence du prix, en misant sur le temps pour rattraper l’espace… On peut dire que c’est un exemple textbook de trading en valeur relative.