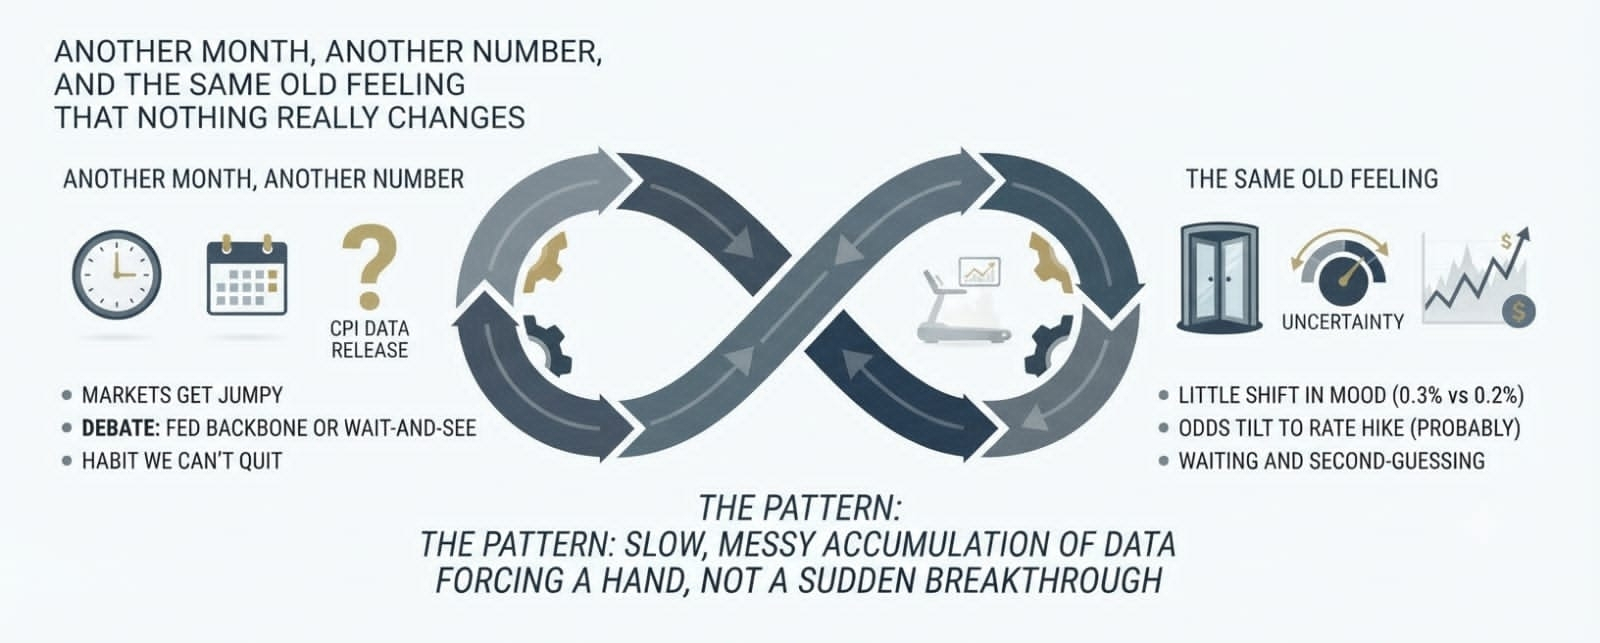
Franchement, j’en ai marre de toute cette histoire. Tous les quelques semaines, on se retrouve tous alignés comme une horloge pour attendre le prochain chiffre d’inflation, comme si ça allait apporter une réponse finale, puis le débat reprend à zéro. J’ai vu ce film tellement de fois que je connais le scénario par cœur. Les marchés deviennent nerveux, les gens se disputent pour savoir si la Fed a enfin trouvé son aplomb ou si elle reste encore en mode « on verra », et d’ici la semaine suivante, tout est déjà oublié jusqu’à la prochaine publication. Soyons honnêtes : à force, on dirait que ce n’est plus une analyse, mais une habitude qu’on n’arrive pas à arrêter.
Le CPI d’août d’aujourd’hui était à peu près ce que beaucoup de gens attendaient sur le papier. En hausse de 0,4 % sur le mois, et toujours à 3,4 % sur un an. Rien de choquant. Le chiffre central, en revanche, a fait basculer l’ambiance : +0,3 % sur un mois quand la plupart espéraient +0,2. Cette petite différence a suffi à faire passer les chances d’une hausse de taux la semaine prochaine de « peut-être » à « probablement ». Les prix de l’énergie, surtout le gaz, ont fait une grande partie du travail après un couple de mois plus calmes. C’est la partie qui m’inquiète. On a déjà vu le pétrole et le gaz bouger fortement auparavant, et lorsqu’il subsiste encore un bruit de fond géopolitique, il est difficile de savoir quelle part est temporaire et quelle part va s’installer plus longtemps que personne ne le souhaite.
J’ai assisté à suffisamment de cycles comme ceux-ci pour me souvenir du moment où le taux des fonds était plus élevé, puis plus bas, puis s’est retrouvé coincé dans cette fourchette de 3,50 à 3,75 % pendant ce qui ressemble à une éternité. Les responsables disaient que les données d’août seraient déterminantes. Certains semblaient prêts à agir si les chiffres viraient au chaud ; d’autres parlaient de maintenir le cap si le refroidissement se poursuivait. La publication sur le cœur de l’inflation est sortie du côté le plus chaud, alors le marché a fait ce qu’il fait toujours : il a intégré une probabilité plus élevée d’une hausse d’un quart de point la semaine prochaine. Peut-être que la Fed passe à l’acte. Peut-être qu’ils trouvent une raison de faire une pause encore. C’est cette incertitude qui ne disparaît jamais vraiment. Vous pouvez fixer les chiffres aussi longtemps que vous voulez, mais il y a toujours un fossé entre ce que disent les données et ce qu’un comité de personnes décide d’en faire.
Ce qui me frappe, c’est à quel point la vue d’ensemble reste familière. L’inflation n’est pas redescendue vers ce joli objectif de deux pour cent dont ils parlent sans cesse. L’énergie continue de faire des bonds. Les coûts qui se sont accumulés plus tôt continuent de se frayer un chemin. Et en même temps, l’économie ne s’est pas effondrée. Les gens travaillent encore et dépensent encore. Alors les mêmes questions reviennent sans cesse : est-ce que relever les taux va réellement refroidir les bons éléments sans créer de nouveaux problèmes ailleurs ? On a déjà vu des hausses. On a déjà vu de longues pauses. Le schéma tient moins à des percées soudaines qu’à une accumulation lente et compliquée de données qui finit par obliger quelqu’un à trancher.
Je me surprends à consacrer trop d’énergie mentale à ces publications. Vous vous dites que vous faites juste ce qu’il faut pour rester informé, puis vous réalisez que la moitié de la réaction dépend encore de l’histoire la plus bruyante du jour. Un mois, le récit, c’est que l’inflation résiste et que la Fed doit agir. Le mois suivant, un chiffre plus doux ramène le discours sur la patience et le danger d’aller trop loin. C’est épuisant, d’une manière silencieuse : une fatigue qui vient du fait d’observer les mêmes arguments tourner en rond sans jamais vraiment aboutir. Le problème qu’ils essaient de gérer est réel. Des prix qui restent trop longtemps élevés finissent par user les gens. Mais les outils sont émoussés, le timing est toujours imparfait, et la confiance dans toute décision unique ne dure jamais aussi longtemps que ne le laissent entendre les gros titres.
Voilà encore une fois la situation. Les derniers chiffres ont davantage penché les anticipations vers une hausse la semaine prochaine. Les marchés ont pour l’essentiel accepté que ce soit la trajectoire la plus probable. Mais cela ne veut pas dire que c’est acquis, et ça ne signifie pas non plus que le grand débat est clos. L’énergie pourrait se calmer. Les prochaines publications pourraient être différentes. Les responsables pourraient encore décider d’attendre. Ou ils pourraient estimer que rester immobiles plus longtemps ressemble à un pari pire que bouger. Dans tous les cas, l’attente, la réaction et la remise en question continueront. C’est, pour moi, la partie la plus honnête en ce moment : pas un grand tournant, juste un autre point de données dans une longue série, et la même petite incertitude quant à la mesure réelle de ce que tout cela change pour les gens qui vivent avec les prix.