
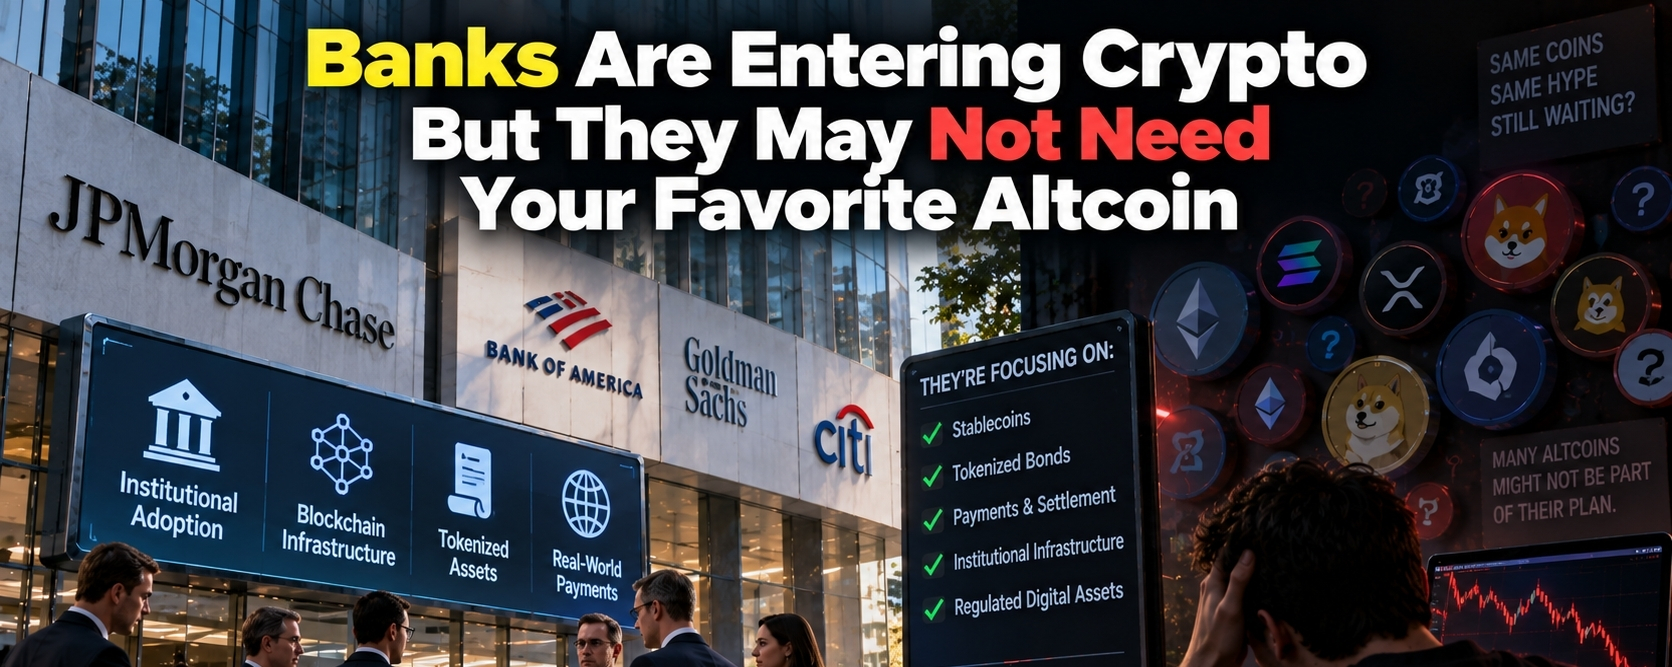

Pendant des années, les investisseurs en crypto ont attendu que les banques entrent dans le secteur.
Désormais, la finance traditionnelle se rapproche de la blockchain grâce à la conservation d’actifs numériques, aux stablecoins, à la tokenisation, aux infrastructures de règlement et aux produits crypto institutionnels.
À première vue, cela semble extrêmement haussier pour l’ensemble du marché des cryptomonnaies.
Mais il y a une question inconfortable qu’il vaut la peine de se poser :
Et si les banques adoptaient la technologie blockchain sans avoir besoin de la plupart des altcoins existants ?
L’adoption de la blockchain et l’adoption de tokens ne sont pas toujours la même chose.
Les banques n’ont pas nécessairement besoin de milliers de tokens
Le marché crypto contient des milliers de tokens différents.
Chaque projet a sa propre narration, son écosystème et sa communauté. Beaucoup d’investisseurs supposent que l’adoption plus large de la blockchain finira par augmenter la valeur de ces actifs.
Mais les banques n’entrent pas dans la crypto parce qu’elles veulent s’exposer à chaque token.
Elles sont intéressées par des problèmes précis que la technologie blockchain pourrait résoudre.
Cela pourrait inclure un règlement plus rapide, des actifs tokenisés, des paiements transfrontaliers, la garde numérique et une infrastructure financière programmable.
Si une banque peut utiliser ces technologies sans acheter un altcoin particulier, une adoption accrue ne créera pas automatiquement une demande pour ce token.
La blockchain et les tokens crypto sont différents
Cette distinction est extrêmement importante.
Une blockchain est une infrastructure.
Un token est un actif qui opère au sein de cette infrastructure ou qui y est connecté.
Parfois, le token est essentiel à la façon dont le réseau fonctionne. Il peut être nécessaire pour payer des frais de transaction, sécuriser le réseau ou participer à la gouvernance.
Mais dans d’autres cas, les institutions peuvent interagir avec des systèmes basés sur la blockchain tout en ayant très peu de raisons de détenir les actifs spéculatifs associés.
Donc, quand quelqu’un dit : « Les banques adoptent la blockchain », la prochaine question devrait être :
Quelle blockchain, et quels actifs ont-ils réellement besoin d’utiliser ?
La tokenisation pourrait être énorme
Un domaine qui attire une attention considérable est la tokenisation.
Des actifs traditionnels comme des actions, des obligations, des fonds et des intérêts immobiliers peuvent potentiellement être représentés numériquement sur une infrastructure basée sur la blockchain.
Cela pourrait rendre certains processus financiers plus rapides, plus programmables et potentiellement disponibles sur des fenêtres de trading plus larges.
Imaginez des actifs financiers circulant entre investisseurs grâce à des rails blockchain, plutôt que de dépendre entièrement d’anciens systèmes de règlement.
Cela pourrait représenter un grand changement technologique.
Mais cela ne veut pas dire automatiquement que chaque token crypto bénéficie.
L’actif tokenisé lui-même pourrait être le produit que les investisseurs veulent.
Les stablecoins pourraient être plus utiles aux banques
Les stablecoins constituent une autre partie importante de l’histoire.
Contrairement aux cryptomonnaies très volatiles, les stablecoins sont conçus pour maintenir une valeur relativement stable, souvent adossée à des monnaies comme le dollar américain.
Cela peut les rendre potentiellement utiles pour les paiements, le règlement et le transfert de valeur entre réseaux blockchain.
Pour les institutions financières, une valeur prévisible peut être plus pratique que de détenir un token capable de bouger de 20 % sur une courte période.
Cela crée une possibilité intéressante.
Parmi les plus grands gagnants de l’adoption de la blockchain financière, certains ne seront peut-être même pas des altcoins spéculatifs.
Ils pourraient être une infrastructure de stablecoins, des réseaux de règlement, des prestataires de garde et des plateformes de tokenisation.
Le Bitcoin est une conversation différente
Le Bitcoin occupe une position quelque peu différente.
Les institutions peuvent considérer le Bitcoin comme un actif numérique investissable plutôt que comme une simple infrastructure nécessaire pour faire fonctionner une application financière.
Cela crée une demande d’investissement directe.
L’achat par une institution d’une exposition au Bitcoin est fondamentalement différent du fait qu’une banque expérimente une technologie de règlement basée sur la blockchain.
Dans un cas, le capital cherche directement à s’exposer à l’actif.
Dans l’autre cas, l’institution peut ne s’intéresser qu à la technologie sous-jacente.
Les traders doivent comprendre cette différence.
Ethereum pose une question intéressante
Les réseaux de contrats intelligents créent une situation plus complexe.
Si les institutions financières construisent des applications ou règlent des transactions sur une blockchain publique, l’actif natif du réseau peut jouer un rôle important pour payer les frais et sécuriser le système.
Une plus grande activité du réseau peut donc augmenter l’usage de l’infrastructure sous-jacente.
Mais même dans ce cas, les investisseurs doivent se demander si l’usage croissant se traduit par une demande économique suffisante pour justifier sa valorisation.
L’adoption du réseau et la valeur du token peuvent être liées sans évoluer parfaitement ensemble.
Des blockchains privées pourraient concurrencer
Les banques ont aussi une autre option.
Ils n’ont pas nécessairement besoin d’utiliser des réseaux blockchain entièrement publics.
Les institutions financières peuvent développer ou participer à des systèmes permissionnés où l’accès est contrôlé.
Ces réseaux peuvent utiliser une technologie inspirée de la blockchain tout en fonctionnant très différemment des écosystèmes crypto ouverts.
Si une banque peut obtenir les gains d’efficacité qu’elle souhaite via un réseau privé ou permissionné, elle peut avoir peu de raisons d’interagir avec des milliers de tokens publics.
C’est une raison pour laquelle la “consolidation de l’adoption de la blockchain” ne devrait pas être interprétée automatiquement comme une “adoption d’altcoins”.
Un projet peut réussir alors que son token peine
Cela semble étrange, mais c’est possible.
Imaginez qu’une application blockchain gagne des millions d’utilisateurs.
Les transactions augmentent.
Les entreprises intègrent sa technologie.
Le produit devient un succès.
Mais supposons que le token ne soit pas requis pour la plupart des activités, ou que son offre augmente plus vite que la demande.
La technologie pourrait réussir pendant que le token performe mal.
Les investisseurs doivent donc comprendre exactement comment la valeur circule dans un écosystème crypto.
Un produit utile ne crée pas automatiquement un token précieux.
Demandez où va la valeur
Cela pourrait devenir l’une des questions les plus importantes en matière d’investissement crypto.
Quand un réseau blockchain grandit, qui capte la valeur économique ?
Le token natif en bénéficie-t-il ?
Les validateurs en bénéficient-ils ?
Les développeurs d’applications captent-ils les revenus ?
Les émetteurs de stablecoins en bénéficient-ils ?
Les institutions financières traditionnelles captent-elles la majeure partie de la valeur ?
Ou bien l’utilisateur final reçoit-il simplement des services financiers moins chers et plus rapides ?
L’adoption compte, mais la captation de la valeur aussi.
Wall Street pourrait utiliser la crypto différemment
Les traders nés de la crypto pensent souvent à la blockchain à travers les tokens.
La finance traditionnelle peut l’envisager en termes d’infrastructure.
Les banques n’ont pas nécessairement besoin d’un autre actif spéculatif.
Ils peuvent vouloir un règlement plus rapide.
Ils peuvent vouloir des paiements programmables.
Ils peuvent vouloir des actifs capables de circuler plus efficacement entre institutions financières.
Elles peuvent vouloir une meilleure infrastructure de garde (custody) numérique.
La blockchain peut fournir certaines de ces capacités sans obliger les institutions à devenir des traders d’altcoins.
Cela ne veut pas dire que les altcoins n’ont aucun avenir
Tout cela ne signifie pas que les altcoins sont inutiles.
Certains réseaux pourraient devenir une infrastructure essentielle pour la finance décentralisée, les paiements, le jeu, la tokenisation, les données, l’identité ou des applications entièrement nouvelles.
Les tokens natifs peuvent aussi jouer des rôles essentiels dans la sécurisation des réseaux décentralisés.
Le point est simplement que les investisseurs devraient éviter de supposer que l’adoption institutionnelle de la blockchain bénéficie automatiquement à chaque actif crypto.
Le lien doit être démontré.
La question que chaque investisseur devrait se poser
Quand un projet annonce un partenariat avec une banque ou une institution financière, les traders réagissent souvent immédiatement.
Mais au lieu de s’arrêter au titre, posez des questions plus profondes.
L’institution utilise-t-elle réellement le réseau public ?
L’utilisation du produit nécessite-t-elle le token ?
Une activité accrue créera-t-elle une demande de token significative ?
L’institution achète-t-elle l’actif ou utilise-t-elle simplement une technologie construite autour ?
Ces questions peuvent totalement changer l’importance qu’a vraiment une annonce.
Le Grand Changement
La crypto a passé des années à essayer de convaincre la finance traditionnelle que la blockchain comptait.
Désormais, la finance traditionnelle explore de plus en plus cette technologie.
Mais Wall Street n’adoptera peut-être pas la crypto exactement comme les investisseurs crypto l’imaginaient.
Les banques pourraient prendre les éléments de la tokenisation, du règlement, des stablecoins, de la garde et de l’infrastructure programmable qu’elles jugent utiles, tout en ignorant entièrement de nombreux tokens spéculatifs.
Cela ne signifierait pas nécessairement que la crypto a échoué.
Cela pourrait signifier que la technologie a réussi d’une autre manière.
Dernières réflexions
« Les banques entrent dans la crypto » sonne comme un seul grand titre bullish.
La réalité est plus complexe.
L’adoption par les institutions peut être extrêmement importante pour le secteur, tout en bénéficiant très différemment à différentes parties du marché.
Le Bitcoin pourrait attirer une demande d’investissement.
Les stablecoins pourraient alimenter les paiements.
Certaines blockchains pourraient fournir une infrastructure de règlement.
Les actifs tokenisés pourraient faire entrer les marchés traditionnels on-chain.
Et des milliers d’autres tokens pourraient ne tirer aucun bénéfice du tout.
Alors la prochaine fois que vous entendrez qu’une grande banque adopte la blockchain, ne demandez pas immédiatement :
« Quel altcoin va exploser ? »
Posez la question la plus importante :
« De quoi exactement la banque a-t-elle besoin le token ? »
Cette distinction pourrait devenir de plus en plus importante à mesure que la crypto et la finance traditionnelle se rapprochent.