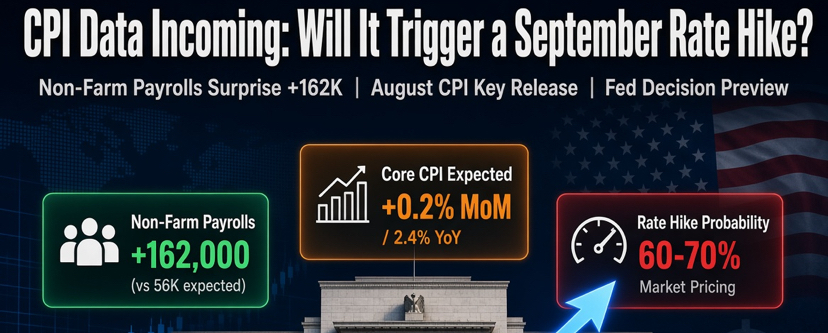
Les données sur l’emploi non agricole d’août ont déjà fait monter les attentes du marché : la croissance réelle des emplois s’est établie à 162 000, soit bien au-dessus des prévisions consensuelles d’environ 56 000, tandis que le taux de chômage est resté stable à 4,1 %. Des contributions notables sont venues du secteur des loisirs et de l’hôtellerie (en particulier les services de restauration) ainsi que de l’éducation au sein des administrations locales, le secteur privé enregistrant également une hausse de 127 000 emplois. Le marché du travail s’est révélé plus résilient que la plupart ne l’avaient auparavant anticipé.
Dans ce contexte, les données CPI d’août publiées aujourd’hui (le 11 septembre) constituent la dernière pièce clé du puzzle avant la réunion FOMC de septembre (prévue les 15 et 16). Le consensus actuel du marché anticipe généralement :
IPC global : +0,4 % en glissement mensuel (contre +0,1 % auparavant), avec un taux annuel restant proche de 3,4 % ;
IPC « cœur » : +0,2 % en glissement mensuel (inchangé par rapport à la lecture précédente), avec un taux annuel qui pourrait s’assouplir à 2,4 % (contre 2,5 %).
Le rebond des prix de l’essence est le principal moteur de la hausse de l’IPC global, tandis que la composante « cœur » dépend largement de savoir si les loyers, les billets d’avion et les coûts des services restent sous pression haussière. Si le chiffre « cœur » en glissement mensuel ressort strictement à 0,2 % ou en dessous, l’hypothèse consistant à ne pas changer de cap demeure plausible ; en revanche, s’il s’approche de 0,3 % — combiné aux solides créations d’emplois hors secteur agricole et aux récentes données PPI « chaudes » — la probabilité d’une hausse de taux de 25 points de base augmenterait nettement. Les marchés à terme intègrent actuellement une probabilité implicite de 60 %–70 % de hausse des taux en septembre.
Mon évaluation est que, même si une hausse des taux en septembre n’est pas certaine, la probabilité reste élevée. Les données sur l’emploi ont éliminé l’argument selon lequel l’économie serait trop faible pour une hausse, et l’inflation continue de se maintenir au-dessus de la cible des 2 %. Sous l’influence de Warsh, la Fed a adopté des critères plus stricts concernant les « améliorations de données durables ». Si l’IPC « cœur » d’aujourd’hui ne signale pas clairement une tendance au refroidissement, il sera difficile pour les responsables politiques d’opter simplement pour une approche attentiste.
Je reste prudent quant aux perspectives du marché. Si les attentes de hausse des taux devaient encore s’intensifier, les actions de croissance à forte valorisation ainsi que les secteurs sensibles aux taux d’intérêt risqueraient de subir une pression persistante, et les rendements des bons du Trésor américain à court terme pourraient encore progresser. À l’inverse, si les données « cœur » ressortent nettement en deçà des attentes, cela pourrait offrir un répit à court terme ; toutefois, compte tenu de la persistance d’une inflation tenace à moyen terme, la marge de manœuvre pour un tel répit demeure limitée.
Les données parlent d’elles-mêmes. Les chiffres de l’IPC d’aujourd’hui détermineront directement si le marché continue de tabler sur de nouvelles hausses de taux, ou s’il adopte une posture de « wait-and-see » (attendre et voir).