

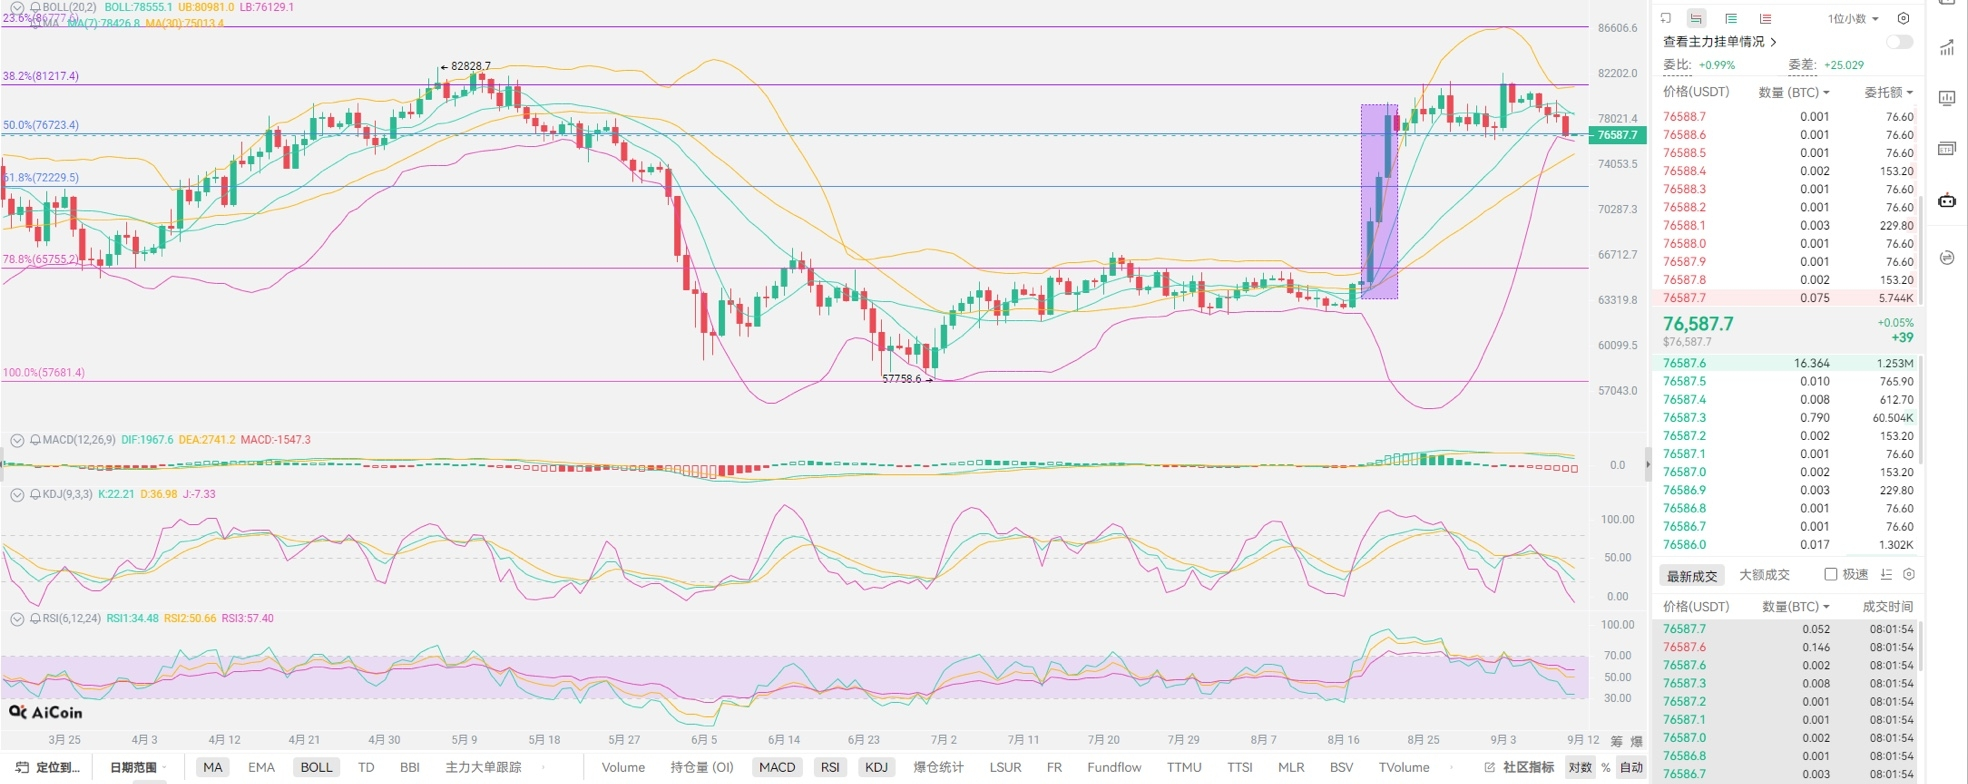

La publication des données PPI a directement porté la probabilité de hausses de taux à 70 % : enfin un peu de calme. Certains ont-ils encore un avis différent ? Résultat direct : le Bitcoin est passé sous le seuil des 77 000, établissant un plus bas récent, et il continue encore de chuter ! Lao Cui comprend que ceux qui espèrent des baisses de taux aient tendance à ignorer la question du rendement des vieilles obligations américaines : ils parient sur le fait que les États-Unis accordent plus de poids aux marchés boursiers que sur autre chose. Cela ramène aussi Lao Cui à l’affaire Guanshanxiang en Chine : selon lui, il est très difficile d’empêcher la tendance générale. Si vous arrivez à comprendre le problème des vieilles obligations américaines, vous comprendrez aussi le développement des stablecoins dans les cryptos. La plupart des entreprises plutôt favorables aux stablecoins ne sont pas forcément “optimistes” sur le marché futur. Conclusion d’abord pour vous : les vieilles obligations américaines ne vont pas s’effondrer. Parmi les obligations à court terme, il y a davantage de personnes prêtes à jouer le rôle d’acheteur (“prendre le relais”). Parmi eux, il y a justement des émetteurs de stablecoins du monde crypto. Ils achètent des bons du Trésor américain à court terme, puis émettent des stablecoins : le rendement de ces obligations n’a pas besoin d’être restitué à tout le monde, et les obligations à court terme peuvent en plus être transformées en liquidités à tout moment !
C’est clairement étayé par des données : dans le monde des cryptos, les émetteurs de stablecoins ont déjà acheté entre 220 milliards et 250 milliards de yuans (environ) de bons du Trésor à court terme, avec une augmentation d’année en année. La seule échéance à surveiller, ce sont les obligations d’État à dix ans. Dans les marchés financiers, on les définit comme une base de tarification du taux d’intérêt “sans risque”. Dès que le rendement des obligations à dix ans atteint 5 % et parvient à se maintenir à ce niveau, cela déclenchera un effet en chaîne : une grande quantité de fonds de retraite achètera directement, et les coûts d’émission des entreprises cotées tomberont immédiatement à 5 %-7 %. L’économie réelle et le système financier ressentiront alors une “étouffante” très nette, comme un étranglement. Cette pression force souvent un changement de cap politique : soit le système financier connaît un “crach” local (par exemple des retraits bancaires en panique ou la faillite d’une grande institution), soit le marché boursier subit un fort ajustement, ce qui contraindra la Réserve fédérale à assouplir sa politique monétaire (baisses de taux), ou obligera le Trésor américain à réduire l’émission d’obligations à long terme afin de contenir le niveau des rendements.
Prenons un exemple : il y a quelques années, vous avez acheté des obligations américaines à 10 ans d’une valeur nominale de 100 dollars, avec un rendement annuel d’environ 1,5 %. Maintenant, après les hausses de taux de la Fed, les obligations nouvellement émises sur le marché offrent un rendement de 5 %. À ce moment-là, si vous souhaitez vendre les anciennes obligations à 1,5 %, personne n’en veut : sauf si vous les vendez avec une grosse décote (par exemple en les vendant à 70 dollars), de sorte que l’acheteur, une fois converti le prix, puisse obtenir un rendement de 5 %. Conséquence : des hausses de taux très agressives de la Fed entraînent directement une forte chute du prix de ces “anciennes obligations américaines à faible taux” accumulées sur le marché ; les banques qui détenaient ces vieux bons (comme la Silicon Valley Bank) et les banques centrales à l’étranger subissent alors d’énormes pertes latentes. L’objectif central est de faire en sorte que les personnes qui avaient acheté ces obligations subissent et “absorbent” cette partie de pertes, afin de procéder à une sorte de rédemption des anciennes obligations américaines. Donc, l’avis final de Lao Cui est le suivant : on n’entrera pas dans un nouveau cycle de hausses ; après cette hausse, l’objectif sera atteint, puis on entrera encore dans un cycle de baisses de taux. C’est aussi ce que Lao Cui expliquait hier : le meilleur moment pour le monde des cryptos, c’est l’année prochaine, lorsque le projet de loi sera adopté clairement, et qu’on entrera dans un cycle de baisse des taux. Alors, le monde des cryptos entrera directement dans un cycle de marché haussier.
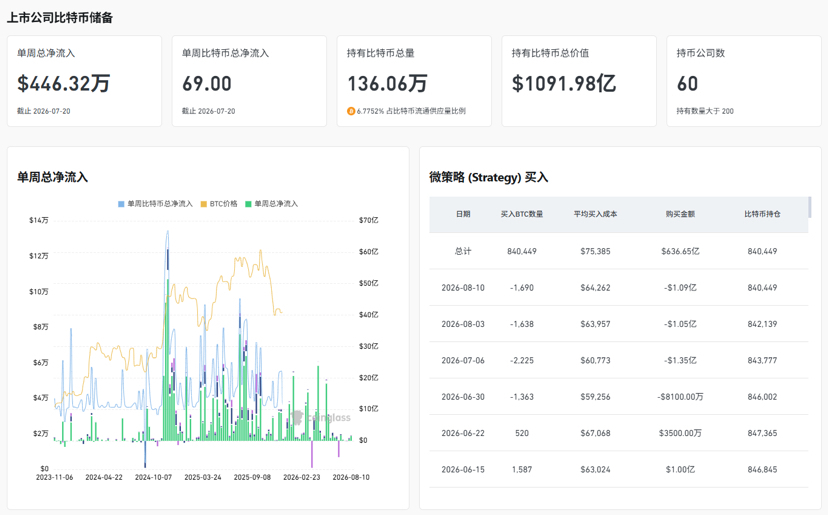
Résumé de Lao Cui : le cycle à la hausse de ce tour est essentiellement terminé. Pour cette année, dans le monde des cryptos, c’est une année d’échec. Le temps restant, c’est le moment où chacun se prépare à acheter le creux. Au moins après cette série de hausses de taux, vous pourrez choisir vos points d’entrée. Selon Lao Cui, tant qu’il n’y a pas de cycle de hausse supplémentaire, l’espace à la baisse ne sera pas trop profond ; la croissance de la capitalisation du marché des stablecoins et les perspectives liées aux apports positifs du projet de loi sont toujours là. En plus, avec les actions récentes du Royaume-Uni : la Chambre des lords a voté une révision demandant au gouvernement de définir une stratégie pour les actifs numériques. L’Europe a déjà commencé à suivre la même logique que celle des États-Unis. Ces nouvelles positives ne pourront toutefois pas se concrétiser à court terme, mais elles ont tout de même un certain impact sur la profondeur de la baisse. Lorsqu’on martèle le marché (le moment du “dump”), on ne peut pas ne pas tenir compte de l’intensité des futures bonnes nouvelles. Ceux qui achètent le creux attendent une opportunité de baisse : quand agir dépend de vos capacités de “jeu” et d’arbitrage. L’idée de Lao Cui reste un achat autour de 60 000 : même s’il existe des positions plus basses, il choisirait quand même ce niveau. On peut voir plus loin, mais ne pas acheter “plus profond”, sinon un éventuel redémarrage de la tendance pourrait ne pas avoir un lien très fort avec vous. Le but de Lao Cui, c’est d’être présent au moment du lancement de la prochaine phase de marché haussier. Les contrats n’ont pas grand-chose à dire : faire du short (à découvert) les yeux fermés. Japon, Europe, et les États-Unis : tout le monde choisit de remonter les taux. Le short, c’est la direction ! Et même n’importe quel point peut convenir !