Les options d’Oracle sous-estiment son propre historique
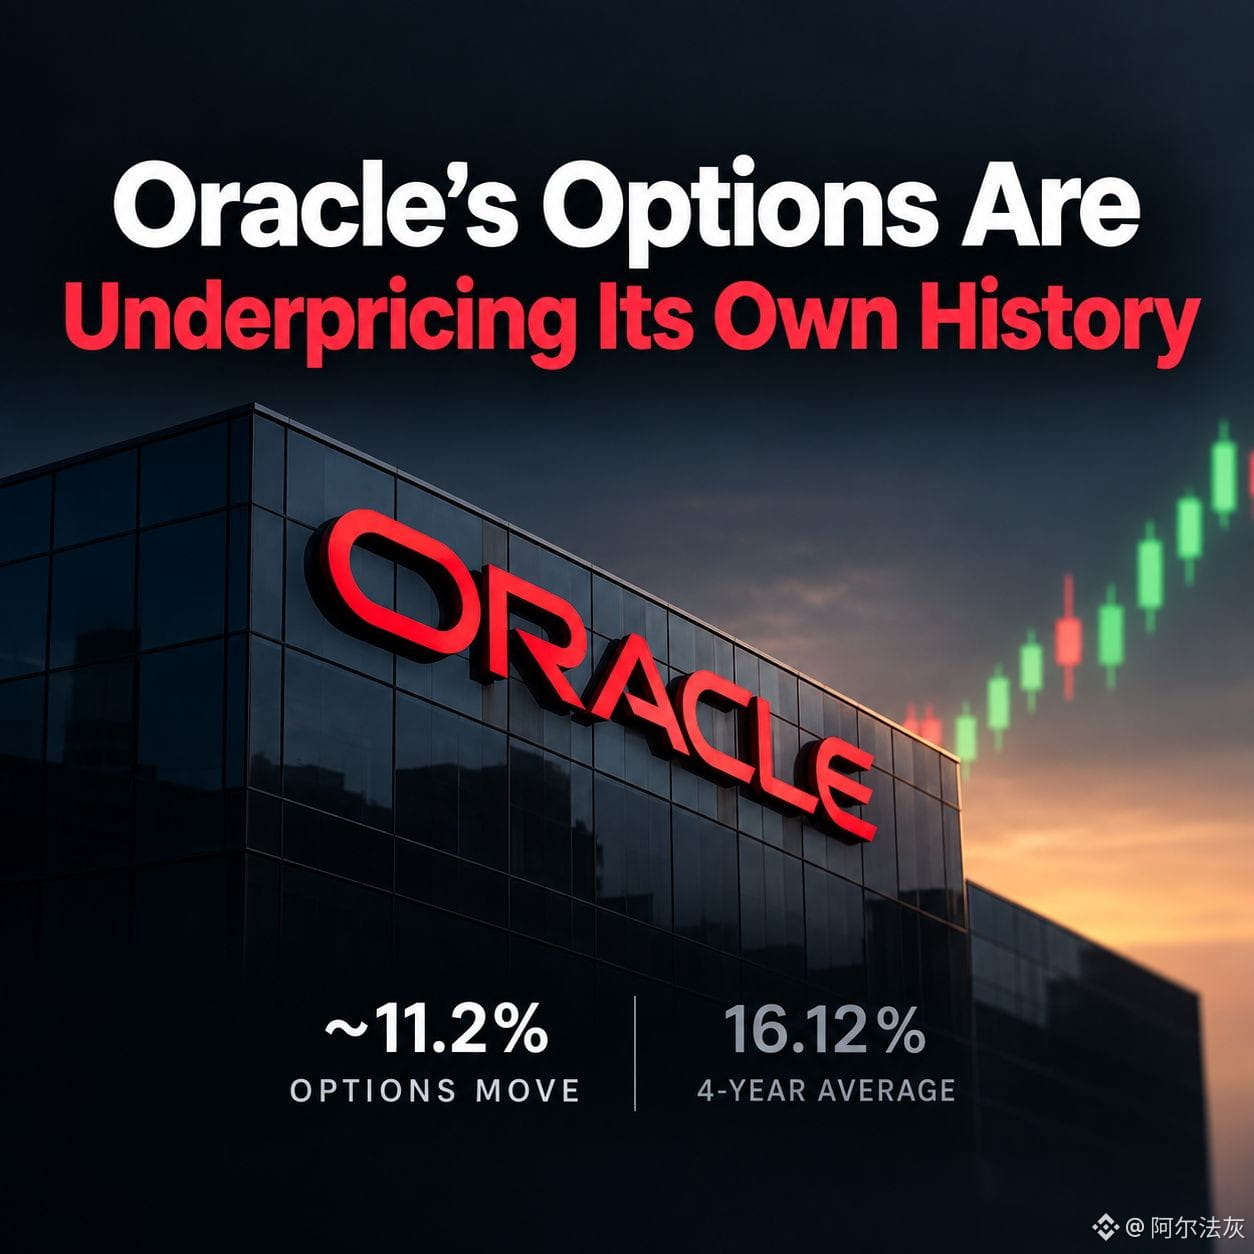
Oracle publie ce soir à 17 h (ET). Le marché des options a déjà tranché : environ une hausse de 11,2 % d’ici la clôture de demain.
Cela semble raisonnable jusqu’à ce que vous le compariez aux quatre dernières réactions de résultats d’Oracle, qui ont en moyenne atteint 16,12 %. L’une de ces quatre, exactement il y a un an ce mois-ci, a fait bondir l’action de 40 % en une nuit.
Ainsi, le marché price cette publication environ 30 % plus calmement que ne le suggère l’historique récent d’Oracle. Et ce, alors que le titre a déjà progressé de 42 % depuis juillet, en entrant dans la publication déjà “chaud”.
Il existe deux lectures honnêtes de cet écart. La première : l’histoire “IA-capex” a été le principal moteur pendant une année entière, et les investisseurs y sont calibrés ; une réaction plus discrète aurait donc réellement du sens cette fois-ci. La seconde : les vendeurs de primes sous-estiment le risque de “queue” dans une action qui est justement connue pour dépasser son écart implicite — trois fois sur les quatre dernières.
Voici ce qui rend la fenêtre de règlement de demain plus brouillonne que d’habitude. L’IPC tombe à 8 h 30 (ET) vendredi, avant la réouverture du marché. Les mêmes options expirant sur la réaction aux résultats d’Oracle doivent aussi absorber l’impact de cette publication.
Risque lié aux résultats et risque macro, empilés dans un seul règlement, comme si ce n’était qu’un catalyseur parfaitement “propre”.
Le chiffre qui compte réellement, c’est la mathématique du straddle. Acheter le straddle de vendredi coûte environ 19,25 $. Pour que cette position soit rentable à l’expiration, Oracle doit clôturer en dessous d’environ 145,75 $ ou au-dessus de 184,25 $.
À l’heure actuelle, l’action se situe à 161,88 $ — exactement au milieu de cette fourchette. Tout ce qui reste proche d’ici, même une vraie réaction de résultats digne d’intérêt, peut encore faire perdre de l’argent à quelqu’un qui a payé pour le mouvement et n’en a pas eu assez avant l’effondrement de la volatilité.
Ce soir et demain, le marché dira quelle lecture était la bonne. Un mouvement contenu valide la thèse du “calme sur l’année”. Tout ce qui dépasse nettement 11 % — plus proche de la moyenne de 16 % d’Oracle, voire de n’importe quel niveau proche du cas extrême de 40 % observé l’an dernier — signifie que le risque de “queue” a de nouveau été sous-pricé.
$ORCL
Oracle publie ce soir à 17 h (ET). Le marché des options a déjà tranché : environ une hausse de 11,2 % d’ici la clôture de demain.
Cela semble raisonnable jusqu’à ce que vous le compariez aux quatre dernières réactions de résultats d’Oracle, qui ont en moyenne atteint 16,12 %. L’une de ces quatre, exactement il y a un an ce mois-ci, a fait bondir l’action de 40 % en une nuit.
Ainsi, le marché price cette publication environ 30 % plus calmement que ne le suggère l’historique récent d’Oracle. Et ce, alors que le titre a déjà progressé de 42 % depuis juillet, en entrant dans la publication déjà “chaud”.
Il existe deux lectures honnêtes de cet écart. La première : l’histoire “IA-capex” a été le principal moteur pendant une année entière, et les investisseurs y sont calibrés ; une réaction plus discrète aurait donc réellement du sens cette fois-ci. La seconde : les vendeurs de primes sous-estiment le risque de “queue” dans une action qui est justement connue pour dépasser son écart implicite — trois fois sur les quatre dernières.
Voici ce qui rend la fenêtre de règlement de demain plus brouillonne que d’habitude. L’IPC tombe à 8 h 30 (ET) vendredi, avant la réouverture du marché. Les mêmes options expirant sur la réaction aux résultats d’Oracle doivent aussi absorber l’impact de cette publication.
Risque lié aux résultats et risque macro, empilés dans un seul règlement, comme si ce n’était qu’un catalyseur parfaitement “propre”.
Le chiffre qui compte réellement, c’est la mathématique du straddle. Acheter le straddle de vendredi coûte environ 19,25 $. Pour que cette position soit rentable à l’expiration, Oracle doit clôturer en dessous d’environ 145,75 $ ou au-dessus de 184,25 $.
À l’heure actuelle, l’action se situe à 161,88 $ — exactement au milieu de cette fourchette. Tout ce qui reste proche d’ici, même une vraie réaction de résultats digne d’intérêt, peut encore faire perdre de l’argent à quelqu’un qui a payé pour le mouvement et n’en a pas eu assez avant l’effondrement de la volatilité.
Ce soir et demain, le marché dira quelle lecture était la bonne. Un mouvement contenu valide la thèse du “calme sur l’année”. Tout ce qui dépasse nettement 11 % — plus proche de la moyenne de 16 % d’Oracle, voire de n’importe quel niveau proche du cas extrême de 40 % observé l’an dernier — signifie que le risque de “queue” a de nouveau été sous-pricé.
$ORCL