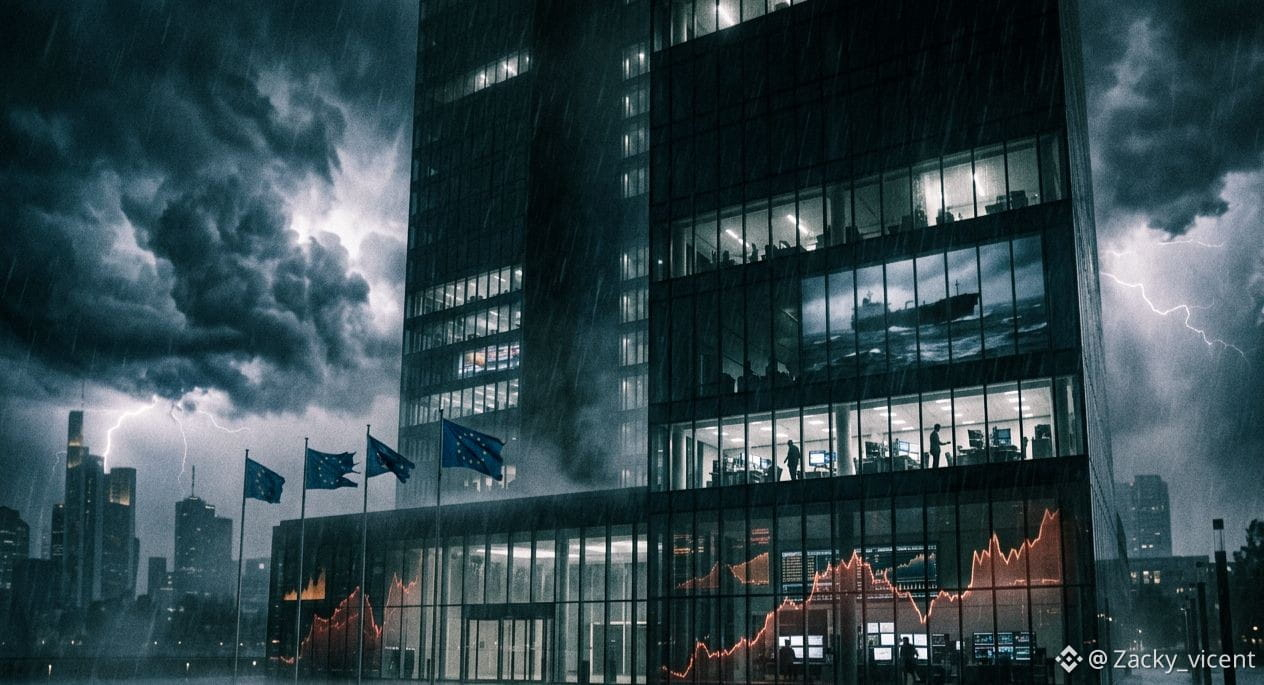
LA BCE EST COINCÉE — ET LA GUERRE DES TAUX ne fait que commencer.
La Banque centrale européenne devrait largement annoncer une nouvelle hausse des taux de 25 points de base, faisant passer son taux de référence de 2,25% vers 2,50%.
Et c’est là que le vrai problème commence.
L’inflation dans la zone euro a bondi à 3,3% en août, tandis que l’inflation énergétique a explosé à 14,3%.
La BCE est prise en étau de tous les côtés :
Hausse des prix du pétrole.
Hausse des coûts de l’énergie.
Hausse de l’inflation.
Hausse des coûts d’emprunt publics.
Incertitude économique alimentée par la guerre.
Le conflit impliquant les États-Unis et l’Iran a menacé les flux énergétiques via le détroit d’Ormuz, maintenant les marchés pétroliers très volatils et forçant l’Europe — importateur net d’énergie — à absorber un nouveau choc d’inflation brutal.
La BCE a déjà relevé ses taux en juin, sa première hausse depuis 2023.
Désormais, les marchés intègrent une nouvelle décision, avec une probabilité essentiellement de 100%, selon les données de LSEG.
Mais voici la partie dangereuse :
Personne ne s’accorde sur l’endroit où se termine ce cycle de resserrement.
Une enquête auprès de clients de Deutsche Bank montre que les investisseurs sont profondément divisés.
Plus d’un tiers s’attendent à ce que les taux de la BCE atteignent 2,75%.
Environ un quart n’attend qu’une seule hausse de plus.
Un autre quart estime que le taux terminal atteindra 3% — ce qui implique environ trois hausses supplémentaires.
Ce n’est pas de la confiance.
C’est un marché qui regarde directement l’incertitude en face.
La présidente de la BCE, Christine Lagarde, a à maintes reprises refusé de s’engager en faveur d’une trajectoire de taux prédéterminée, affirmant que la politique restera débattue réunion par réunion.
Mais la BCE est désormais coincée entre deux forces implacables :
L’inflation exige un resserrement.
Une croissance faible exige la prudence.
Et le marché obligataire devient un autre champ de bataille.
Les rendements des obligations souveraines européennes ont bondi vers des plus hauts sur plusieurs décennies, les investisseurs intégrant une inflation persistante et des taux plus élevés.
Cela crée un autre cauchemar pour la BCE :
Comment lutter contre l’inflation sans faire exploser les coûts d’emprunt des gouvernements européens très endettés ?
Jonathan Pryor, de Marex, a averti que la BCE pourrait devenir “prise au piège” après la décision de jeudi.
$BTC
La Banque centrale européenne devrait largement annoncer une nouvelle hausse des taux de 25 points de base, faisant passer son taux de référence de 2,25% vers 2,50%.
Et c’est là que le vrai problème commence.
L’inflation dans la zone euro a bondi à 3,3% en août, tandis que l’inflation énergétique a explosé à 14,3%.
La BCE est prise en étau de tous les côtés :
Hausse des prix du pétrole.
Hausse des coûts de l’énergie.
Hausse de l’inflation.
Hausse des coûts d’emprunt publics.
Incertitude économique alimentée par la guerre.
Le conflit impliquant les États-Unis et l’Iran a menacé les flux énergétiques via le détroit d’Ormuz, maintenant les marchés pétroliers très volatils et forçant l’Europe — importateur net d’énergie — à absorber un nouveau choc d’inflation brutal.
La BCE a déjà relevé ses taux en juin, sa première hausse depuis 2023.
Désormais, les marchés intègrent une nouvelle décision, avec une probabilité essentiellement de 100%, selon les données de LSEG.
Mais voici la partie dangereuse :
Personne ne s’accorde sur l’endroit où se termine ce cycle de resserrement.
Une enquête auprès de clients de Deutsche Bank montre que les investisseurs sont profondément divisés.
Plus d’un tiers s’attendent à ce que les taux de la BCE atteignent 2,75%.
Environ un quart n’attend qu’une seule hausse de plus.
Un autre quart estime que le taux terminal atteindra 3% — ce qui implique environ trois hausses supplémentaires.
Ce n’est pas de la confiance.
C’est un marché qui regarde directement l’incertitude en face.
La présidente de la BCE, Christine Lagarde, a à maintes reprises refusé de s’engager en faveur d’une trajectoire de taux prédéterminée, affirmant que la politique restera débattue réunion par réunion.
Mais la BCE est désormais coincée entre deux forces implacables :
L’inflation exige un resserrement.
Une croissance faible exige la prudence.
Et le marché obligataire devient un autre champ de bataille.
Les rendements des obligations souveraines européennes ont bondi vers des plus hauts sur plusieurs décennies, les investisseurs intégrant une inflation persistante et des taux plus élevés.
Cela crée un autre cauchemar pour la BCE :
Comment lutter contre l’inflation sans faire exploser les coûts d’emprunt des gouvernements européens très endettés ?
Jonathan Pryor, de Marex, a averti que la BCE pourrait devenir “prise au piège” après la décision de jeudi.
$BTC