#美财政部拟回购最多60亿美元国债
Achat de rachat « triple » : ça se retourne ! Les bons du Trésor américains à 30 ans franchissent les 5,30 %, comment sauver le marché a fini par devenir une nouvelle défavorable ? En utilisant de la vraie monnaie pour le soutenir, le rendement explose quand même ! 6 milliards face au marché mondial des bons du Trésor : c’est dérisoire !!!
#布伦特原油突破100美元
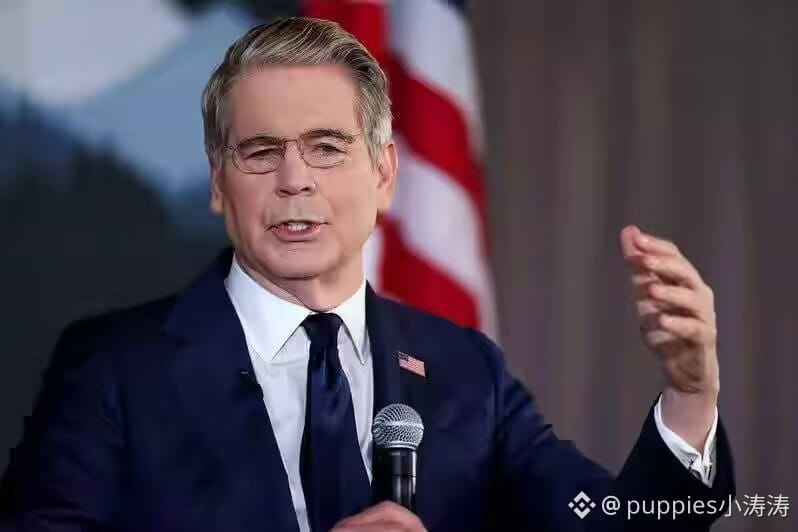
Dans la nuit, information majeure : le secrétaire au Trésor américain Bessent dévoile un plan de soutien au marché obligataire. Le Trésor américain prévoit de racheter au maximum 6 milliards de dollars d’obligations du Trésor à long terme dès jeudi, soit un volume atteignant trois fois celui des opérations habituelles.
Censée stabiliser le marché obligataire, la mesure s’est finalement heurtée à un vote avec les pieds : une fois l’annonce publiée, les rendements des obligations à long terme ne baissent pas, ils montent au contraire. À un moment, le rendement des Treasuries à 10 ans a atteint 4,8528 %, un plus haut depuis novembre 2023 ; le rendement des obligations à 30 ans progresse et franchit d’un coup le seuil de 5,30 %. Les futures sur indices boursiers américains s’affaiblissent en même temps : la nouvelle de sauvetage se transforme donc en nouvelle défavorable.
$VTHO
$PALU
Cette fenêtre de rachat n’a duré que 20 minutes : le Trésor a ciblé des anciennes obligations à échéance lointaine, avec une liquidité relativement faible. Même si le montant est nettement supérieur à la précédente opération, Wall Street tablait en général sur 8 à 10 milliards de dollars ; des 6 milliards, inférieurs aux attentes du marché, ont déclenché directement une pression à la vente.
En rapportant le chiffre à la taille globale du marché des bons du Trésor, le total représente environ 32,2 trillions de dollars ; les obligations en circulation à 20 et 30 ans s’élèvent à 5,5 trillions. Les 6 milliards ne représentent qu’une part extrêmement faible : il sera difficile d’infléchir les fondamentaux. Bessent a aussi reconnu que cette opération n’est pas un QE : elle ne peut pas inverser le prix d’équilibre du marché, et la réalité du gigantesque déficit budgétaire de l’État reste bien là.
Les capitaux étrangers continuent de réduire leurs avoirs en bons du Trésor : en juin, les positions à l’étranger ont encore baissé. Le Japon, principal détenteur, a réduit ses avoirs de 26,4 milliards de dollars sur un mois. Combiné au fait que les cours du pétrole international ont franchi la barre des 100 dollars, ce qui renforce encore les anticipations d’inflation, la pression sur les bons du Trésor continue de s’intensifier #苹果发布首款折叠屏手机
Achat de rachat « triple » : ça se retourne ! Les bons du Trésor américains à 30 ans franchissent les 5,30 %, comment sauver le marché a fini par devenir une nouvelle défavorable ? En utilisant de la vraie monnaie pour le soutenir, le rendement explose quand même ! 6 milliards face au marché mondial des bons du Trésor : c’est dérisoire !!!
#布伦特原油突破100美元
Dans la nuit, information majeure : le secrétaire au Trésor américain Bessent dévoile un plan de soutien au marché obligataire. Le Trésor américain prévoit de racheter au maximum 6 milliards de dollars d’obligations du Trésor à long terme dès jeudi, soit un volume atteignant trois fois celui des opérations habituelles.
Censée stabiliser le marché obligataire, la mesure s’est finalement heurtée à un vote avec les pieds : une fois l’annonce publiée, les rendements des obligations à long terme ne baissent pas, ils montent au contraire. À un moment, le rendement des Treasuries à 10 ans a atteint 4,8528 %, un plus haut depuis novembre 2023 ; le rendement des obligations à 30 ans progresse et franchit d’un coup le seuil de 5,30 %. Les futures sur indices boursiers américains s’affaiblissent en même temps : la nouvelle de sauvetage se transforme donc en nouvelle défavorable.
$VTHO
$PALU
Cette fenêtre de rachat n’a duré que 20 minutes : le Trésor a ciblé des anciennes obligations à échéance lointaine, avec une liquidité relativement faible. Même si le montant est nettement supérieur à la précédente opération, Wall Street tablait en général sur 8 à 10 milliards de dollars ; des 6 milliards, inférieurs aux attentes du marché, ont déclenché directement une pression à la vente.
En rapportant le chiffre à la taille globale du marché des bons du Trésor, le total représente environ 32,2 trillions de dollars ; les obligations en circulation à 20 et 30 ans s’élèvent à 5,5 trillions. Les 6 milliards ne représentent qu’une part extrêmement faible : il sera difficile d’infléchir les fondamentaux. Bessent a aussi reconnu que cette opération n’est pas un QE : elle ne peut pas inverser le prix d’équilibre du marché, et la réalité du gigantesque déficit budgétaire de l’État reste bien là.
Les capitaux étrangers continuent de réduire leurs avoirs en bons du Trésor : en juin, les positions à l’étranger ont encore baissé. Le Japon, principal détenteur, a réduit ses avoirs de 26,4 milliards de dollars sur un mois. Combiné au fait que les cours du pétrole international ont franchi la barre des 100 dollars, ce qui renforce encore les anticipations d’inflation, la pression sur les bons du Trésor continue de s’intensifier #苹果发布首款折叠屏手机