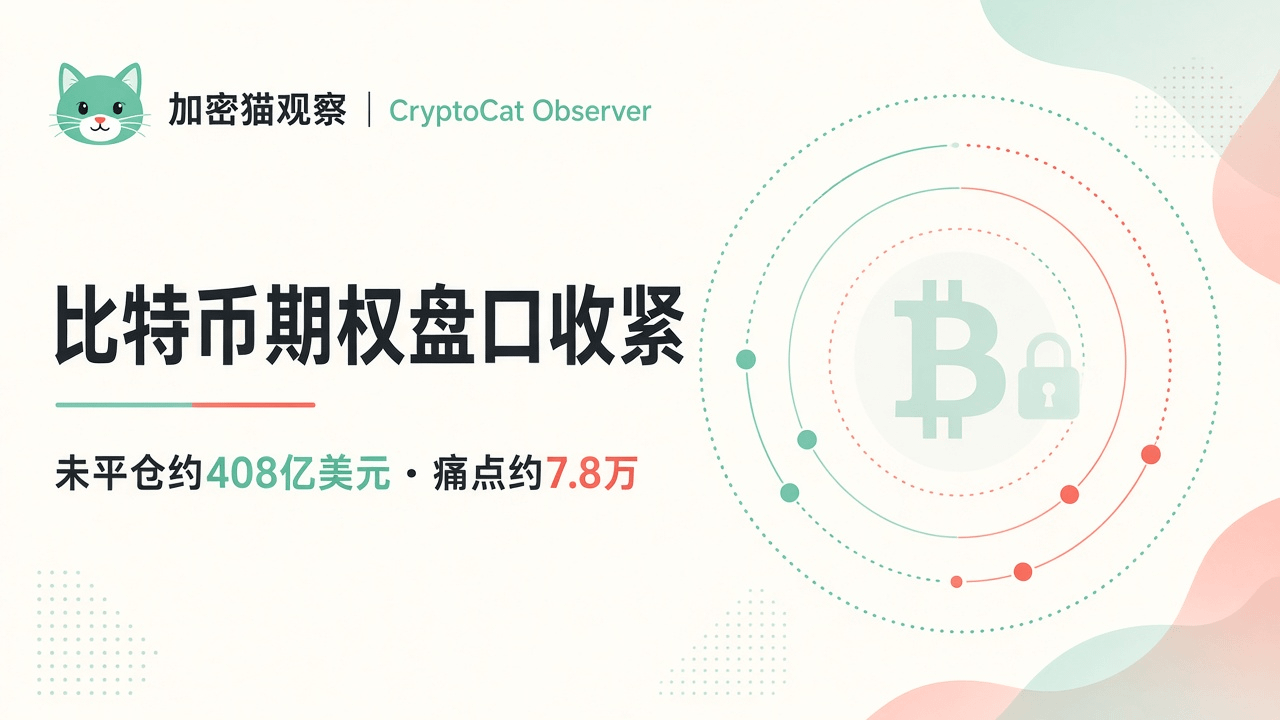
Fin août/début septembre, le suivi du marché indique que l’encours des options sur le Bitcoin non dénouées s’élève à environ 40,8 milliards de dollars, les positions étant principalement concentrées autour de 78 000 et 81 000 dollars. Sur la même période, selon la définition des données publiques de Deribit, l’encours notionnel non dénoué est d’environ 34,6 milliards de dollars, et le principal point de douleur (max pain) calculé à partir des contrats arrivant à échéance le 11 septembre se situe à environ 78 000 dollars. Le prix au comptant évolue à répétition autour de 77 600 à 79 000 dollars ; dans l’ensemble, il demeure dans une phase de consolidation sous le seuil d’environ 80 000 dollars.
Au même moment, les ETF américains de Bitcoin au comptant ont enregistré environ 46,6 millions de dollars de sorties nettes le 8 septembre, interrompant une série d’entrées nettes consécutives sur trois jours. Le transfert des positions avant et après l’échéance des options, la direction des flux des ETF et la liquidité du marché au comptant pourraient, ensemble, amplifier la volatilité à court terme. Il s’agit d’observations factuelles du carnet des produits dérivés et des flux de capitaux, et non d’un signal d’achat ou de vente. Ceci ne constitue pas un conseil en investissement.
#比特币 #期权 #市场结构
Au même moment, les ETF américains de Bitcoin au comptant ont enregistré environ 46,6 millions de dollars de sorties nettes le 8 septembre, interrompant une série d’entrées nettes consécutives sur trois jours. Le transfert des positions avant et après l’échéance des options, la direction des flux des ETF et la liquidité du marché au comptant pourraient, ensemble, amplifier la volatilité à court terme. Il s’agit d’observations factuelles du carnet des produits dérivés et des flux de capitaux, et non d’un signal d’achat ou de vente. Ceci ne constitue pas un conseil en investissement.
#比特币 #期权 #市场结构