

Une « tendance non fondamentale » déclenchée par les règles d’un indice
Les achats en bourse que SpaceX s’apprête à recevoir n’ont pratiquement rien à voir avec ses perspectives commerciales. C’est davantage un résultat mécanique, déclenché une fois qu’une règle de composition d’indice, relativement peu remarquée, a été activée.
Le rééquilibrage trimestriel de l’indice Nasdaq 100, qui entrera en vigueur le 21 septembre, devrait augmenter la pondération de SpaceX de 1,25 % à environ 1,51 %. D’après l’équipe du stratégiste de JPMorgan Min Moon, cet ajustement entraînera environ 12,4 milliards de dollars d’achats nets passifs.
La cause directe de cette hausse spectaculaire de la pondération réside dans l’augmentation du taux de flottant libre, passé de moins de 10 % après l’IPO à près de 30 % : après la levée de l’interdiction de négocier de plus de 1 milliard d’actions détenues en lock-up, les règles d’index amplifient automatiquement la pondération de cette vedette d’une capitalisation supérieure à 2 000 milliards de dollars.
Mais le déblocage n’est pas encore terminé. D’ici fin octobre, plus de 1 milliard d’actions entreront progressivement dans un état négociable, et au milieu du mois de novembre, après les résultats du troisième trimestre, environ 1,3 milliard d’actions supplémentaires de titres en lock-up feront de même ; au total, plus de 2,3 milliards d’actions. Le bras de fer entre l’absorption par des achats mécaniques à court terme et le choc de l’offre à moyen terme devient la variable centrale du pricing du T4 de SpaceX.
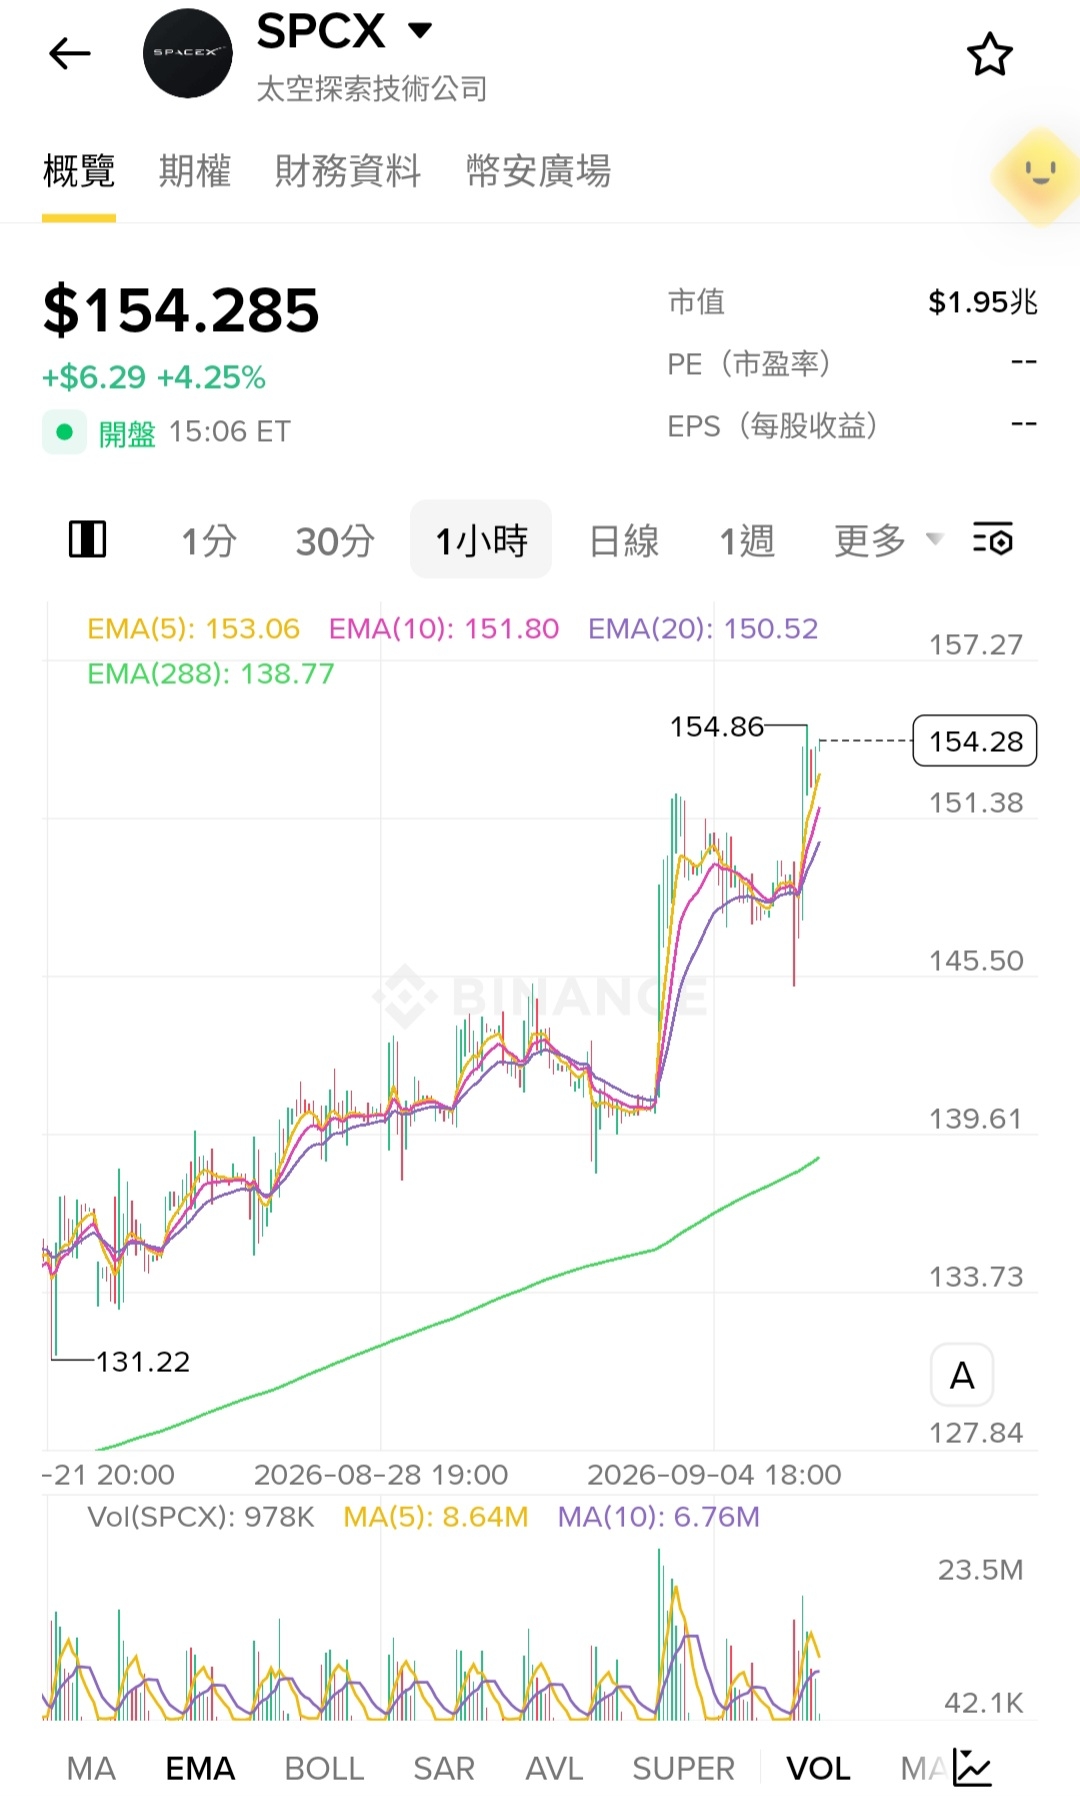
Au moment de la rédaction, SpaceX a progressé de plus de 3 % mardi ; le cours se situe à un plus haut des deux derniers mois, et la capitalisation boursière totale est revenue au-dessus de 2 000 milliards de dollars.
Mécanisme de doublement du poids : effet en chaîne d’une hausse du flottant libre
Le calcul des poids dans le Nasdaq 100 s’appuie sur le plus bas entre la totalité des actions et le nombre d’actions flottantes multipliées par trois. Pour les actions dont le flottant est faible, leur capitalisation boursière est fortement dépréciée au moment de l’intégration dans le calcul — le flottant libre exclut les actions détenues par des initiés ainsi que celles soumises à des contraintes de lock-up.
C’est précisément ce qui s’est produit pour SpaceX. En raison du verrouillage des actions, son taux de flottant libre était inférieur à 10 % ; malgré une capitalisation boursière de plus de 2 000 milliards de dollars et un classement à la 6e place de l’indice, son poids n’était que de 1,25 %, soit la 19e position. Avec le déblocage de plus de 1 milliard d’actions en lock-up, le taux de flottant libre est passé à près de 30 %, déclenchant directement un nouveau calcul du poids.
Selon des statistiques du Nasdaq, à la fin du T2, environ 1,7 billion de dollars d’actifs suivent l’indice Nasdaq 100, ce qui inclut notamment le célèbre ETF Invesco QQQ (code QQQ). Le plan de rebalancement sera publié après la clôture de vendredi. À mesure que davantage d’actions seront libérées au cours de l’année à venir, le taux de flottant libre continuera d’augmenter, et le poids de SpaceX pourrait encore progresser.
2,3 milliards d’actions débloquées : un pic de l’offre derrière les achats à court terme
Le bond du taux de flottant libre, qui résulte essentiellement de la levée de la restriction de détention des actions (titres en lock-up), la plus grande quantité de déblocage étant encore à venir.
Selon le calendrier :
· D’ici la fin octobre : déblocage des actions en lock-up portant sur plus de 1 milliard de parts ;
· Vers la mi-novembre, après la publication des résultats du troisième trimestre : environ 1,3 milliard d’actions entreront dans un état négociable.
Deux lots au total, plus de 2,3 milliards d’actions.
Les premiers déblocages d’août (en même temps que la première publication de résultats de SpaceX) avaient suscité des craintes de ventes massives, mais la plupart des initiés ont conservé leurs positions ; la pression de vente ne s’est pas matérialisée.
Ed O'Gorman, PDG de River Wealth Advisors, estime que l’événement vraiment décisif n’arrivera qu’au moment du déblocage déclenché par les résultats en novembre : à cette période, une grande quantité d’actions entrera sur le marché. Steve Sosnick, stratégiste en chef chez Interactive Brokers, indique pour sa part que les nouvelles actions débloquées seront soit vendues à d’éventuels acheteurs passifs, soit que le cours montera en raison d’une hausse de la demande liée aux fonds indiciels ; des produits comme le QQQ devraient ainsi générer davantage de demande.
Divergence entre acheteurs et vendeurs : les achats passifs pourront-ils compenser la pression de vente liée au déblocage ?
À court terme, environ 15,5 milliards de dollars d’achats passifs sont relativement certains ; à moyen terme, l’ampleur et le rythme de la pression de vente liée au déblocage dépendront de la volonté des initiés de réduire leurs positions. Les deux éléments forment l’écart d’anticipation le plus important à l’heure actuelle.
Au cours des quatre dernières semaines, le cours de SpaceX a consolidé dans une fourchette de 133 à 150 dollars, oscillant autour du prix d’émission de l’IPO à 135 dollars, sans catalyseur fondamental. Ed O'Gorman souligne que le prix du marché est, dans une certaine mesure, entraîné par des achats forcés, et qu’il faudra du temps pour comprendre vraiment ce que le marché pense de cette action.
Des règles similaires ne sont pas propres au Nasdaq. L’indice S&P Dow Jones utilise lui aussi un calcul de poids basé sur la capitalisation ajustée du flottant libre ; il y a deux ans, après que Berkshire Hathaway a réduit sa participation dans Apple, Piper Sandler avait estimé que cela déclencherait environ 40 milliards de dollars d’achats de fonds passifs.
SpaceX a été intégrée à l’indice Russell 1000 en juin de cette année, mais le S&P 500 exige au moins 12 mois d’historique de cotation, ce qui signifie que l’action ne pourra être éligible au plus tôt qu’à la mi-2027 ; il reste donc des marges d’augmentation pour les achats passifs.
Le déblocage déclenché vers la mi-novembre par la publication des résultats du troisième trimestre sera le test de la profondeur réelle du marché pour SpaceX, et le point clé qui décidera de l’issue à court terme entre acheteurs et vendeurs.
