
Pools WStable sur STON.fi : un regard approfondi sur la liquidité du Weighted Stable Swap
Dans la finance décentralisée, toutes les paires d’actifs ne se comportent pas comme une paire de trading classique 50/50.
Certains actifs sont fortement corrélés mais ne sont pas parfaitement identiques. Un jeton de liquid staking et son actif sous-jacent en sont un bon exemple : ils peuvent généralement évoluer ensemble, mais leur relation d’échange peut changer progressivement à mesure que les récompenses de staking s’accumulent.
C’est là que les pools WStable sur STON.fi deviennent utiles.
WStable, abréviation de Weighted Stable Swap et également appelé WSS, est une conception spécialisée de pool de liquidité qui combine le comportement de tarification efficace d’une courbe de type StableSwap avec des pondérations d’actifs personnalisées et un paramètre de taux relatif.
Au lieu de forcer les fournisseurs de liquidité à adopter une allocation égale 50/50 ou de supposer que deux actifs corrélés s’échangent toujours exactement à 1:1, WStable est conçu pour prendre en compte une relation plus flexible entre eux.
Qu’est-ce qu’un pool WStable ?
Un pool WStable est l’implémentation par STON.fi d’un modèle de liquidité Weighted Stable Swap.
Au niveau du smart contract, le type de pool est identifié comme :
weighted_stableswap
La conception est principalement destinée à des actifs étroitement liés ou corrélés dont les prix ont tendance à rester proches d’une relation attendue.
Les exemples peuvent inclure :
Un jeton de staking liquide et son actif sous-jacent
Différentes représentations d’actifs étroitement corrélés
Autres actifs pour lesquels le taux de change devrait rester relativement stable, tout en pouvant évoluer avec le temps
La distinction importante est que la corrélation ne signifie pas nécessairement l’égalité.
Deux actifs peuvent évoluer ensemble tout en ayant une valeur relative changeante. Un jeton de staking liquide, par exemple, peut progressivement valoir plus d’une unité de son actif sous-jacent à mesure que les récompenses de staking s’accumulent.
WStable est conçu en tenant compte de ce type de relation.
Pourquoi la tarification Stable Swap est importante
Pour comprendre WStable, il faut d’abord comprendre pourquoi des courbes de type StableSwap existent.
Les AMM traditionnelles de type produit constant sont très efficaces pour le trading d’actifs à usage général, mais elles peuvent produire un impact de prix significatif lorsque les utilisateurs effectuent de grosses transactions.
Un pool standard de produit constant suit l’invariant bien connu :
x × y = k
À mesure qu’un actif est retiré du pool et que l’autre est ajouté, le prix marginal change selon l’équilibre du pool.
Cela fonctionne bien pour des actifs qui peuvent évoluer de façon significative l’un par rapport à l’autre. Mais pour des actifs très corrélés, cela peut devenir inefficace.
Imaginez une paire pour laquelle le marché s’attend à ce que les actifs s’échangent à proximité l’un de l’autre. Une grande quantité de liquidité peut tout de même subir un slippage inutile avec une courbe de produit constant traditionnelle.
La tarification de type StableSwap répond à cela en aplatissant la courbe autour de la relation attendue.
Cela signifie que les transactions peuvent potentiellement s’exécuter avec un impact de prix plus faible lorsque les actifs restent proches de leur valeur relative visée.
WStable va plus loin dans l’idée
Un pool stable conventionnel suppose souvent que les actifs sont pondérés de façon similaire et que leur relation est relativement simple.
WStable ajoute une couche de flexibilité supplémentaire.
Il combine :
Tarification de type StableSwap + pondérations personnalisées + un taux relatif
Cela permet au pool de représenter des actifs corrélés dont la relation est plus nuancée qu’un simple pool 50/50 avec une hypothèse fixe de 1:1.
En d’autres termes, WStable ne fait pas simplement ceci :
Ces actifs sont corrélés.
Il est aussi capable de prendre en compte :
Quelle quantité de chaque actif doit être représentée dans le pool, et quel taux relatif doit être utilisé entre eux ?
Cette distinction est importante pour des stratégies de liquidité spécialisées.
Le rôle des pondérations
Une des caractéristiques déterminantes de WStable est que la liquidité ne doit pas être divisée également entre les deux actifs.
Un pool traditionnel peut utiliser un :
50 % / 50 %
allocation.
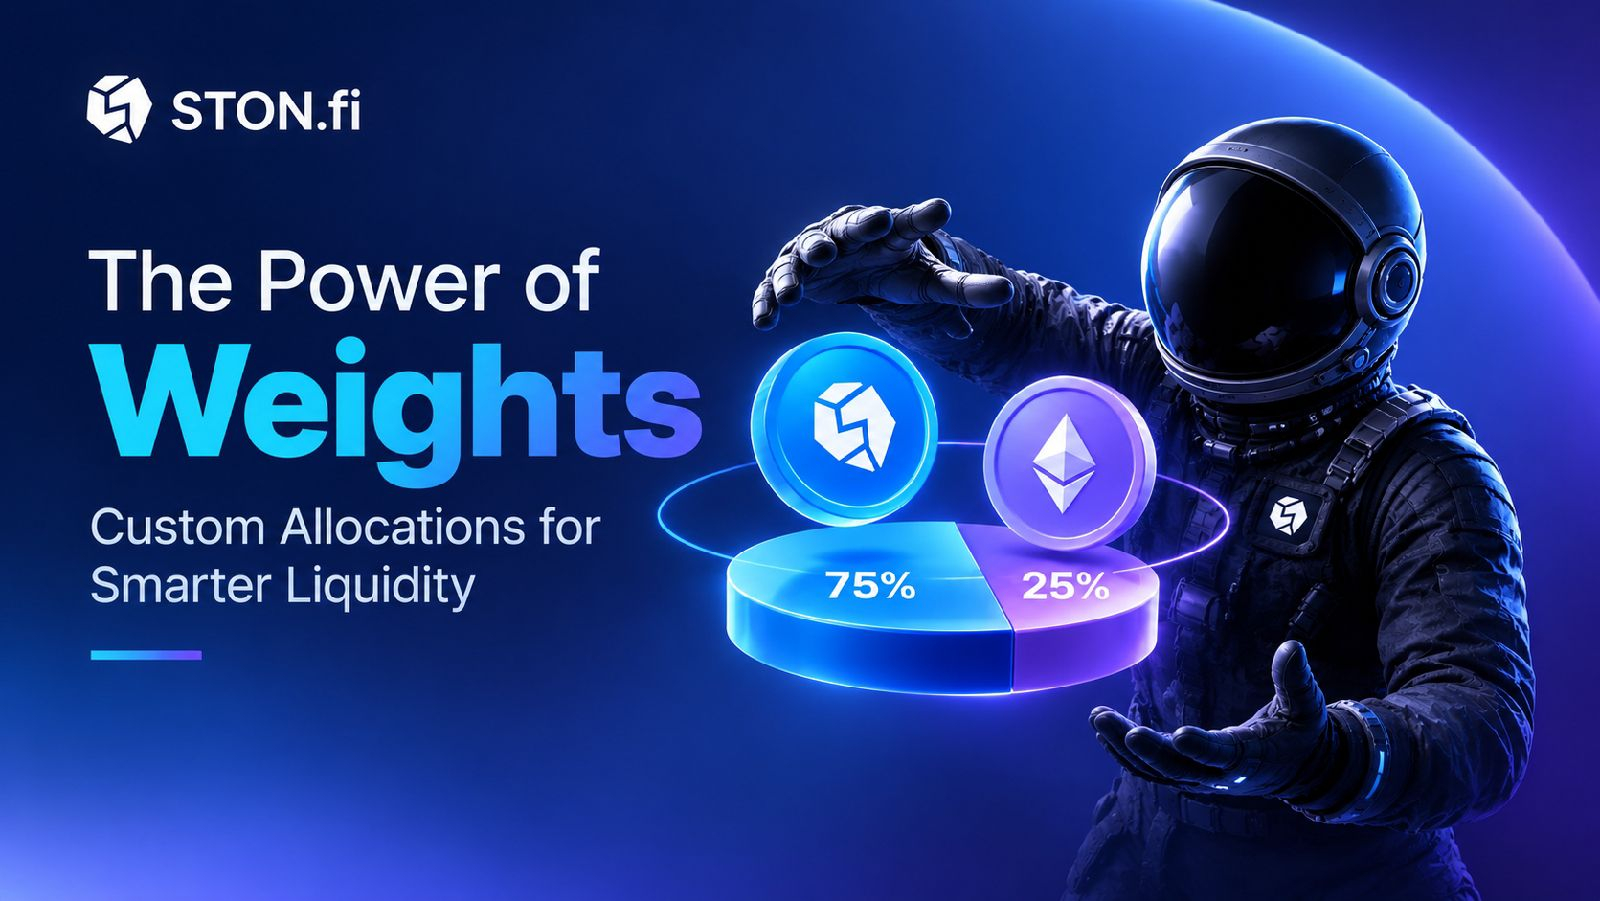
WStable peut plutôt prendre en charge une configuration telle que :
75 % / 25 %
La répartition exacte dépend de la conception du pool et de l’usage prévu.
Pourquoi cela compte ?
Parce qu’une exposition égale n’est pas toujours la structure optimale pour des actifs corrélés.
Supposons qu’un pool contienne un jeton de staking liquide et son actif sous-jacent. Le protocole voudra peut-être une exposition plus forte à l’actif générateur de rendement tout en conservant suffisamment d’actif sous-jacent pour faciliter des échanges efficaces.
Avec une configuration 75/25, le pool peut refléter cette préférence directement.
Les pondérations deviennent donc une partie de la structure économique du pool, plutôt qu’une simple distribution de liquidité accidentelle.
L’importance du paramètre de taux
Les pondérations ne sont qu’une partie de l’ensemble.
WStable introduit aussi un paramètre de taux qui aide à représenter l’évolution de la relation entre des actifs corrélés.
Cela compte, car deux actifs peuvent rester étroitement connectés sans maintenir en permanence un ratio d’échange 1:1.
Considérez un jeton de staking liquide.
Au lancement, il pourrait être approximativement équivalent à une unité de l’actif sous-jacent.
Cependant, avec le temps, les récompenses de staking peuvent s’accumuler au sein du mécanisme de staking liquide. Le jeton de staking liquide peut alors représenter davantage de valeur sous-jacente qu’auparavant.
Comme exemple simplifié :
1 LST = 1,00 actif sous-jacent
pourrait éventuellement devenir :
1 LST ≈ 1,05 actif sous-jacent
Les actifs restent très corrélés, mais leur valeur relative a changé.
Un paramètre de taux permet au pool de tenir compte de cette relation en évolution.
C’est l’une des différences clés entre une hypothèse simple de paire stable et une conception pondérée stable plus spécialisée.
Paramètres clés à l’intérieur d’un pool WStable
WStable introduit plusieurs valeurs importantes qui déterminent comment le pool se comporte.
Parmi les paramètres associés à la conception figurent :
amp
Le paramètre d’amplification aide à façonner la courbe de type StableSwap.
Cela influence la force avec laquelle la courbe est optimisée autour de la relation stable attendue entre les actifs.
Un niveau d’amplification plus élevé peut aplatir la courbe autour de la zone cible, améliorant potentiellement l’efficacité pour les transactions proches de la relation de prix attendue. Cependant, le comportement précis dépend de l’implémentation et de l’état du pool.
taux
Le taux représente la relation relative entre les deux actifs.
C’est particulièrement utile pour des actifs dont la relation d’échange change progressivement plutôt que de rester fixée exactement à 1:1.
w0
Le paramètre de pondération définit l’allocation visée d’un côté du pool.
Au lieu de supposer une structure universelle 50/50, le pool peut utiliser une pondération personnalisée.
rate_setter
Le rate setter est associé au mécanisme responsable de la mise à jour ou de la gestion du paramètre de taux pertinent.
Ensemble, ces valeurs donnent à WStable plus de flexibilité qu’un pool stable de base.
Pourquoi un pool aurait-il besoin de pondérations inégales ?
Au premier coup d’œil, un pool 50/50 peut sembler être le choix évident pour deux actifs corrélés.
Mais le comportement des actifs est rarement parfaitement symétrique.
Un jeton de staking liquide, par exemple, peut donner une exposition aux récompenses de staking, tandis que l’actif natif sous-jacent n’a pas exactement les mêmes caractéristiques à l’intérieur du pool.
Le protocole voudra donc peut-être conserver davantage d’un actif par rapport à l’autre.
Avec WStable, le pool peut refléter intentionnellement cette préférence.
Cela crée une structure où la liquidité n’est pas seulement déposée de manière égale, mais configurée en fonction de la relation économique entre les actifs.
Cela est particulièrement pertinent pour des paires spécialisées où un actif peut être plus intéressant à conserver, tout en restant les deux nécessaires pour des échanges efficaces.
L’exemple tsTON
La conception WStable de STON.fi peut être illustrée par son pool incluant tsTON et l’actif natif de l’écosystème, rebaptisé ensuite Gram avec le ticker GRAM en juin 2026.
Le pool a été présenté comme un exemple de la façon dont une liquidité stable pondérée peut être appliquée à des actifs étroitement liés.
STON.fi décrit le pool à l’aide d’un :
75 % tsTON / 25 % GRAM
allocation.
C’est important car cela montre que le pool n’est pas construit sur l’hypothèse selon laquelle les deux actifs doivent représenter des parts égales de la liquidité.
Au lieu de cela, la conception peut privilégier une exposition plus forte à tsTON, l’actif porteur de rendement, tout en conservant de la liquidité GRAM pour soutenir les échanges entre les deux.
L’exemple met en avant l’une des forces essentielles de WStable :
la capacité de combiner une tarification d’actifs corrélés avec une allocation intentionnellement inégale.
WStable vs. WCPI
WStable peut facilement être confondu avec un autre modèle de pool de STON.fi : WCPI.
Bien que les deux utilisent des pondérations, ils résolvent des problèmes différents.
WCPI = Invariant de produit constant pondéré
WCPI étend le modèle d’AMM de produit constant familier en autorisant des pondérations personnalisées.
Au lieu d’être limité à une liquidité 50/50, un pool WCPI peut utiliser des configurations telles que :
80/20
ou
75/25
Les pondérations font partie du mécanisme de tarification de type produit constant.
WStable Weighted Stable Swap
WStable prend aussi en charge des pondérations personnalisées, mais son objectif est différent.
Il est conçu pour des actifs étroitement corrélés et utilise une courbe de tarification de type StableSwap, avec en plus un taux relatif.
Ainsi, la distinction peut être simplifiée comme suit :
WCPI = tarification produit constant pondéré
WStable = tarification Weighted StableSwap pour des actifs corrélés
Tous deux offrent de la flexibilité, mais leurs modèles de tarification sont conçus pour des conditions de marché différentes.
Pourquoi WStable peut être plus efficient en capital
L’efficacité en capital est l’une des principales raisons pour lesquelles des AMM spécialisées existent.
Dans un pool de liquidité à usage général, les actifs peuvent s’écarter fortement les uns des autres en termes de prix. La courbe de tarification doit donc s’adapter à un large éventail d’issues possibles.
Pour des actifs corrélés, cela peut conduire à déployer du capital de façon inefficace.
Si deux actifs s’échangent normalement à proximité d’une relation de change donnée, un pool peut être conçu pour concentrer une liquidité plus utile autour de cette zone.
Les mathématiques de type StableSwap permettent d’accomplir cela.
WStable ajoute une flexibilité supplémentaire grâce aux pondérations et à la gestion du taux.
Le résultat est un pool conçu spécifiquement autour de l’idée suivante :
les actifs sont corrélés, mais pas nécessairement identiques.
Cela peut rendre la liquidité plus efficace autour de la relation attendue et réduire potentiellement l’impact de prix inutile pour les transactions adaptées.
Que se passe-t-il lorsque la relation change ?
Un point clé est que WStable n’élimine pas le risque de marché.
Le modèle fonctionne mieux lorsque les actifs conservent une forte corrélation et restent raisonnablement proches de la relation autour de laquelle le pool a été conçu.
Mais les marchés peuvent changer.
Un jeton de staking liquide peut diverger des attentes. La liquidité peut devenir déséquilibrée. La demande du marché peut changer soudainement. La relation supposée entre deux actifs corrélés peut s’affaiblir.
Quand cela se produit, les bénéfices d’une courbe de type stable peuvent diminuer.
C’est un concept important :
L’efficacité de type StableSwap n’est pas la même chose que la stabilité garantie.
La conception du pool peut optimiser les échanges autour d’une relation attendue, mais elle ne peut pas forcer le marché à maintenir cette relation.
L’impact de prix reste important
WStable peut réduire l’impact de prix autour de la zone de trading visée, mais cela ne signifie pas que chaque transaction sera exécutée avec un slippage nul.
L’impact de prix dépend encore de facteurs tels que :
Profondeur du pool
Taille de la transaction
Soldes actuels du pool
Les pondérations configurées
La relation attendue entre les actifs
Conditions de marché
Une grosse transaction peut encore déplacer significativement le pool, notamment lorsque la liquidité disponible est insuffisante pour la taille de l’ordre.
C’est pourquoi WStable doit être vu comme un mécanisme de tarification spécialisé, et non comme une garantie d’exécution parfaite.
Le rôle de la corrélation
La corrélation est fondamentale pour le concept WStable.
Le modèle est le plus approprié lorsque deux actifs ont une relation attendue pour rester relativement proche.
Par exemple, un jeton de staking liquide et son actif sous-jacent peuvent généralement évoluer l’un avec l’autre, car la valeur du jeton de staking liquide dérive de l’actif sous-jacent plus les récompenses de staking accumulées.
Mais la corrélation existe sur un continuum.
Deux actifs peuvent être fortement corrélés aujourd’hui et diverger demain.
Un pool qui suppose une relation stable peut donc devenir moins efficace si les fondamentaux économiques sous-jacents changent fortement.
C’est pourquoi comprendre les actifs derrière un pool WStable est tout aussi important que comprendre les mathématiques du pool.
Qui profite des pools WStable ?
Les pools WStable sont particulièrement pertinents pour plusieurs groupes au sein de la DeFi.
Fournisseurs de liquidité
Les fournisseurs de liquidité peuvent utiliser des structures de pool spécialisées, mieux alignées sur le comportement d’actifs corrélés.
Au lieu de s’engager automatiquement dans une allocation 50/50, ils participent à un pool conçu autour d’une pondération spécifique et d’une relation de tarification.
Traders
Les traders qui échangent entre des actifs étroitement liés peuvent bénéficier d’une courbe de tarification optimisée autour de la relation de change attendue.
Lorsque les conditions de marché restent dans cette zone, le pool peut offrir une exécution plus efficace qu’une conception générique de type produit constant.
Concepteurs de protocoles
Les protocoles peuvent utiliser des pools stables pondérés lorsque leur écosystème contient des actifs ayant une relation étroite mais des caractéristiques économiques différentes.
La capacité d’intégrer à la fois les pondérations et un taux donne aux développeurs davantage de flexibilité pour exprimer cette relation on-chain.
Ce que les utilisateurs devraient surveiller avant d’utiliser un pool WStable
Malgré sa conception spécialisée, WStable n’est pas sans risque.
Avant de fournir de la liquidité ou d’effectuer des échanges via l’un de ces pools, les utilisateurs devraient comprendre plusieurs facteurs.
1. Corrélation des actifs
Plus les actifs suivent de près la relation attendue, plus la courbe de type stable devient pertinente.
Une divergence majeure peut réduire l’efficacité de la conception.
2. Profondeur du pool
Une courbe de prix spécialisée ne peut pas compenser une liquidité extrêmement faible.
Une liquidité plus profonde offre généralement plus de marge aux traders pour exécuter de plus grandes transactions efficacement.
3. Taille de la transaction
Même une courbe optimisée peut subir un impact de prix significatif lorsque la transaction est importante par rapport au pool.
4. Configuration des pondérations
L’allocation compte.
Un pool 75/25 se comporte différemment d’un pool 50/50, car la liquidité est répartie différemment entre les actifs.
5. Précision du taux
Le paramètre de taux est particulièrement important pour des actifs corrélés dont la valeur relative change au fil du temps.
Une représentation obsolète ou inexacte de cette relation peut affecter le comportement du pool.
6. Risque de smart contract et de protocole
Comme pour tout mécanisme de liquidité DeFi, les utilisateurs restent exposés au risque de smart contract, au risque d’implémentation et aux risques plus larges du protocole.
Les mathématiques spécialisées n’éliminent pas ces risques.
WStable n’est pas simplement « un autre pool de stablecoin »
Le nom peut donner l’impression que WStable ressemble à un pool classique de stablecoin, mais son cas d’usage est plus large.
L’idée importante n’est pas simplement que les actifs doivent avoir des prix identiques.
Au lieu de cela, le pool est conçu pour des actifs qui ont une relation prédictible ou relativement stable, même lorsque cette relation n’est pas exactement 1:1.
C’est ce qui rend WStable particulièrement intéressant pour des actifs comme les jetons de staking liquide, où le taux de change peut évoluer avec le temps.
En ce sens, WStable se situe entre deux mondes :
la flexibilité des pools pondérés
et
l’efficacité en capital de la tarification de type StableSwap.
Pourquoi cela compte pour l’infrastructure DeFi
À mesure que la finance décentralisée arrive à maturité, il est peu probable qu’un seul modèle d’AMM générique soit optimal pour chaque paire d’actifs.
Les tokens très volatils, les stablecoins, les jetons de staking liquide et les autres actifs corrélés ont des structures de marché très différentes.
Un pool à produit constant peut bien fonctionner pour un trading à usage général, tandis que des modèles spécialisés peuvent offrir une meilleure efficacité en capital pour des relations spécifiques.
WStable reflète cette évolution plus large.
Plutôt que de traiter chaque paire de façon identique, le modèle de pool peut intégrer les caractéristiques mêmes des actifs.
Le résultat est une approche plus spécialisée de l’infrastructure de liquidité.
Dernières réflexions
Les pools WStable sur STON.fi sont des pools de liquidité Weighted Stable Swap conçus pour des actifs corrélés dont la relation peut rester stable sans être parfaitement identique.
Ils combinent :
1. Tarification de type StableSwap
2. Pondérations personnalisées des actifs
3. Un taux relatif
et des paramètres tels que :
1. amp, taux, w0, et rate_setter
Ensemble, ces éléments permettent au pool d’aller au-delà des limites d’une conception stable simple 50/50.
L’exemple tsTON/GRAM illustre clairement le concept : STON.fi décrit une allocation de 75 % en tsTON et 25 % en GRAM. La structure accorde davantage de poids à l’actif générateur de rendement tout en conservant de la liquidité pour les échanges entre les deux.
Plus important encore, WStable ne doit pas être considéré comme un mécanisme qui supprime le risque. Sa force réside dans l’alignement du comportement de tarification de l’AMM avec la relation économique entre les actifs.
Pour des paires corrélées, cela peut signifier une meilleure efficacité du capital, une allocation de liquidité plus adaptée et potentiellement un impact de prix plus faible autour du taux de change attendu.
À mesure que la DeFi continue d’évoluer, l’avenir des AMM ne sera peut-être pas lié à la recherche d’une seule formule parfaite pour chaque marché.
Il peut s’agir de choisir la bonne formule pour les bons actifs.
Et c’est exactement là que WStable devient intéressant.
Explorez davantage sur STON.FI
#IMFSaysElSalvadorBTCNoPublicFunds #EightChineseFinancialFirmsRaise360BYuan