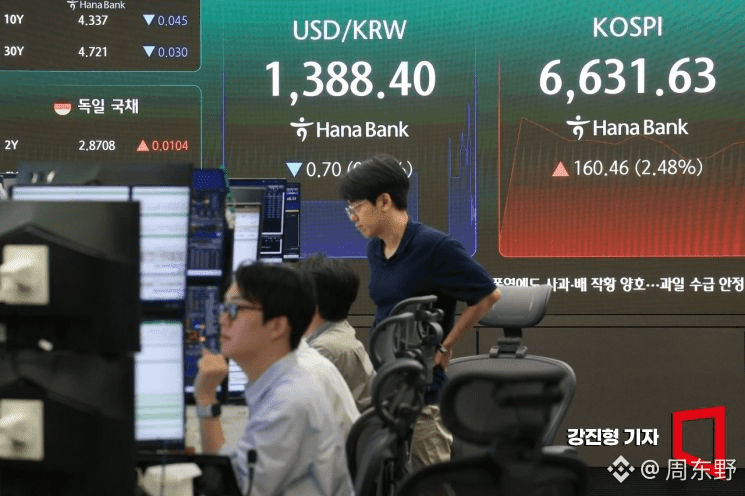
La chaleur résiduelle des actions technologiques américaines continue de soutenir les marchés asiatiques. SK Hynix et Kioxia profitent encore de l’élan du secteur des semi-conducteurs pour monter violemment, mais derrière cette euphorie de marché, le véritable pouvoir de fixation des prix ne se trouve pas du côté des commandes de puces, il se cache dans la fumée qui s’échappe du détroit d’Ormuz.
Les prix du pétrole ont été directement propulsés au-dessus de 92 dollars.
La manœuvre de l’Iran consistant à « délimiter une zone interdite » dans le détroit revient à passer un cordeau de vie ou de mort autour de la chaîne d’approvisionnement mondiale. D’un côté, l’expansion des actifs alimentée par la demande en puissance de calcul des semi-conducteurs ; de l’autre, le coût inflationniste provoqué par les conflits géopolitiques. Le marché utilise désormais une volatilité extrême pour compenser une logique profondément fracturée.
Le plus délicat reste le courant souterrain des flux de capitaux. La décision de la Fed en septembre, hausse ou non, dépend entièrement des données CPI de ce vendredi. Si les chiffres dépassent les attentes, la hausse des taux de septembre se matérialisera et la liquidité des actifs risqués mondiaux sera de nouveau aspirée ; si les chiffres sont plus faibles que prévu, les attentes de baisse des taux se renforceront, et les répercussions de la chute du dollar se déverseront aussitôt sur le yen.
Regardez le marché du yen actuel : le débouclage des opérations de carry trade a poussé le taux de change vers 156. Barclays a déjà identifié l’ajustement de l’allocation obligataire du GPIF et la poursuite d’une ligne hawkish de la Banque du Japon comme catalyseurs d’une baisse de l’USD/JPY sous 150. Le seuil d’une nouvelle appréciation du yen est sans cesse relevé ; quiconque achète le yen à l’aveugle maintenant se jette en réalité sur une lame sous la double pression de la Fed et des tensions géopolitiques.
L’Europe n’est guère mieux lotie. L’extrême droite a raflé 44% des voix lors d’élections régionales en Allemagne ; le basculement politique vers la droite, avec les fractures budgétaires qu’il entraîne, se reflétera directement dans les rendements des Bunds.
La logique actuelle est d’une simplicité extrême : ne vous laissez pas tromper par les gains à l’ouverture des marchés actions d’Asie-Pacifique. Lorsque les États-Unis et l’Iran en viennent à se frapper mutuellement directement avec des drones et des pétroliers, et que l’administration Trump abandonne la signature de l’accord nucléaire pour se tourner vers une stratégie de frappe, la prime de risque de long terme sur l’énergie a déjà été forcée dans la valorisation des actifs.
Il ne s’agit absolument pas d’une simple prolongation du marché haussier des valeurs technologiques, mais d’un jeu de liquidité tissé conjointement par l’inflation énergétique et les décalages de politique monétaire des banques centrales. Le marché utilise le bêta élevé des semi-conducteurs pour masquer sa peur du cygne noir géopolitique, mais lorsque le CPI et les prix du pétrole attaqueront en même temps, les seuls véritables refuges seront les actifs monétaires très liquides et les instruments de couverture.$BTC
#三星sk海力士领涨韩股走高 #美国空袭伊朗油轮德黑兰限制霍尔木兹海峡
Les prix du pétrole ont été directement propulsés au-dessus de 92 dollars.
La manœuvre de l’Iran consistant à « délimiter une zone interdite » dans le détroit revient à passer un cordeau de vie ou de mort autour de la chaîne d’approvisionnement mondiale. D’un côté, l’expansion des actifs alimentée par la demande en puissance de calcul des semi-conducteurs ; de l’autre, le coût inflationniste provoqué par les conflits géopolitiques. Le marché utilise désormais une volatilité extrême pour compenser une logique profondément fracturée.
Le plus délicat reste le courant souterrain des flux de capitaux. La décision de la Fed en septembre, hausse ou non, dépend entièrement des données CPI de ce vendredi. Si les chiffres dépassent les attentes, la hausse des taux de septembre se matérialisera et la liquidité des actifs risqués mondiaux sera de nouveau aspirée ; si les chiffres sont plus faibles que prévu, les attentes de baisse des taux se renforceront, et les répercussions de la chute du dollar se déverseront aussitôt sur le yen.
Regardez le marché du yen actuel : le débouclage des opérations de carry trade a poussé le taux de change vers 156. Barclays a déjà identifié l’ajustement de l’allocation obligataire du GPIF et la poursuite d’une ligne hawkish de la Banque du Japon comme catalyseurs d’une baisse de l’USD/JPY sous 150. Le seuil d’une nouvelle appréciation du yen est sans cesse relevé ; quiconque achète le yen à l’aveugle maintenant se jette en réalité sur une lame sous la double pression de la Fed et des tensions géopolitiques.
L’Europe n’est guère mieux lotie. L’extrême droite a raflé 44% des voix lors d’élections régionales en Allemagne ; le basculement politique vers la droite, avec les fractures budgétaires qu’il entraîne, se reflétera directement dans les rendements des Bunds.
La logique actuelle est d’une simplicité extrême : ne vous laissez pas tromper par les gains à l’ouverture des marchés actions d’Asie-Pacifique. Lorsque les États-Unis et l’Iran en viennent à se frapper mutuellement directement avec des drones et des pétroliers, et que l’administration Trump abandonne la signature de l’accord nucléaire pour se tourner vers une stratégie de frappe, la prime de risque de long terme sur l’énergie a déjà été forcée dans la valorisation des actifs.
Il ne s’agit absolument pas d’une simple prolongation du marché haussier des valeurs technologiques, mais d’un jeu de liquidité tissé conjointement par l’inflation énergétique et les décalages de politique monétaire des banques centrales. Le marché utilise le bêta élevé des semi-conducteurs pour masquer sa peur du cygne noir géopolitique, mais lorsque le CPI et les prix du pétrole attaqueront en même temps, les seuls véritables refuges seront les actifs monétaires très liquides et les instruments de couverture.$BTC
#三星sk海力士领涨韩股走高 #美国空袭伊朗油轮德黑兰限制霍尔木兹海峡