

Du mythe de meme de Bonk Guy au concept de « paires monnaie-actions », la vraie table sur laquelle miser pourrait bien être celle qui a été sans cesse « transfusée » et changée de sang
Un vieil homme de 64 ans, 16 000 dollars de capital, 6 fois l’effet de levier : il fait grossir sa position jusqu’à 20 millions de dollars, puis tout perd à zéro lors d’une nouvelle forte chute—c’est l’histoire la plus virale qui circule ces deux derniers jours dans le milieu crypto. Le protagoniste s’appelle Bonk Guy, un joueur anonyme qu’on surnomme « le vieillard ». L’aspect le plus intéressant de cette histoire n’est pourtant pas sa position, mais plutôt une autre chose : quand il rejoue le même scénario pour la cinquième fois, la table de jeu sur laquelle il mise a déjà, en silence, changé de propriétaire.
I. Un parieur de 64 ans, et la pièce qu’il a rejouée cinq fois
Déplions d’abord les résultats guerriers de ce vieux bonhomme, comme ils circulent dans la communauté (note : les chiffres ci-dessous viennent de rumeurs communautaires et de récits rapportés par plusieurs personnes ; il est difficile de tout vérifier un par un on-chain) : en 2023, il a mis 16 000 dollars de capital, avec un levier x6, pour acheter de la hausse $BONK ; sa position a atteint un moment plus de 20 millions de dollars. Ensuite, la même stratégie s’est rejouée encore et encore : WIF de 6 000 dollars à environ 1,4 million ; FARTCOIN investi autour de 300 000 dollars, retour de plus de 8 millions ; POPCAT et PNUT, quelques dizaines de milliers de dollars qui ont tourné en des profits de niveau million ; puis il a fait rouler de quelques milliers à quelques dizaines de milliers en 5 millions, puis 10 millions, en capitalisant sur des catalyseurs liés à MAGA, DOGEGOV et « le petit chat qui rugit ». Jusqu’au 11 octobre 2025 : Trump relance la guerre des tarifs douaniers, le marché crypto s’effondre et sa position retombe à zéro. Par la suite, un traqueur on-chain nommé Rune a révélé la dernière carte maîtresse : ce vétéran des meme, âgé de 64 ans.
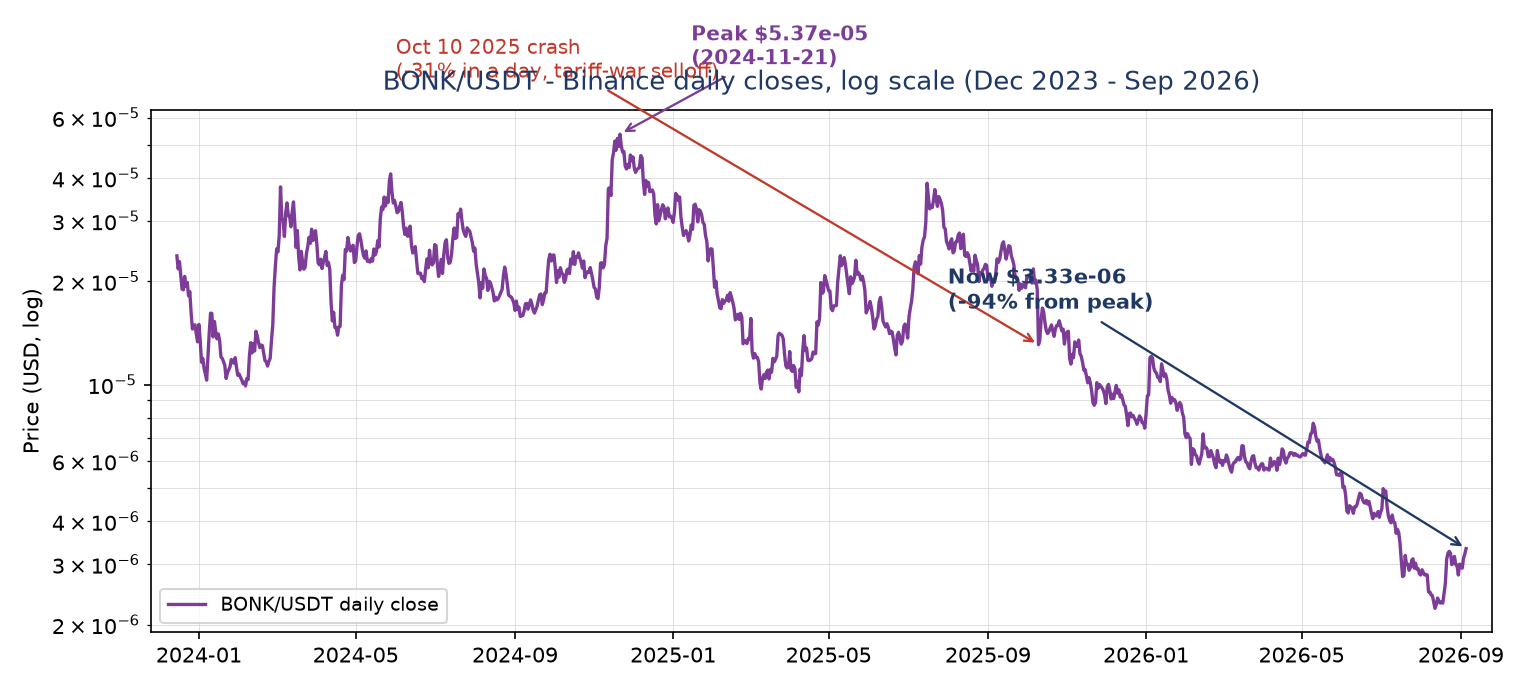
On peut broder sur le grand livre, mais les chandeliers ne mentent pas. J’ai relu les données Binance de BONK : après un plus haut le 21 novembre 2024, la baisse s’est poursuivie en pente douce ; aujourd’hui, c’est environ -94% par rapport au sommet. Le 10 octobre 2025, la chute sur une journée a été d’environ -31%. Même actif, même scénario « tendances + levier + tout miser » : ça peut rapporter des dizaines de millions, puis s’annuler à zéro — ce n’est pas un investissement, c’est une loterie avec effet de levier. Dans la communauté, il existe une règle très répandue : quand la capitalisation des meme est gonflée de plusieurs centaines de fois et qu’on n’a d’yeux que pour lister sur toutes les grandes plateformes, la moisson par les insiders n’est pas loin. Cette phrase est un peu grossière, mais pas fausse.
II. La table de jeu a changé : les meme commencent à « coupler des actions »
Mais il existe un paramètre subtil dans ce cycle de marché : l’histoire ne s’arrête pas à la première partie. Les quelques nouveaux tokens meme qui viennent de décoller viennent, pour la plupart, de la toute nouvelle « chaîne de conformité » #Robinhood Chain. Elle a inventé un jeu « meme couplé à des actions » : les memecoins ne sont plus appariés à l’ETH ou à des stablecoins ; on utilise directement des actions tokenisées comme actifs de cotation, par exemple NVDA, AAPL, etc. Par exemple, un meme sur l’IA se couple à NVDA : le prix dépend à la fois de la performance de l’IA par rapport à NVDA et des fluctuations propres de NVDA ; pour le meme LLM, la plus grande réserve de liquidité correspond à LULU — le token d’action de Lululemon. Le mécanisme est le suivant : l’argent des meme achète pour faire monter la demande de tokens-actions, et la hausse des cours renforce en retour le récit des meme.
Le mois dernier, en disséquant la pool de Robinhood Chain (une couche 2 Arbitrum Orbit, chainId 4663, avec un pont officiel passant par Arbitrum Portal), je l’ai remarqué : Uniswap V3/V4 a déjà été déployé officiellement comme l’un des principaux lieux de trading là-bas. À l’époque, je trouvais ça juste nouveau ; mais en y revenant, on voit que tout était déjà préparé. Au fond, l’appariement « crypto + action » reste une fête des retail ; ce qui mérite vraiment d’être surveillé, c’est la plus grande ligne cachée derrière cette fête.
III. Ligne cachée : la Wall Street est en train de « déménager en masse »
En mettant bout à bout les actions des institutions depuis 2026, le signal est extrêmement dense :
· En février, le fonds tokenisé d’obligations du Trésor de BlackRock, BUIDL, commence à être échangé sur Uniswap — la première fois que des produits institutionnels régulés entrent dans un DEX ;
· Ce même mois, des actions tokenisées d’Ondo entrent dans des protocoles de prêt et de coffre ;
· La LSEG (London Stock Exchange Group) pour la garde des titres numériques liés au règlement sur une chaîne de planification ; Franklin Templeton, en partenariat avec Swift, insiste sur la liquidité 24 heures pour les fonds monétaires tokenisés ;
· Robinhood ouvre, sur le réseau de test Arbitrum, des tests de tokenisation d’actions ; le 31 août, son CEO a déclaré « un super cycle » — 190 types de tokens d’actions américaines déjà lancés en dehors des États-Unis, trading 24/7, couvrant des utilisateurs dans plus de 120 pays et régions (selon un article de PANews).
En reliant tout cela, on voit que « meme couplé à des actions » n’est pas du tout une lubie soudaine de Robinhood. Cela ressemble davantage à une éducation de marché : la Wall Street utilise le flux retail comme prétexte. Les meme sont des feux d’artifice ; les actifs conformes sont le vrai fonds. Et presque toutes les « chaînes conformes » utilisent des solutions techniques de couche 2 d’Ethereum. Uniswap, comme DEX numéro 1 de l’écosystème Ethereum, se retrouve justement placé à l’endroit où passent forcément toutes les flux commerciaux — le point de passage où l’on paie un péage.
IV. Pourquoi Standard Chartered crie « 100 dollars »
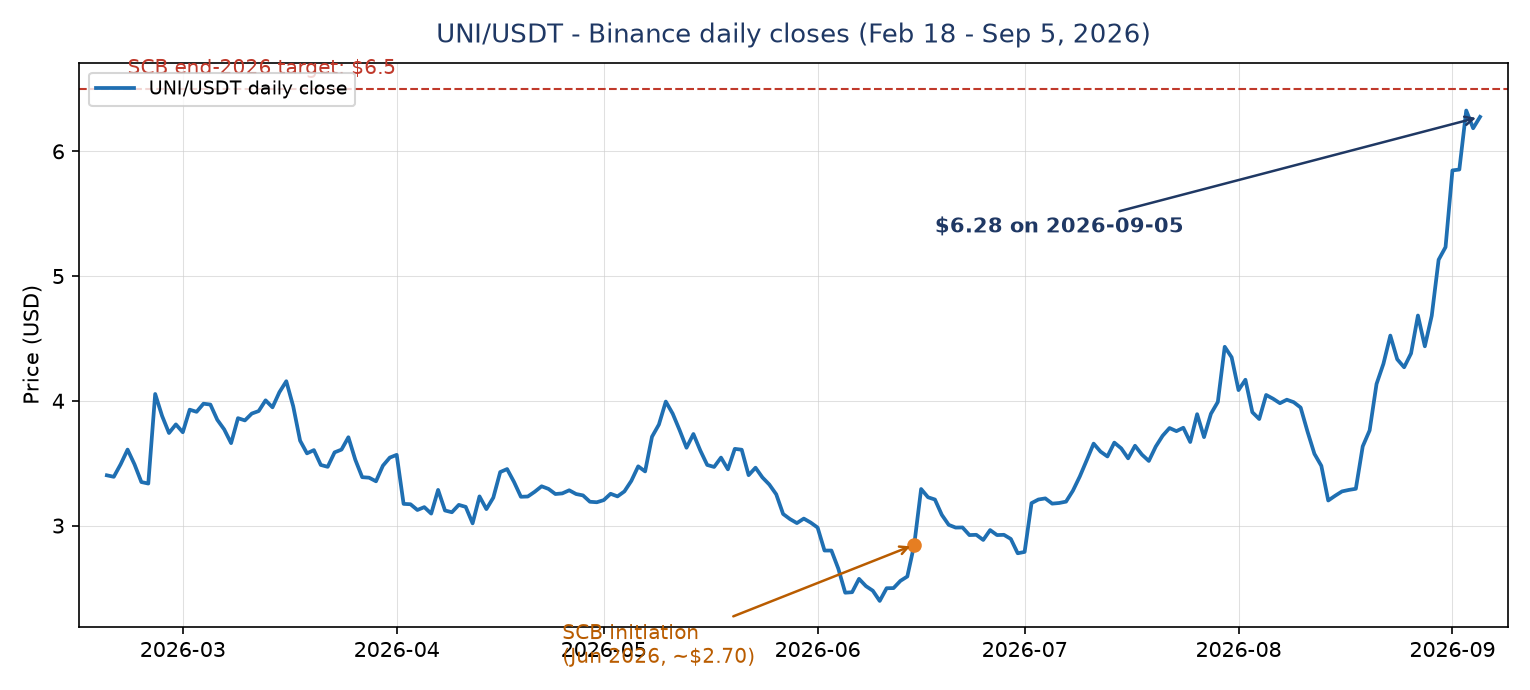
Mi-juin, Standard Chartered a couvert Uniswap pour la première fois, et a donné deux chiffres : à fin 2026 $UNI 6,5 dollars, et à fin 2030 environ 100 dollars — en se basant sur le prix d’alors autour de 2,7 dollars, soit environ 40 fois. À ce moment-là, le marché en a majoritairement ri.
Comment les choses vont réellement ? Le 15 juin, UNI était encore autour de 2,85 dollars ; au 5 septembre, il a clôturé à 6,28 dollars — le « 6,5 dollars en fin d’année » de Standard Chartered a été atteint quatre mois plus tôt, à 96%. Surtout depuis la fin août : le 27 août, on était encore à 4,68 dollars ; après 9 jours de trading, ça a fondu jusqu’à 6,33 dollars puis retombé à 6,28 dollars : la hausse sur la période est d’environ 34%. Le marché commence déjà à prixser le récit de « l’on-chain institutionnel ».
Mon attitude est très claire : du spot, par tranches, sans chasser la hausse. Trois raisons. Premièrement, c’est un récit de « variable lente » : il ne faut pas le poursuivre avec la façon « variable rapide » — après une hausse de 34% en une semaine, entrer, c’est acheter l’émotion, pas la logique ; deuxièmement, Bonk Guy a démontré avec une vie entière les conséquences de l’effet de levier : l’outil ne change pas, le parieur change de génération, et le perdant est toujours le même ; troisièmement, 6,5 dollars sont déjà le prix de consensus à court terme pour tout le marché : les vraies cotes apparaissent dans la zone des 2.x dollars, là où personne ne s’y intéresse. Entrer maintenant, c’est gagner de l’« argent-temps pour 100 dollars en 2030 », et ça ne peut pas être pressé.
V. Trois scénarios, et mes conditions d’échec
Scénario A (le plus probable) : l’histoire de l’on-chain pour les institutions continue de se concrétiser — davantage de produits de type BUIDL se déploient, davantage de courtiers émettent des titres tokenisés, et l’écosystème Robinhood Chain prend de l’ampleur. UNI vise 8 à 10 dollars dans l’année : chaque repli est un point d’ajout.
Scénario B (le risque le plus élevé) : vent contraire réglementaire — les DEX pointés du doigt par la régulation, et des actions tokenisées stoppées dans une juridiction donnée ; le récit est invalidé, et UNI retourne à une zone de fluctuation entre 3 et 4 dollars. Le vrai risque n’est pas le reflux des meme : c’est plutôt « le retour des actifs conformes vers la garde traditionnelle » et « la réorientation vers des DEX construits par chaque chaîne », ces deux choses-là.
Scénario C : reflux des meme, mais l’infrastructure suit ; UNI utilise le temps pour gagner de l’espace dans la fourchette 5 à 7 dollars, en attendant le prochain catalyseur.
J’ai écrit des conditions d’échec très précises : si des produits institutionnels du type BUIDL de BlackRock commencent à se retirer des DEX, si la taille des actifs tokenisés « conformes » on-chain baisse de façon continue sur deux trimestres, ou si les revenus de commissions du protocole Uniswap continuent de se dégrader — alors je réduirai la position et sortirai pour observer, plutôt que de m’entêter en parlant de sentiments avec le récit.
À 64 ans, se battre encore sur le front, c’est de la vitalité ; mais confier l’argent de la retraite à un levier x6, c’est autre chose. Dans l’histoire de Bonk Guy, la chose la plus précieuse n’est peut-être pas les dizaines de millions de dollars qu’il a gagnés, mais le fait qu’après avoir tout perdu, il restait encore à la table — cette capacité à supporter le coup, la plupart des particuliers ne l’apprennent pas. Pour nous, gens ordinaires, ne jalousez pas les feux d’artifice des parieurs : il faut occuper la place de celui qui encaisse les impôts. Les meme vont passer de mode, la table va changer de croupier, mais le business consistant à faire payer un péage à tous les actifs on-chain pourrait n’être qu’à ses débuts. La montagne, c’est toujours la même ; seulement, cette fois, les gens qui montent n’ont plus une pelle, mais des ETF, des fonds d’obligations d’État et des licences de courtiers.
Ce texte est une interprétation du point de vue d’un particulier et ne constitue pas un conseil en investissement. Les données sont à jour au 5 septembre 2026 (spot Binance). Rapport de recherche de Standard Chartered : 2026-06 ; Sources des données des graphiques de marché : API Binance.