
#美国8月非农数据今日公布
Je pense que le rapport sur l’emploi non agricole d’aujourd’hui est probablement bien plus important que de savoir s’il a « augmenté ou baissé », car il concerne directement la prochaine carte que la Réserve fédérale va jouer.
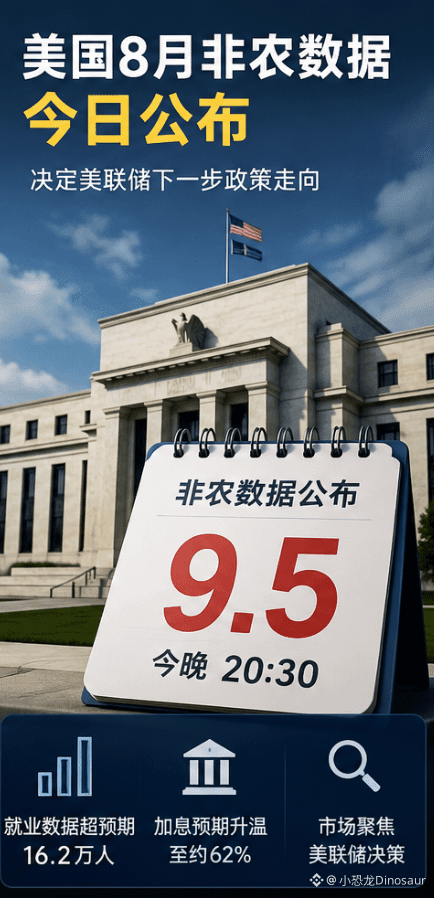
À l’origine, le marché s’attendait à ce que les nouveaux emplois créés aux États-Unis en août ne soient qu’environ 56 000. Au final, ils ont atteint 162 000, dépassant nettement les attentes ; le taux de chômage est resté à 4,1 %, et la croissance annuelle du salaire horaire moyen était d’environ 3,1 %.
En voyant ce chiffre, la première réaction est simple :
Le marché de l’emploi américain n’est pas aussi faible que le marché l’imaginait.
Pour la Réserve fédérale, c’est en réalité un signal assez subtil.
Car si l’économie continue de créer des emplois, la banque centrale subit beaucoup moins de pression pour baisser les taux. Et même dans un contexte où l’inflation reste encore relativement élevée, un emploi solide laisse au contraire une marge pour un resserrement de la politique.
Ainsi, une fois les données publiées, les anticipations d’une hausse des taux en septembre se sont ravivées, la probabilité associée étant montée jusqu’à environ 62 % à un moment donné.
Mais il y a ici un détail très crucial : la croissance des salaires n’a pas explosé en même temps que l’emploi.
Cela signifie que les créations d’emplois sont fortes, mais que la pression inflationniste liée aux salaires n’a pas complètement dérapé.
La Réserve fédérale revient donc maintenant à cette question familière :
Faut-il craindre l’inflation, ou faut-il craindre l’économie ?
Je pense que ce qui déterminera vraiment la direction du marché dans la suite, ce n’est déjà plus ce rapport sur l’emploi non agricole, mais plutôt la capacité de l’emploi et de l’inflation à évoluer dans la même direction.
Si l’emploi est fort et que l’inflation l’est aussi, alors le dollar et les rendements des bons du Trésor américain pourraient continuer de peser sur les actifs risqués ;
si l’emploi est fort, mais que l’inflation continue de se modérer, alors il pourrait au contraire apparaître un trade de « atterrissage en douceur » très intéressant.
Donc ne vous contentez pas de fixer les yeux sur le chiffre brut de l’emploi non agricole.
Ce que le marché trade vraiment, ce n’est jamais la donnée elle-même, mais ce que la Réserve fédérale fera après la donnée.
Je pense que le rapport sur l’emploi non agricole d’aujourd’hui est probablement bien plus important que de savoir s’il a « augmenté ou baissé », car il concerne directement la prochaine carte que la Réserve fédérale va jouer.
À l’origine, le marché s’attendait à ce que les nouveaux emplois créés aux États-Unis en août ne soient qu’environ 56 000. Au final, ils ont atteint 162 000, dépassant nettement les attentes ; le taux de chômage est resté à 4,1 %, et la croissance annuelle du salaire horaire moyen était d’environ 3,1 %.
En voyant ce chiffre, la première réaction est simple :
Le marché de l’emploi américain n’est pas aussi faible que le marché l’imaginait.
Pour la Réserve fédérale, c’est en réalité un signal assez subtil.
Car si l’économie continue de créer des emplois, la banque centrale subit beaucoup moins de pression pour baisser les taux. Et même dans un contexte où l’inflation reste encore relativement élevée, un emploi solide laisse au contraire une marge pour un resserrement de la politique.
Ainsi, une fois les données publiées, les anticipations d’une hausse des taux en septembre se sont ravivées, la probabilité associée étant montée jusqu’à environ 62 % à un moment donné.
Mais il y a ici un détail très crucial : la croissance des salaires n’a pas explosé en même temps que l’emploi.
Cela signifie que les créations d’emplois sont fortes, mais que la pression inflationniste liée aux salaires n’a pas complètement dérapé.
La Réserve fédérale revient donc maintenant à cette question familière :
Faut-il craindre l’inflation, ou faut-il craindre l’économie ?
Je pense que ce qui déterminera vraiment la direction du marché dans la suite, ce n’est déjà plus ce rapport sur l’emploi non agricole, mais plutôt la capacité de l’emploi et de l’inflation à évoluer dans la même direction.
Si l’emploi est fort et que l’inflation l’est aussi, alors le dollar et les rendements des bons du Trésor américain pourraient continuer de peser sur les actifs risqués ;
si l’emploi est fort, mais que l’inflation continue de se modérer, alors il pourrait au contraire apparaître un trade de « atterrissage en douceur » très intéressant.
Donc ne vous contentez pas de fixer les yeux sur le chiffre brut de l’emploi non agricole.
Ce que le marché trade vraiment, ce n’est jamais la donnée elle-même, mais ce que la Réserve fédérale fera après la donnée.