


À mesure que le secteur mûrit et emprunte davantage de pages au manuel de la finance traditionnelle, les projets crypto commencent à adopter certains comportements des sociétés cotées en bourse.
La dernière mode qui secoue cryptoville est le rachat de jetons : utiliser les revenus pour racheter son propre jeton.
Jusqu’à présent en 2026, les projets crypto ont dépensé environ 640 millions de dollars dans cette pratique, soit une hausse d’environ 17 % par rapport à la même période l’année précédente, et un ordre de grandeur de plus que les 366 000 dollars dépensés en 2024. Hyperliquid et Pump.fun représentant près de 90 % des dépenses actuelles.
Alors, d’où vient cet engouement soudain ?
Les rachats peuvent créer de la demande pour un token, tandis que les burns peuvent réduire l’offre, rendant chaque token plus précieux. Cette dynamique peut exercer une pression haussière sur le prix du token.
Cela donne aussi aux détenteurs un lien plus tangible avec l’activité économique du protocole sous-jacent. Orest Gavryliak, directeur juridique de l’agrégateur d’échanges décentralisés 1inch, explique au Magazine :
« Lorsque les projets mettent en place des rachats et des burns financés par les revenus, ils poursuivent généralement l’un de deux objectifs : soit réduire l’offre de tokens en circulation, soit démontrer la logique d’investir dans les revenus du protocole. »
Gavryliak dit qu’annoncer aux utilisateurs qu’un projet a « acheté et brûlé des tokens » est « bien plus simple » que d’expliquer comment fonctionnent les droits de gouvernance, comment les frais sont fixés ou comment le protocole est utilisé.
Mais il y a un revers : chaque dollar qu’un protocole dépense pour racheter son token est un dollar qu’il aurait pu consacrer à recruter des développeurs, développer l’activité, renforcer son bilan ou construire le produit.
Alors, alors que les rachats deviennent l’un des outils de tokenomics les plus en vogue dans la crypto, sont-ils vraiment bons pour les projets qui les utilisent ?
Pourquoi les projets crypto se rachètent eux-mêmes
On peut se demander si le fait que des projets rachètent leur propre token est contre-productif. Après tout, les projets vendent généralement des tokens pour lever des fonds afin de couvrir leurs coûts.
Presque, mais avec une réserve importante. Utiliser les revenus générés pour racheter des tokens (puis les conserver ou les brûler) crée un lien implicite entre le succès du protocole et la valeur de son token. C’est quelque chose avec lequel les projets crypto ont longtemps peiné. Comme l’explique Max Shannon, analyste de recherche senior chez Bitwise Europe :
« Les rachats et les burns restent un moyen efficace d’accroître la valeur pour les détenteurs de tokens : ils créent une demande continue sur le marché libre pour le token, en liant directement le succès du token à l’adoption de la plateforme. »
Cela marque un changement majeur pour un secteur qui, ces dernières années, a poursuivi des récits ou spéculé sur la théorie du plus grand fou — les utilisateurs qui ont acheté du Fartcoin ou du Peanut the Squirrel ne l’ont pas fait pour leurs modèles économiques solides.
Certains protocoles vont bien plus loin que d’autres. Hyperliquid, par exemple, a utilisé 99 % de ses revenus pour racheter et brûler HYPE et 50 % des revenus de Pump.fun servent à racheter et brûler son token, avec déjà 446,65 millions de dollars de PUMP retirés de la circulation.
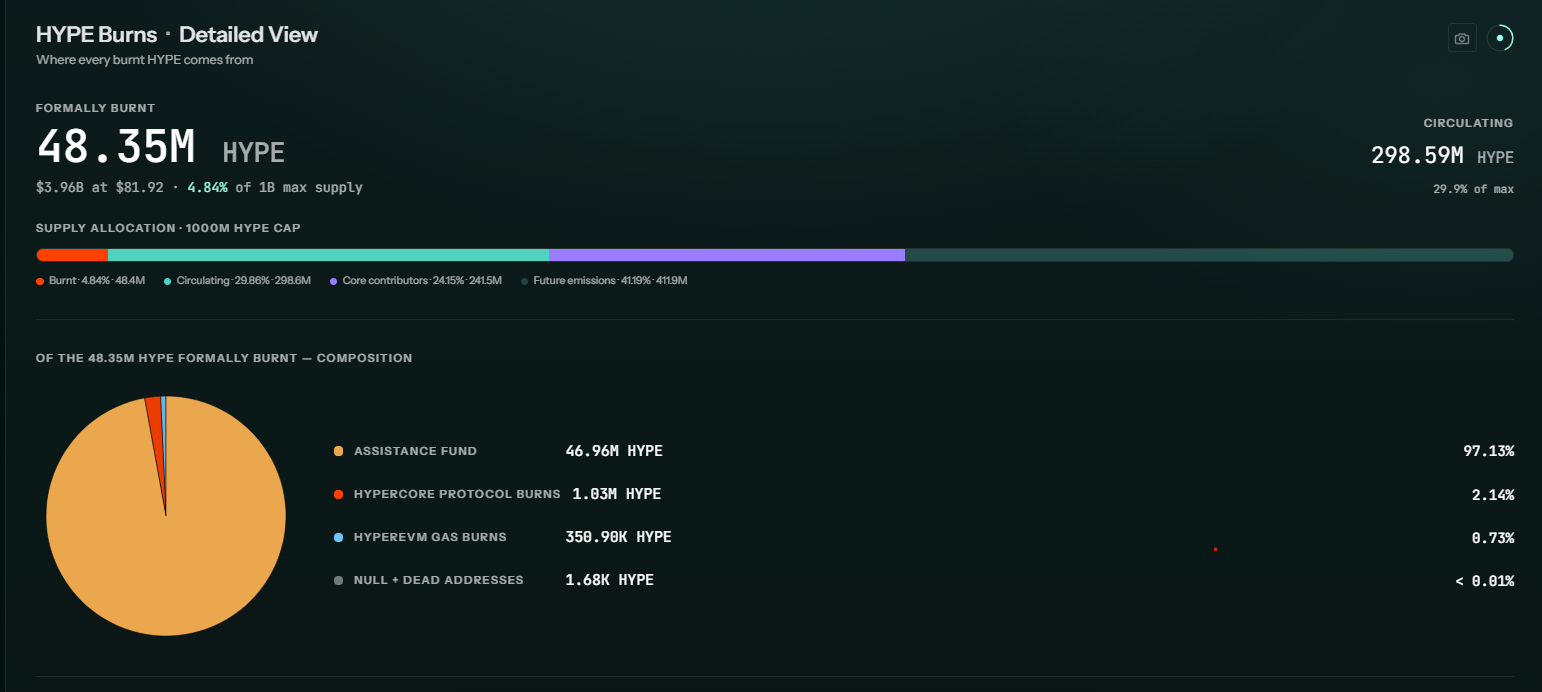
Burns de HYPE. Source : Hyperliquid
Le protocole d’infrastructure DeFi Spark propose un modèle légèrement différent, en acquérant plus de 143 millions de SPK via des rachats sur le marché financés par l’excédent du protocole, selon le cofondateur et directeur général Sam MacPherson.
Mais ces tokens n’ont pas été brûlés et restent dans la trésorerie de Spark pour récompenser les participants de long terme de l’écosystème. MacPherson explique au Magazine que l’objectif n’est pas simplement de réduire l’offre :
« Les détenteurs de tokens devraient participer au succès économique à long terme du protocole, plutôt que de simplement recevoir une distribution chaque fois qu’il génère des revenus. »
Il dit que les rachats permettent à Spark de créer cet alignement tout en « conservant de la flexibilité quant à la manière et au moment où le SPK acquis est finalement déployé », permettant au protocole de rendre son token économiquement pertinent plutôt que de n’être « qu’un simple mécanisme de dividende ».
Les rachats de tokens sont aussi un moyen très efficace sur le plan fiscal de reverser des revenus aux détenteurs, car les utilisateurs n’ont pas à supporter une lourde facture fiscale sur les dividendes ou les récompenses.
Racheter le token est-il vraiment la meilleure utilisation de l’argent ?
Bien que tout cela semble parfaitement rationnel, la grande question est de savoir si acheter son propre token est vraiment la meilleure utilisation des fonds d’un projet ?
Probablement pas dans tous les cas. MacPherson dit :
« La question devrait être : quelle est l’utilisation la plus précieuse du prochain dollar d’excédent ? »
Si un protocole peut réinvestir du capital à des rendements attrayants, dit-il, cela peut être « bien plus précieux » que de simplement distribuer les revenus au fur et à mesure qu’ils arrivent.
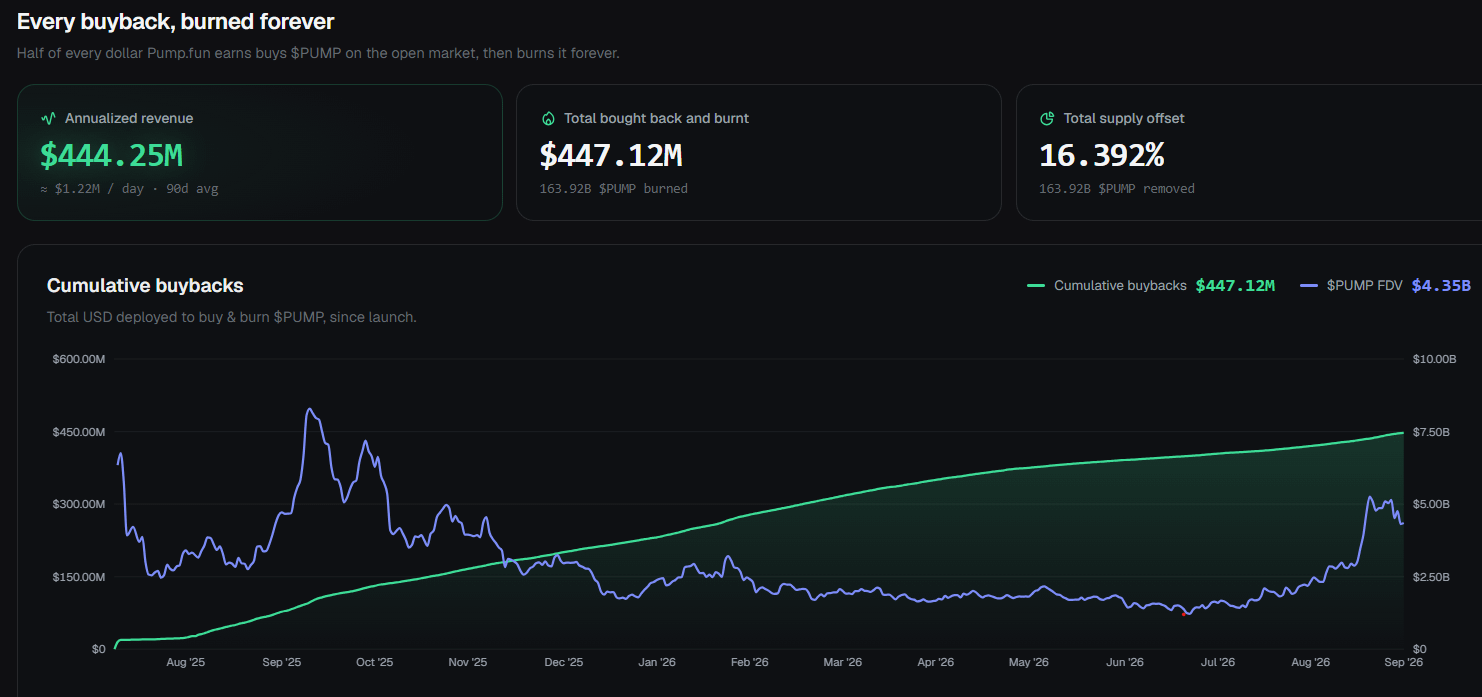
Burns de PUMP. Source : Pump.fun
Les rachats peuvent soutenir l’économie d’un token sans améliorer réellement l’activité sous-jacente.
Il n’existe pas non plus de garantie absolue que les rachats se traduiront par des prix de token plus élevés. Pump.fun rachète et brûle agressivement du PUMP depuis juillet 2025, mais le token reste encore environ 50 % sous son plus haut historique de septembre 2025. UNI a également effacé environ la moitié des gains qu’il avait réalisés après la présentation par Uniswap de sa proposition UNIfication en novembre 2025.
Shannon souligne que « de nombreux facteurs » ont contribué à ces mouvements de prix, donc ils ne prouvent pas que les rachats ont échoué, mais :
« Ils ont amené les investisseurs à se demander si ces projets de type startup ne seraient pas mieux servis en réduisant la part des revenus consacrée aux rachats et aux burns et en réinvestissant davantage dans l’équipe et le projet lui-même. »
Les investisseurs devraient faire une distinction attentive entre un mécanisme de rachat qui fait monter les prix et un modèle économique réussi.
Un protocole durable qui génère un véritable excédent peut décider que racheter son token est la meilleure utilisation d’une partie de cet argent, mais, à l’inverse, un projet qui survit tant bien que mal pourrait simplement tenter de racheter des tokens pour faire monter le prix. MacPherson note :
« Un rachat ne rend pas durable un protocole non durable. »
Quand un token commence à ressembler à une action
Même si les rachats de tokens peuvent superficiellement ressembler à un programme de rachat d’actions, cela ne veut pas dire que les tokens deviennent davantage comme des actions.
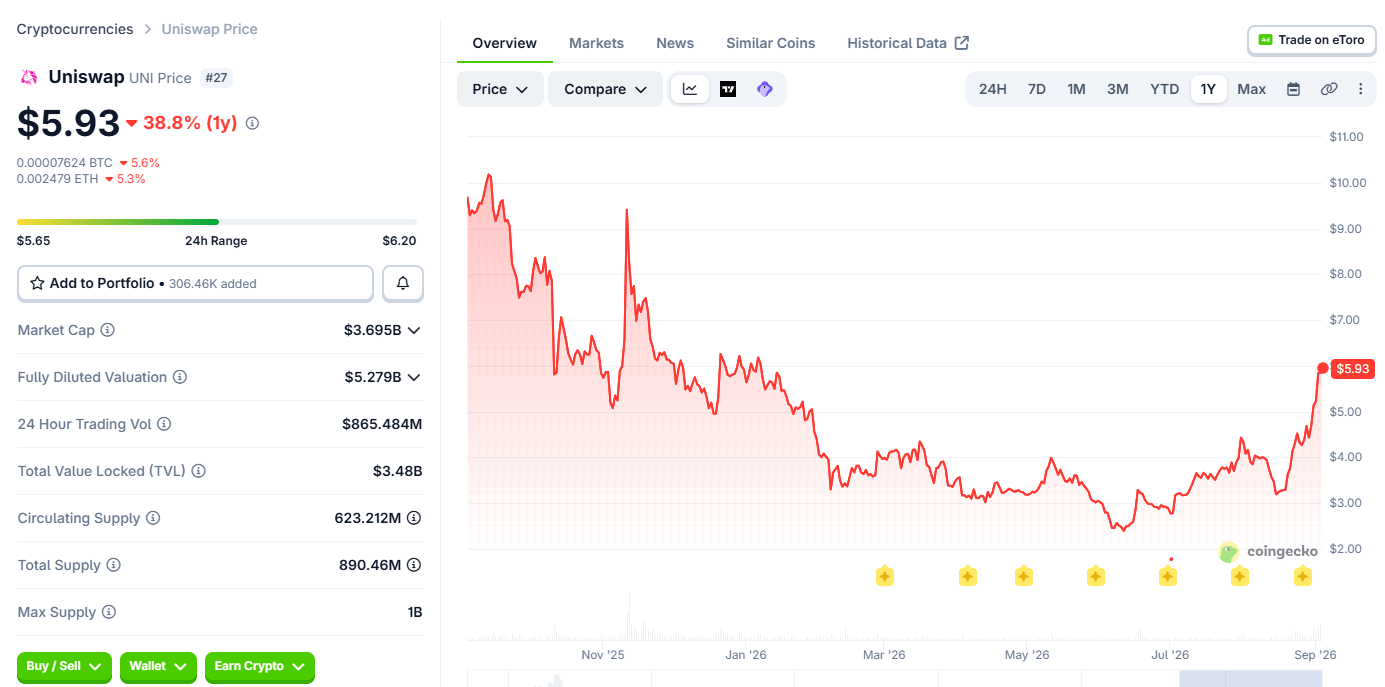
UNI est en baisse d’environ 50 % depuis le début des rachats et des burns. Source : Coingecko
Un actionnaire détient une part d’une entreprise et peut avoir des droits de vote, des dividendes ou une créance sur ses actifs résiduels. Les détenteurs de tokens n’ont généralement pas ces mêmes droits juridiques, et Orest dit que cette distinction est essentielle. « C’est un mécanisme de marché, pas un droit juridiquement exécutoire », dit-il.
MacPherson décrit SPK comme une forme de « pseudo-capital » pour un protocole onchain. Bien qu’il n’existe pas de structure de propriété juridique au sens traditionnel des entreprises, sur le plan économique Spark « essaie de créer bon nombre des mêmes caractéristiques : participation à la gouvernance, alignement à long terme, et un mécanisme par lequel ceux qui sont le plus engagés envers le protocole peuvent bénéficier de son succès ».
Quand les rachats commencent à ressembler à des dividendes
Mais alors que la crypto commence à imiter les rachats de TradFi, des nuages orageux pourraient se former à l’horizon, les régulateurs examinant ce que ces mécanismes représentent réellement.
Bien que la loi Digital Asset Market Clarity (CLARITY) Act de 2025 reste à l’état de projet et ne doive pas être considérée comme une loi établie, Gavryliak dit que son cadre proposé met en lumière la question clé de savoir d’où vient la valeur d’un token :
« Si cela découle de la fonctionnalité du réseau lui-même, alors l’actif ressemble à une marchandise. Mais si la valeur repose sur les efforts de l’équipe du projet en matière de livraison, de marketing ou d’offre de rendements aux détenteurs de tokens, alors c’est déjà un titre financier. Au final, ne mettez pas les vêtements d’une action sur le token et n’attendez pas qu’il s’agisse d’une marchandise. »
Au fond, les investisseurs crypto veulent savoir ce qu’il y a sous un token — revenus, utilisateurs, économie durable — et un moyen crédible pour que le token bénéficie de ces éléments.
Si les rachats peuvent offrir une solution, ils peuvent aussi n’être qu’un autre élément d’ingénierie financière qui donne à un token l’apparence d’être plus précieux qu’il ne l’est réellement, sans résoudre les problèmes sous-jacents, comme le souligne Gavryliak :
« Si les rachats s’arrêtaient, y aurait-il encore une raison de détenir le token ? Si la réponse est non, le problème est plus profond que la tokenomics. »
Magazine : Le mystère demeure autour de la raison pour laquelle un OG a brûlé 1 M$ en Bitcoin