
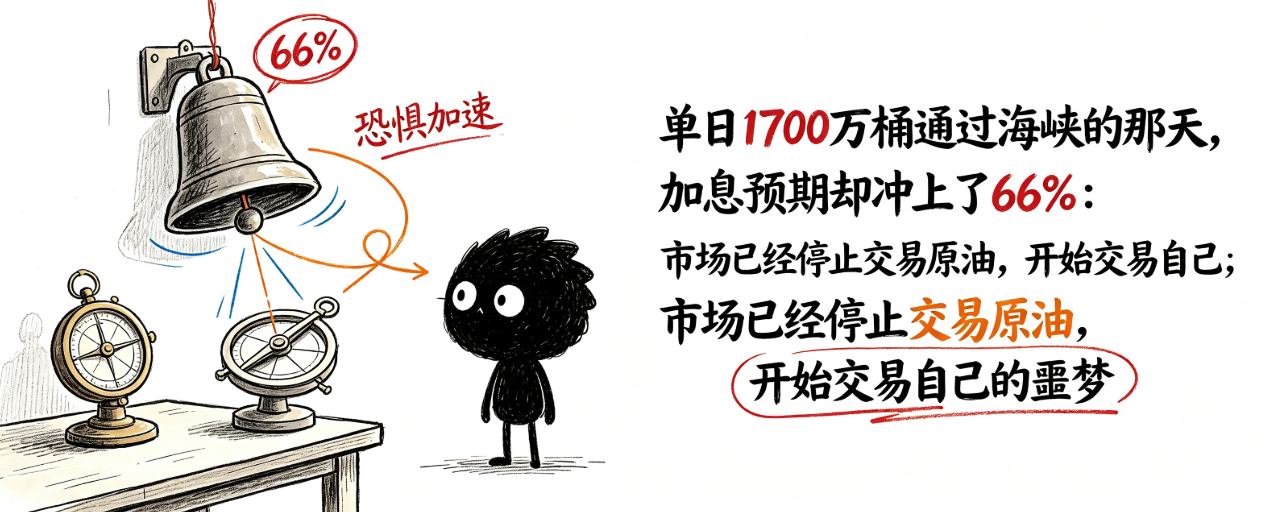
Le 1er septembre, le ministre américain de l’Énergie a prononcé une phrase : ce jour-là, environ 17 millions de barils de pétrole ont transité par le détroit d’Hormuz, soit le plus fort volume de passage quotidien depuis le déclenchement du conflit américano-iranien.
Le même jour, la tarification par le marché des hausses de taux de la Fed en septembre est passée, par rapport à la semaine précédente, d’un peu moins de 40 % à plus de 66 %.
C’est le contraste le plus frappant de toute l’histoire : les biens physiques reprennent la circulation, tandis que la peur s’accélère et se renforce elle-même. Le chiffre de 17 millions de barils dit « le pétrole circule », mais les marchés des taux valorisent « le pétrole va s’arrêter ». Entre les deux, ce n’est pas l’offre et la demande, c’est une couche de plus en plus épaisse, le « récit d’une attaque » qui est rejoué sans cesse.
Ce que fait le marché n’est plus du trading de pétrole brut : c’est du trading de sa propre peur vis-à-vis du pétrole brut. Et la peur a une caractéristique fatale : elle n’a pas besoin de faits pour durer ; il suffit de l’absence de faits en sens contraire pour l’interrompre.
Remplacer le sujet par « ce pipeline en cours de réparation »
Si le sujet est « le prix du pétrole », l’histoire devient « des perturbations de l’offre ». Si le sujet est « le détroit d’Hormuz », l’histoire devient « le risque géopolitique ». Mais si le sujet devient ce pipeline lui-même, en train de lutter pour rétablir le flux entre attaques et escortes, alors tout le récit se transforme en comédie noire sur « qui ignore la réalité ».
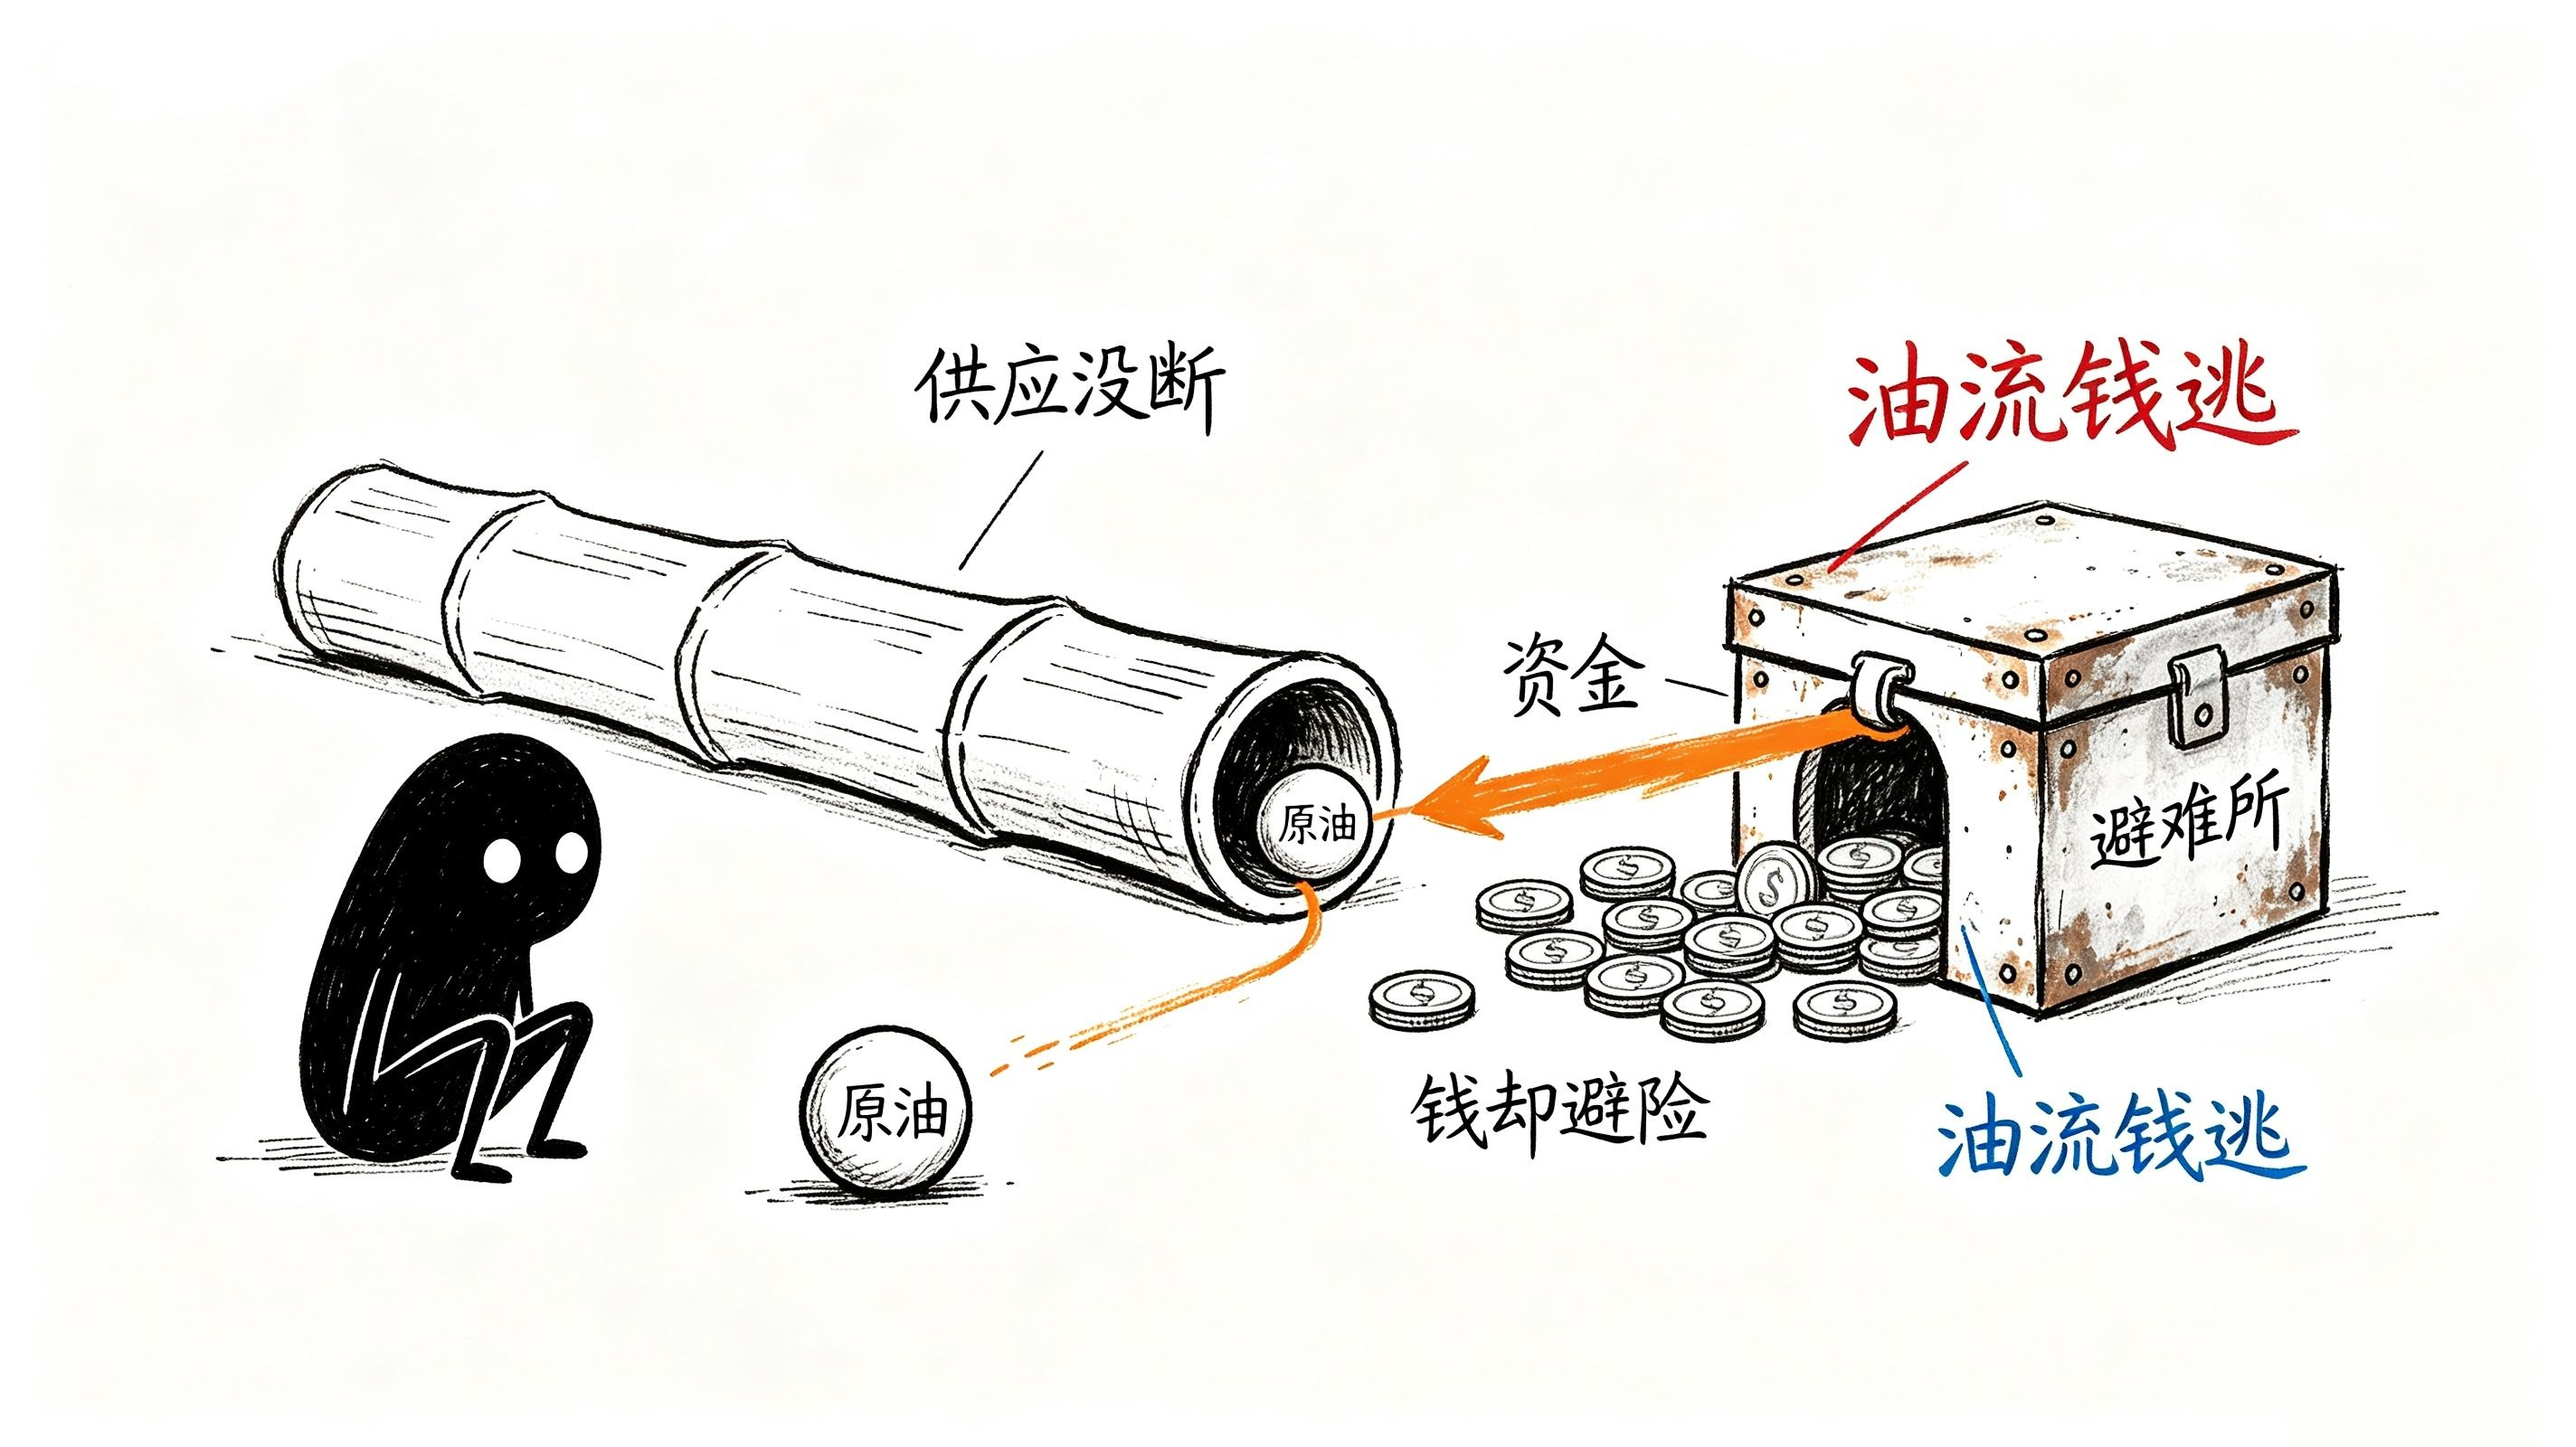
Ce pipeline a franchi 17 millions de barils le lundi, un record depuis le début du conflit. Les forces armées américaines ont commencé à escorter de grandes quantités de brut en une seule journée. Les traders calculent les primes d’assurance et les frais de transport, mais ils n’arrêtent pas l’activité. Le marché physique parle, à sa manière : l’offre ne s’est pas interrompue.
Mais que fait le marché des taux ? Il chiffre « une offre qui va se couper ». Probabilité de hausse des taux à 66 %, les rendements des Treasuries proches de 4,8 %, le dollar se renforce, les actifs risqués sous pression. Un pipeline en train de se rétablir ne peut pas nourrir une peur qui a faim depuis sept jours. La peur ne grandit pas avec les faits : elle grandit en mangeant l’imagination de « la prochaine attaque pourrait être plus grave ».
Voilà la fracture entre le marché physique et le marché financier : le pétrole circule, mais l’argent cherche un refuge. Et plus la demande de refuge est forte, plus les anticipations de hausse des taux sont élevées, plus les conditions financières se resserrent. Au final, la vraie douleur n’est peut-être pas l’approvisionnement pétrolier, mais plutôt ces actifs que des taux plus élevés écrasent.
Les anticipations de hausse des taux sont en train d’être poussées par le « carré de la peur »
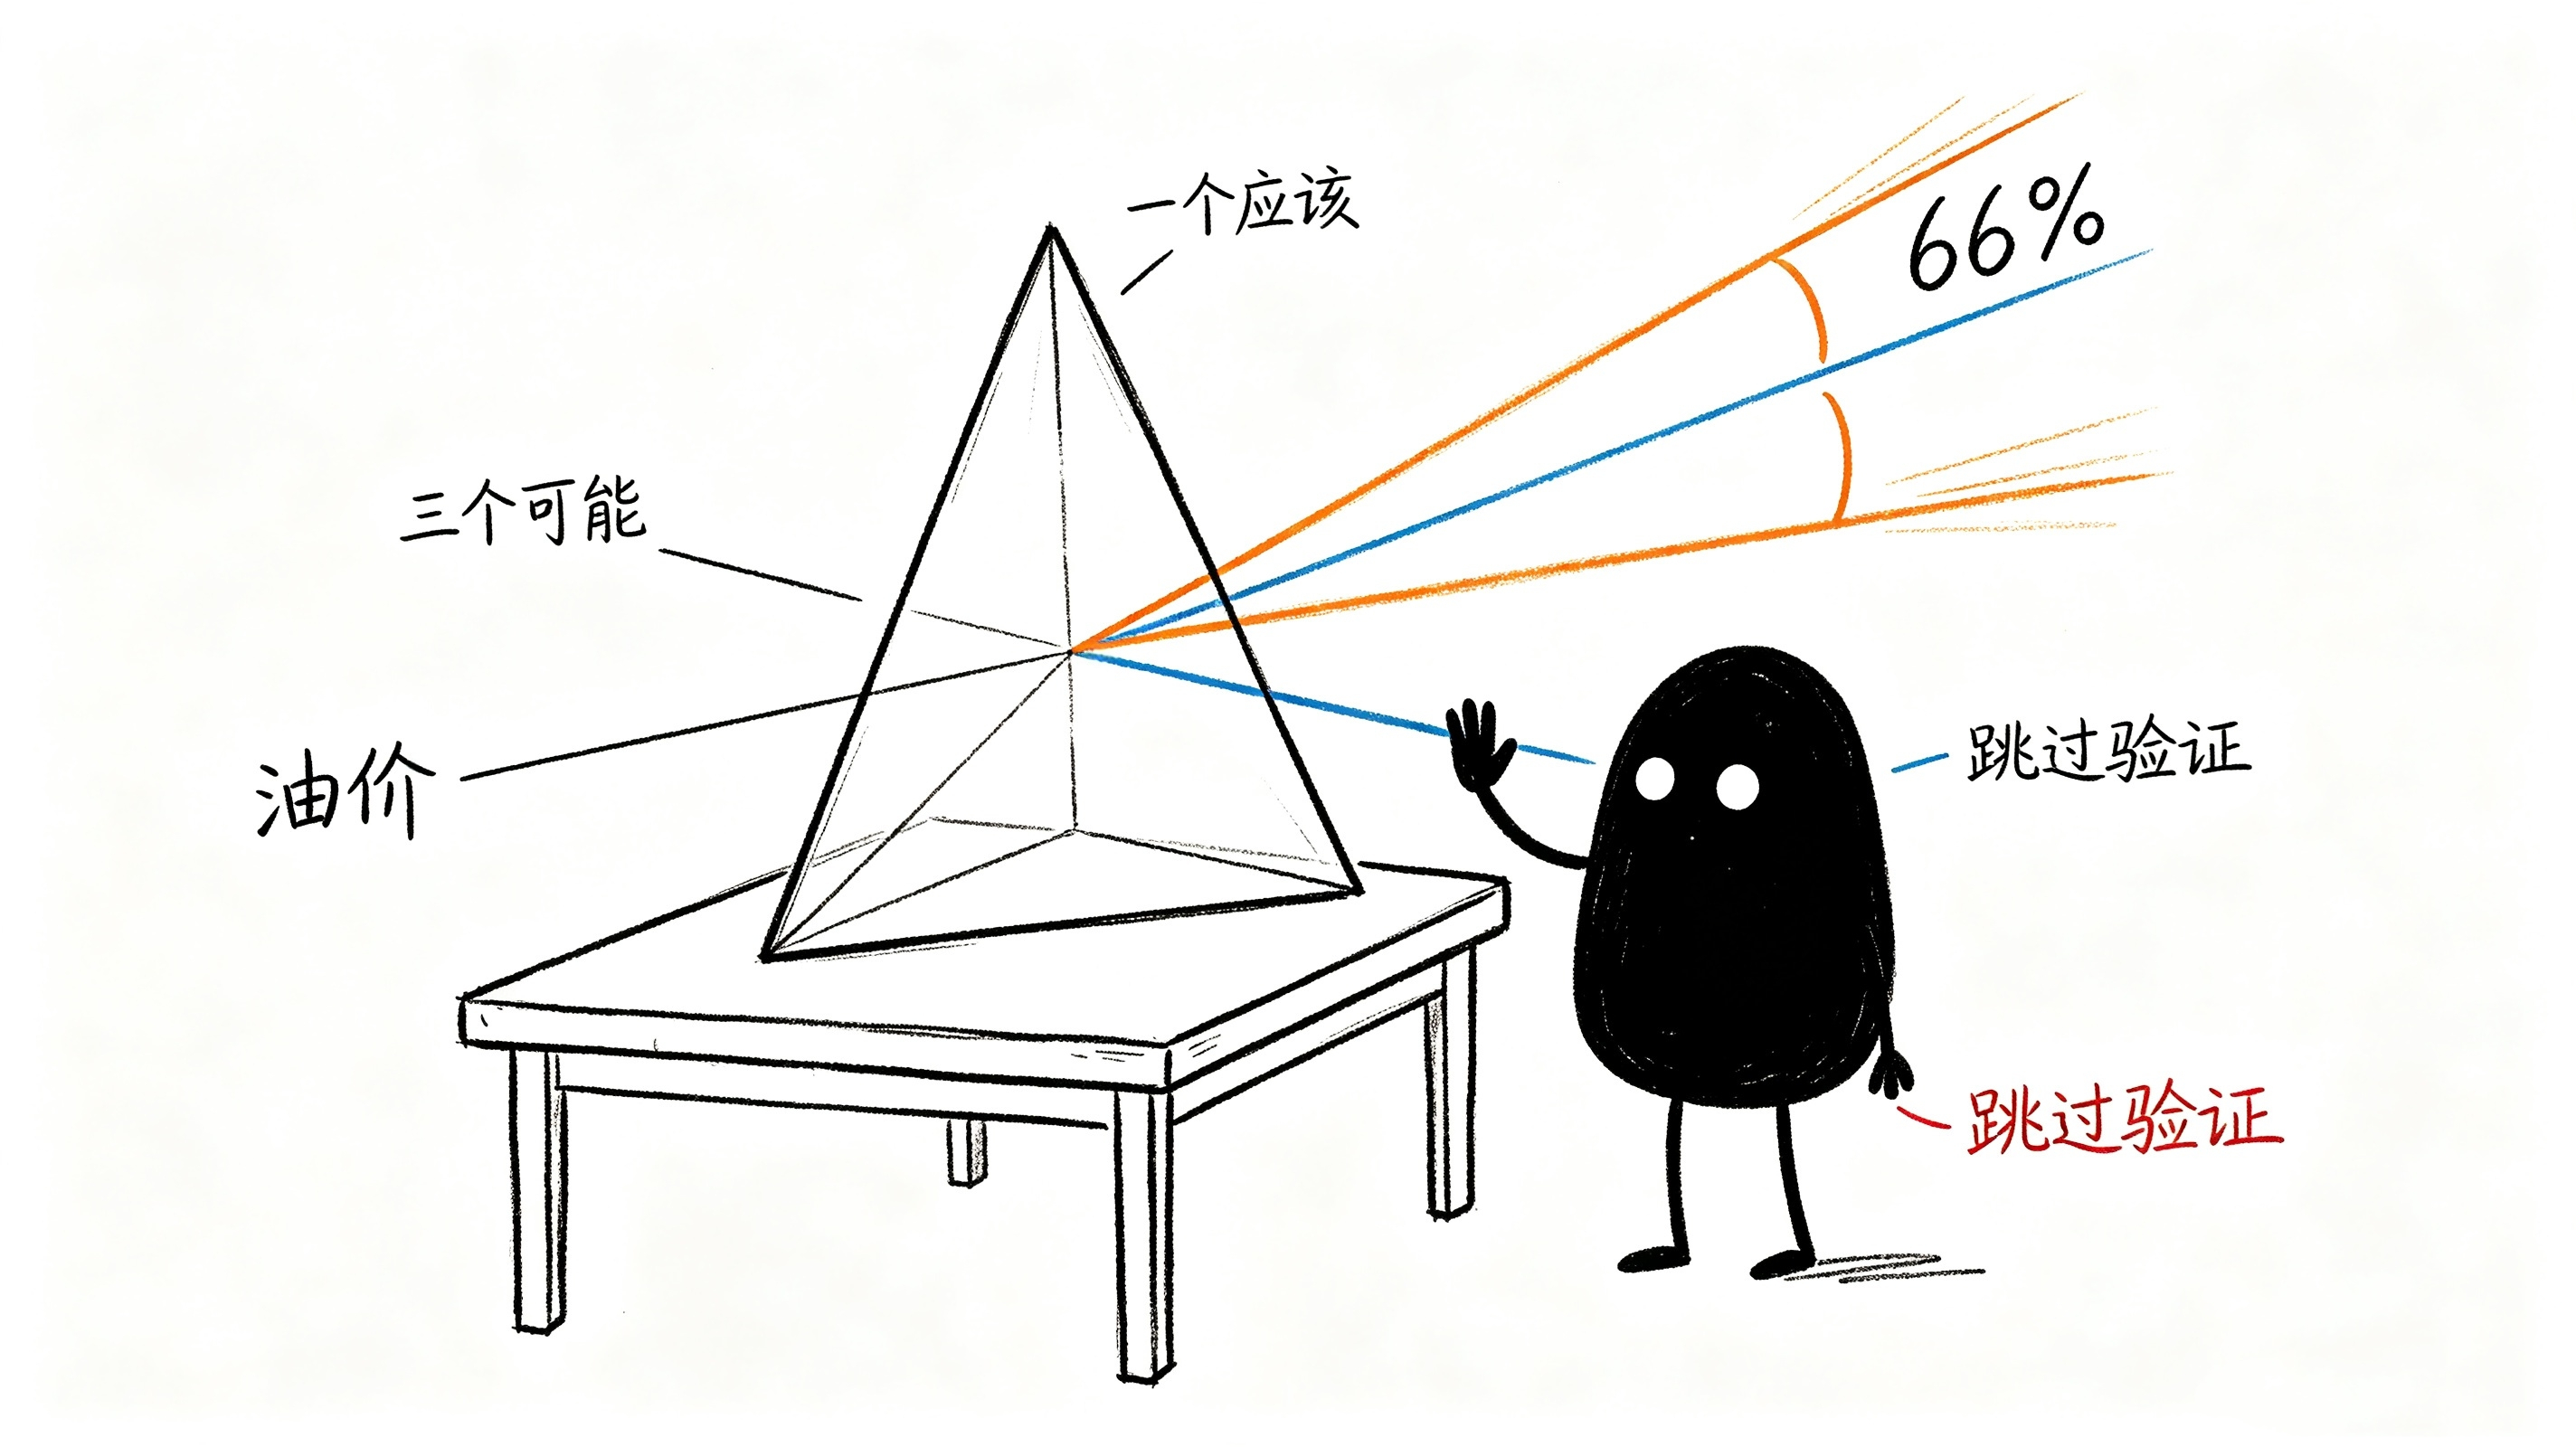
La chaîne de transmission normale est : hausse du prix du pétrole → hausse des anticipations d’inflation → hausse des anticipations de hausse des taux. Trois étapes, et chaque étape a des données à l’appui.
Mais maintenant, la chaîne a été compressée en ceci : le prix du pétrole peut monter → les anticipations d’inflation peuvent monter → la hausse des taux devrait monter. Trois « peuvent », un « devrait », le tout reposant sur « si ». Les marchés ont sauté l’étape de la vérification et ont directement tarifé la Réserve fédérale avec le « pire scénario ».
Et c’est quoi, le « pire scénario » ? Hormuz reste bloqué longtemps, la production russe baisse durablement, et après la cassure des 100 dollars dans l’écart de cracking du diesel, le système mondial de raffinage ne parvient plus à se remettre. Dans aucun de ces cas, l’événement n’est encore confirmé. Mais l’effet cumulatif a déjà fabriqué sur les marchés de taux un resserrement « arrivé en avance ».
La situation la plus absurde que la Réserve fédérale affronte est la suivante : elle pourrait devoir relever les taux au moment même où l’approvisionnement physique se rétablit, parce que le marché a peur d’une rupture d’approvisionnement. Ce n’est pas le prix du pétrole qui la force : c’est la « peur du pétrole » qui la force.
L’écart de cracking du diesel à 79 dollars, c’est la vraie chose qui devrait être tarifée.
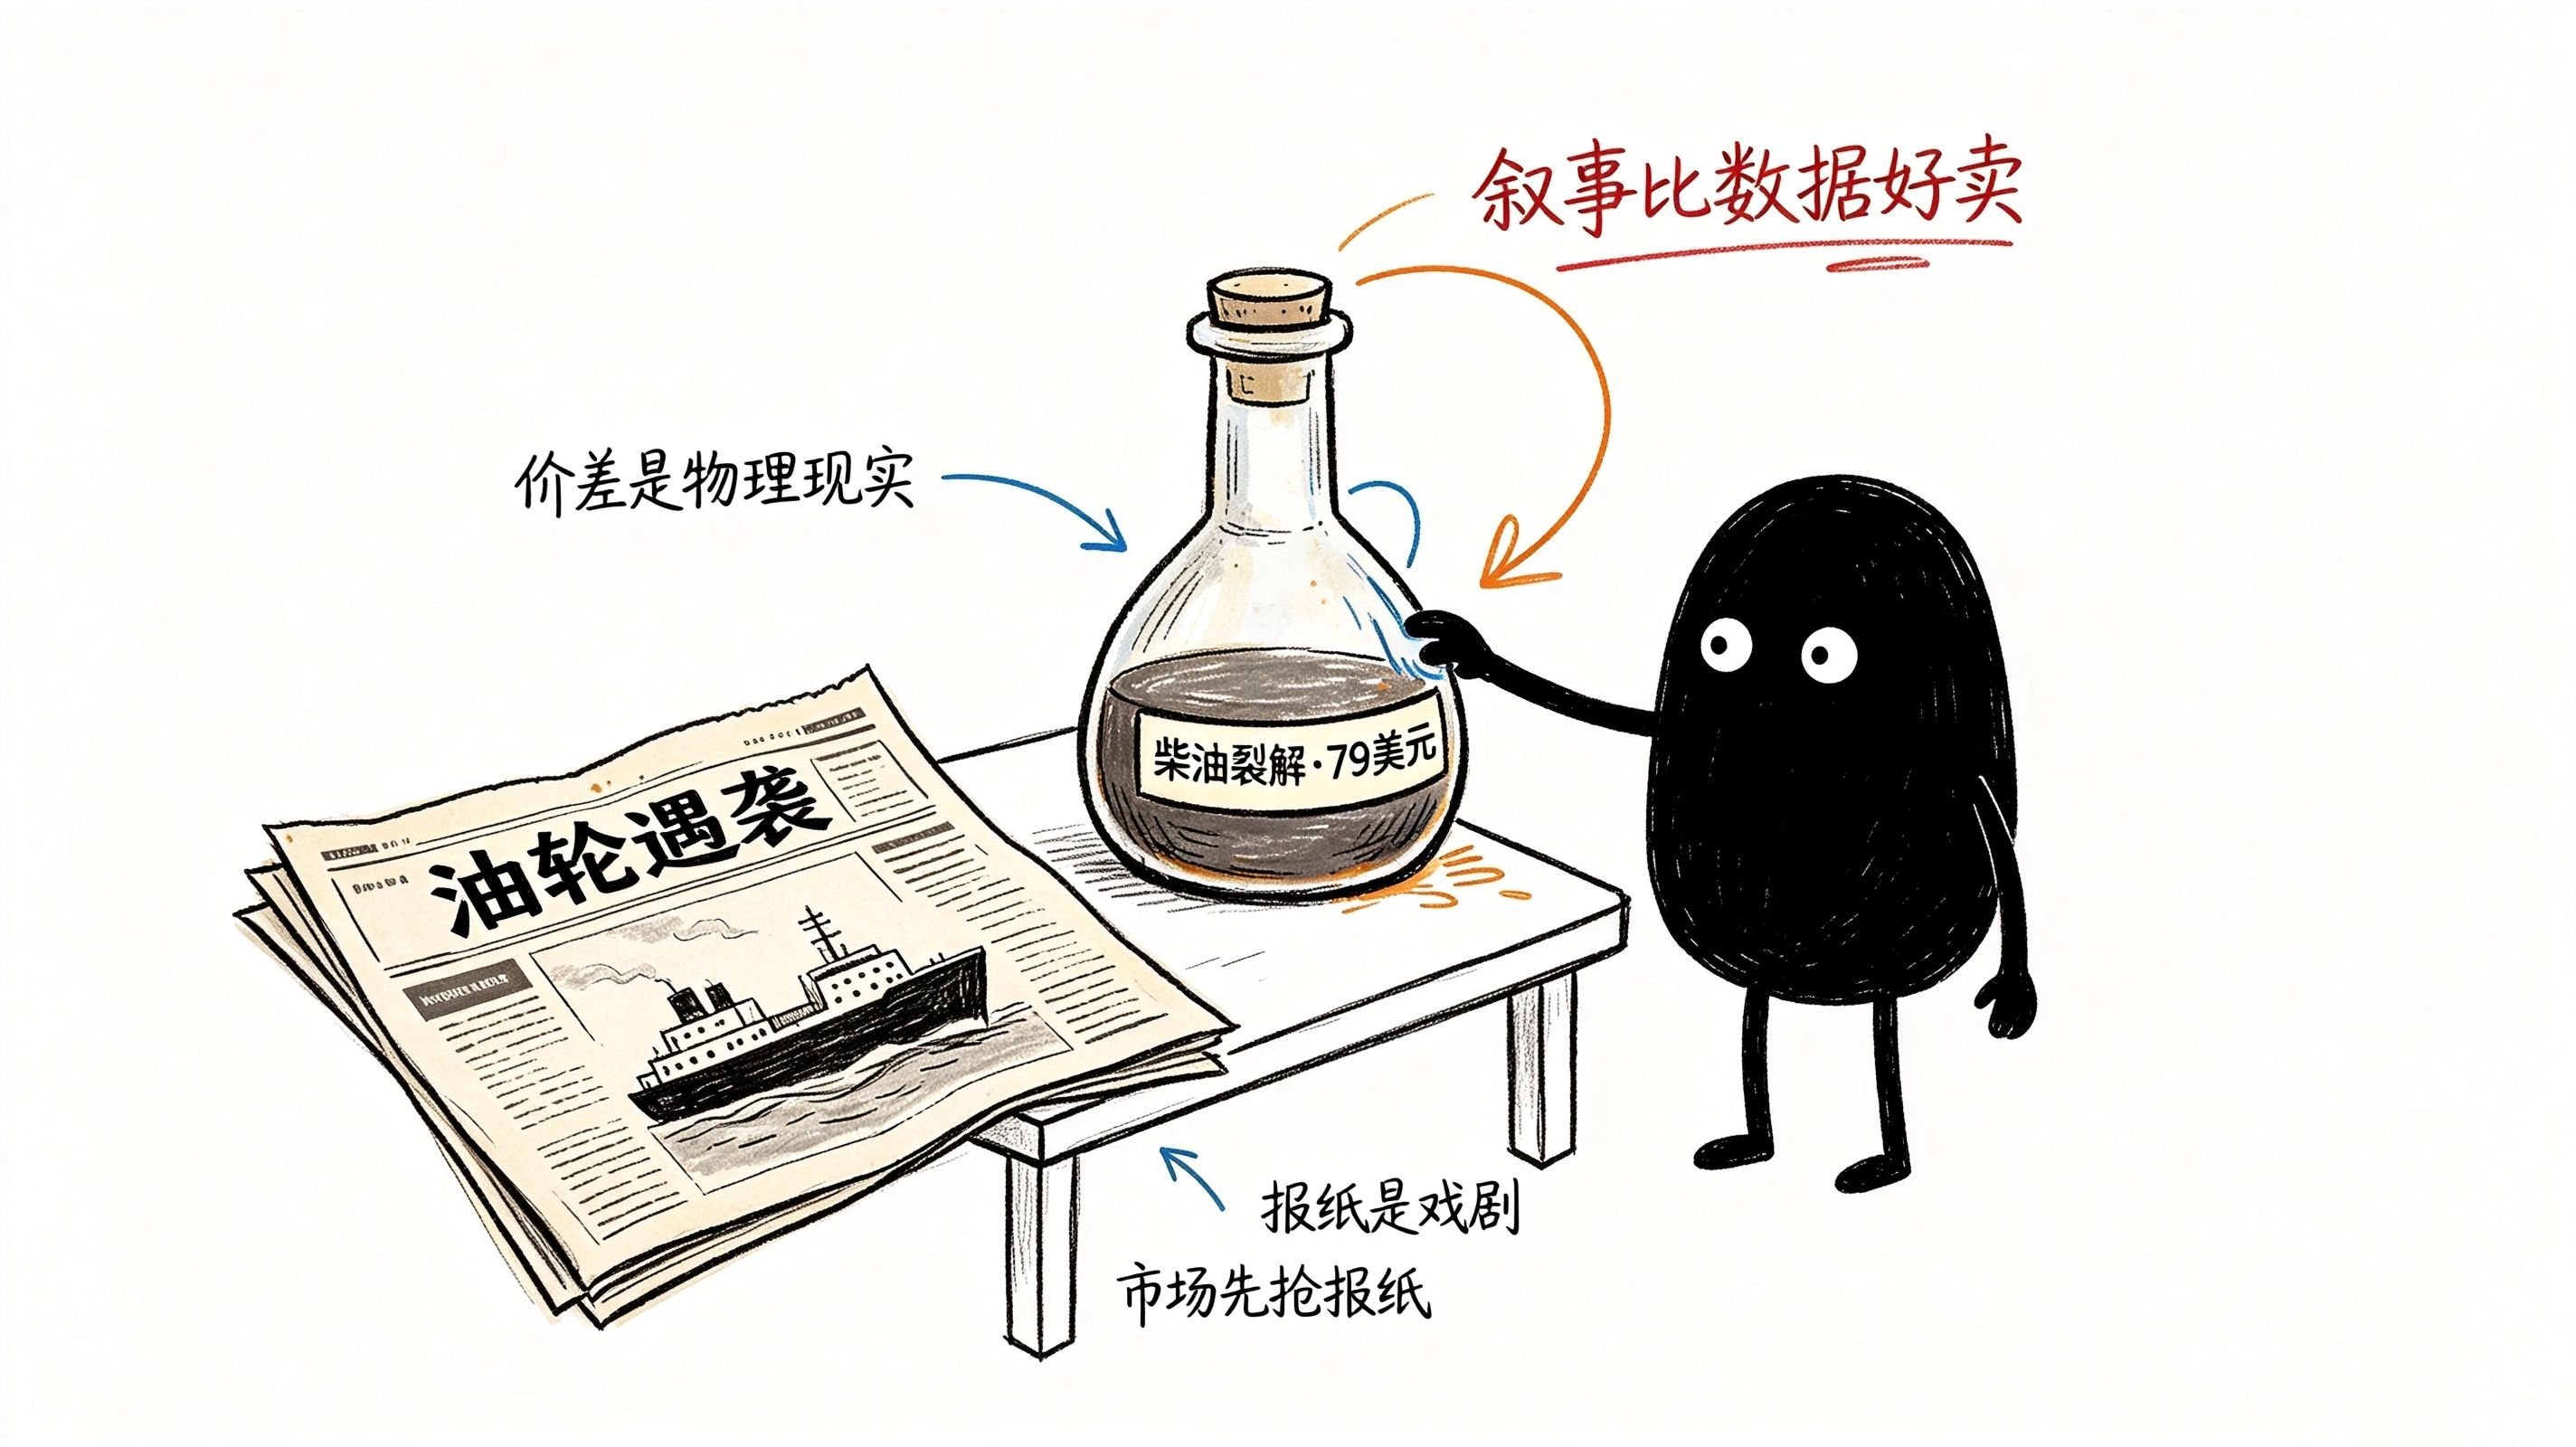
Si le marché veut vraiment des preuves d’une « inflation structurelle », il ne devrait pas se focaliser sur Hormuz : il devrait regarder l’écart de décomposition du diesel ICE à 79 dollars/baril, et le différentiel de cracking du diesel aux États-Unis à plus de 100 dollars/baril.
Voilà les véritables données dures. Elles montrent que le système mondial de raffinage n’a plus de capacités inutilisées : toute interruption, même minime, de l’approvisionnement en produits finis, fait directement monter les coûts de transport, de logistique et de production d’électricité. Cette inflation n’est pas une « prime de risque », c’est une « réalité physique ».
Mais justement, le marché a choisi le récit le plus dramatique : attaques de pétroliers, coupure du détroit, pétroliers géants touchés. Parce que le récit se vend mieux que les données. Un pétrolier touché fait les gros titres, un écart de cracking à 79 dollars ne peut que rester dans les rapports des analystes.
La Russie a abaissé sa prévision de production pour 2026 à 9,88 millions de barils/jour, le plus bas niveau depuis 2009. Voilà le signal que, dans les deux prochaines années, la courbe d’offre se déplacera vraiment vers le bas. Mais son ampleur est celle d’une « année » : trop lent, trop lent pour être intégré dans un marché qui chiffre ses fluctuations en « jours ».
Donc, la réalité, c’est que le marché chiffre la peur « rapide », mais ignore la dégradation « lente ». Et c’est précisément l’une des structures d’évaluation les plus fragiles : quand la peur rapide s’essouffle — par exemple si le passage dans le détroit reste stable pendant plusieurs jours — le marché rejettera l’entièreté de la « prime de risque » qu’il avait avalée auparavant. Et à ce moment-là, la « dégradation lente » qui aurait dû être tarifée reste là, et personne n’a de preneur.
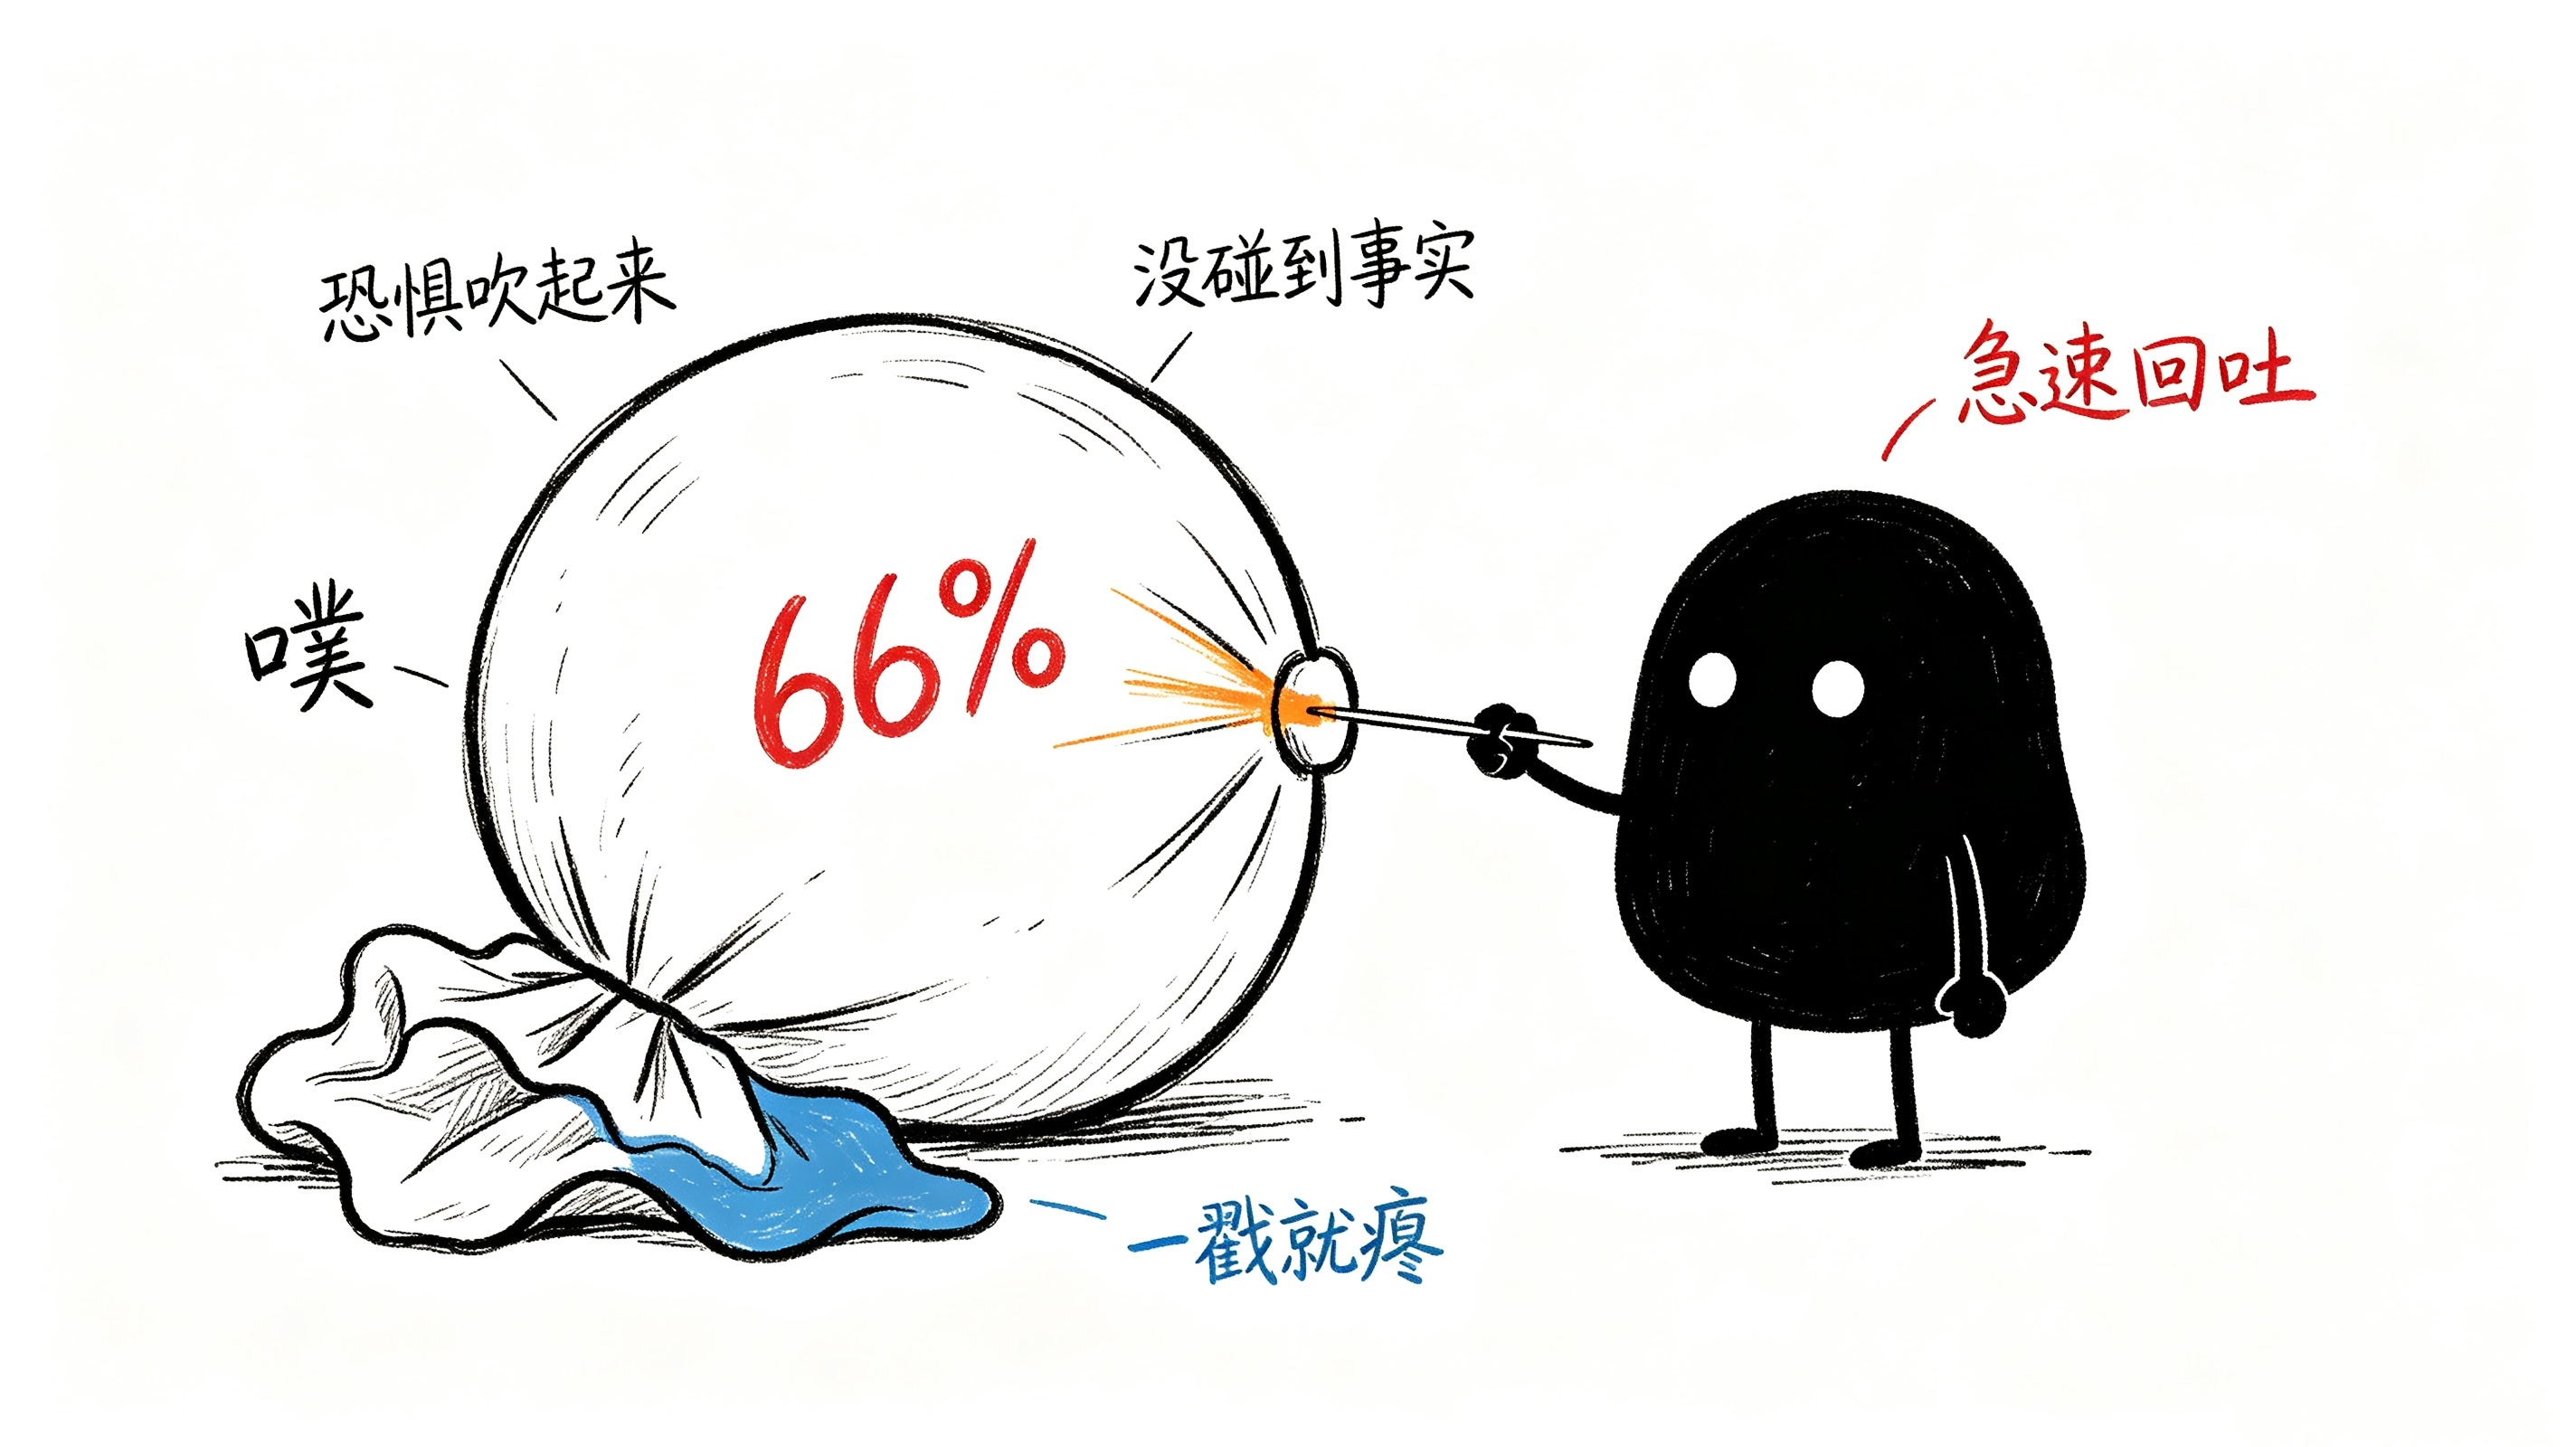
Osons un pari : les 66 % de probabilité de hausse des taux ne tiendront pas plus que « trois jours consécutifs sans attaque de pétroliers ».
Ici, je vais porter un jugement : tant que le détroit d’Hormuz n’aura pas connu de nouvelles attaques de pétroliers pendant trois jours consécutifs, la probabilité de hausse des taux à 66 % connaîtra un mouvement de correction rapide à la baisse. L’ampleur ne sera pas petite, car le soutien ne vient pas des fondamentaux, mais de l’inertie de la peur.
L’argument est simple : si l’élan qui pousse les anticipations de hausse des taux vient d’une « interruption de l’offre », alors quand l’offre n’est pas interrompue — voire traverse le détroit à une vitesse record — ces anticipations perdent leur soutien. La peur peut tenir quelques jours, mais la peur ne peut pas durer jusqu’au jour où se réunit le FOMC : entre-temps, il y a les Non-Farm Payrolls du 4 septembre et le CPI du 11 septembre. Toute donnée montrant que « l’inflation ne s’est pas échappée », la peur s’aplatira comme un poumon percé.
Et à l’intérieur de la Réserve fédérale, il n’est pas certain qu’ils veuillent vraiment relever les taux. Bessent a déjà dit : « En cas de choc d’offre, on ne relève généralement pas les taux. » Waller : « Donnez une chance à la désinflation. » Sous la surface belliciste, il y a de fortes hésitations au niveau décisionnel : faut-il vraiment payer, pour une crise d’approvisionnement qui ne s’est pas encore produite ?
Quand même la Réserve fédérale hésite, mais que le marché la tarif e comme une « machine belliciste avec 66 % de chances de relever les taux », cet étalonnage laisse déjà une énorme marge pour être corrigé à la baisse.
Pour les participants ordinaires, cette actualité, la seule qu’ils devraient vraiment retenir,
Premièrement, ne vendez pas des actifs risqués au moment où la peur atteint son pic. Quand les anticipations de hausse des taux bondissent à 66 % à cause de l’« imagination » d’une rupture d’approvisionnement, les actifs risqués sont déjà en train de payer le prix du pire scénario. Le danger n’est alors pas « d’autres mauvaises nouvelles », mais le fait que les « mauvaises nouvelles » ne suffisent plus.
Deuxièmement, surveillez ces données les plus ennuyeuses : le volume de transit quotidien dans le détroit. Il n’est pas aussi spectaculaire que le prix du pétrole, mais c’est le seul indicateur solide pour tester le récit de « rupture d’approvisionnement ». 17 millions de barils, c’est un signal de réparation : si l’on maintient ce niveau pendant plusieurs jours, la « prime de risque » se dissipera comme le brouillard du matin.
Troisièmement, distinguez la peur « rapide » et la dégradation « lente ». Hormuz, c’est la peur rapide : elle arrive puis repart. Le repli de la production russe et l’écart de cracking du diesel, c’est la dégradation lente : ils arrivent et ne repartent pas. La peur rapide crée des turbulences ; la dégradation lente crée une tendance. Ne pariez pas le sens d’une tendance avec de l’argent fait pour la volatilité.
Le plus insomniaque de tout,
Ce pipeline qui a dépassé les 17 millions de barils le lundi travaille en silence, sous la surface. Les pétroliers passent les uns après les autres, les navires d’escorte suivent de près, les primes d’assurance sont déjà intégrées aux coûts, mais le pétrole circule.
Et pendant que les traders, assis devant leurs écrans, se demandent si « le pétrole va s’arrêter », ils poussent la probabilité de hausse des taux de la Fed en septembre à 66 %.
Quand le physique se répare, mais que la peur s’accélère, qui paie la note ?
La réponse pourrait être : ceux qui ont acheté des taux au pic de la peur, et vendu des actifs risqués. Ils pensent se couvrir contre une « crise d’approvisionnement », mais en réalité ils paient une prime d’assurance totale pour une « crise qui, peut-être, ne viendra même jamais ». Et lorsque la peur se retire, alors que le flux dans le pipeline continue, leur couverture revient leur mordre.
Ce qui empêche vraiment de dormir, c’est ceci : la capacité du marché à tarifer la « peur » a dépassé sa capacité à tarifer les « faits ». Et la Réserve fédérale, elle, se fait entraîner par ce « carré de la peur », vers une direction qu’elle-même n’est pas sûre de vouloir prendre.
Le pipeline continue de fonctionner. Mais personne ne le regarde. Tout le monde regarde ces 66 %.