
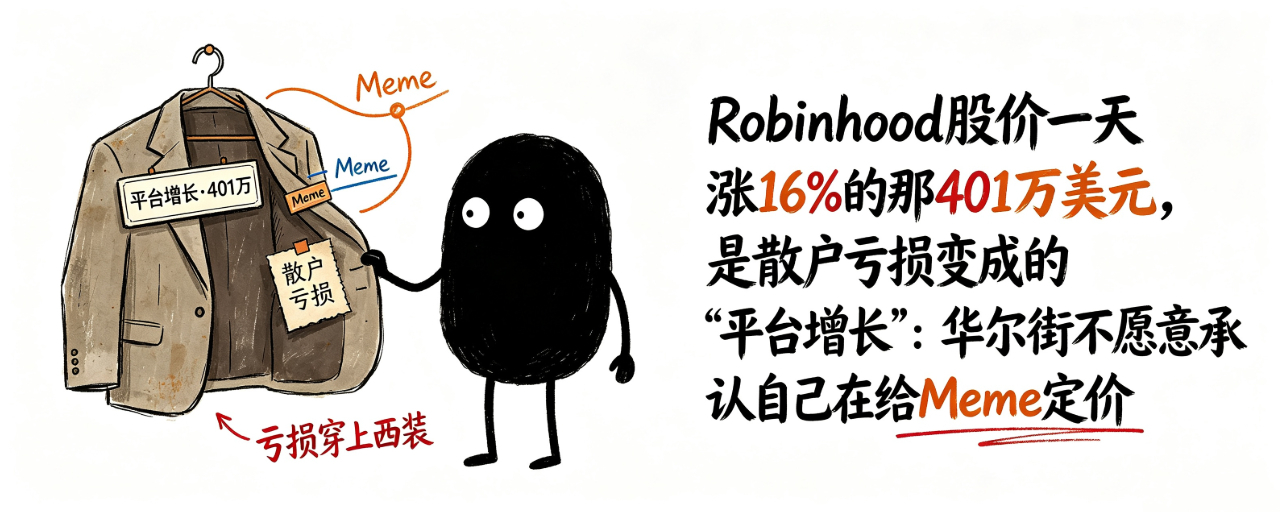
Le 3 septembre, le cours de Robinhood a clôturé en hausse de 16,57 %, atteignant un plus haut sur l’année. Morgan Stanley a relevé son objectif de prix de 124 à 150 dollars ; Piper Sandler à 145 dollars ; Bernstein a réitéré 160 dollars.
Le même jour, les revenus on-chain de Robinhood Chain sur une seule journée se sont élevés à environ 4,01 millions de dollars ; DeFiLlama la classe au premier rang des chaînes. C’est 13,9 fois le total des revenus des quatre chaînes Base, Solana, Ethereum et BSC.
Ces deux faits ont été intégrés dans la même histoire, présentée comme un « double moteur : valeurs traditionnelles + infrastructures on-chain ». Mais si vous demandez qui a payé ces 4,01 millions de dollars, pourquoi et ce qu’on a obtenu une fois le paiement effectué, l’histoire se fissure.
Ces 4,01 millions de dollars viennent presque entièrement du trading et des frais d’émission de memecoin. Et la nature du trading de memecoin, c’est que les particuliers échangent entre eux l’illusion de « pouvoir faire fortune aujourd’hui ». Les frais de l’illusion sont comptés comme une « croissance de la plateforme », puis inscrits dans le rapport de notation de Morgan Stanley.
C’est précisément l’endroit le plus anormal dans cette nouvelle.
Changez le sujet en « la vie précédente des 4,01 millions de dollars ».
Si le sujet est « Robinhood », l’histoire est « la réévaluation de la valeur ». Si le sujet est « les revenus on-chain », l’histoire devient « le sommet des chaînes ». Mais si l’on change le sujet en la forme que constituaient ces 4,01 millions de dollars avant qu’ils n’entrent dans le protocole de Robinhood Chain depuis la poche des particuliers, tout le récit devient brutalement cruel.
Ces 4,01 millions de dollars, avant d’être transformés en « revenus de la n°1 des chaînes publiques », c’étaient quoi ?
Ce sont les frais d’une personne qui achète, à trois heures du matin, un memecoin qui vient d’être lancé depuis seulement 20 minutes. Ce sont les frais de gaz qu’une autre personne paie en trop pour appuyer sur le bouton d’achat avant les robots. Ce sont d’innombrables instants « j’ai entendu que ça va monter », reformatés en un chiffre dans l’historique on-chain.
Wall Street l’appelle « revenus ». Morgan Stanley l’appelle « preuve d’expansion de la plateforme ». Mais dans l’essence même, c’est une immense machine à extraire qui aspire l’eau de l’espoir des traders de détail.
Et les personnes réellement ponctionnées, ainsi que celles qui ont acheté les actions HOOD, sont très probablement le même groupe. Les particuliers ont perdu les frais sur la chaîne, ont gagné 16 % en bourse : ils pensent investir « l’infrastructure financière du futur », alors qu’en réalité ils contribuent deux fois au même système : une fois en perdant, une fois en achetant la hausse.
95 % du volume des DEX, 100 % de l’emballage narratif
Dans le matériau, un ensemble de chiffres est particulièrement intéressant : sur Robinhood Chain, plus de 95 % du volume des transactions DEX provient des memecoins, et les revenus on-chain proviennent principalement de « Meme coins, Launchpad et terminaux de trading ».
Mais quelle est la logique de notation des grandes banques ? Morgan Stanley parle de « capacité d’expansion de la plateforme », de « diversification de l’action à la crypto aux marchés de prédiction ». Piper Sandler parle de « croissance de l’activité des marchés de prédiction ». Bernstein parle de « la valeur à long terme de l’activité crypto ».
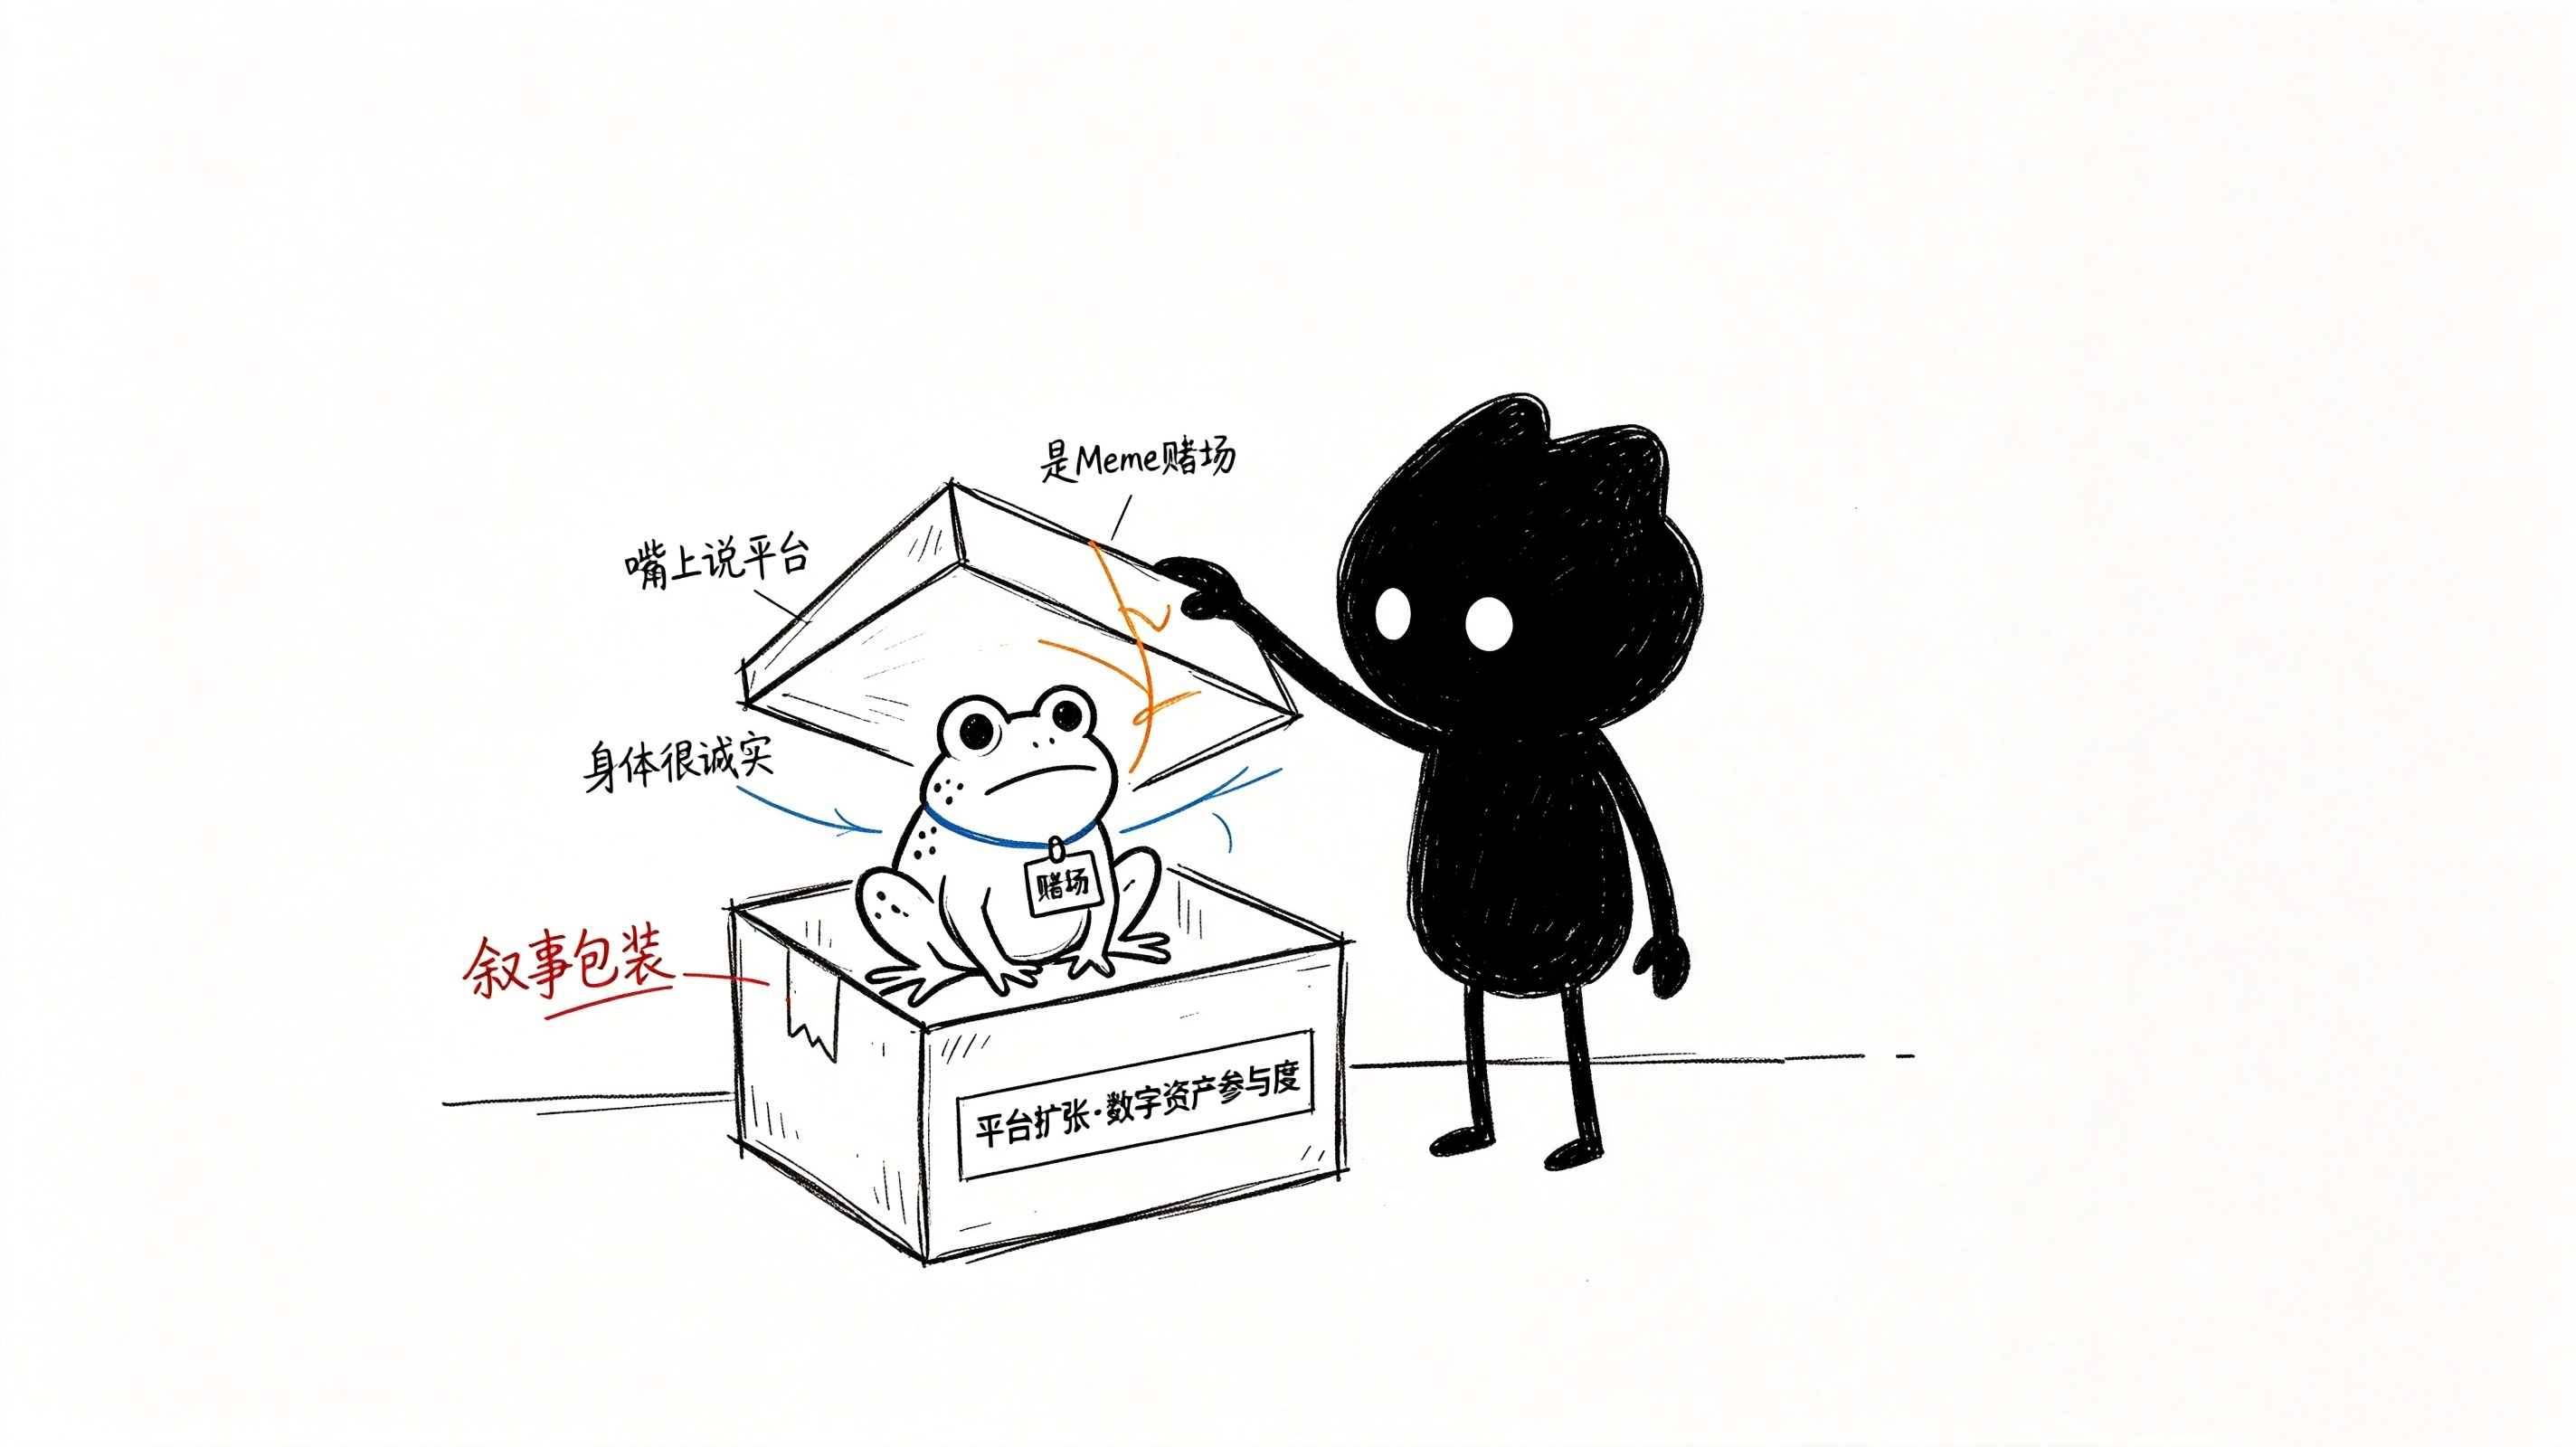
Personne ne prononce le mot le plus évident : memecoin. Ces analystes utilisent « crypto », « plateforme », « marchés de prédiction » pour emballer, comme un grand récit de fintech, des revenus principalement générés par le fait que les particuliers échangent entre eux des tokens d’air.
Ce n’est pas une négligence des analystes. C’est un déguisement nécessaire au récit. Si, dans le rapport de Morgan Stanley, il est écrit « nous avons relevé Robinhood parce que son activité de casino de memecoin marche bien », alors le rapport perdrait sa crédibilité. Donc ils doivent l’appeler « expansion de plateforme », « amélioration de l’engagement dans les actifs numériques », « renforcement de la fidélisation des utilisateurs ».
Mais les chiffres ne mentent pas : sur les 4,01 millions de dollars de revenus sur une journée, quelle part vient de la tokenisation des titres ? La réponse du matériau est — presque rien. Les stocks de tokens de titres librement échangeables sont insuffisants, le réseau RWA est encore en phase de construction. Ce qui rapporte vraiment, c’est cette entrée de memecoin « qui ne dit rien mais qui est sincère dans les faits ».
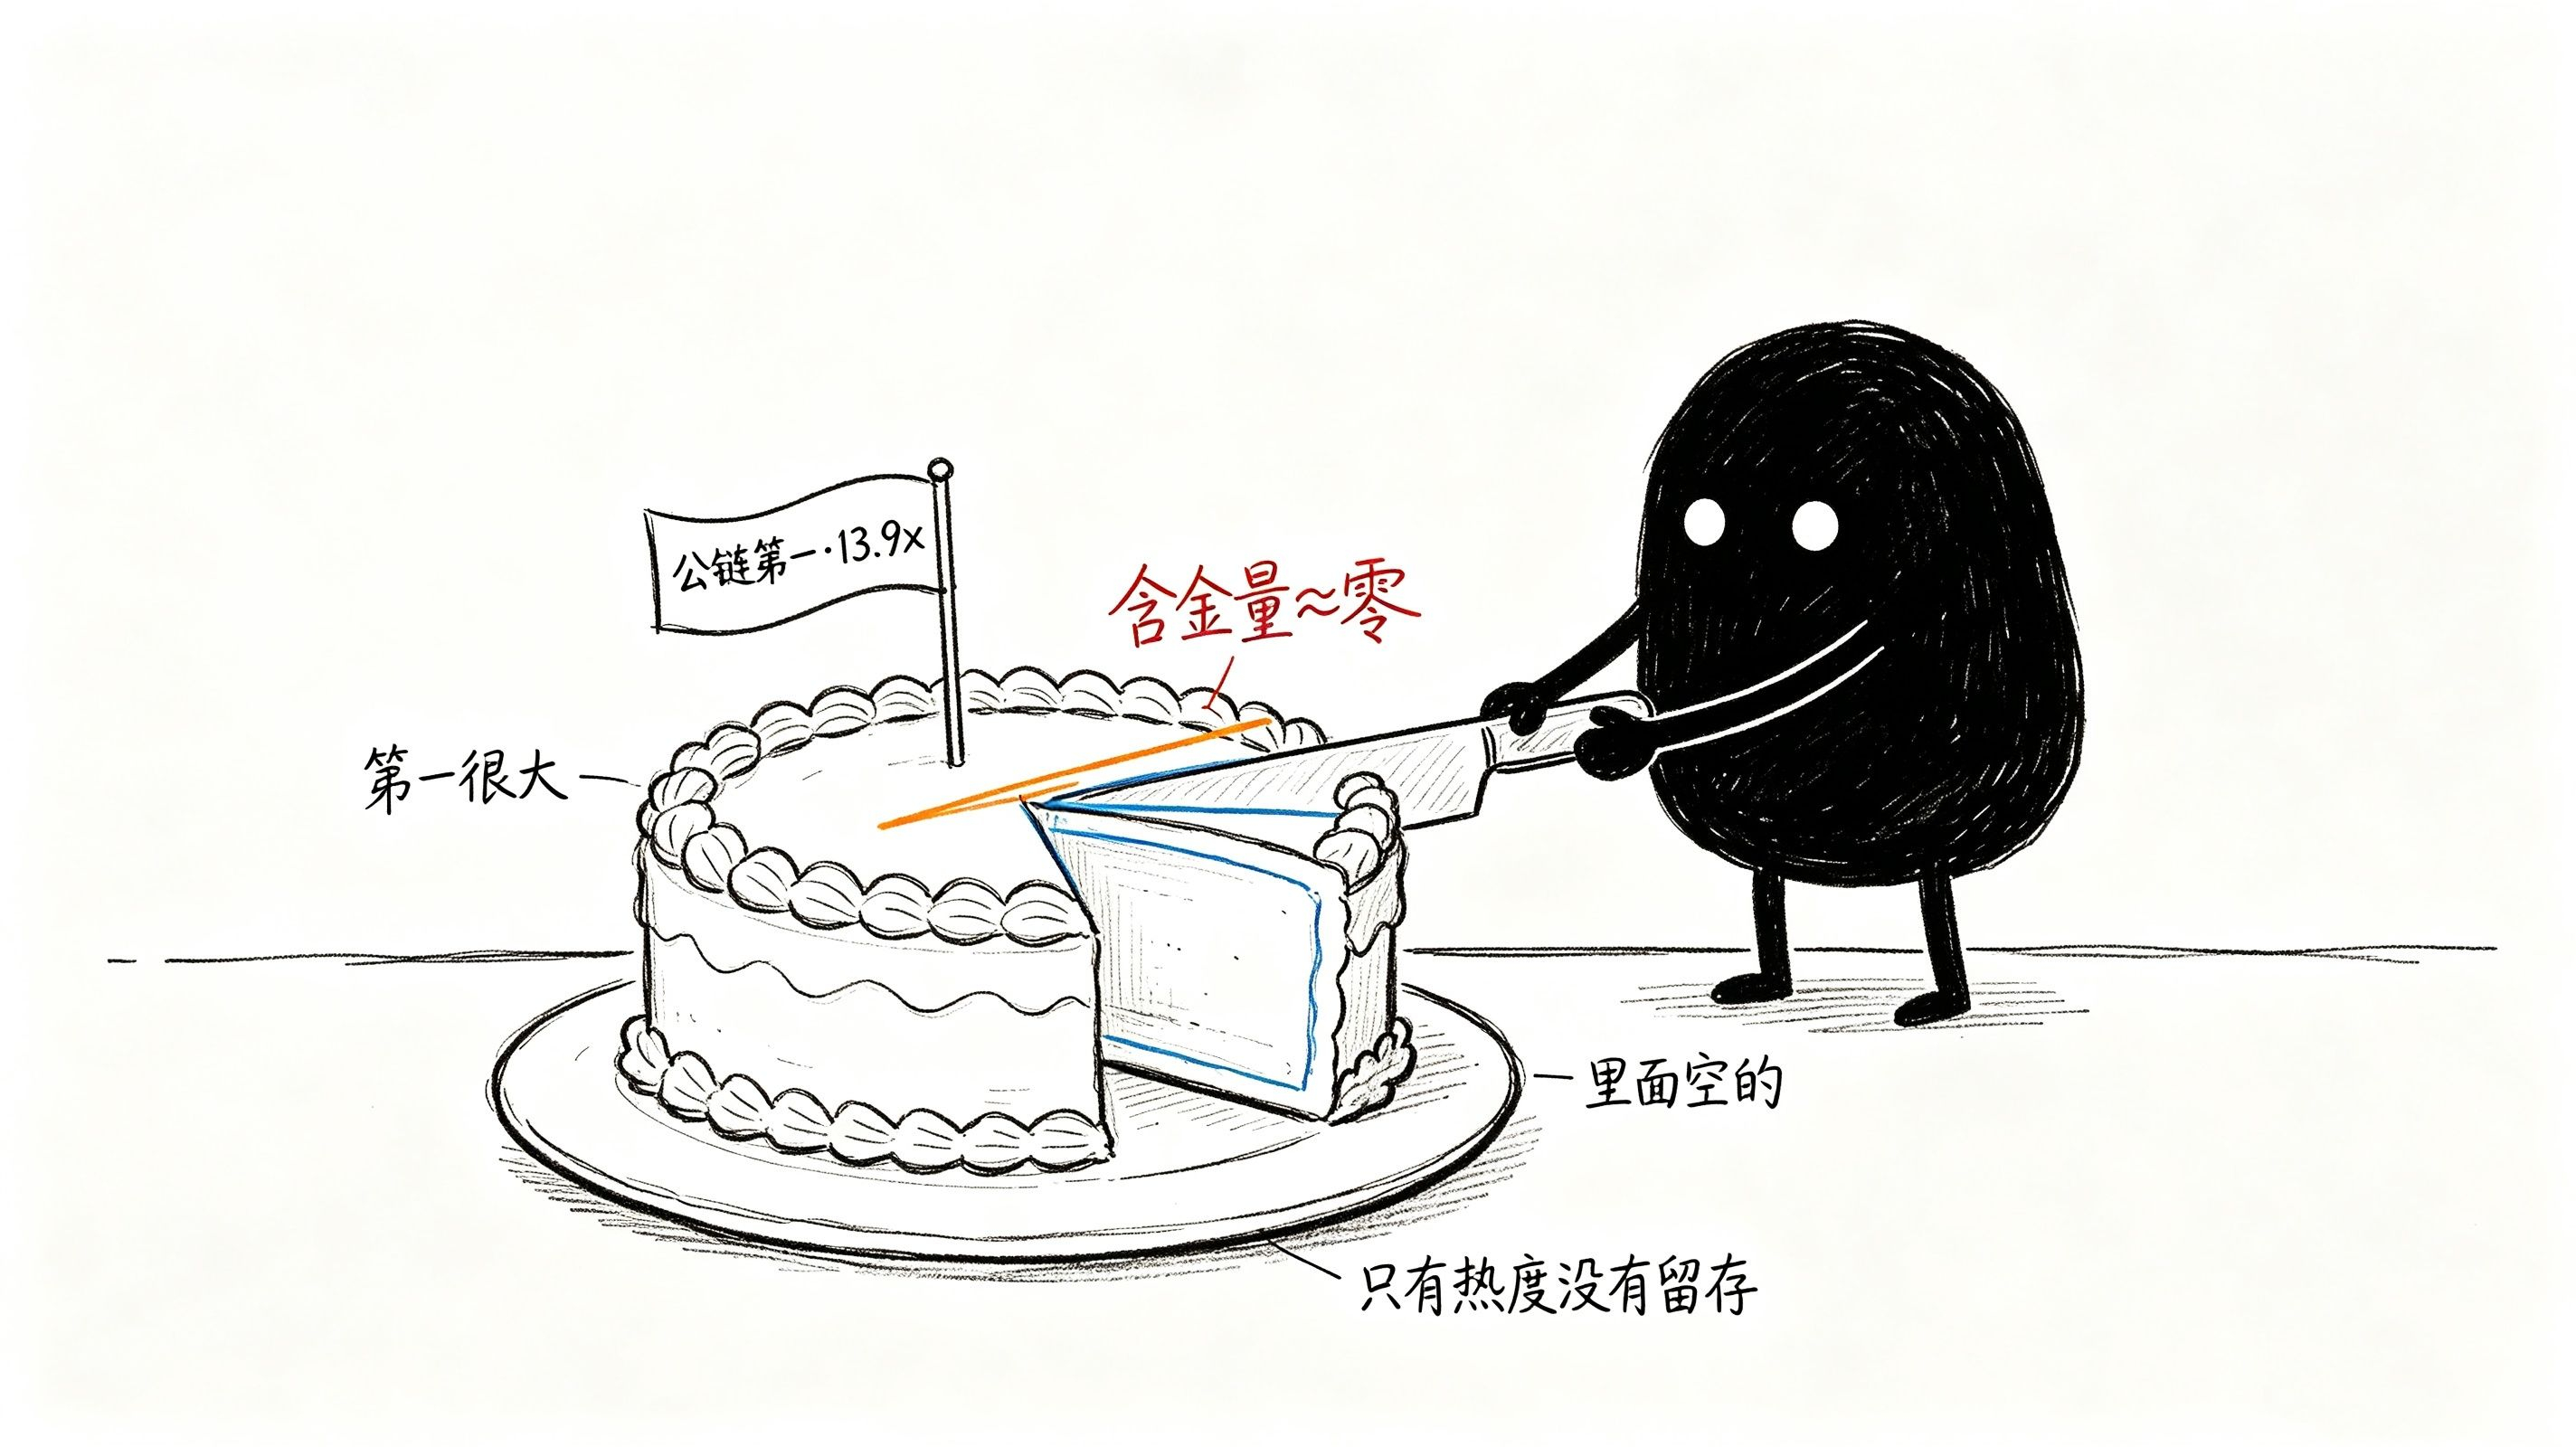
13,9 fois la somme de quatre chaînes publiques, mais la valeur « en or » est à peu près nulle.
4,01 millions de dollars, soit 13,9 fois le total de Base, Solana, Ethereum et BSC. Ce chiffre est utilisé pour prouver la « domination » de Robinhood Chain.
Mais le fait que l’on compare à 13,9 fois, justement, montre l’absurdité de ce classement. Les revenus on-chain de Base, Solana et Ethereum proviennent de protocoles DeFi, de prêts, de transactions NFT, de virements en stablecoins : ces activités reposent sur des actifs réels et sur des besoins réels d’utilisateurs. Leurs revenus peuvent être plus faibles, mais derrière chaque dollar, il y a quelqu’un qui emprunte, qui achète un actif, qui transfère des fonds.
Et les 4,01 millions de dollars de Robinhood Chain, derrière, il y a un groupe de personnes qui achètent des tokens « fraîchement émis depuis 20 minutes, dont le nom contient une grenouille ou un chien ». Le « besoin » de ces gens n’est pas un besoin financier, c’est un besoin d’excitation. L’excitation n’a pas de courbe de rétention, seulement une courbe de chaleur. Quand la chaleur baisse, les revenus deviennent nuls.
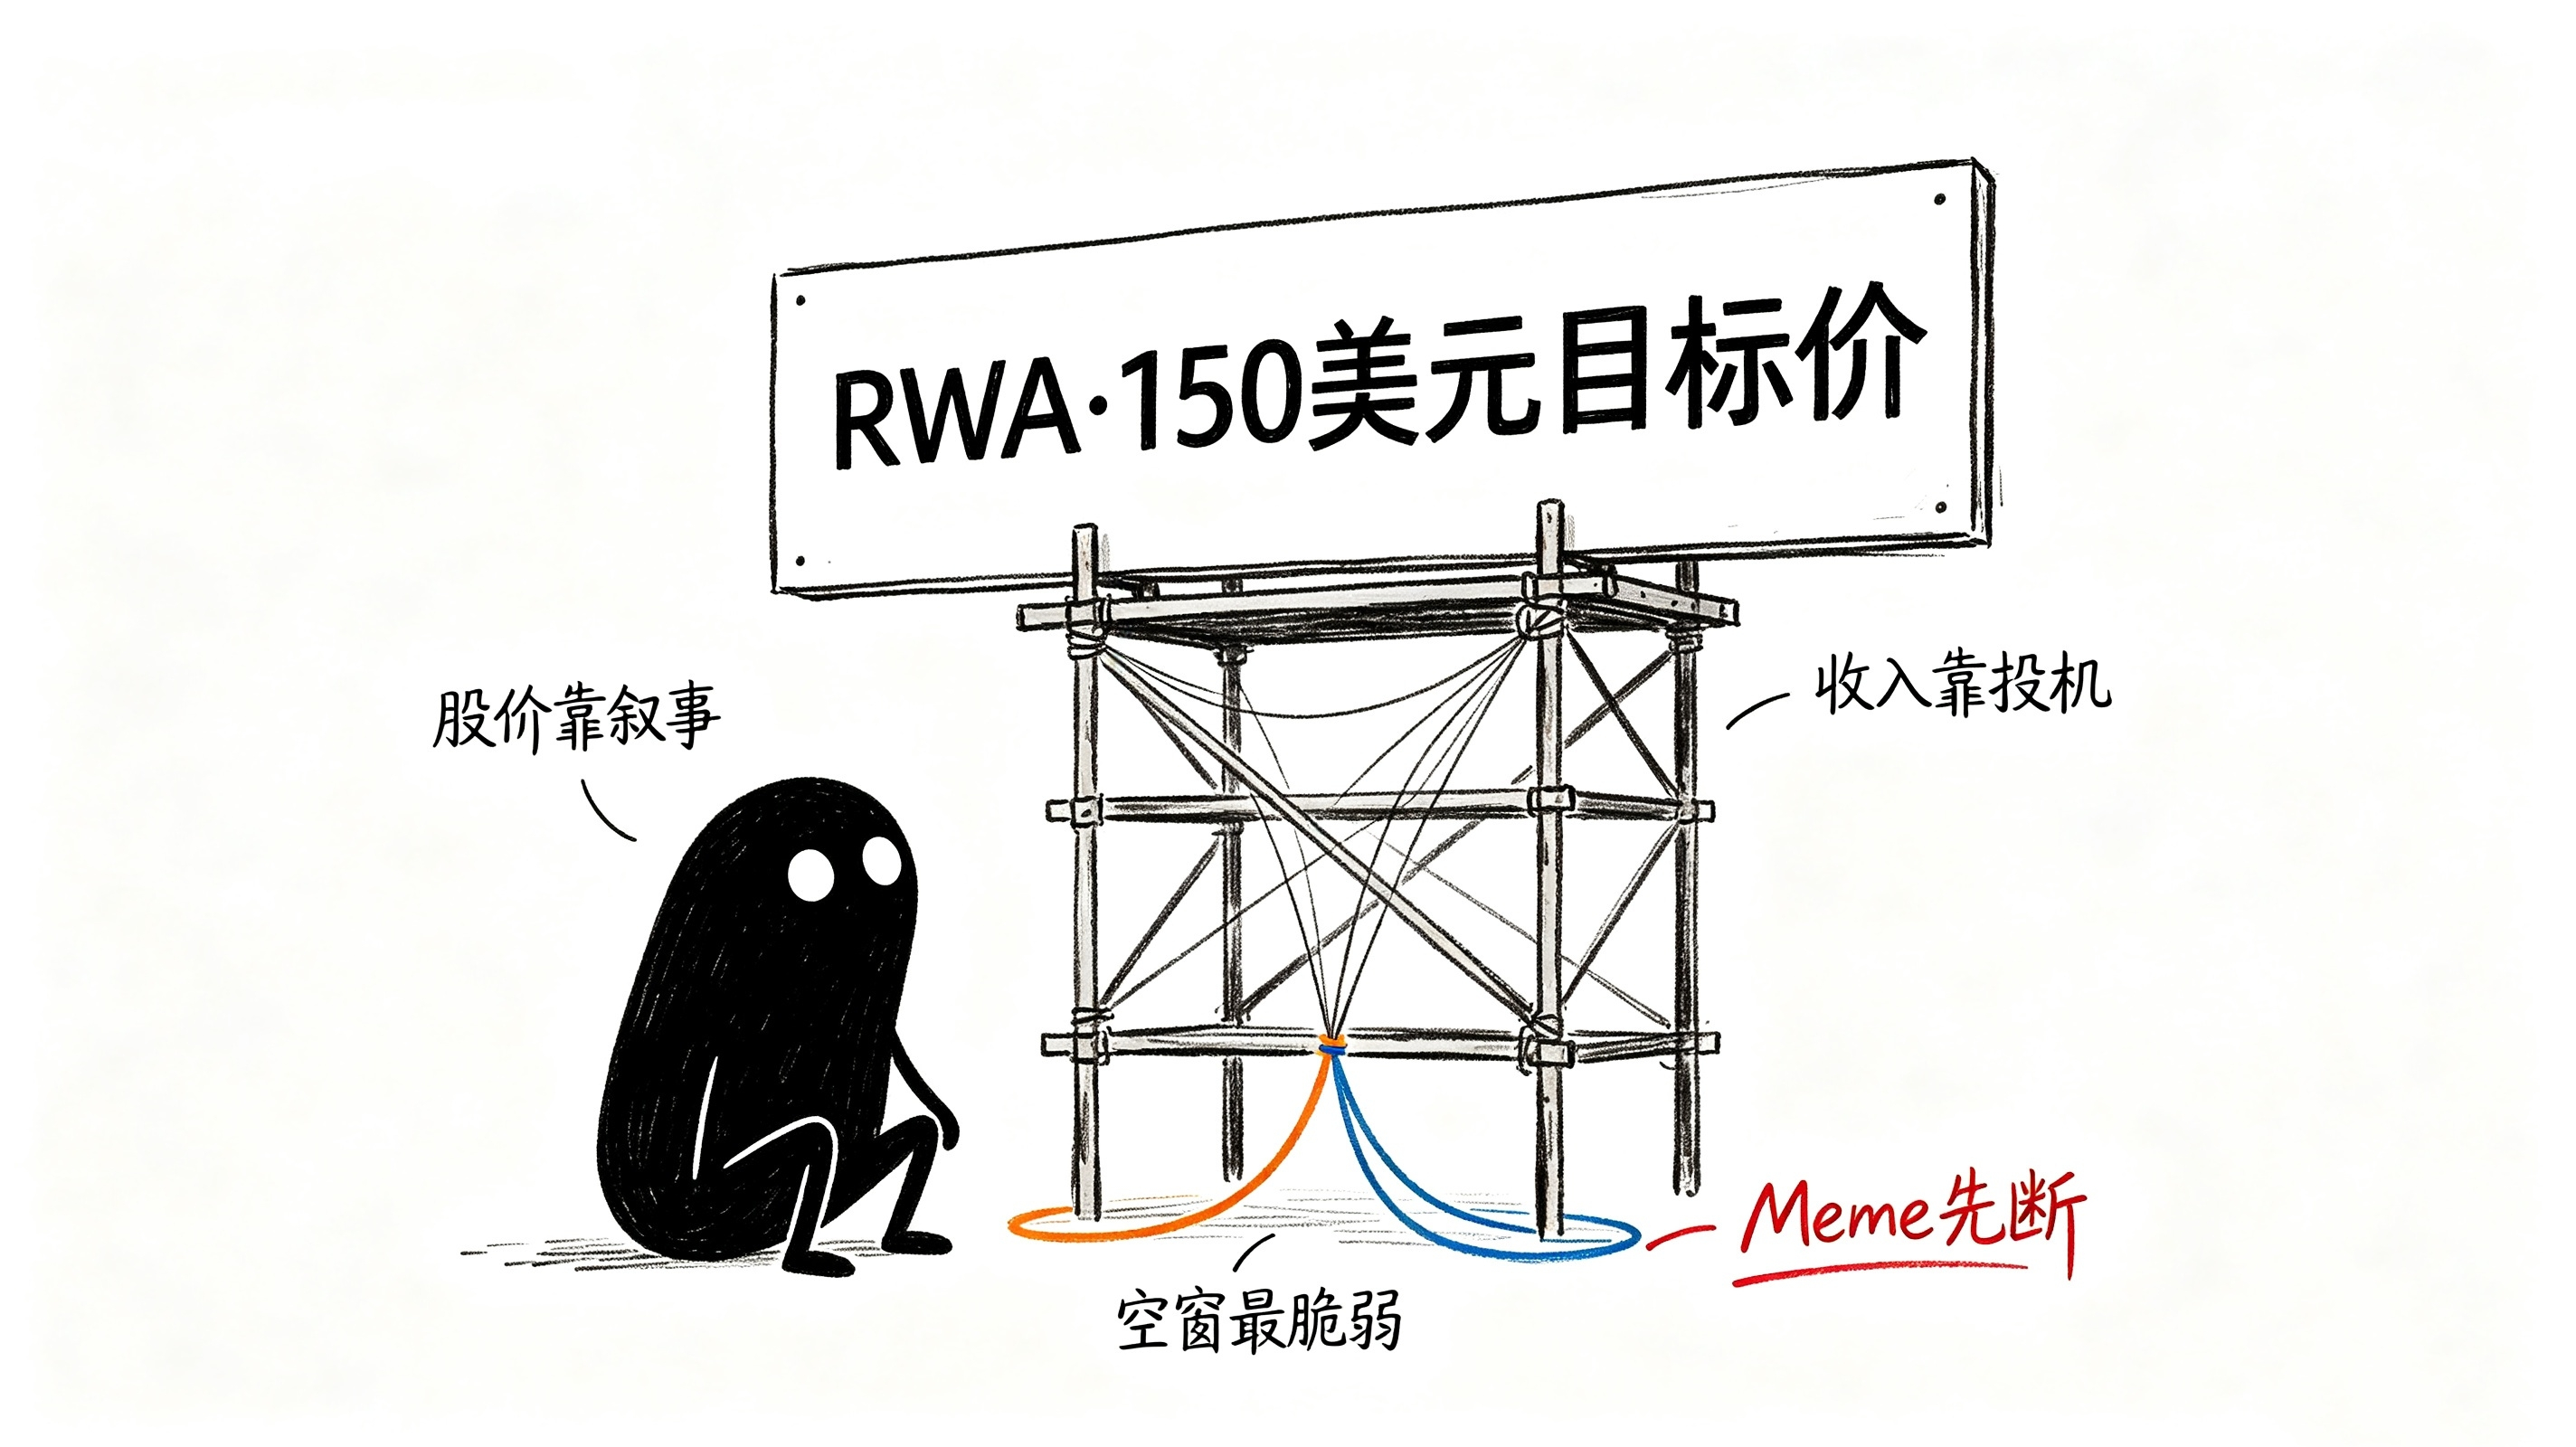
Donc « la n°1 des chaînes publiques », traduit en langage humain, signifie : « à ce moment précis où la fièvre Meme chauffe tout, cette chaîne enregistre le plus grand nombre d’échanges spéculatifs on-chain ». Entre ce « premier » et la « valeur d’infrastructure », il y a une galerie de péage de memecoin, de Pons à Flap.
L’histoire de la RWA continue, mais les factures du Meme sont déjà arrivées.
La vision de Robinhood Chain est la « tokenisation des titres ». Cette vision vaut combien ? Peut-être 150 dollars de cours cible, parce que c’est la valorisation que les grandes banques donnent au récit « RWA ».
Mais la réalité de la structure des revenus est la suivante : le Meme porte presque tout. La RWA porte une histoire.
Derrière cela se cache un dangereux décalage : la hausse du cours est mue par le récit, et le prix du récit peut être calculé sur la base de l’avenir ; les revenus on-chain sont motivés par la spéculation, et les revenus de la spéculation peuvent s’évaporer à tout moment. Quand ces deux forces s’attachent l’une à l’autre, le marché finit, pendant un certain temps, par croire que « l’argent du Meme peut faire vivre le rêve de la RWA ». Mais le cycle du Meme est bien plus court que le cycle de construction de la RWA.
Le moment du retrait du Meme arrivera très probablement bien avant la mise en œuvre de la RWA. Entre les deux, c’est la période où le cours de l’action HOOD est le plus fragile. À ce moment-là, le marché reposera la question qu’il avait mise de côté : êtes-vous un courtier ou un casino ? Une infrastructure financière ou un tunnel de facturation du Meme ?
Les 1,3 million de dollars qu’Arbitrum capte, c’est une complicité silencieuse.
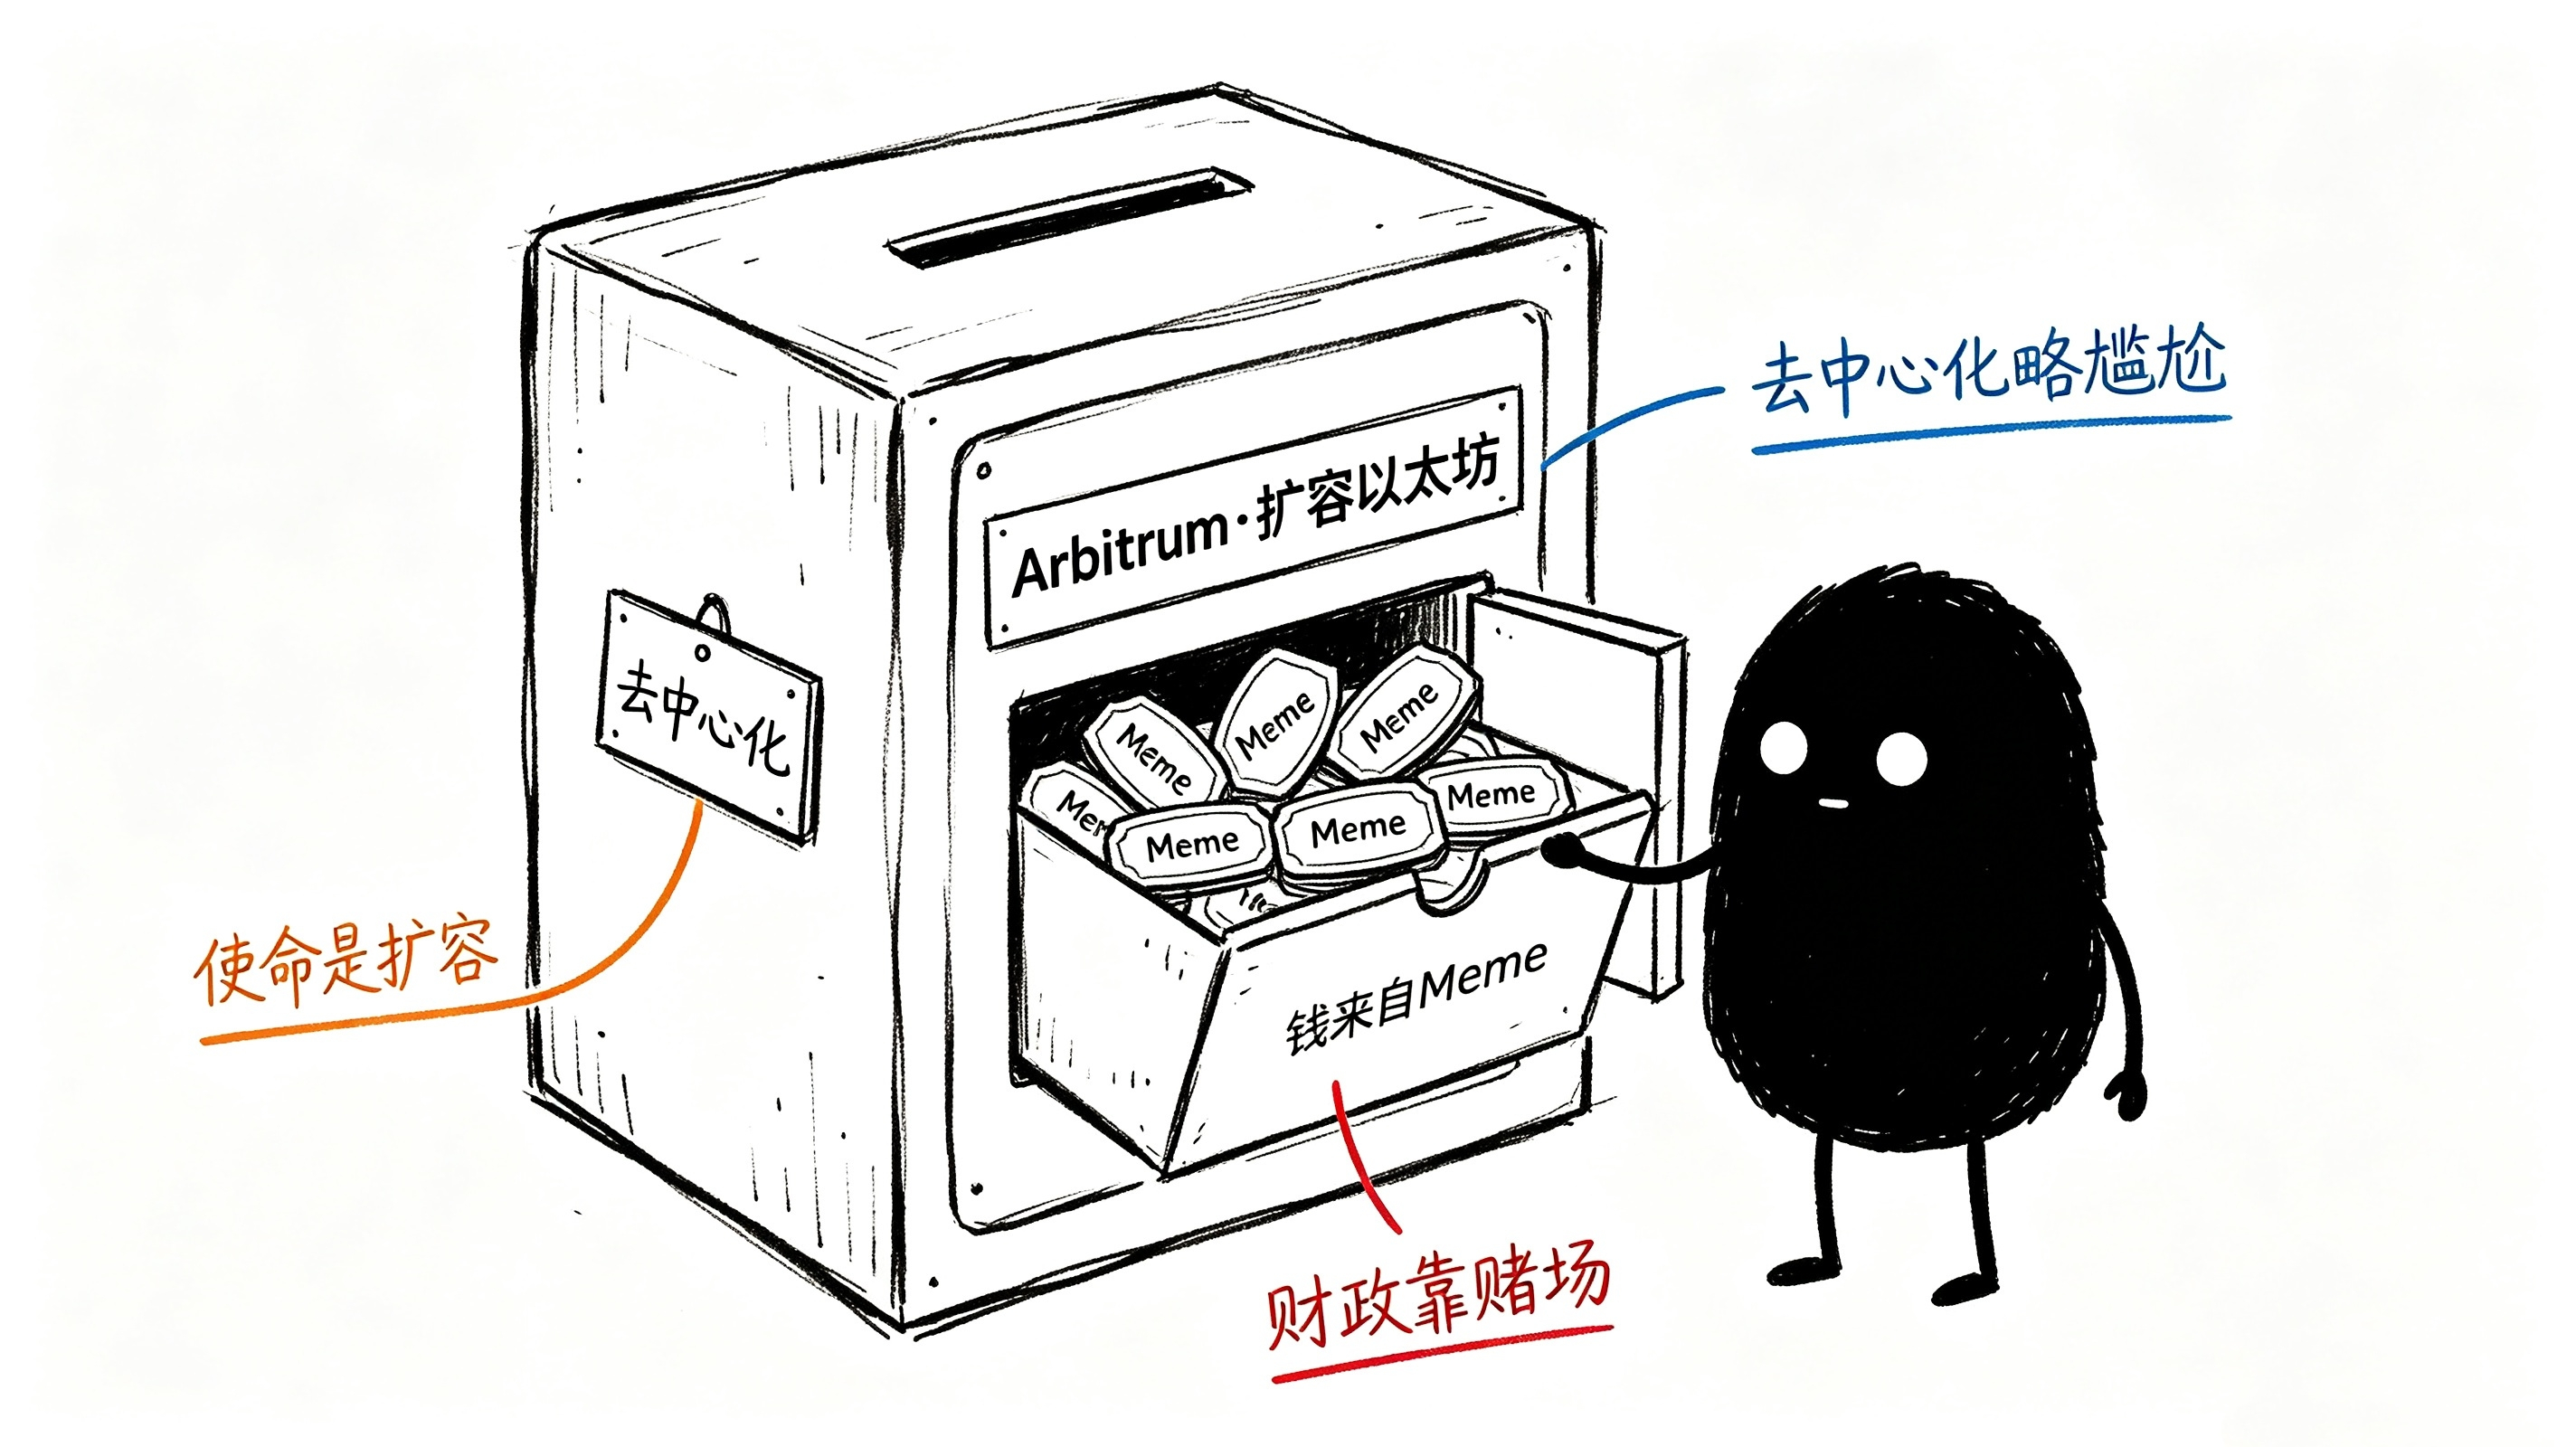
Un détail dans le matériau : 10 % des revenus de Robinhood Chain sont reversés à l’écosystème d’Arbitrum, soit environ 1,3 million de dollars cumulés. ARB a grimpé de 46,7 % en deux semaines.
Cela ressemble à un constat neutre sur un « bénéfice de pile technologique ». Mais en creusant davantage : le trésor de la DAO d’Arbitrum utilise les revenus générés par la spéculation via les memecoins pour renforcer ses réserves. Une couche 2 dont la mission est de « faire de l’ethereum à grande échelle », et dont les revenus proviennent d’une chaîne alimentée principalement par « le Meme » en tant que flux de trésorerie.
Ce n’est pas la faute d’Arbitrum. Le fait de gagner de l’argent avec la pile technologique est naturel. Mais cela révèle une réalité au niveau d’un écosystème : dans le monde crypto de 2026, la source de revenus la plus stable et la plus durable s’est déjà déplacée de « la construction d’infrastructure » vers « l’alimentation d’un tuyau pour la spéculation ». Et lorsque les finances d’une infrastructure dépendent de l’argent chaud spéculatif, le récit de « décentralisation » de l’ensemble de l’écosystème devient quelque peu gênant.
Le problème qui empêche le plus de dormir
Le point le plus insomniant dans cette nouvelle, ce n’est ni le fait que Robinhood monte de 16 %, ni le titre de « n°1 des chaînes publiques », mais bien la frontière entre la « réévaluation de la valeur » et le « portage par le Meme », désormais tellement floue qu’on ne peut plus la distinguer.
Une entreprise dont la mission est de « démocratiser la finance » a, pour l’instant, l’activité la plus rentable : faire échanger aux utilisateurs sur la chaîne des tokens qui pourraient demain valoir zéro. Ses revenus proviennent d’une activité essentiellement « basée sur l’extraction mutuelle ». Et Wall Street a reconditionné ces revenus avec le vocabulaire de « l’expansion de la plateforme », pour en faire un rapport de notation, pour en faire un cours cible, pour en faire du carburant pour le cours de l’action.
Mais combien de temps la « récolte » peut-elle durer ? Quand la fièvre du Meme se retire et que les revenus on-chain chutent de 4,01 millions à 400 000, quels mots ces analystes qui ont fixé un objectif à 150 dollars utiliseront-ils pour expliquer ? Ils ne l’expliqueront probablement pas. Ils abaisseront simplement leur notation en silence, comme lors de la hausse initiale, en emballant « le retrait du Meme » dans un terme pompeux : « normalisation de la croissance ».
Quant aux particuliers, sur la chaîne ils perdent les frais, en bourse ils achètent en poursuivant la hausse, et, dans la bouche des analystes, ils deviennent une note de bas de page : « l’engagement dans les actifs numériques ». Ils participent à l’histoire du début à la fin, mais personne ne leur a dit ceci : les « premiers » sur une journée à 4 millions de dollars, ce sont leur perte—et ensuite, ils enfilent un costume et entrent dans le rapport de Morgan Stanley.