
Le bitcoin repasse au-dessus de 80 000 $. Sur 24 heures, il progresse de plus de 5 %, et l’ethereum suit avec +4,8 %. Les positions vendeuses à découvert ont été liquidées pour 415 millions de dollars, et 119 000 traders ont été liquidés.
L’explication donnée par le marché est très uniforme : Waller se ravise, la probabilité de hausse chute, et les actifs risqués rebondissent.
Mais si vous fixez la courbe du CME FedWatch ne serait-ce qu’une seconde de plus, vous remarquerez une étrange réalité, largement ignorée : la probabilité de hausse des taux est passée de 63,2 % à 50,4 %.
Notez ce chiffre : 50,4 %.
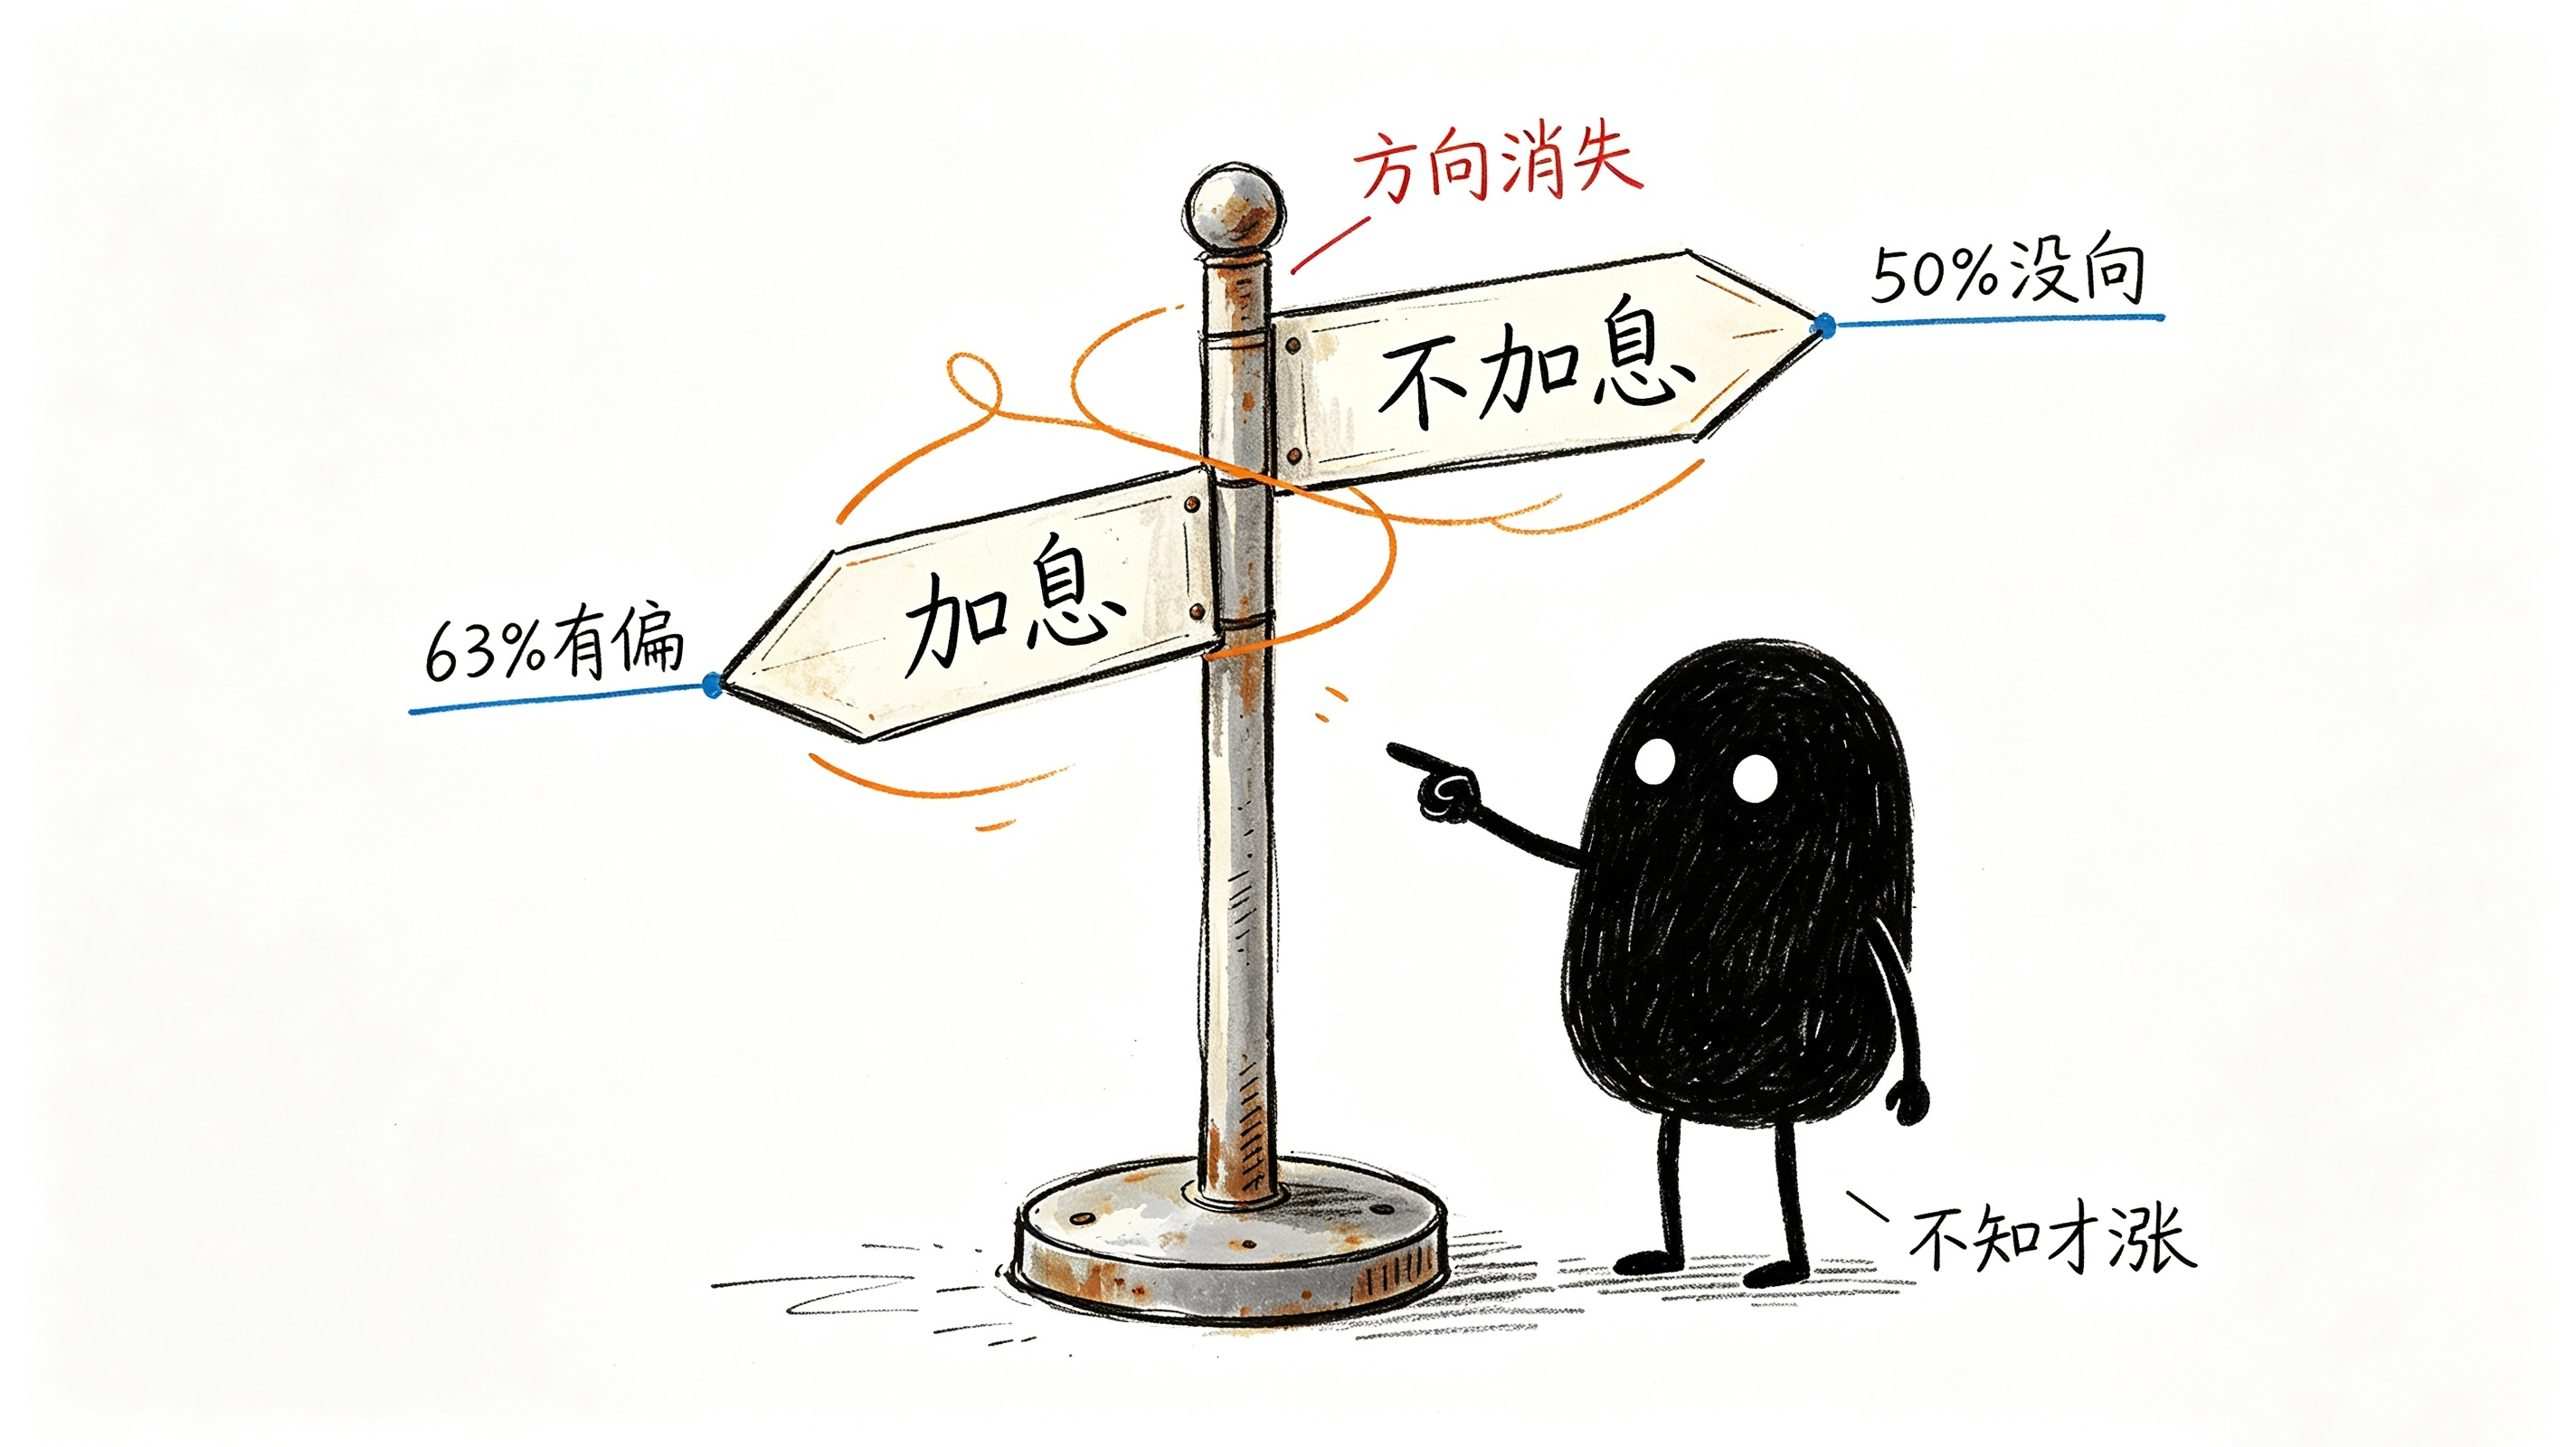
Ce n’est pas un “virage dovish”. C’est une déchirure précise au dixième près. La moitié des gens pense qu’il y aura une hausse, l’autre moitié pense qu’il n’y en aura pas. Le marché n’a pas atteint de consensus : il est passé d’un “hésitant plutôt hawkish” à une “division parfaite”.
Et pour le Bitcoin, dans cette fissure fracturée, il a monté de 5%.
Remplacer le sujet par « la fissure de ces 12,8 points »
Si le sujet est « Waller », l’histoire est « signal colombe ». Si le sujet est « Bitcoin », l’histoire est « rebond des actifs à risque ». Mais si le sujet se transforme en la probabilité de hausse des taux, avec un écart de 12,8 points entre 63,2% et 50,4%, alors tout le récit change.
Ce craquement n’est pas en train de « se réduire » : il devient un abîme.
Quand on est à 63,2%, le marché a au moins un jugement : il est plus probable que la Fed relèvera les taux. Les traders peuvent construire leurs positions autour de cette hypothèse, et au moins un des deux camps — long ou short — a un biais. Mais quand le chiffre tombe à 50,4%, le marché perd sa direction. Ce n’est pas « plus colombe » : c’est « on ne sait pas ».
Et le Bitcoin, justement, monte dans un état de « l’incertitude ». Est-ce cohérent ? Oui. Pour les actifs à forte volatilité, « l’hésitation de la banque centrale » vaut plus d’être achetée que « la banque centrale colombe ». Une posture colombe implique un virage ; un virage signifie que commence une nouvelle tendance ; le début d’une tendance implique que l’ancienne position sera liquidée et qu’un nouveau consensus ne s’est pas encore formé — c’est la fenêtre la plus chaotique et la plus rentable.
Mais « l’hésitation » n’est pas « un virage ». L’hésitation est un état intermédiaire : elle peut durer, ou être brisée en une nuit par une donnée de nonfarm.
Le Bitcoin est au-dessus de 80 000 dollars : sous ses pieds, ce n’est pas un sol solide, c’est une fissure en train de s’ouvrir.
Ce que Waller a dit, le marché n’en a écouté qu’une moitié
Revenir à la source. Qu’est-ce que Waller a vraiment dit ?
Il a dit : « Si les données d’inflation d’août à venir montrent que la pression sur les prix s’améliore durablement, j’ai tendance à soutenir le maintien des taux inchangés ».
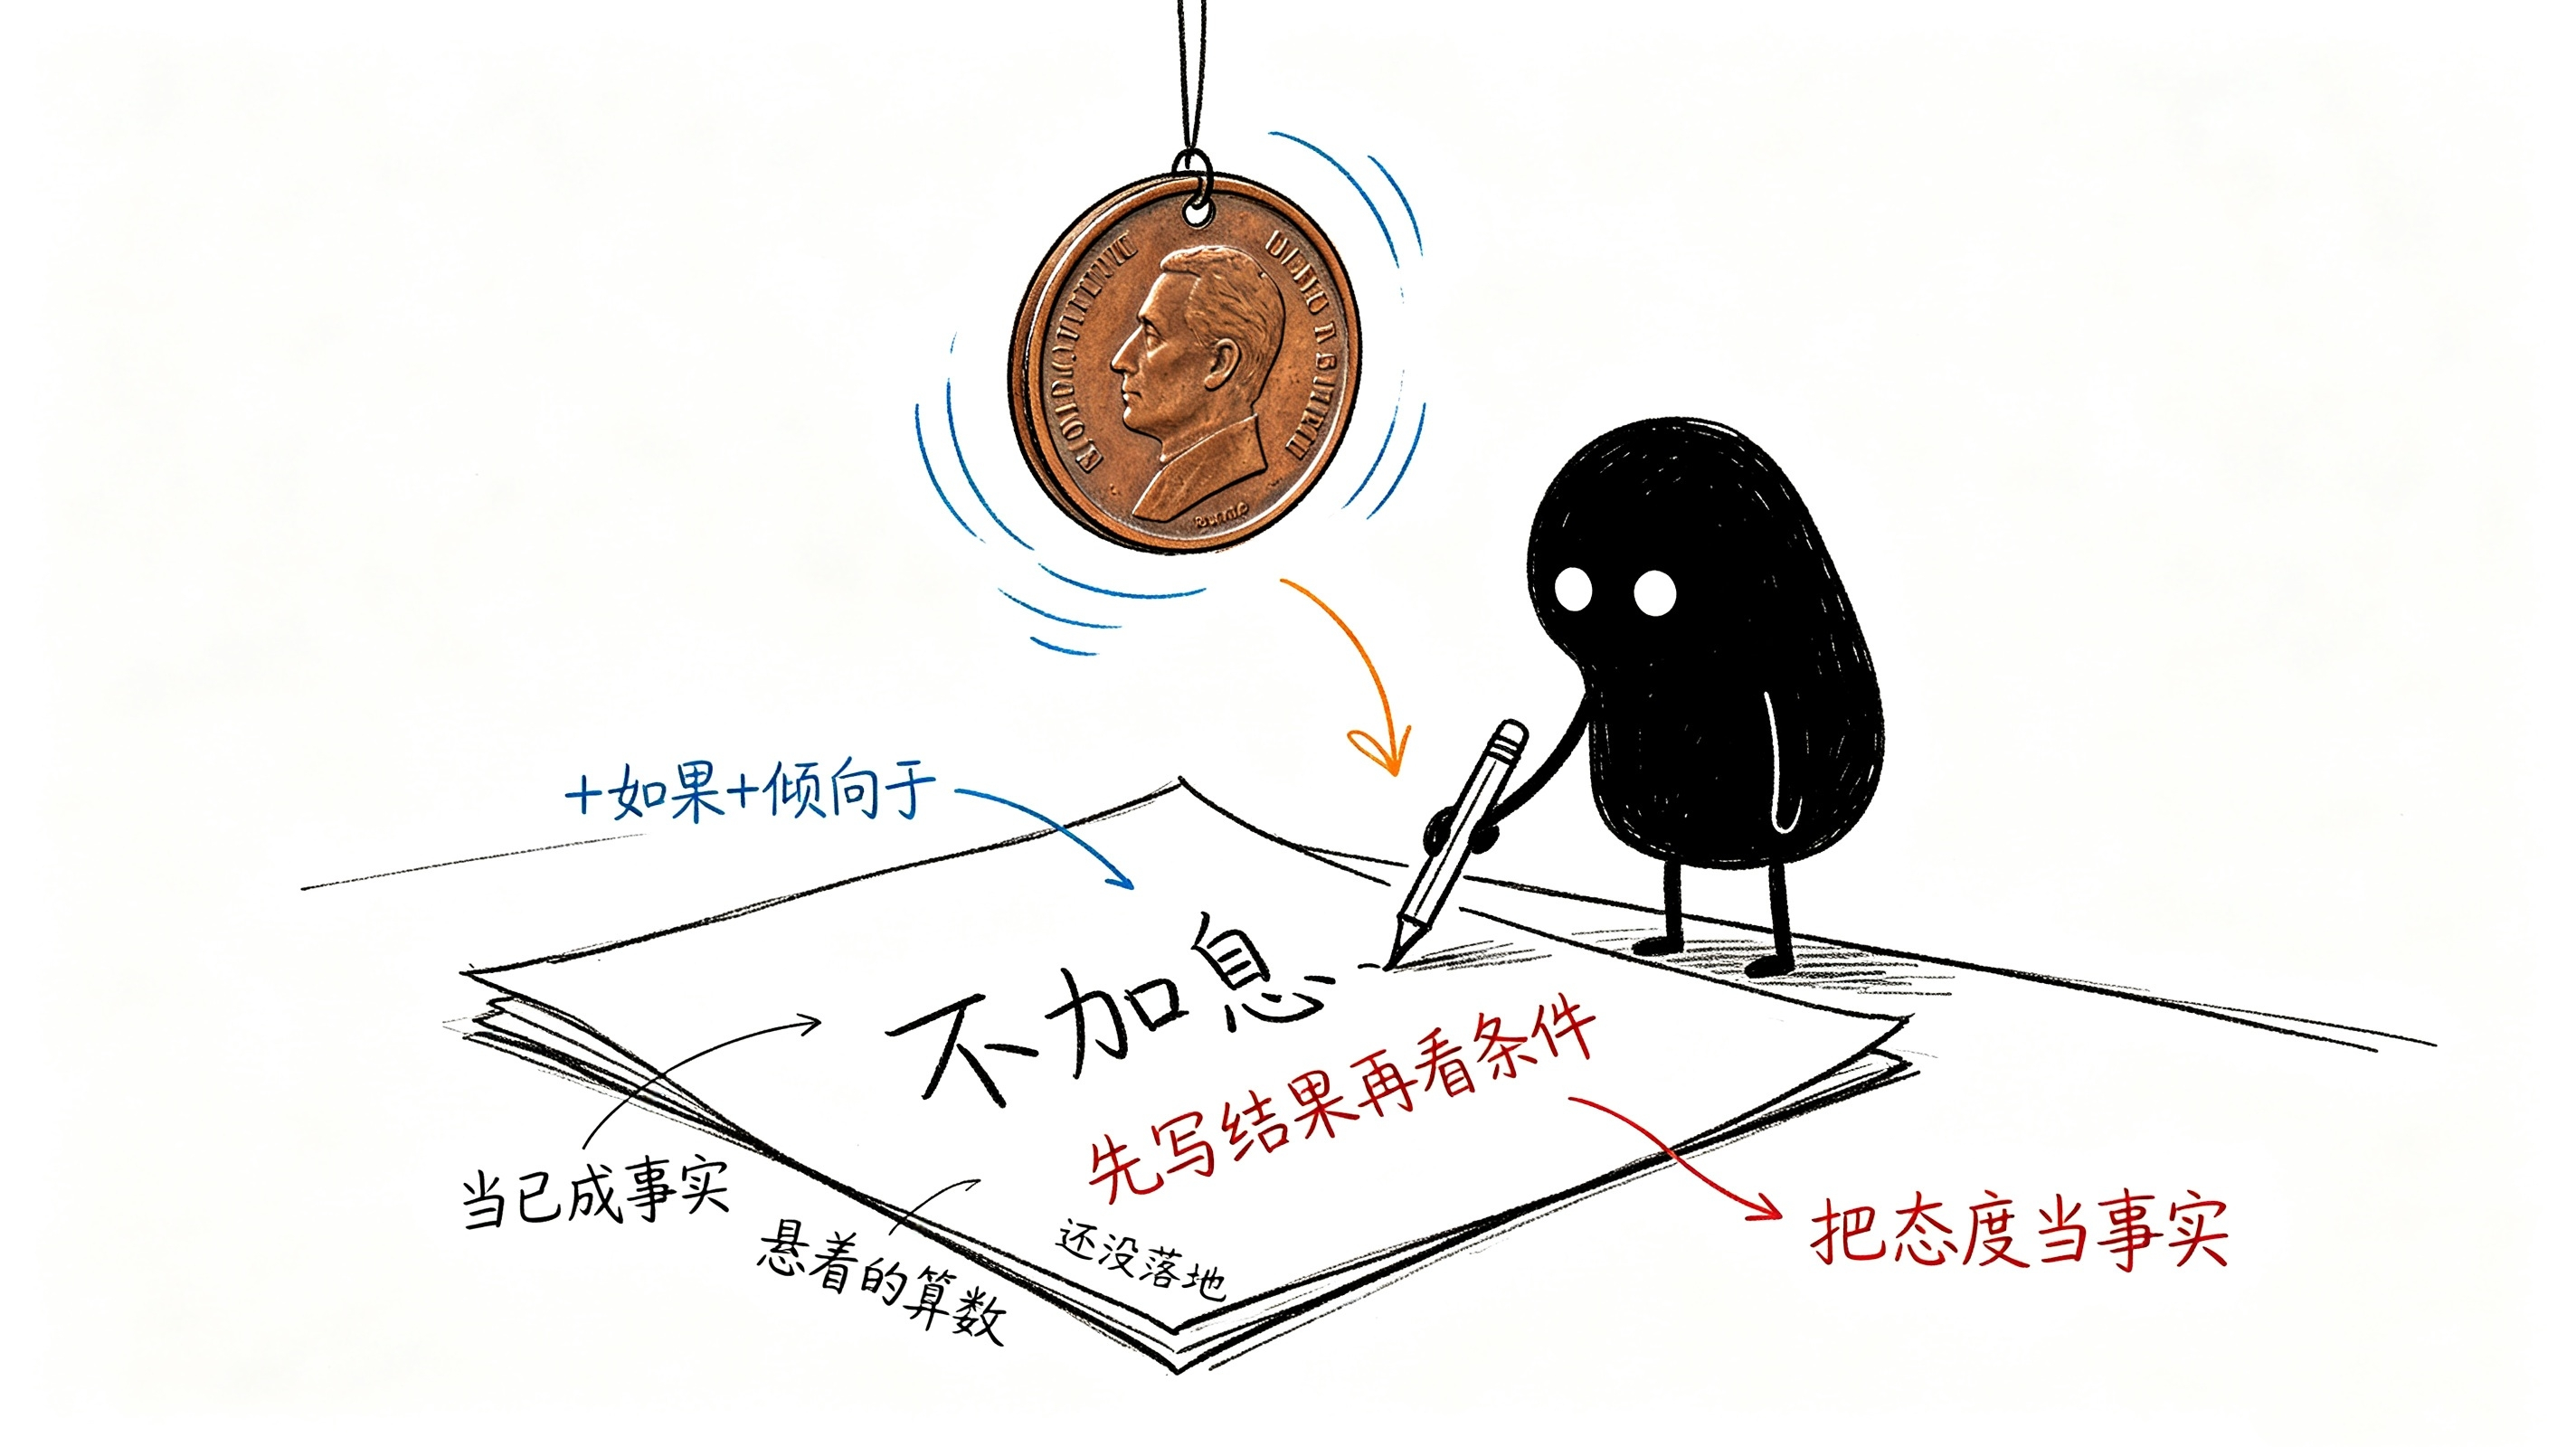
Dans cette phrase, il y a deux mots-clés : « si » et « pencher pour ».
« Si » est une condition. La condition n’a pas encore eu lieu. « Pencher pour » est un terme d’attitude. Une attitude n’est pas un engagement.
Mais la réaction du marché, elle, est la suivante : la probabilité de hausse des taux passe de 63,2% à 50,4%, le Bitcoin monte de 5%, et le rendement des obligations du Trésor américain à 10 ans retombe à 4,73%.
Le marché traite comme un fait déjà accompli une attitude conditionnelle. Il l’intègre dans le prix.
Ce n’est pas la première fois. Rappelez-vous Jackson Hole en août : Powell ? Non, Waller ? — attendez. En fait, c’était « Wosch » qui n’a fait qu’une phrase : « l’inflation reste au-dessus de l’objectif ». La probabilité de hausse des taux a alors bondi de 35% à 65%. Maintenant, Waller dit une phrase : « si l’inflation s’améliore, je penche pour ne pas augmenter ». Et la probabilité retombe à nouveau de 13 points.
Une phrase fait monter la probabilité de 30 points, une autre la fait chuter de 13 points. La bouche des responsables de la Fed est déjà devenue une source de données plus puissante que le nonfarm et le CPI.
C’est précisément ce qui rend les gens vraiment anxieux : quand le marché est aussi sensible à « l’attitude » d’un responsable, il reconnaît en substance — que le chemin de politique de la Fed n’a pas d’ancre, seulement la volonté des gens. Or la volonté des gens peut changer en une nuit.
Le bond brutal de trois heures du matin : qui fixe le prix quand les particuliers dorment ?
Dans le matériau, il y a un détail temporel qui mérite d’être mis en évidence : « au cours de la dernière heure, plus de 3,27 milliards de dollars de positions vendeuses ont été liquidées de force ».
Cette phrase apparaît dans le texte à la toute première heure du matin, heure de Pékin. Donc le moment le plus féroce de cette relance se produit pendant la session asiatique, quand c’est le plus calme, dans la fenêtre où les traders d’Europe et des États-Unis viennent juste de s’endormir.
Un bond brutal à trois heures du matin : qu’est-ce que ça signifie ? Cela signifie que, quand la liquidité est la plus mince, le pouvoir de fixation des prix est le plus facile à passer de main en main. Il ne faut pas beaucoup d’achats pour pousser le prix au-delà d’un seuil clé, déclencher une réaction en chaîne de liquidation forcée des positions vendeuses, et faire réaliser à la devise une « cassure technique » pendant une période où presque personne n’échange.
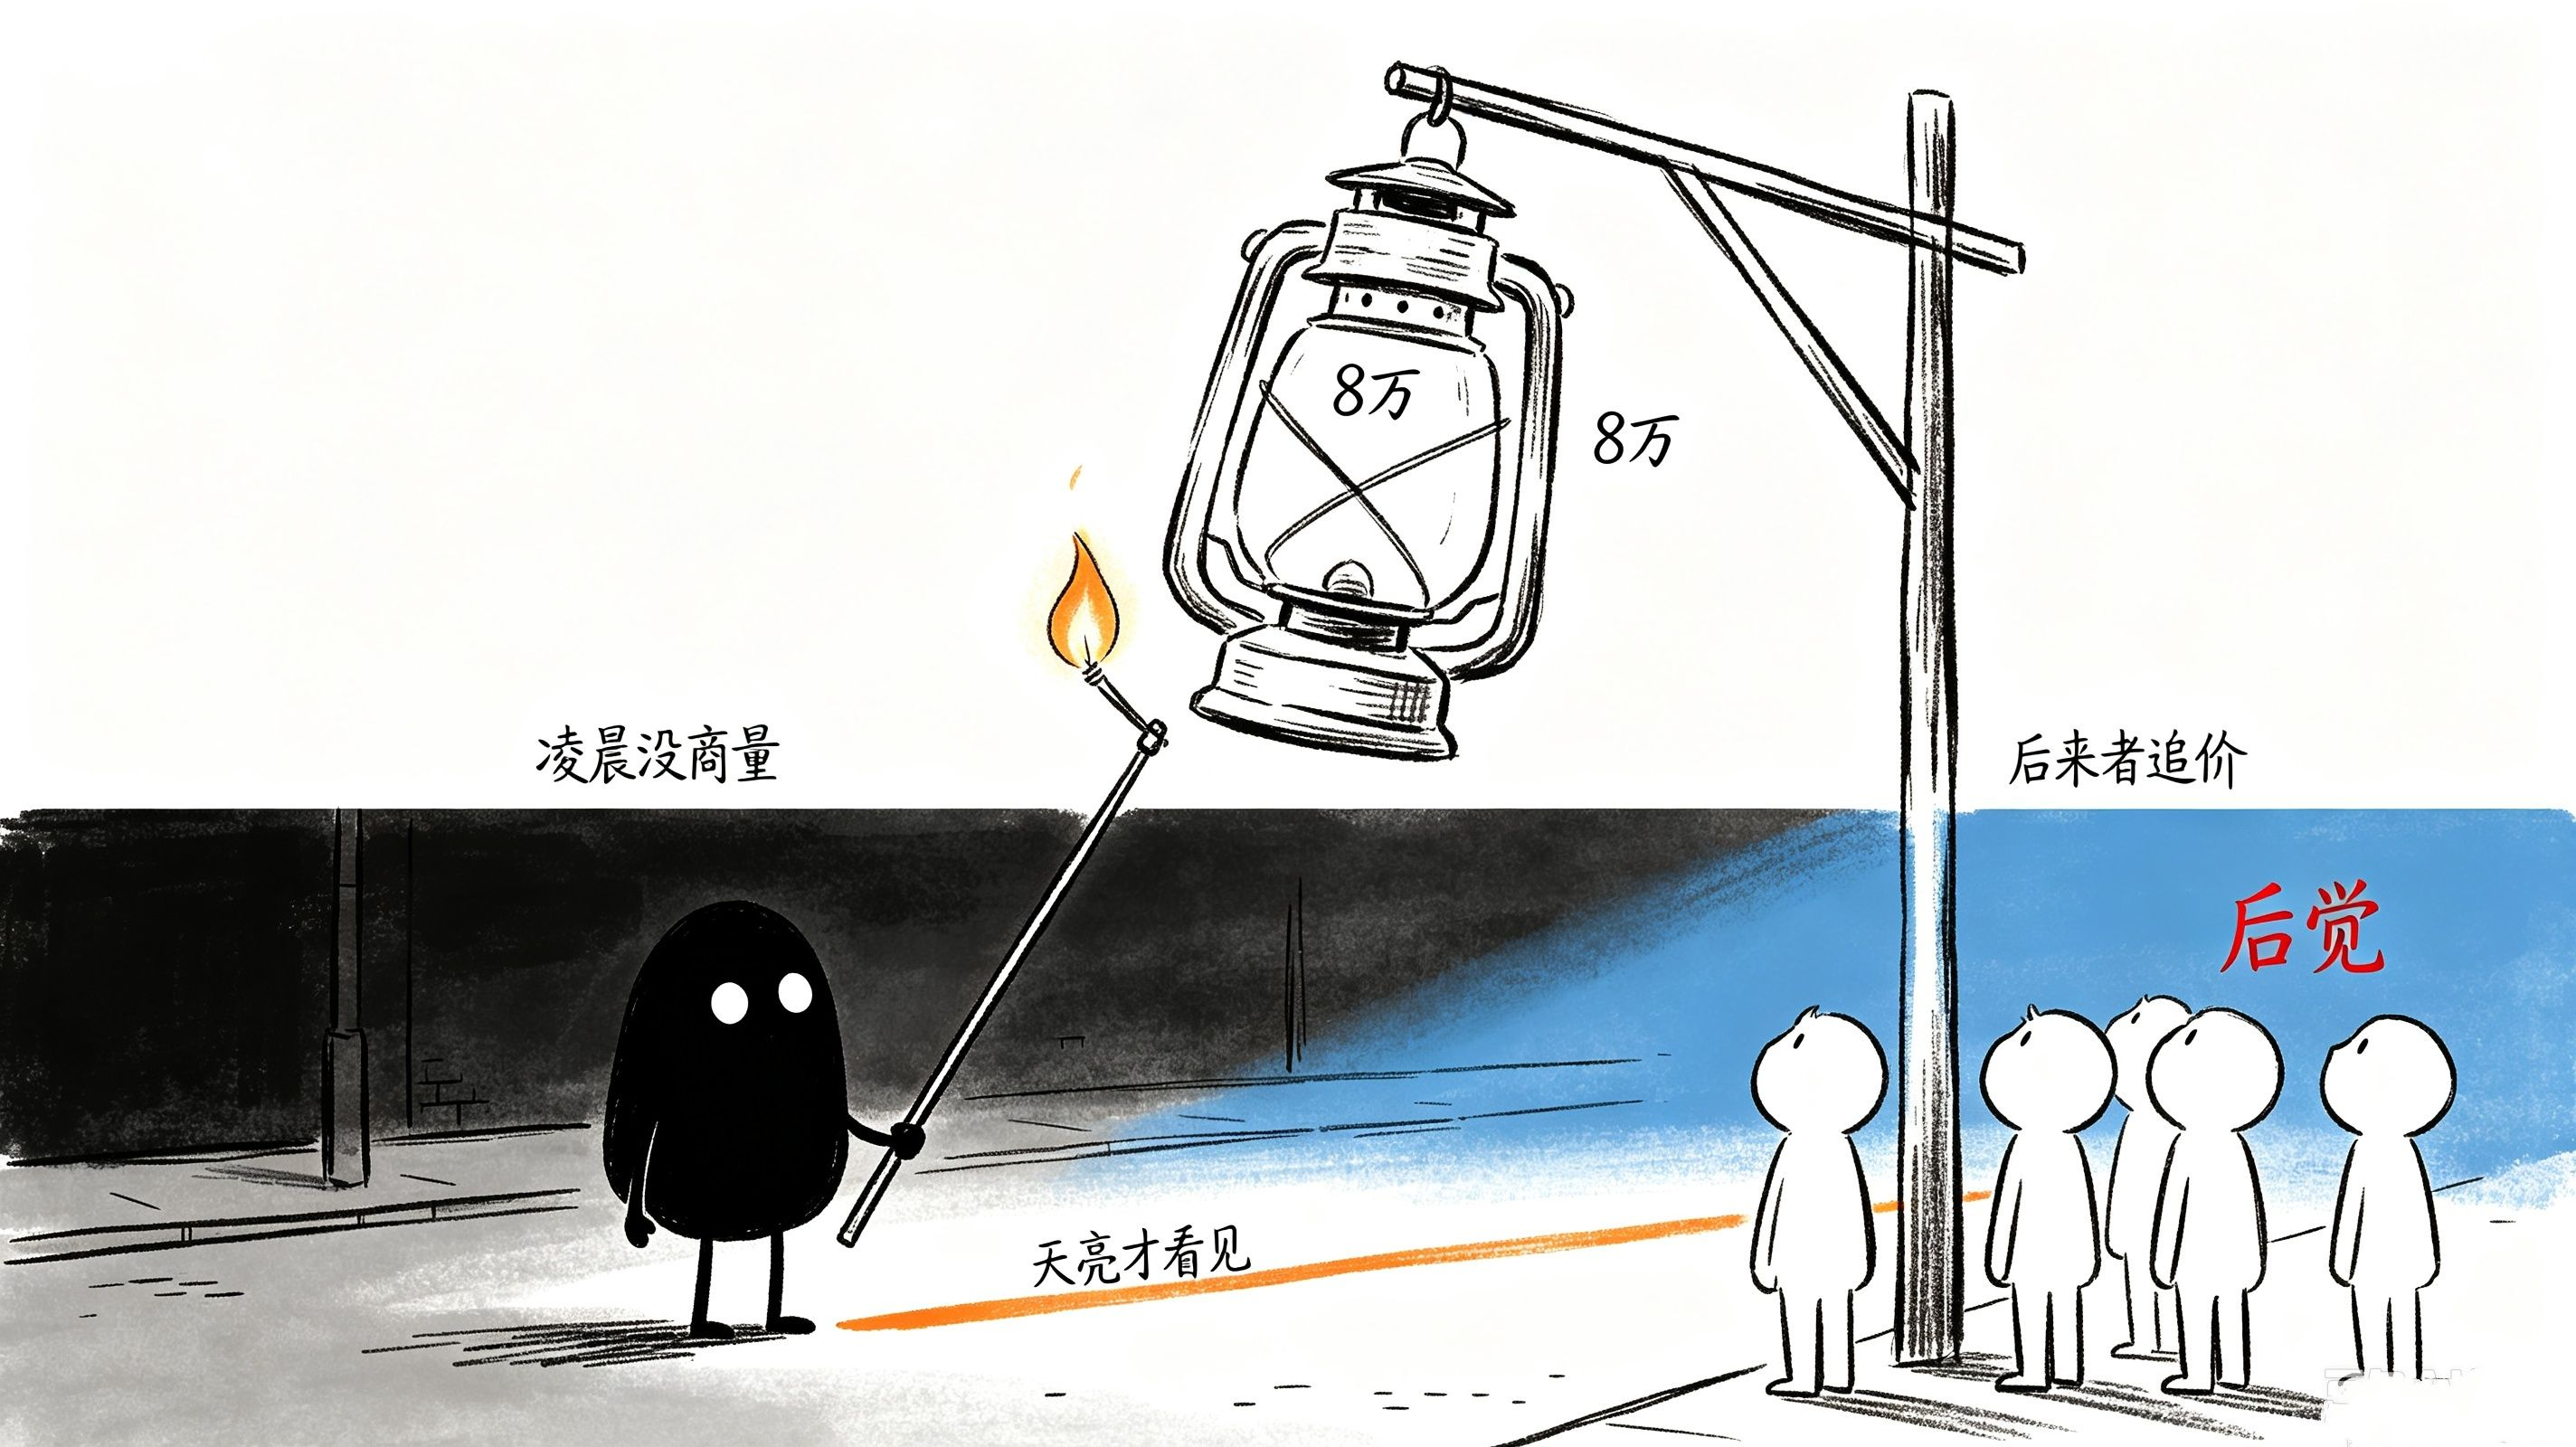
Et quand vient l’aube, ce que voit le marché, c’est un prix qui « a déjà monté ». Les fonds arrivés après coup doivent réévaluer ce prix : faut-il poursuivre ou pas ?
Le bond brutal de la nuit est, au fond, une « attaque surprise ». Il ne reflète pas le consensus de tous les participants : il reflète seulement la volonté d’une petite partie des fonds à ce moment-là. Et le Bitcoin est précisément l’actif le plus facile à voir réécrit par ce type d’attaque surprise.
Les séquelles de la vague de « short squeeze » d’août sont toujours là
Le matériau insiste à répétition sur une différence avec août : en août, les vendeurs à découvert ont été forcés à couvrir ; cette fois, c’est la logique macro qui pilote.
Cette distinction est juste, mais elle est incomplète. Car la séquelle du short squeeze de l’été a fait naître, sur le marché, une accumulation de vendeurs à découvert méfiants face à un scénario de « squeeze ». En début septembre, ces vendeurs se reconstituent à nouveau : parce que quelqu’un croit que « le mur d’offre au-dessus de 80 000 est trop lourd pour laisser le prix monter ».
Et cette relance de la nuit, précisément, transforme ces vendeurs à découvert en carburant. 415 millions de dollars de positions vendeuses rachetées, 119 000 liquidations forcées — rien qu’en regardant ce chiffre, on comprend que l’histoire d’août se rejoue, mais par un autre chemin. Sauf que cette fois, la mèche n’est pas « les vendeurs à découvert n’en peuvent plus », mais « Waller les a rendus incapables de tenir ».
Mais l’essence ne change pas : lorsque le prix traverse rapidement une zone dense de positions vendeuses, quel que soit le catalyseur, il se produit la même chose — la panique. Après la panique, il ne reste pas une tendance : il reste un vide.
Ce mur de 83 000 à 86 000 dollars
Si le franchissement de 80 000 dollars est une attaque surprise nocturne, alors la vraie bataille n’a pas encore commencé.
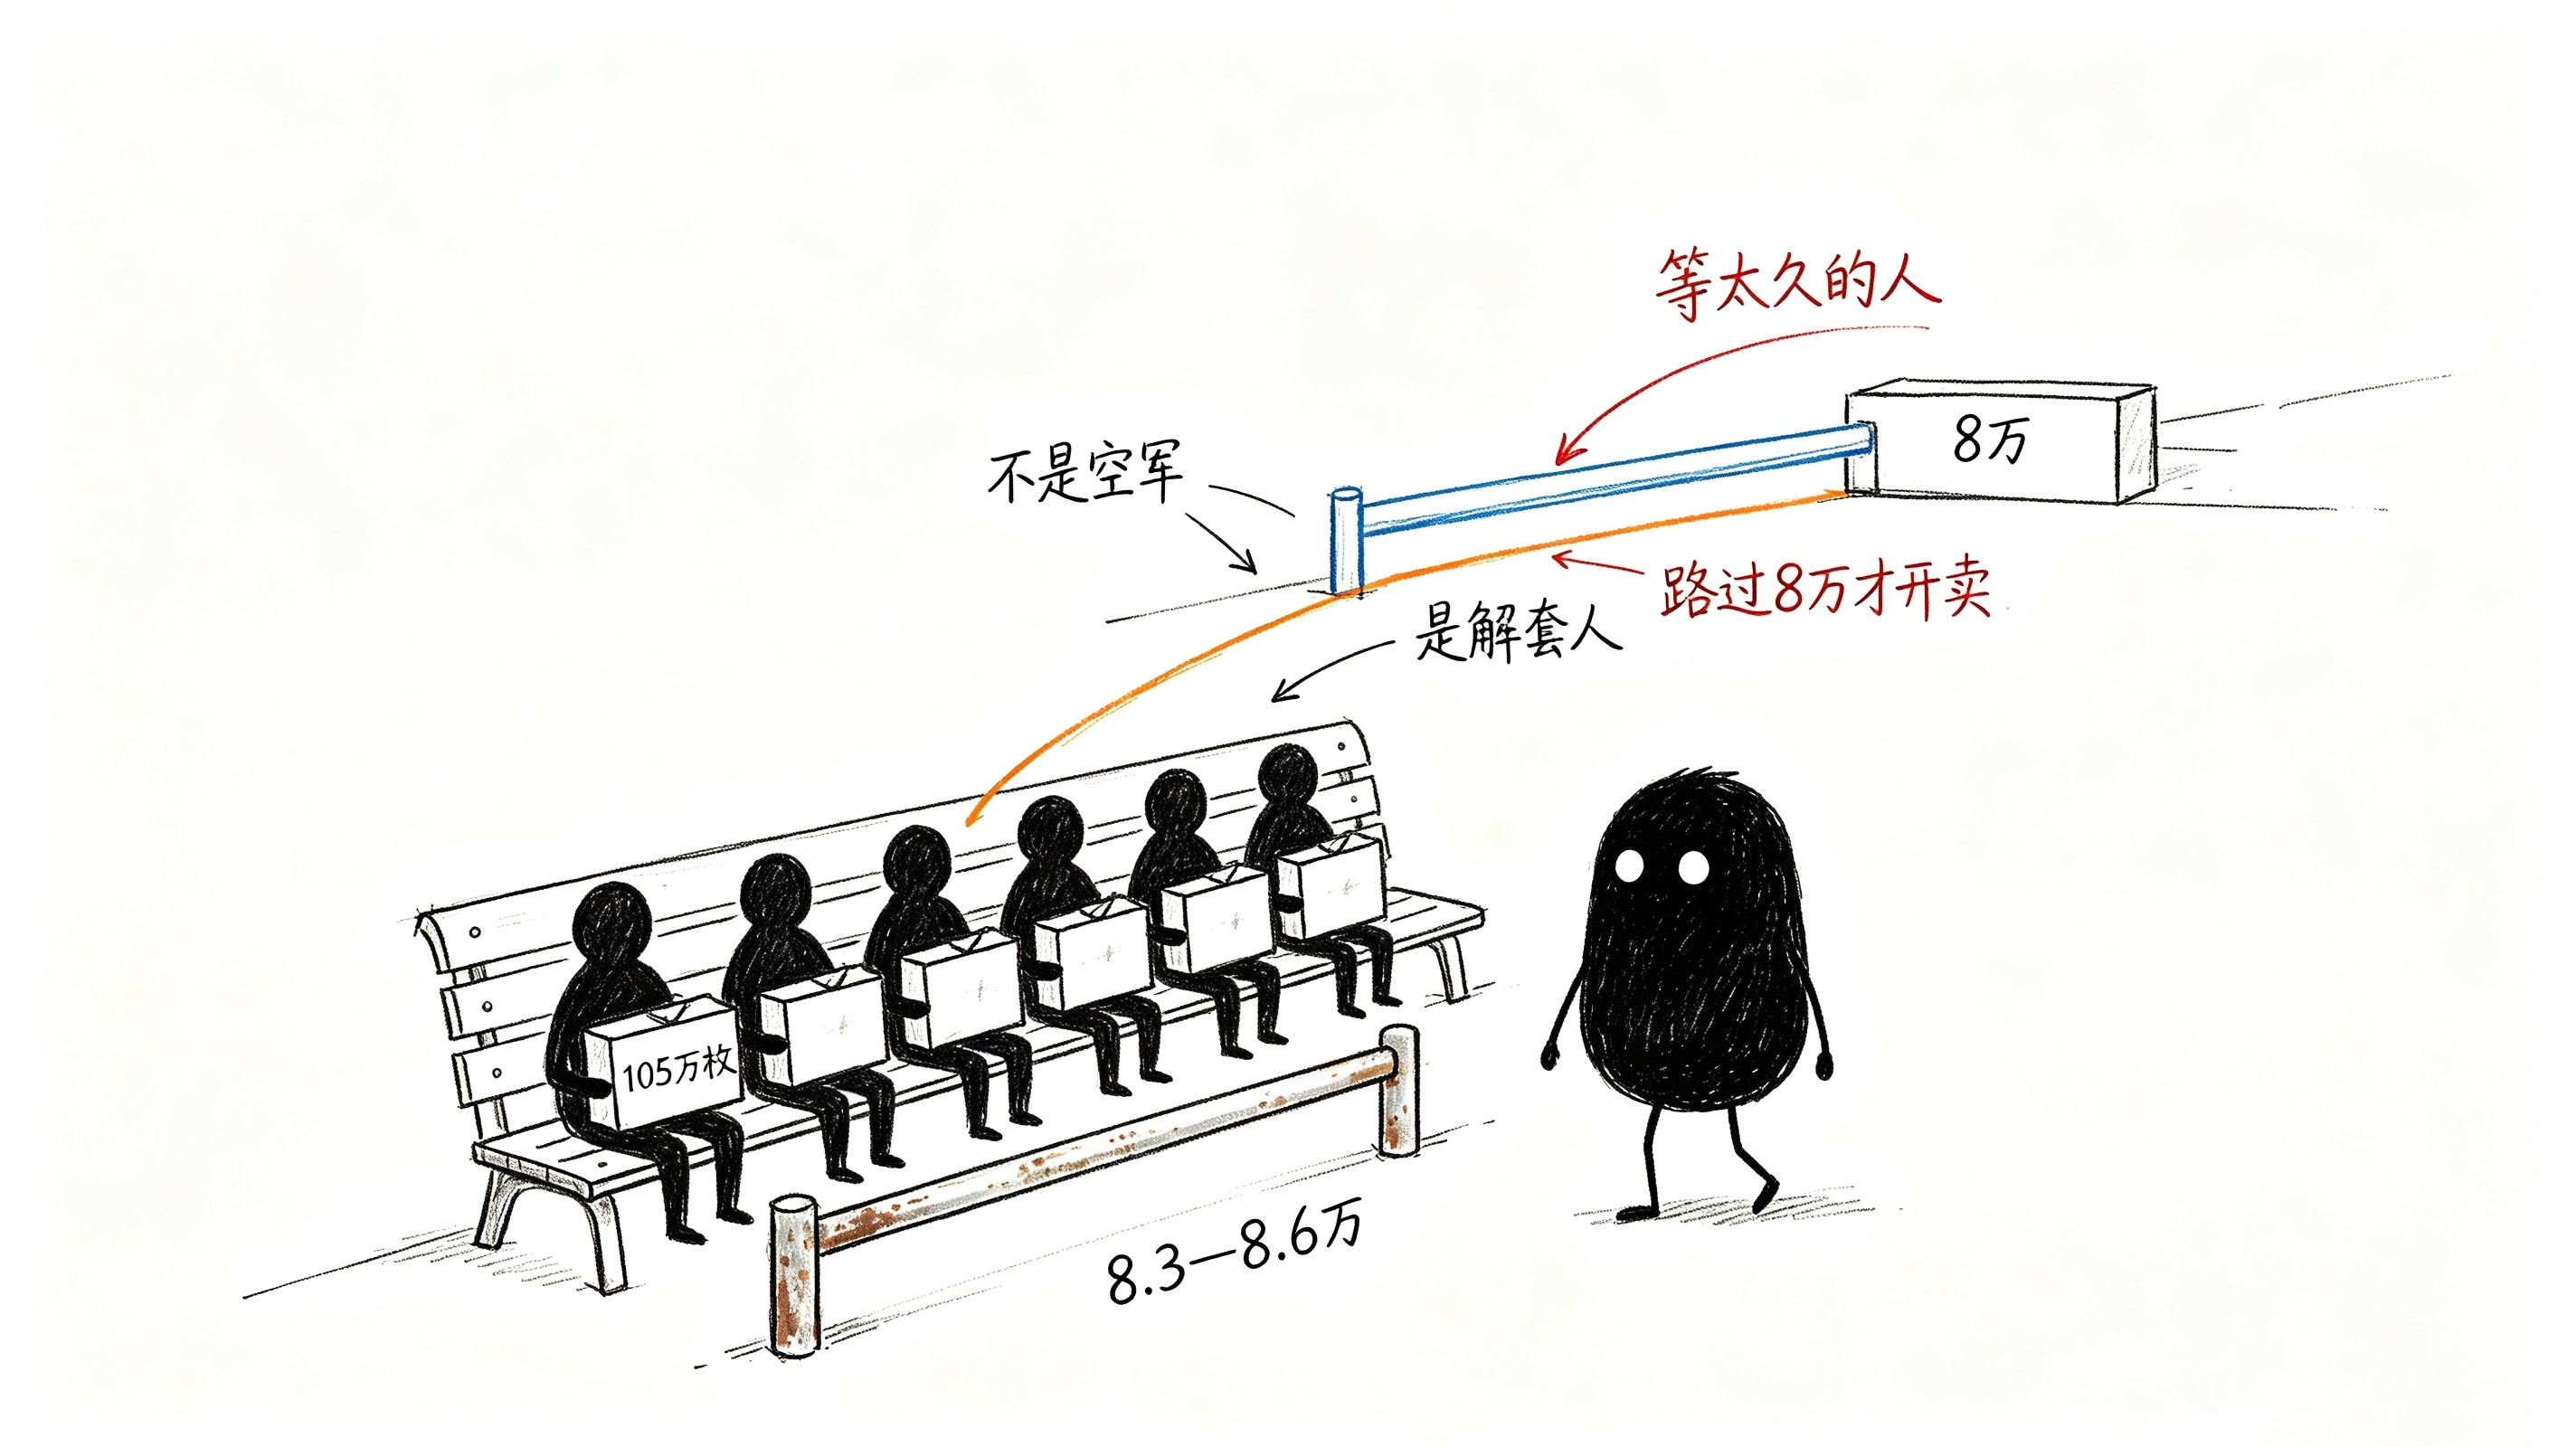
Le matériau mentionne : dans la fourchette de 83 000 à 86 000 dollars, il y a une offre d’environ 1,05 million de bitcoins détenus par des investisseurs de long terme.
1,05 million d’unités. C’est 5% de l’offre totale de Bitcoin. Ces détenteurs ont acheté à un niveau plus bas et ont attendu très longtemps. Quand ils voient le prix revenir au-dessus de 80 000, leur première réaction n’est pas « continuer à détenir », mais « enfin je peux sortir à l’équilibre ».
Ce mur n’est pas composé de « vendeurs à découvert », mais de « ceux qui ont attendu trop longtemps ». Ils sont plus terrifiants que les vendeurs à découvert : les vendeurs à découvert reculent sous la contrainte d’une liquidation forcée, tandis que les détenteurs de long terme se défont volontairement, lentement et continuellement. À chaque tentative du prix de franchir à nouveau la barrière, ils cèdent leurs jetons aux arrivants suivants.
Donc le vrai duel n’est pas à 80 000 : il est entre 83 000 et 86 000. 80 000 est un seuil psychologique ; 83 000 à 86 000, c’est un mur réel de positions. Et l’écart de 3 000 à 6 000 dollars entre les deux, c’est justement l’endroit où l’on teste la qualité du rebond.
La question qui empêche le plus de dormir
Le Bitcoin a monté de 5% grâce à une phrase de Waller. La probabilité de hausse des taux a baissé de 13 points. Le rendement des obligations à 10 ans recule.
Mais réfléchissez : et si Waller change de ton demain ?
Ce n’est pas une hypothèse. Il y a quelques semaines, le marché disait encore « un autre responsable de poids de la Fed a changé de ton », passant de colombe à faucon. Maintenant, c’est de nouveau un passage de faucon à colombe. L’« attitude » des responsables oscille à l’échelle des semaines, et le prix du Bitcoin suit cette oscillation à l’échelle des heures.
Quelle est la différence essentielle entre un marché piloté par une attitude et un marché piloté par des données ? Les données peuvent être corrigées, mais les données ne « reviennent pas sur leurs propos ». Une attitude, oui. Une attitude peut être inversée en 24 heures, et la raison du retournement peut n’être qu’une phrase lâchée lors d’une réunion à huis clos.
Le Bitcoin passe au-dessus de 80 000 dollars : le marché applaudit la « baisse de la probabilité de hausse des taux ». Mais ce chiffre à 50,4% rappelle, en silence, à tout le monde : ce n’est pas un consensus « sur la non-hausse », c’est une fracture « sur l’incertitude ». Un marché fracturé est le plus facile à percer lors du prochain « changement d’attitude ».
Quand l’assaillant de trois heures du matin fait passer le prix au-dessus de 80 000 alors que la liquidité est la plus mince, le pari qu’ils font n’est pas « la Réserve fédérale ne relèvera pas les taux ». Leur pari, c’est : avant que quelqu’un n’ouvre la bouche, ils peuvent sortir indemnes du gouffre. Et ceux qui achètent au-dessus de 80 000, ne récupèrent pas une tendance : ils héritent du gouffre.