Citi vient de réduire ses objectifs de cours pour Samsung et SK Hynix — mais il s’agit purement d’un bruit lié aux effets de change (FX) et à la comptabilité, pas d’un signal de ralentissement du cycle de la mémoire. La faiblesse du won fait ici les dégâts, pas la demande.
L’objectif pour SK Hynix passe de 3,10 M₩ à 3,00 M₩ (~2 170 $). Le résultat opérationnel T3 est désormais de 74,0 billions de ₩ contre 76,7 billions auparavant. L’OP sur l’ensemble de l’année 2026 est réduit à 254,2 billions de ₩, contre 261,1 billions. La recommandation « Acheter » reste.
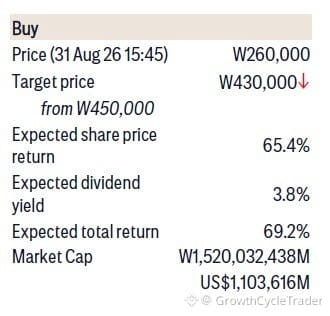
L’objectif pour Samsung baisse de 450 K₩ à 430 K₩ (~310 $). Le résultat opérationnel T3 est maintenant de 104,1 billions de ₩ contre 115,5 billions — environ 9 % sous le consensus. Citi répartit la baisse à peu près 50/50 : 5 billions de ₩ d’impact FX, et 5 billions de ₩ provenant des primes d’inventaire du T2 qui se reportent en COGS du T3.
Vision de Citi par segment pour Samsung au T3 : Semi-conducteurs 105,1 T₩, Écrans 1,4 T₩, Mobile -1,7 T₩ de perte, Électronique grand public -600 Md₩ de perte. L’OP sur l’année complète recule de 7,1 %. « Acheter » maintenu sur la base d’une tension toujours forte de la mémoire, d’accords à long terme, de rachats d’actions, et du potentiel de gains de parts sur la HBM4 au S2.
Les chiffres de la mémoire restent énormes. Les fuites sont du côté du mobile grand public et de l’électronique grand public (CE). Le won est le deuxième frein. Ce n’est pas une dégradation de la demande — c’est un problème de devise et de calendrier des coûts. La thèse du cycle de la mémoire demeure intacte.
L’objectif pour SK Hynix passe de 3,10 M₩ à 3,00 M₩ (~2 170 $). Le résultat opérationnel T3 est désormais de 74,0 billions de ₩ contre 76,7 billions auparavant. L’OP sur l’ensemble de l’année 2026 est réduit à 254,2 billions de ₩, contre 261,1 billions. La recommandation « Acheter » reste.
L’objectif pour Samsung baisse de 450 K₩ à 430 K₩ (~310 $). Le résultat opérationnel T3 est maintenant de 104,1 billions de ₩ contre 115,5 billions — environ 9 % sous le consensus. Citi répartit la baisse à peu près 50/50 : 5 billions de ₩ d’impact FX, et 5 billions de ₩ provenant des primes d’inventaire du T2 qui se reportent en COGS du T3.
Vision de Citi par segment pour Samsung au T3 : Semi-conducteurs 105,1 T₩, Écrans 1,4 T₩, Mobile -1,7 T₩ de perte, Électronique grand public -600 Md₩ de perte. L’OP sur l’année complète recule de 7,1 %. « Acheter » maintenu sur la base d’une tension toujours forte de la mémoire, d’accords à long terme, de rachats d’actions, et du potentiel de gains de parts sur la HBM4 au S2.
Les chiffres de la mémoire restent énormes. Les fuites sont du côté du mobile grand public et de l’électronique grand public (CE). Le won est le deuxième frein. Ce n’est pas une dégradation de la demande — c’est un problème de devise et de calendrier des coûts. La thèse du cycle de la mémoire demeure intacte.