
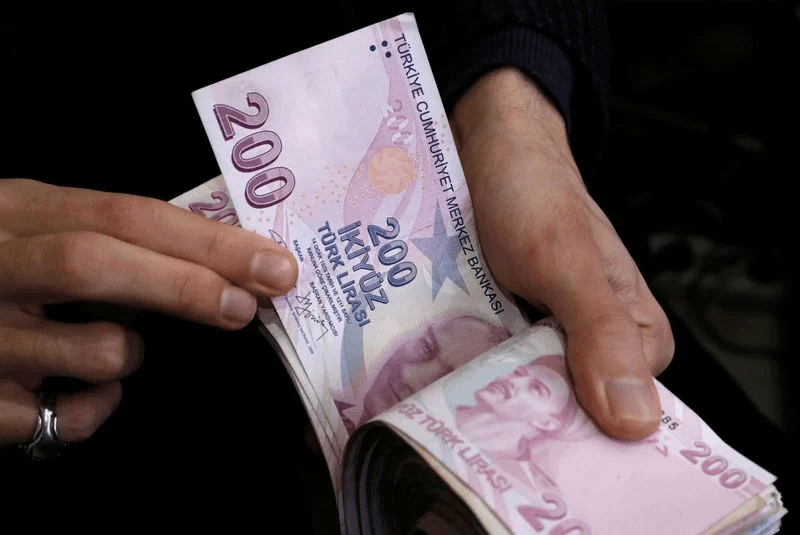
L’afflux d’argent vers des actifs libellés en livres turques crée un dilemme pour les autorités, qui doivent arbitrer la façon de limiter les flux spéculatifs à court terme sans tarir une source importante de soutien à la devise. C’est ce que rapporte Bloomberg.
Les étrangers auraient investi 75 milliards de dollars dans des dérivés de change et des fonds de marché monétaire à haut rendement, attirés par le taux directeur de la Turquie à 37% — l’un des plus élevés au monde. Ces flux font partie du carry trade : les investisseurs empruntent à bon compte à l’étranger et placent là où le rendement est plus élevé.
Combinés aux investissements des épargnants locaux, les montants placés dans des actifs à court terme deviennent une source de préoccupation. Les autorités cherchent à éviter la répétition d’épisodes antérieurs — tout récemment pendant la guerre avec l’Iran — lorsque les investisseurs se sont débarrassés massivement d’actifs en livres, forçant la dépense de milliards de dollars et la hausse des taux.
Dans ce contexte, le gouvernement examine une taxe sur les revenus des fonds du marché monétaire, a indiqué BloombergHT. Ces instruments représentent des investissements à hauteur de trois mille milliards de lires (62 milliards de dollars), selon Fon Turkey. La collecte concernera des investisseurs institutionnels nationaux et étrangers dont le profit — contrairement à celui des épargnants particuliers — n’est pas soumis à l’impôt.
La proposition fiscale « vise probablement à limiter une sortie rapide et à éviter le risque de volatilité des devises », a déclaré le principal économiste de QNB Turkey, Erkin Işık, estimant que les carry-traders étrangers disposent d’environ 10 milliards de dollars dans des fonds de marché monétaire en livres, le reste de 65 milliards de dollars étant placé dans des contrats à terme sur devises.
Le plan vise à réduire l’attrait des instruments à court terme et à rediriger l’argent vers des actifs plus résilients. La stratégie Goldman Sachs de Kamakshya Trivedi a souligné qu’en août, les autorités avaient permis un rythme de dépréciation de la livre « légèrement accéléré », ce qui a ramené le rendement mensuel du carry à moins de 1% — environ deux fois moins que l’an dernier.
La Turquie doit agir avec prudence. Les mêmes flux de carry ont aussi permis d’alimenter les réserves de change et ont soutenu la livre — pilier clé de la stratégie de désinflation. Interrogé récemment sur l’afflux de « argent chaud », le gouverneur de la banque centrale, Fatih Karahan, a déclaré qu’il n’était pas enclin à qualifier la tendance de risquée.
Les autorités ne peuvent pas non plus prendre le risque d’un retournement des flux internes. Des taux élevés et un raffermissement de la devise en termes réels ont incité les épargnants turcs à conserver leur argent en livres plutôt qu’en dollars. Des impôts plus élevés et des taux plus bas affaibliraient cette incitation.
La banque centrale a déjà, de fait, assoupli les conditions en basculant le financement des banques sur un taux de 37% au lieu des 40% plus élevés auxquels elle était passée après le début de la guerre avec l’Iran. Cela a ravivé l’espoir d’une baisse des taux en septembre, même si l’inflation reste au-dessus de la cible.
Nafez Zuk, d’Aviva Investors, estime que les changements fiscaux, à eux seuls, pourraient ne pas provoquer un déplacement significatif de la part des étrangers. Mais un assouplissement trop précoce serait risqué.
« S’ils baissent en septembre sans preuves suffisantes issues des données sur l’inflation, cela paraîtra prématuré », a déclaré Zuk.
Tant que le carry global en livres turques reste l’un des plus élevés au monde. Depuis le début de l’année, les actifs en livres ont généré un rendement d’environ 11,2%, derrière seulement le Brésil, l’Argentine et la Colombie.
«Je suis toujours ravi de mener une opération de carry trade», a déclaré Kiran Curtis, responsable du compartiment de la dette des devises émergentes chez Aberdeen. «Le rendement dont nous avons besoin dépend à la fois du rendement disponible ailleurs dans le monde et de la volatilité attendue».