$UNI Uniswap rencontre un grand succès et ce n’est plus une nouvelle, mais pendant très longtemps, cette prospérité n’a pas été naturellement associée à la valeur de $UNI . En tant qu’actif de gouvernance, le problème de décote persistante de UNI a toujours laissé un voile flou entre la croissance des activités du protocole et la valeur même du token.
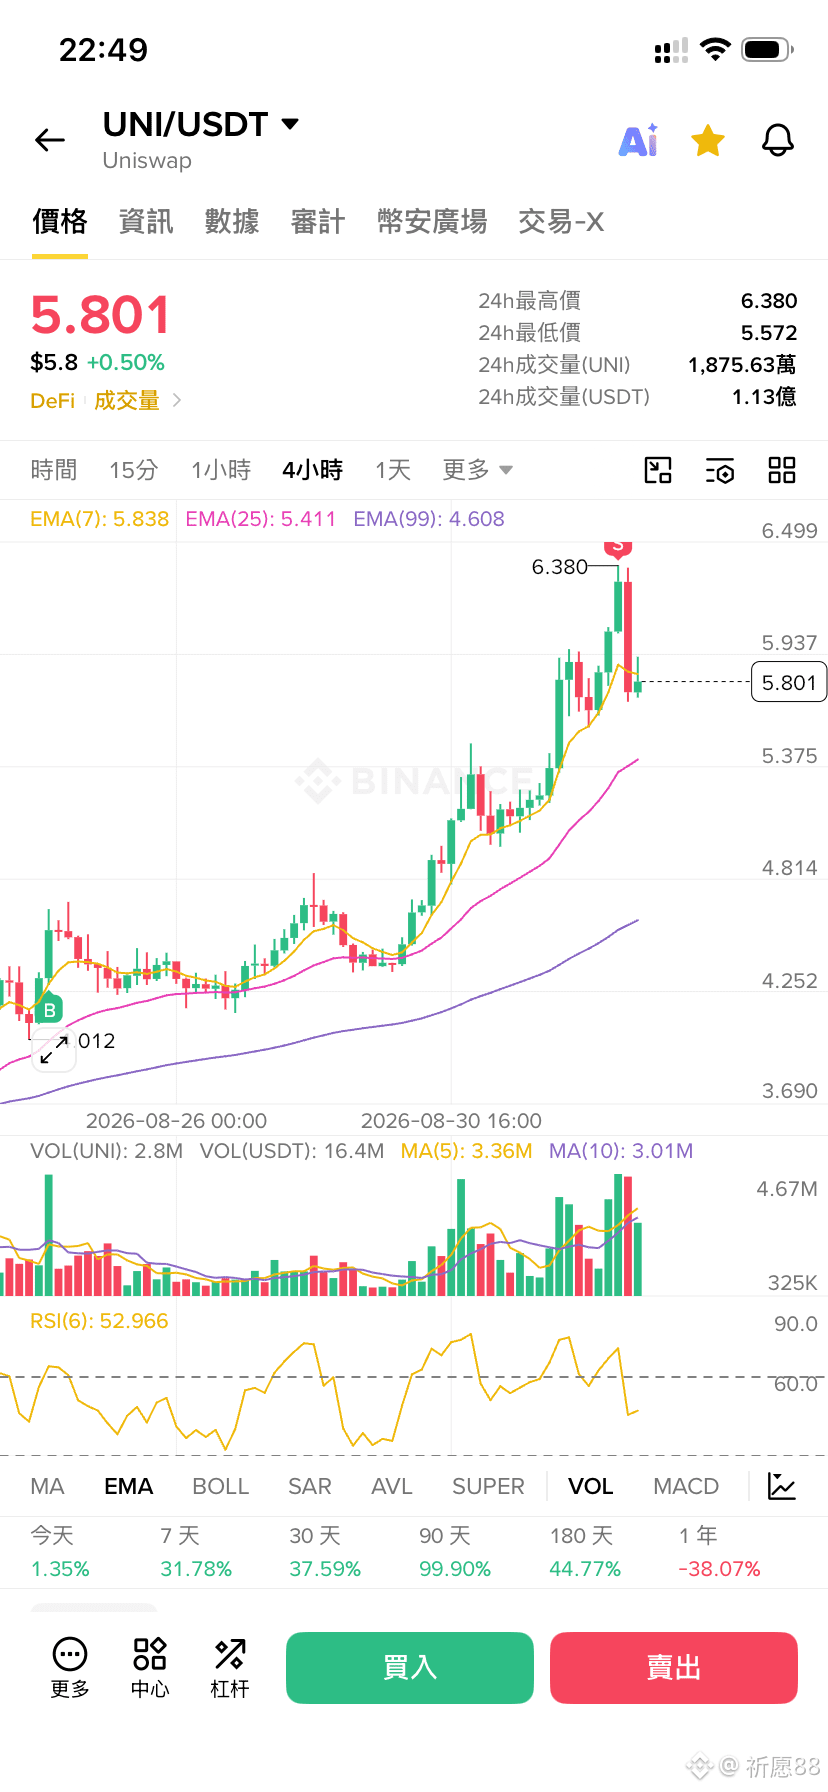
Les performances récentes du marché sont en train de briser cette perception inertielle. Sur le dernier snapshot fixe, UNI a progressé d’environ 15,3 % sur 24 heures, tandis que, sur la même période, BTC a reculé d’environ 1,9 %, et la trajectoire s’est clairement détachée du marché global. Le point le plus marquant est aussi l’évolution de la structure des revenus : d’après les données complètes de DefiLlama pour le 1er septembre, Robinhood Chain a contribué à environ 68 % des revenus du protocole sur la journée.
Ce mécanisme d’enchaînement « utilisation du protocole — collecte des frais — destruction des tokens » n’est pas nouveau : UNIfication avait déjà établi les règles selon lesquelles les frais de protocole entrent dans le TokenJar, et que l’extraction des frais nécessite de détruire UNI dans Firepit ; ensuite, ces règles ont été étendues à Robinhood Chain. La hausse actuelle peut avoir plusieurs facteurs. Un jugement plus prudent serait toutefois que l’ampleur frappante et réelle des revenus a amené le marché à remarquer à nouveau ce vieux mécanisme. Il faut préciser que la destruction de UNI correspond à une contraction de l’offre ; elle ne signifie pas un dividende versé aux détenteurs, ni une distribution directe de flux de trésorerie du protocole.
Le marché commence à reconsidérer ce lien de valeur, plutôt que d’annoncer directement que la décote a disparu. Si la transmission de l’utilisation du protocole aux variations d’offre de UNI peut continuer à être clairement observée, alors la décote des tokens de gouvernance pourrait réellement se desserrer.
Les performances récentes du marché sont en train de briser cette perception inertielle. Sur le dernier snapshot fixe, UNI a progressé d’environ 15,3 % sur 24 heures, tandis que, sur la même période, BTC a reculé d’environ 1,9 %, et la trajectoire s’est clairement détachée du marché global. Le point le plus marquant est aussi l’évolution de la structure des revenus : d’après les données complètes de DefiLlama pour le 1er septembre, Robinhood Chain a contribué à environ 68 % des revenus du protocole sur la journée.
Ce mécanisme d’enchaînement « utilisation du protocole — collecte des frais — destruction des tokens » n’est pas nouveau : UNIfication avait déjà établi les règles selon lesquelles les frais de protocole entrent dans le TokenJar, et que l’extraction des frais nécessite de détruire UNI dans Firepit ; ensuite, ces règles ont été étendues à Robinhood Chain. La hausse actuelle peut avoir plusieurs facteurs. Un jugement plus prudent serait toutefois que l’ampleur frappante et réelle des revenus a amené le marché à remarquer à nouveau ce vieux mécanisme. Il faut préciser que la destruction de UNI correspond à une contraction de l’offre ; elle ne signifie pas un dividende versé aux détenteurs, ni une distribution directe de flux de trésorerie du protocole.
Le marché commence à reconsidérer ce lien de valeur, plutôt que d’annoncer directement que la décote a disparu. Si la transmission de l’utilisation du protocole aux variations d’offre de UNI peut continuer à être clairement observée, alors la décote des tokens de gouvernance pourrait réellement se desserrer.