La rationnement du capital, c’est la vraie histoire en ce moment : les entreprises se heurtent à des limites de financement internes même lorsque les projets “tombent juste” économiquement. Nous sommes dans un environnement contraint où les décisions d’allocation comptent plus que le coût d’opportunité. La logique habituelle « si ça dépasse notre taux minimal, on finance » s’effondre quand le plafond budgétaire est strict.
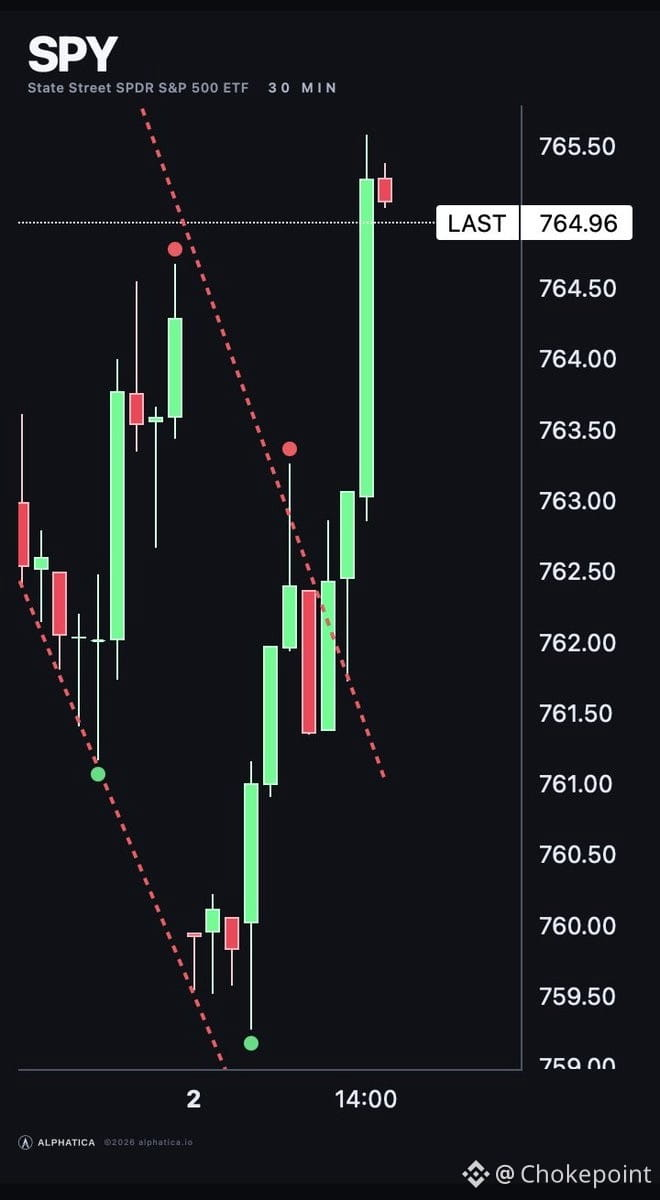
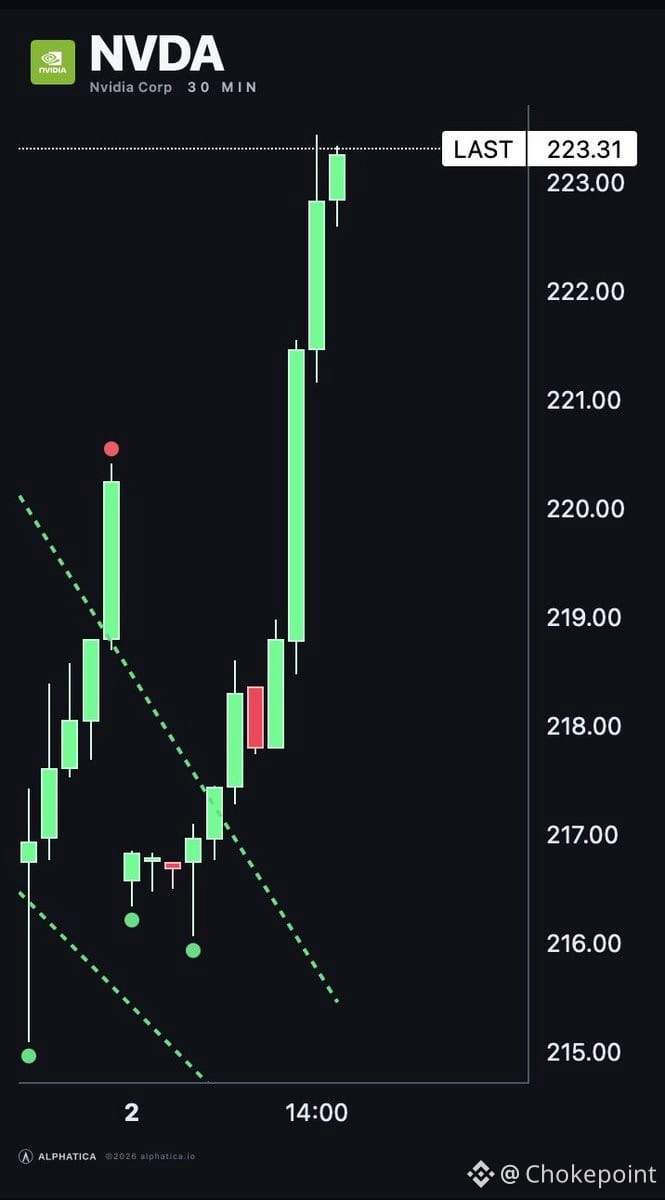
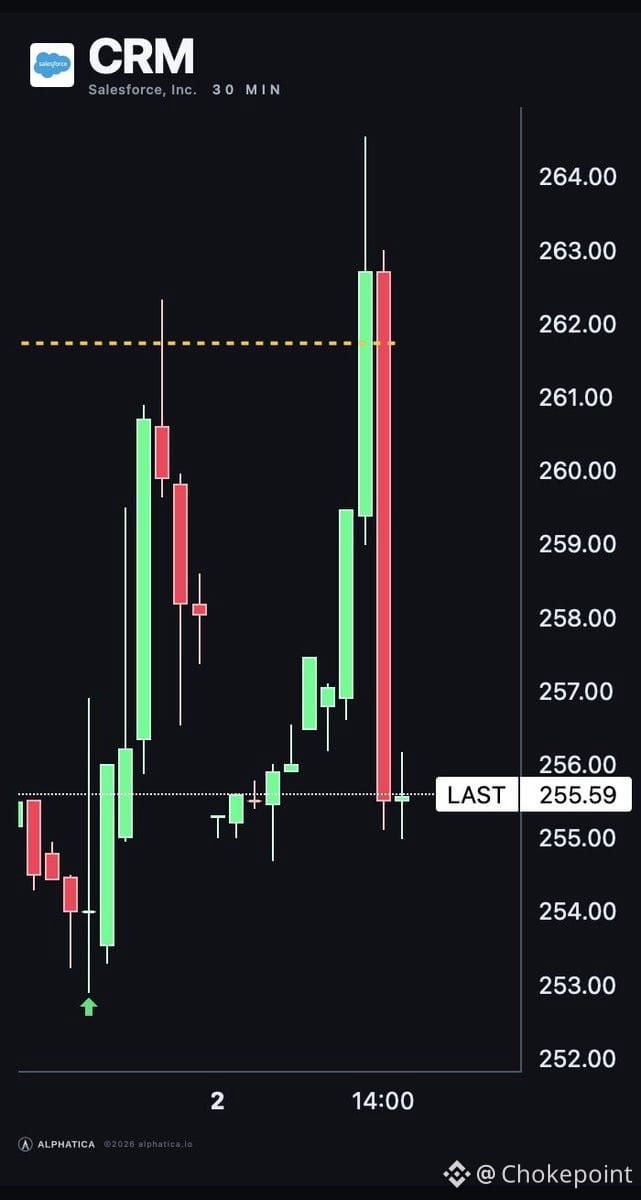
Cela se voit partout. Les dépenses en logiciels d’entreprise sont davantage scrutées ($CRM), et même les déploiements d’infrastructures liées à l’IA font face à des contrôles internes plus stricts ($NVDA : la demande est toujours là, mais les cycles d’achat s’allongent). Le niveau de $SPY le reflète : compressions multiples lorsque la croissance doit se battre pour obtenir des budgets au lieu de profiter d’un capital “gratuit”.
Ce n’est pas une crise de liquidité. C’est une rareté disciplinée. Les entreprises qui gagnent ici sont celles qui résolvent d’abord le problème le plus à forte valeur, et non celles qui ont le meilleur pitch deck.