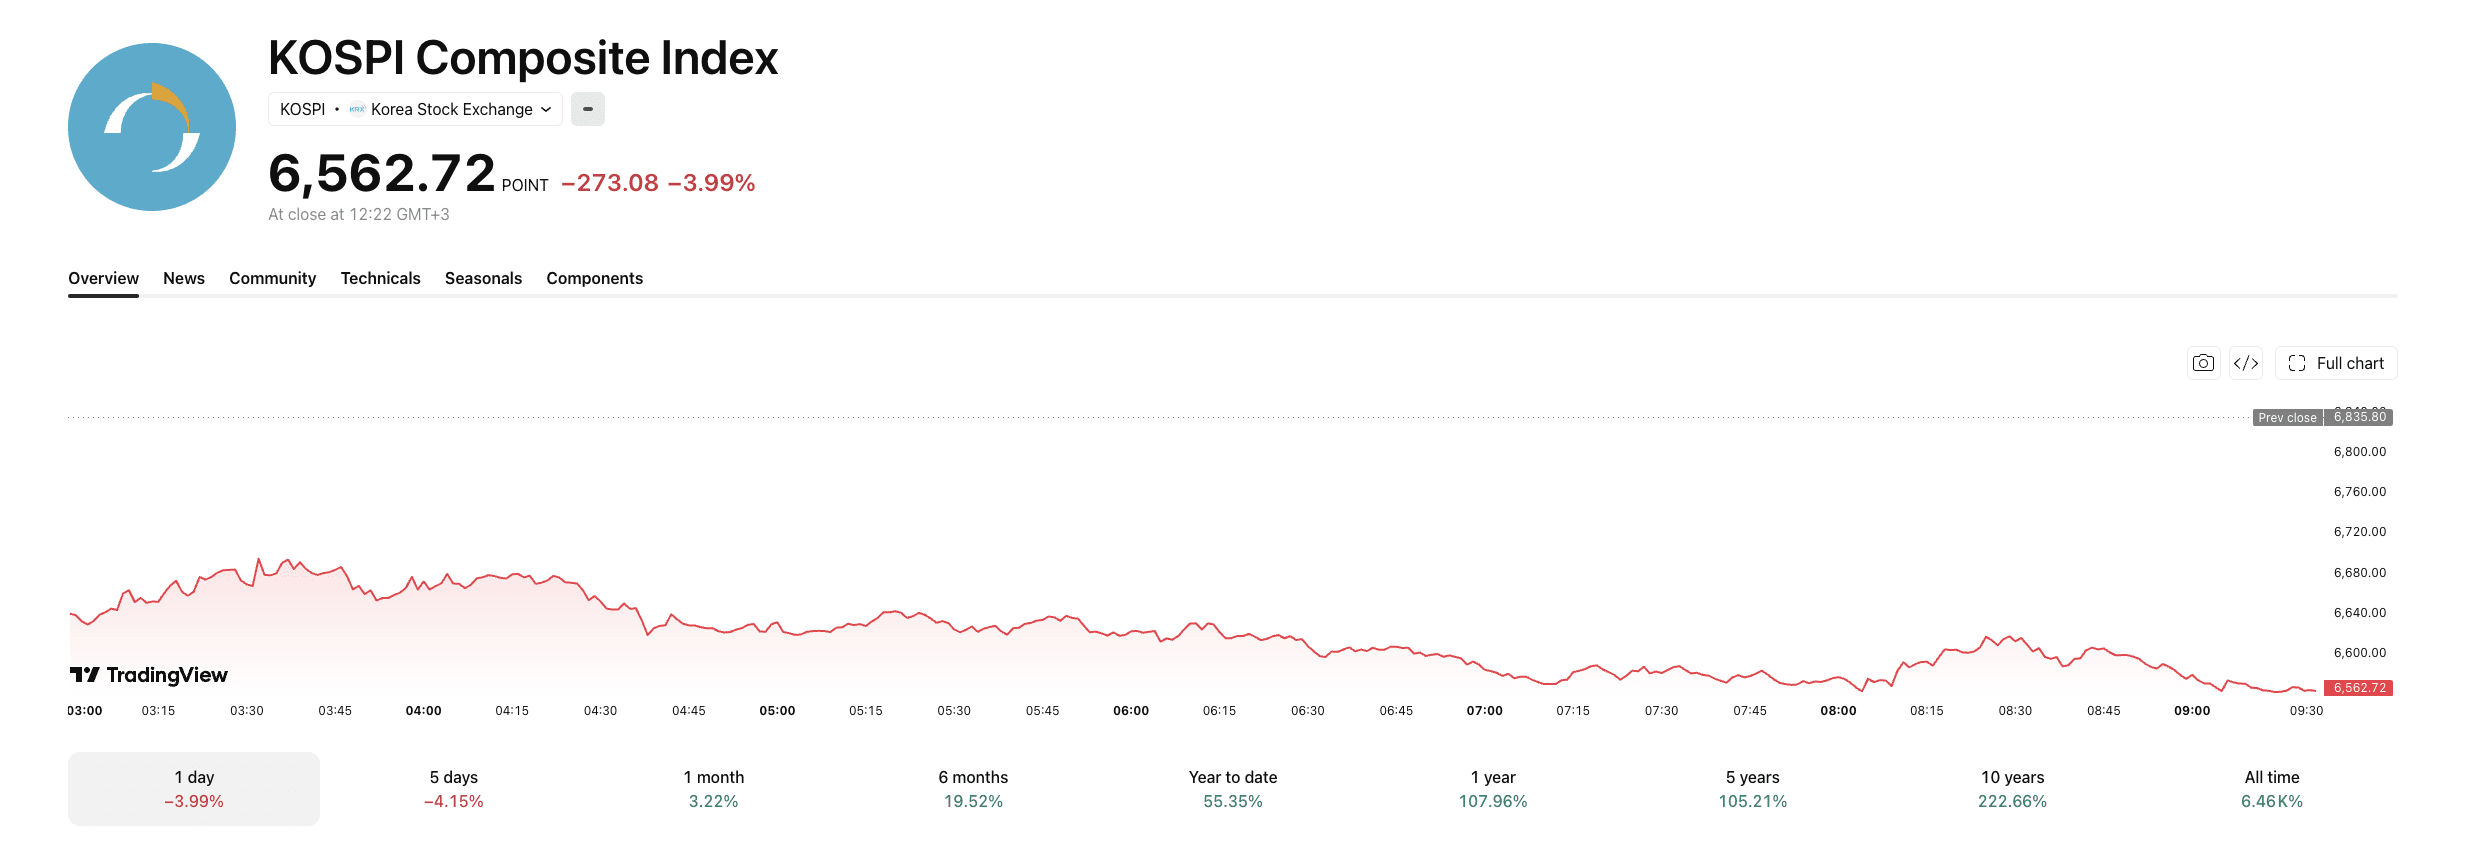
La dynamique du marché obligataire s’est approfondie — les rendements des bons du Trésor américain à 10 ans ont atteint 4,81 %, les taux à 10 ans du Japon ont touché 3 % pour la première fois depuis 1996, et le KOSPI a chuté de 4 % alors que de nouveaux frappes américano-iraniennes ont fait grimper le Brent au-dessus de 95 $. Les probabilités de hausse des taux de la Fed ont atteint 68 % après le discours de Warsh à Jackson Hole. L’ADP est ressorti à seulement 38 000 — le plus faible niveau depuis janvier — ce qui a atténué le scénario de hausse, sans le faire disparaître. Le Bitcoin s’est maintenu près de 77 000 $, abandonnant environ un tiers de la baisse subie par les altcoins les plus sensibles. Les FNB XRP ont enregistré 11 jours consécutifs d’entrées, Goldman Sachs étant le plus important détenteur institutionnel divulgué. Les paies de vendredi sont le seul chiffre qui compte désormais.
L’emploi ADP ajoute 38 000 en août, plus faible hausse depuis janvier
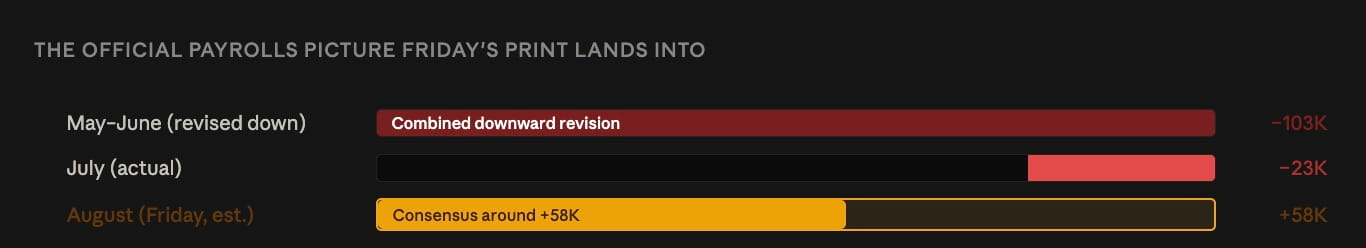
Les salaires du secteur privé américain ont progressé de seulement 38 000 en août — la lecture la plus faible depuis janvier et en dessous du consensus de 48 000 — arrivant alors que les probabilités de hausse en septembre sont déjà à 68%. Warsh a devancé l’argument sur le travail à Jackson Hole, en expliquant que des gains faibles reflètent un effet lié à l’offre de main-d’œuvre. Un chiffre de 38 000 est cohérent avec ce cadrage — faible mais positif. La ligne devient plus difficile à tenir si le chiffre officiel de vendredi passe dans le négatif. Anna Wong de Bloomberg a soutenu qu’il n’y a pas de précédent moderne de la Fed pour augmenter les taux après deux lectures négatives consécutives ; en juillet, -23 000 ont été enregistrés. ADP est un indice de direction, pas une prévision — la publication vendredi à 8 h 30 (ET) des créations d’emplois hors agriculture (nonfarm payrolls) est la variable réelle qui fait bouger la décision du 16 septembre.
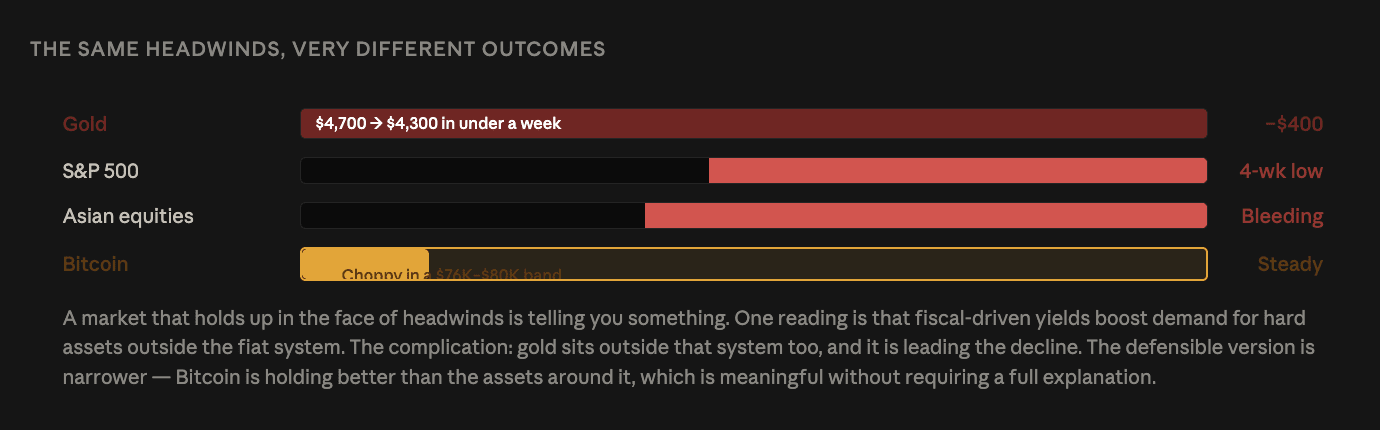
Le WTI a dépassé 90 $, en hausse de 9% sur la semaine. Les États-Unis : le 10 ans a atteint 4,81% — son plus haut niveau depuis 2023. Le S&P 500 a reculé pour la troisième séance consécutive. L’or est passé de 4 700 $ à 4 300 $ en moins d’une semaine. Le Bitcoin s’est maintenu entre 76 000 $ et 80 000 $ — surperformant tout le reste. L’énigme, c’est l’or : si des rendements tirés par les finances publiques étaient clairement haussiers pour les actifs réels, l’or ne mènerait pas la baisse. La lecture la plus défendable est plus étroite : le Bitcoin tient mieux que les actifs autour de lui, ce qui est significatif sans exiger une théorie complète. Le risque restant est le DXY qui flotte près d’une ligne de tendance haussière issue des plus bas de 2011 ; un rebond à cet endroit est un vent contraire direct, compte tenu de la relation inverse historique du Bitcoin avec le dollar.
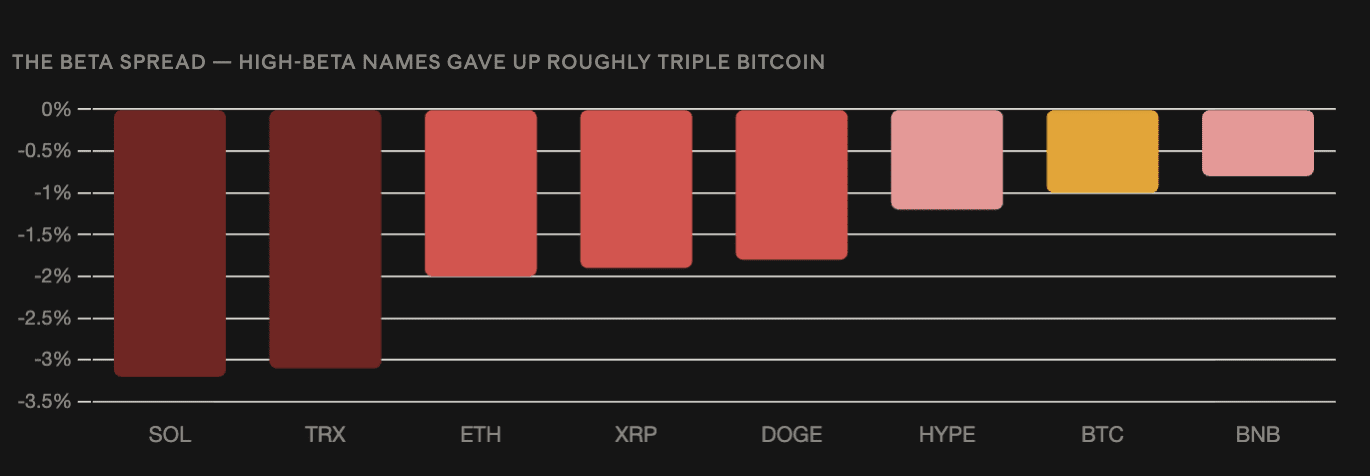
Les majors à bêta élevé ont chuté d’environ 3x ce que le Bitcoin a fait — Solana et Tron -3% chacune, Ether et XRP -2%, Bitcoin -1%. L’écart est le signal : les chocs exogènes sont gérés en réduisant ce qui bouge le plus. Avec ses liquidités les plus profondes et sa plus grande base institutionnelle, le Bitcoin est là où les positions sont conservées. Le Brent a grimpé au-dessus de 95 $ alors que les frappes ont ravivé les inquiétudes liées à l’expédition à travers Hormuz. Une prise de position acheteuse intraday a ramené des flux vers la crypto avant que la vente sur les actions asiatiques ne s’épuise. Bitfinex avait pré-cadré la condition : « Le Bitcoin devrait consolider ou monter graduellement, sauf s’il y a un repli sur tous les actifs risqués qui entraîne le BTC plus bas avec eux. » Cette condition est arrivée. Joel Kruger de LMAX a maintenu 80 000 $ à travers 82 820 $ comme zone clé haussière — chevauchant l’offre la plus dense du marché.
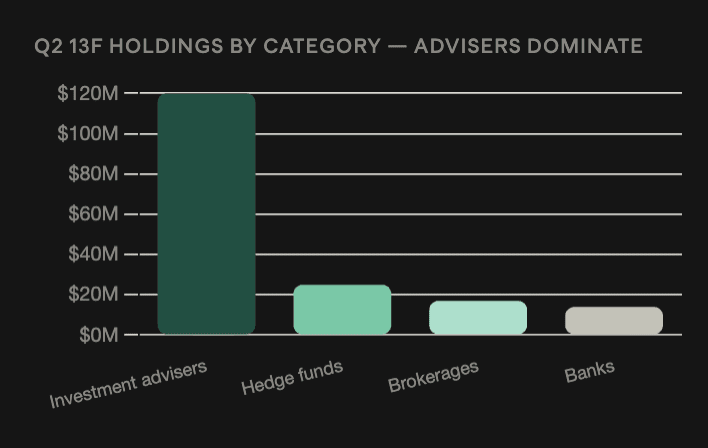
Les ETF spot XRP américains ont prolongé leur série d’entrées sur 11 séances consécutives, ajoutant 170 M$ au total, dont 14,38 M$ mardi, menés par Franklin Templeton et Grayscale. Goldman Sachs a révélé une exposition de 87,4 M$ sur l’ETF XRP à la clôture du T2 — le plus grand détenteur institutionnel — suivie par Jane Street à 16,6 M$ et Millennium à 16,2 M$. Le titre de Goldman ressemble à une validation ; ce n’est pas nécessairement le cas. Ces positions peuvent refléter du market-making ou du trading de base plutôt qu’une conviction directionnelle, et les données CFTC montrent que les fonds à effet de levier sont nets vendeurs de 116 M$ de XRP sur le CME — un long ferme sur l’ETF et short sur les futures est net neutre. Le signal le plus significatif est que les conseillers en investissement — ceux qui sont le moins susceptibles d’exécuter des couvertures compensatoires — représentent 120 M$ des 183 M$ divulgués et ont entraîné 87% de la croissance trimestrielle. La part des futures XRP du CME est passée à 17% contre 10% à la mi-août. Le vote au Sénat sur la loi CLARITY Act, à la mi-septembre, est le prochain catalyseur spécifique.
Le Nikkei plonge de 2,85% et le KOSPI recule de 4% quand les rendements obligataires et l’affrontement États-Unis-Iran secouent l’Asie ; Hong Kong reste à 25 000
Le Nikkei de Tokyo a chuté de 2,85% — sa troisième séance consécutive de pertes — alors que le rendement des obligations japonaises JGB à 10 ans touchait 3,015%, son plus haut niveau depuis septembre 1996, dans la perspective d’une hausse du taux de la BOJ en septembre. Le KOSPI de Séoul a reculé de 4% à 6 562, avec Samsung -4%, SK Hynix -4,73% et Hyundai -5,62% alors que des investisseurs étrangers et institutionnels ont vendu un total combiné de 3,9T de wons. Le TAIEX de Taïwan a reculé de 1,67%, TSMC -2,25%. À Hong Kong, le niveau des 25 000 a tenu de justesse, en baisse de 0,07%. Le Shanghai Composite de la Chine continentale a reculé de 0,97% avec plus de 3 900 actions en baisse. L’histoire des rendements JGB est le développement le plus marquant au-delà du pétrole : des rendements à plus de trois décennies compriment l’écart du carry trade en yens, et Bessent a déjà averti qu’un yen désordonné s’insère directement dans des taux américains plus élevés.