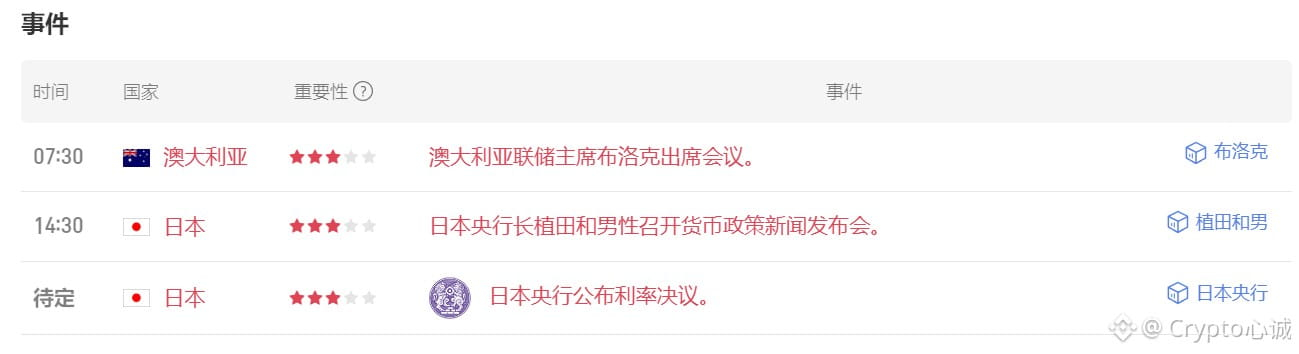
Le marché est aujourd’hui presque certain que la Banque du Japon relèvera son taux directeur lors de la réunion du 18 septembre. Les swaps de taux au jour le jour (overnight) montrent que la probabilité d’un relèvement le 18 septembre est d’environ 97%–98%, et que le taux directeur augmentera très probablement de 1,0% à 1,25%. Il s’agit d’un nouveau resserrement après la hausse du mois de juin, qui a porté le taux à son plus haut niveau en 31 ans.
Dans le même temps, le rendement des obligations d’État japonaises à 10 ans a brièvement franchi les 3% ces derniers jours, atteignant un plus haut depuis 1996, ce qui indique que le marché obligataire anticipe déjà une normalisation durable.
Le prochain communiqué de la Réserve fédérale est attendu dans la nuit du 17 septembre, heure de Pékin. Les contrats à terme sur les fed funds donnent actuellement une probabilité d’environ 68% d’une hausse de 25 points de base, et la fourchette cible pourrait passer de 3,50%–3,75% à 3,75%–4,00%. Les deux réunions n’ont lieu qu’à une journée d’intervalle, et le marché évalue le scénario d’une hausse quasi simultanée des taux par le Japon et les États-Unis.
Si ce scénario se concrétise, la vraie pression ne vient pas uniquement du relèvement de 25 points de base en lui-même, mais de la structure de financement mondiale. Depuis de nombreuses années, de nombreux capitaux empruntent en yens à faible coût, puis achètent des actions américaines, des bons du Trésor US, des actifs des marchés émergents, voire des crypto-actifs. L’ampleur des opérations de carry trade en offshore est généralement estimée entre 250 et 500 milliards de dollars. Le relèvement de la Banque du Japon augmente le coût du financement, tandis que celui de la Fed accroît le taux d’actualisation des actifs libellés en dollars; si les deux côtés se resserrent en même temps, cela comprime l’écart de taux États-Unis/Japon et accroît le risque de clôture forcée des carry trades. En août 2024, un scénario avait déjà été esquissé : lors de l’inversion du carry trade en yens, le Nikkei a chuté d’environ 12% en une seule journée, le bitcoin a reculé de plus de 20% à un moment donné, et les marchés actions américains ont également subi une pression similaire.
Pour l’instant, la situation reste relativement calme à l’écran, non pas parce que le risque a disparu, mais parce que les hausses de taux ont déjà été en partie intégrées dans les prix, et que les capitaux attendent encore les termes exacts des déclarations finales. La véritable inconnue tient à ceci : la Banque du Japon va-t-elle envoyer le signal que la trajectoire se poursuivra vers environ 2%, et la Fed va-t-elle ou non écrire que l’inflation, toujours proche de 3,7%, exige une action immédiate. Si les deux côtés adoptent une posture davantage restrictive (“faucons”), la liquidité mondiale se contractera encore d’un cran, et les actifs risqués auront du mal à être épargnés en même temps.
Ce n’est pas un appel à l’effondrement, mais un avertissement : la fenêtre de politiques hautement prévisibles s’approche. Pour l’heure, c’est plutôt le calme avant la tempête. La position, l’effet de levier et la liquidité en dollars comptent davantage que les slogans.
#美联储加息概率升至68%
Dans le même temps, le rendement des obligations d’État japonaises à 10 ans a brièvement franchi les 3% ces derniers jours, atteignant un plus haut depuis 1996, ce qui indique que le marché obligataire anticipe déjà une normalisation durable.
Le prochain communiqué de la Réserve fédérale est attendu dans la nuit du 17 septembre, heure de Pékin. Les contrats à terme sur les fed funds donnent actuellement une probabilité d’environ 68% d’une hausse de 25 points de base, et la fourchette cible pourrait passer de 3,50%–3,75% à 3,75%–4,00%. Les deux réunions n’ont lieu qu’à une journée d’intervalle, et le marché évalue le scénario d’une hausse quasi simultanée des taux par le Japon et les États-Unis.
Si ce scénario se concrétise, la vraie pression ne vient pas uniquement du relèvement de 25 points de base en lui-même, mais de la structure de financement mondiale. Depuis de nombreuses années, de nombreux capitaux empruntent en yens à faible coût, puis achètent des actions américaines, des bons du Trésor US, des actifs des marchés émergents, voire des crypto-actifs. L’ampleur des opérations de carry trade en offshore est généralement estimée entre 250 et 500 milliards de dollars. Le relèvement de la Banque du Japon augmente le coût du financement, tandis que celui de la Fed accroît le taux d’actualisation des actifs libellés en dollars; si les deux côtés se resserrent en même temps, cela comprime l’écart de taux États-Unis/Japon et accroît le risque de clôture forcée des carry trades. En août 2024, un scénario avait déjà été esquissé : lors de l’inversion du carry trade en yens, le Nikkei a chuté d’environ 12% en une seule journée, le bitcoin a reculé de plus de 20% à un moment donné, et les marchés actions américains ont également subi une pression similaire.
Pour l’instant, la situation reste relativement calme à l’écran, non pas parce que le risque a disparu, mais parce que les hausses de taux ont déjà été en partie intégrées dans les prix, et que les capitaux attendent encore les termes exacts des déclarations finales. La véritable inconnue tient à ceci : la Banque du Japon va-t-elle envoyer le signal que la trajectoire se poursuivra vers environ 2%, et la Fed va-t-elle ou non écrire que l’inflation, toujours proche de 3,7%, exige une action immédiate. Si les deux côtés adoptent une posture davantage restrictive (“faucons”), la liquidité mondiale se contractera encore d’un cran, et les actifs risqués auront du mal à être épargnés en même temps.
Ce n’est pas un appel à l’effondrement, mais un avertissement : la fenêtre de politiques hautement prévisibles s’approche. Pour l’heure, c’est plutôt le calme avant la tempête. La position, l’effet de levier et la liquidité en dollars comptent davantage que les slogans.
#美联储加息概率升至68%