
Goldman Sachs, BofA, Citigroup, Deutsche Bank, UBS — 21 grandes banques internationales, toutes, fixent en même temps la date d’émission au premier semestre 2027. Dès que la nouvelle tombe, la première réaction du marché est presque un réflexe conditionné : « La finance traditionnelle fait enfin son entrée, c’est une excellente nouvelle pour la sphère des crypto. »
Mais j’ai regardé cette actu pendant un moment : au fur et à mesure, je me dis que l’endroit le plus inconfortable n’est pas « qu’elles arrivent », mais le moment qu’elles ont choisi — précis au point que le mot « concurrence » devient un peu gênant.
La nouvelle entreprise est créée au second semestre 2026, et les jetons sont émis au premier semestre 2027. Quant au projet de loi GENIUS, il entre en vigueur à la mi-janvier 2027.
Ce n’est pas simplement attendre que la réglementation soit claire pour agir. C’est plutôt le fait d’avoir soudé la gâchette du départ et la ligne de départ au même endroit.
En réalité, si le sujet est « 21 banques », l’histoire devient facilement une vieille rengaine : « les géants traditionnels embrassent la crypto ». Mais si vous remplacez le sujet par cette entreprise dont le projet est d’être créée au second semestre 2026, qui n’a encore aucun nom, alors tout change complètement.
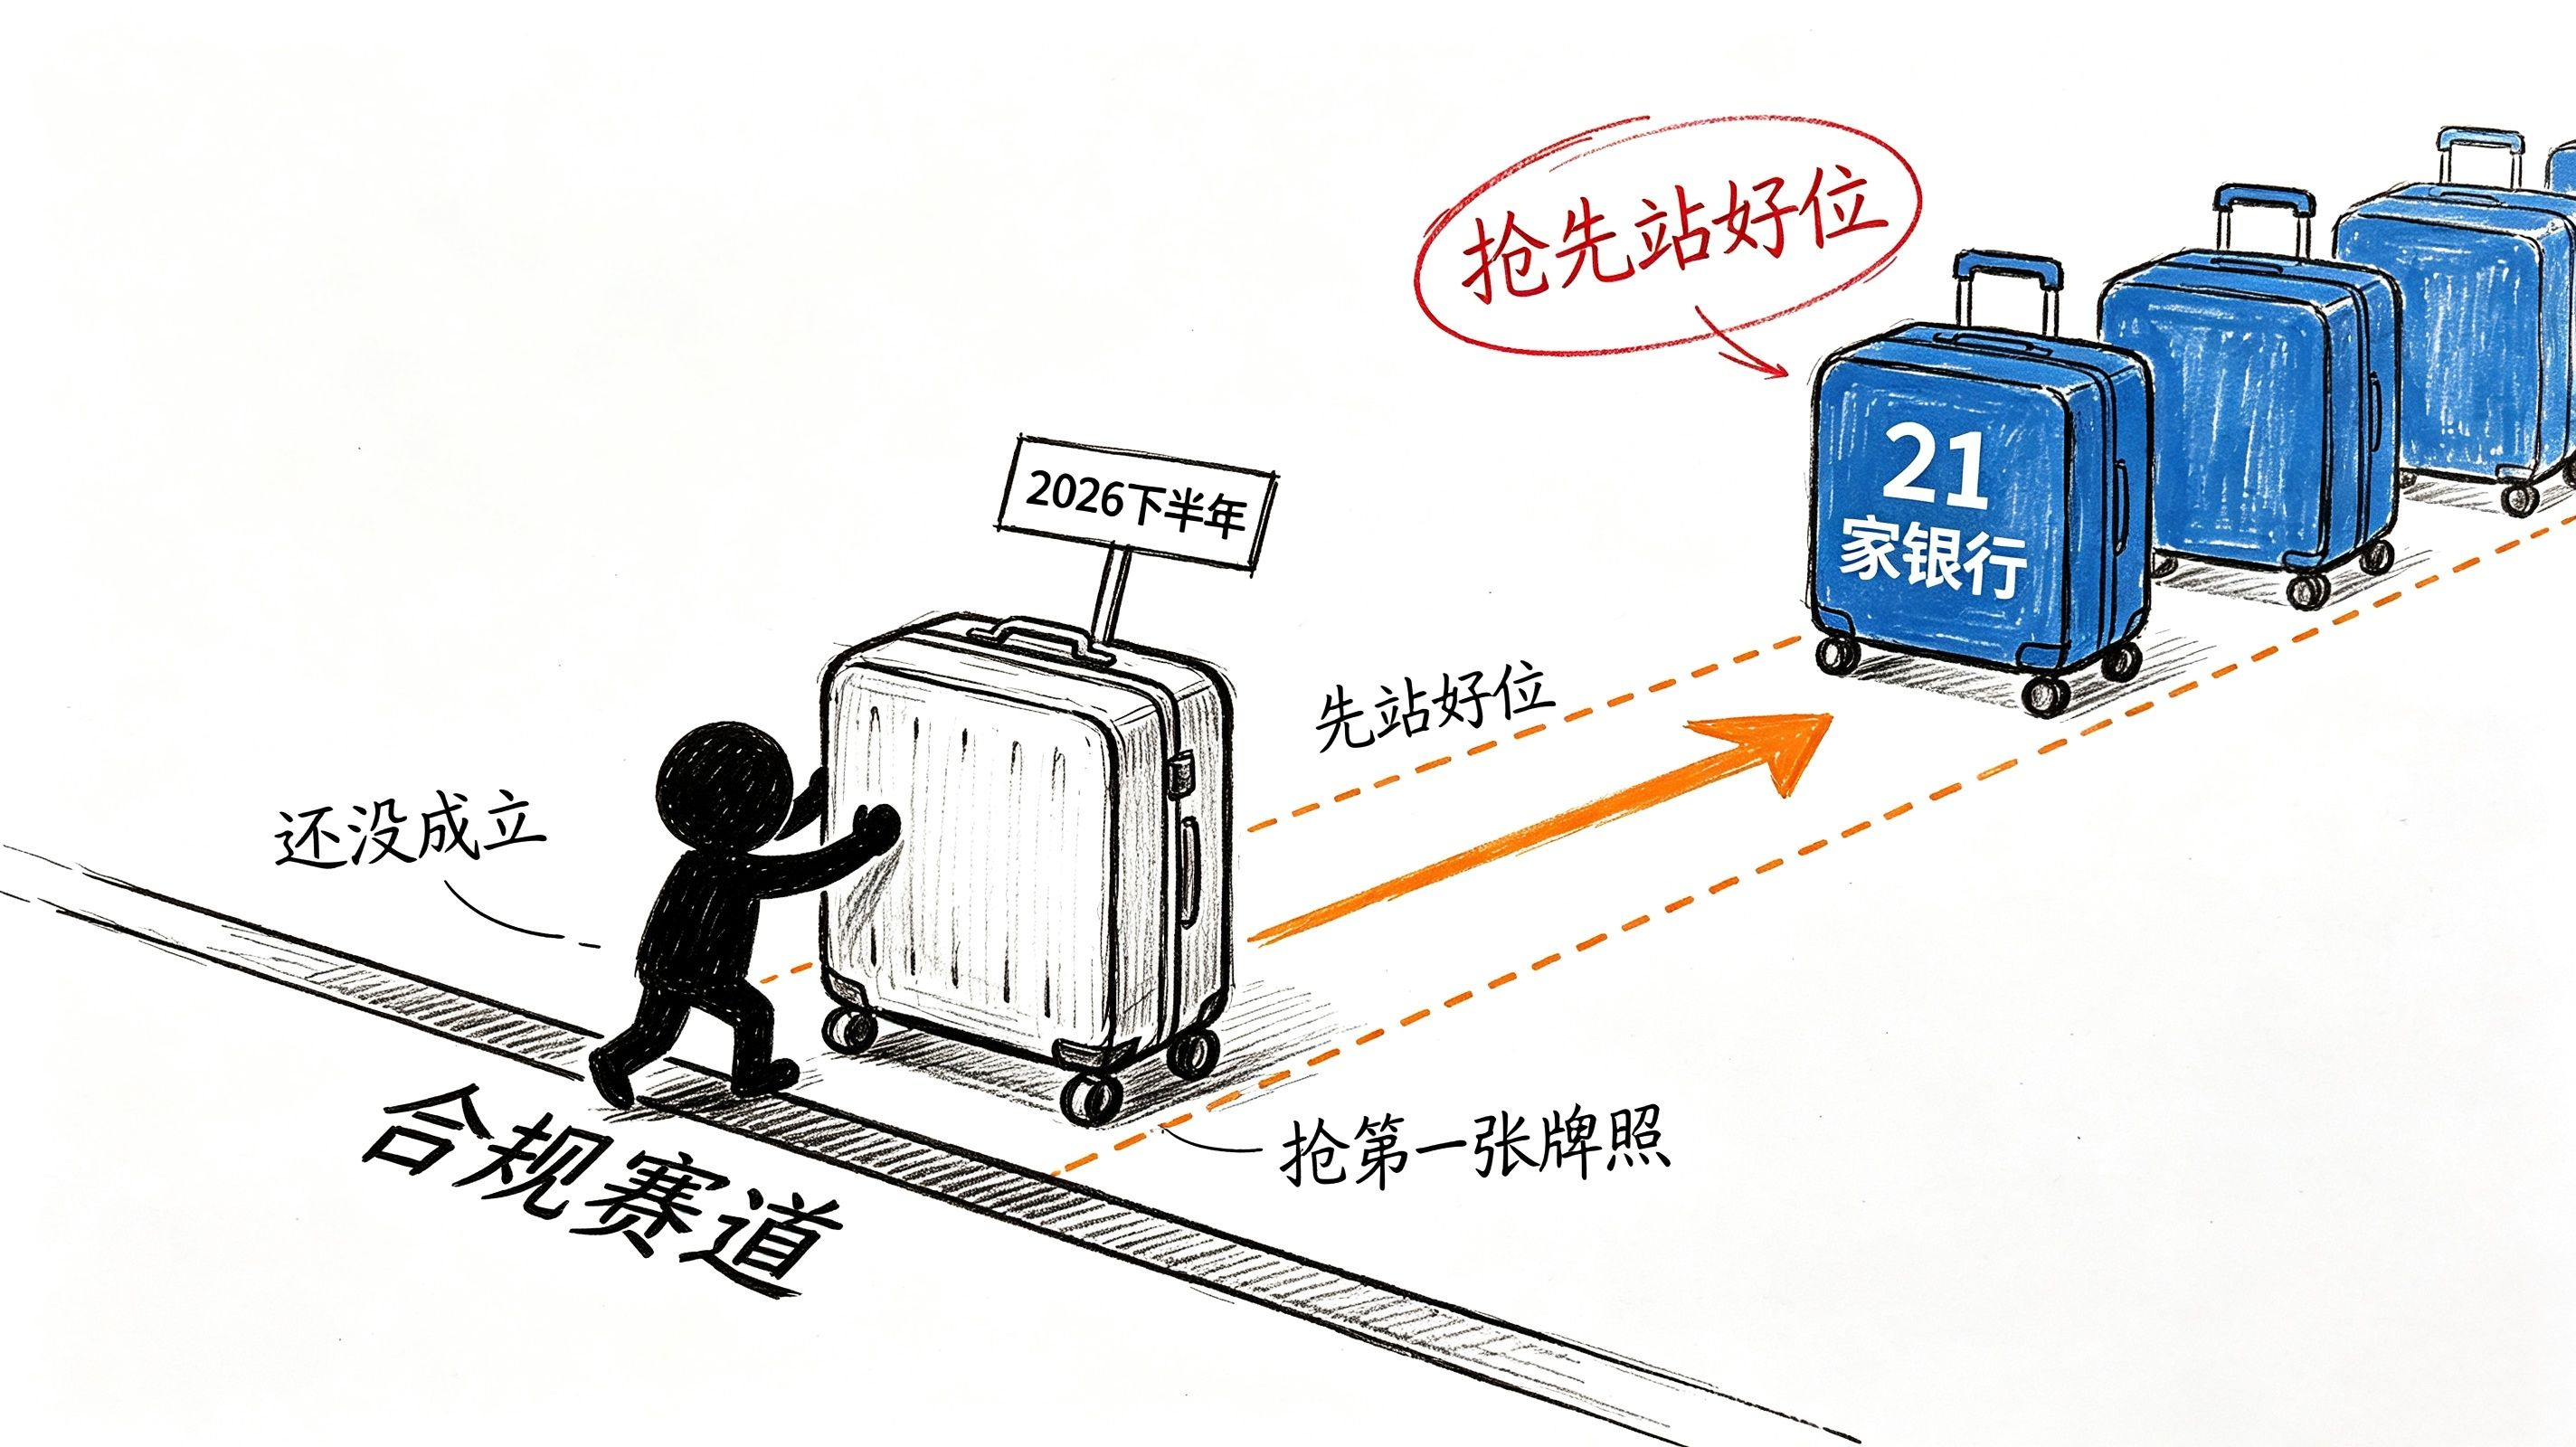
Ce que cette entreprise veut faire n’est pas de voler des utilisateurs à Tether. C’est plutôt, au moment où les règles deviennent effectives, de se positionner solidement tout devant sur la voie de la conformité.
Il y a un détail assez intrigant : la loi GENIUS interdit de verser des intérêts sur les paiements en stablecoins. La plupart des projets natifs crypto voient cela comme une restriction, mais du côté bancaire, on le considère au contraire comme un billet d’entrée. Pourquoi ?
En clair, « l’interdiction de verser des intérêts » est un filtre. D’abord, elle écarte de la porte les stablecoins natives crypto qui attirent des utilisateurs grâce à des taux élevés. Ensuite, elle élimine aussi les acteurs qui ne veulent pas accepter ce positionnement de « solution propre ». Au final, il ne reste que des institutions qui disposent déjà d’une base clients importante et de scénarios de paiement, et qui n’ont pas besoin d’attirer des utilisateurs via les intérêts.
Les banques n’ont pas besoin de payer des intérêts à vos stablecoins. Elles doivent simplement vous permettre d’utiliser leurs stablecoins pour réaliser des compensations transfrontalières, des paiements commerciaux et la compensation d’actifs numériques. Dans ces scénarios, les intérêts ne sont jamais l’argument de vente : c’est la confiance et le canal de compensation qui comptent.
Donc, pour cette entreprise qui n’est pas encore créée, le véritable produit n’est pas « une nouvelle stablecoin en dollars ». C’est plutôt « la première licence de stablecoin bancaire utilisable dans le cadre GENIUS ».
Il y a un chiffre ici, et beaucoup d’interprétations ne font que l’effleurer. Mais je pense que c’est lui la clé pour comprendre toute l’histoire.
La banque française Société Générale a déjà émis sa stablecoin en dollars USDCV, dont la circulation ne représente que 12,5 millions de dollars. Dans le même temps, l’USDT s’élève à 183,3 milliards. Écart de 14 664 fois.
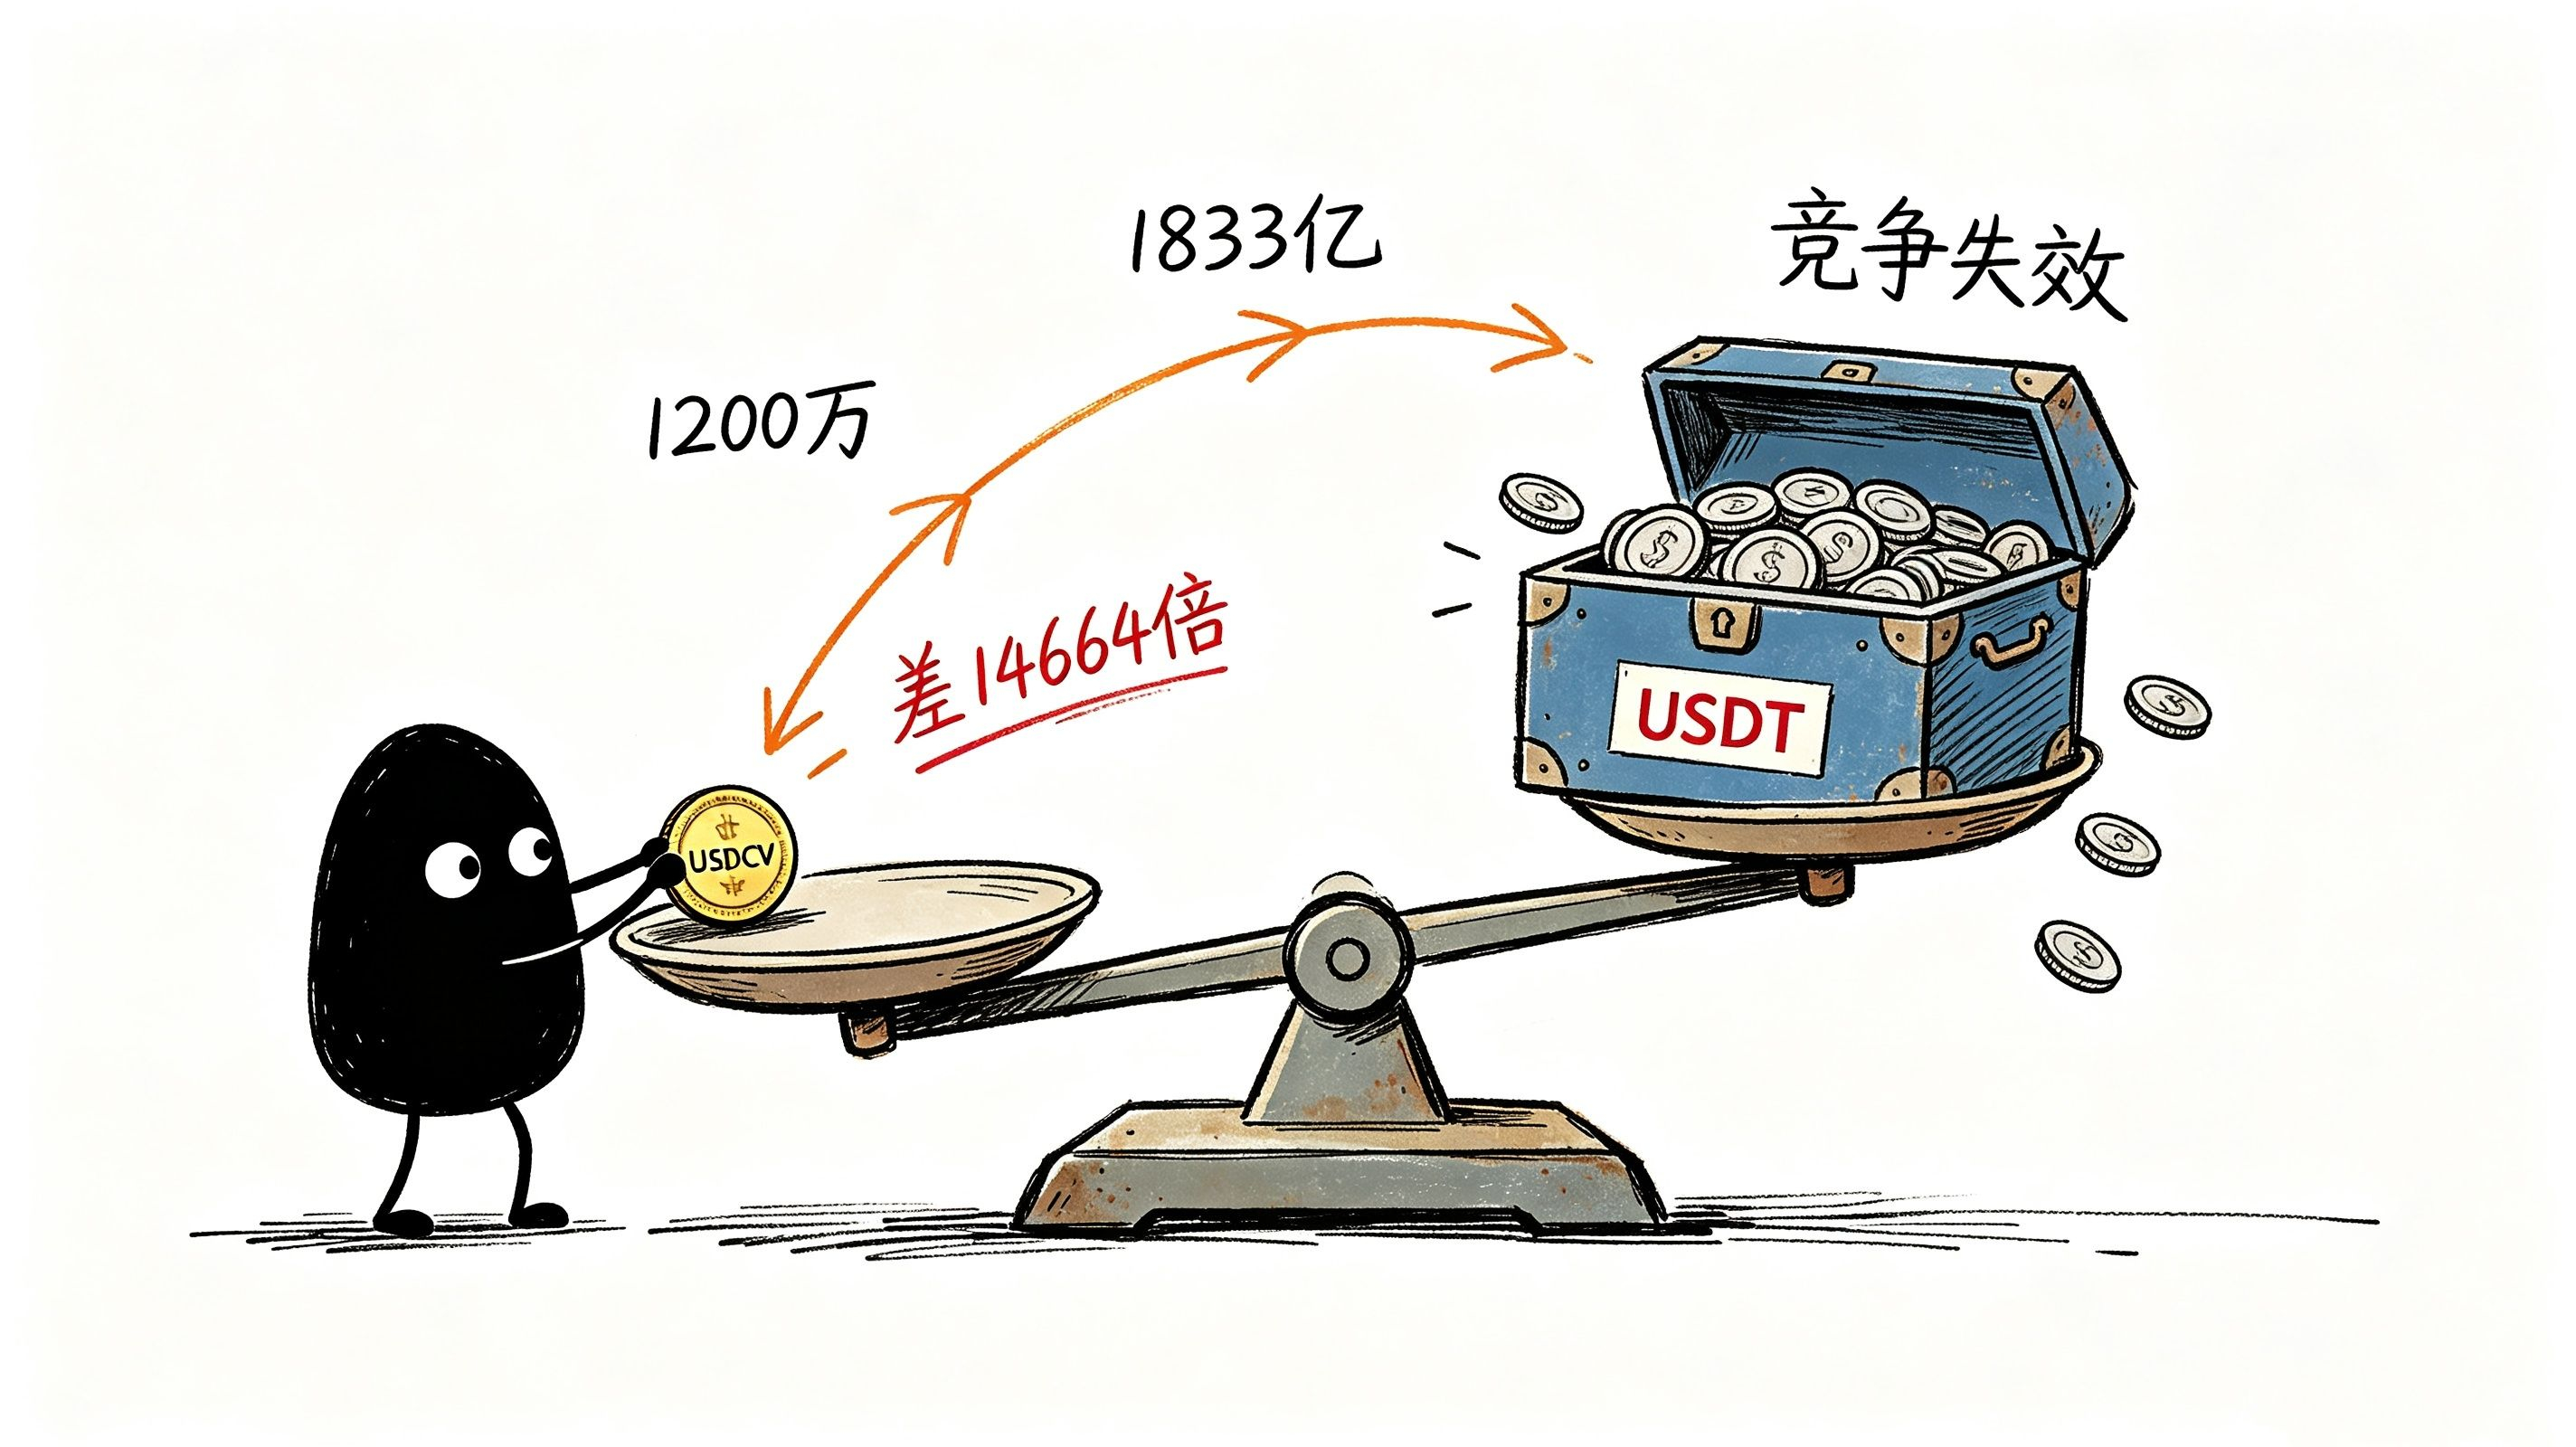
Franchement, quand j’ai vu cet écart du premier coup d’œil, j’ai vérifié plusieurs fois les décimales.
Qu’est-ce que ça signifie ? Que la pénétration des stablecoins du secteur bancaire sur le marché crypto n’est pas « faible », mais tend vers zéro. Le marché vote avec ses pieds : il attribue des stablecoins bancaires à un chiffre négligeable, après la quatrième décimale.
Si l’objectif de ces 21 banques était de voler à Tether et Circle des parts de marché crypto, alors leurs actions d’aujourd’hui deviendraient vraiment une blague. Le conseil d’administration de Citigroup et Goldman Sachs n’envisagera même pas ce chiffre comme un mystère.
Donc leur logique ne peut pas être « prendre des utilisateurs à la crypto ». Leur logique, c’est : le marché crypto n’a jamais été le champ de bataille principal ; le champ de bataille principal, c’est le paiement transfrontalier mondial et la compensation entre banques.
Sur ce terrain, les adversaires ne sont jamais Tether. Tether ne peut même pas entrer sur ce terrain. Les vrais adversaires, ce sont SWIFT, le réseau des banques correspondantes, et cette alliance Qivalis des stablecoins en euros composée de 37 institutions.
Ainsi, le contexte de cette actualité devient évident : ce n’est pas une guerre civile dans le monde crypto, mais une course à l’intérieur de la finance traditionnelle. Deux alliances — 21 banques et 37 institutions — ne se disputent pas des « parts de marché crypto », mais le pouvoir de définir la prochaine norme de paiements transfrontaliers.
On pourrait se demander : pourquoi donc annoncer cela maintenant ?
La réponse se cache en réalité en Europe. L’alliance Qivalis, composée de 37 institutions financières, vise les stablecoins libellées en euros. De leur côté, les 21 banques, qui ont aussi un objectif de long terme très clair : elles visent les multiples devises du G7, avec l’euro en priorité.
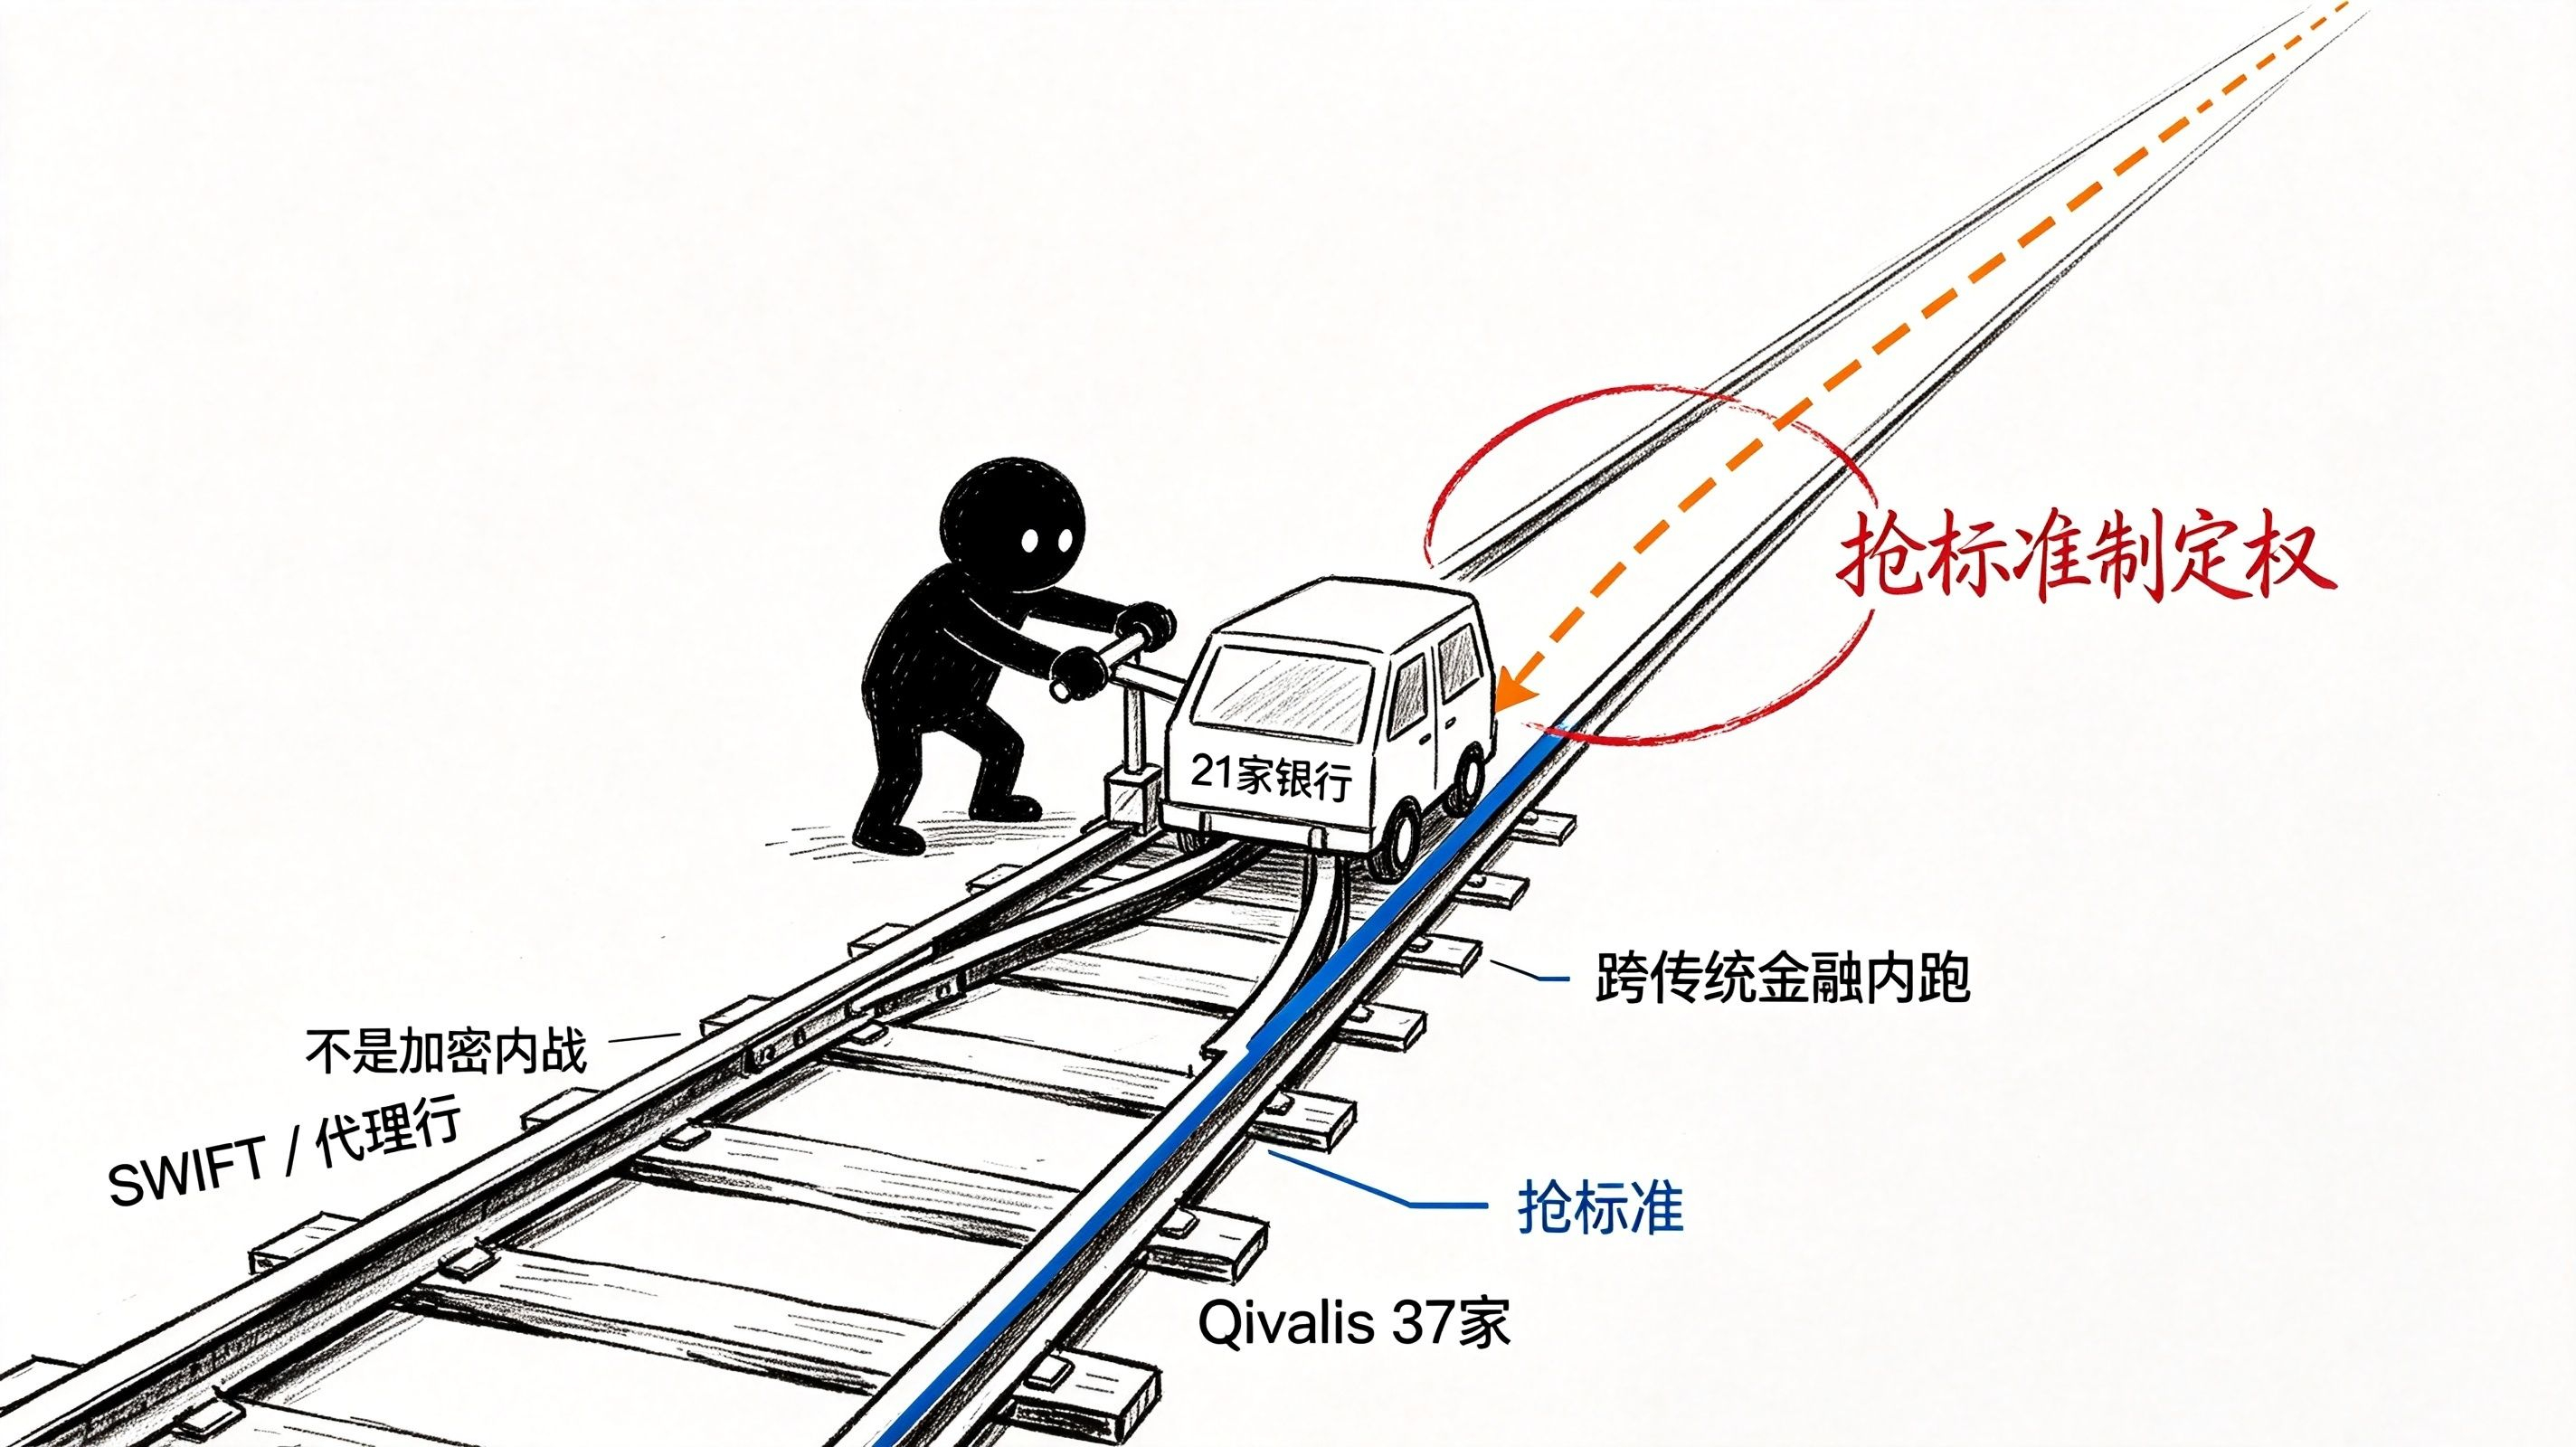
Les deux visent la même chose : après MiCA et le projet de loi GENIUS, qui fera en premier de sa stablecoin « l’option par défaut » au sein du cadre réglementaire.
La « standardisation », ça n’a jamais été une question de « faire mieux » pour gagner. Tout repose sur le fait d’être reconnu plus tôt par la réglementation, d’être intégré plus tôt aux processus de compensation des institutions financières, et de tourner plus tôt dans les scénarios de règlement décisifs. Les gagnants raflent tout, et les arrivants tardifs ne peuvent qu’essayer de s’y conformer.
Donc la logique temporelle de cette actualité est très directe : annonce en septembre 2026, création de l’entreprise au second semestre 2026, entrée en vigueur de la loi en janvier 2027, émission de tokens au premier semestre 2027. Chaque étape est calée juste avant le moment où les règles changent, mais elles ne devancent jamais le départ.
Ce n’est pas du « retard ». C’est une bataille de positionnement menée avec la posture la plus conservatrice, et avec la force la plus dure. Ces dix années où elles sont « arrivées tard » sur le marché crypto, sur la piste de la réglementation, en revanche, elles n’ont fait aucun faux pas.
Pour les utilisateurs crypto ordinaires, il n’y a probablement que trois choses à retenir de cette actualité.
Ne vous précipitez pas à y voir une bonne nouvelle. Regardez de plus près : les stablecoins réglementées et les stablecoins crypto vont de plus en plus ressembler à des voitures sur deux voies différentes. Les stablecoins du secteur bancaire deviendront des « certificats bancaires sur chaîne » : sûrs, conformes, ennuyeux, et sans intérêt pour le gain via DeFi. Les stablecoins natives crypto continueront, elles, à régner dans la DeFi, sur les plateformes d’échange et dans les scénarios on-chain. Entre les deux, la frontière sera bien plus claire qu’aujourd’hui. Votre USDT ne disparaîtra pas parce que Goldman Sachs émet des tokens, mais il ne deviendra pas non plus, pour autant, un outil de compensation bancaire.
En y regardant encore plus profondément : la bonne nouvelle pour « les banques qui entrent en jeu », c’est un récit d’infrastructure, pas le prix des tokens. Le fait que 21 banques émettent des stablecoins ne veut pas dire qu’elles vont acheter du BTC ou de l’ETH. Ce qu’elles veulent, c’est un réseau de compensation, pas une exposition à des actifs crypto. Ceux qui cherchent à trader cette actualité comme une « bonne nouvelle pour le marché des tokens » risquent d’être déçus.
Et le vrai perdant, facilement négligé, ce sont les stablecoins coincées au milieu. Sous l’effet des réseaux USDT et USDC, et grâce à la crédibilité réglementaire du secteur bancaire, les stablecoins au centre sont comprimées par les deux côtés. Soit elles sont suffisamment natives crypto, soit suffisamment conformes côté banques ; la position « entre deux » est la plus dangereuse.
Je vais être honnête : ce qui m’a vraiment empêché de dormir après avoir lu cette actualité, c’est une autre question.
Parmi ces 21 banques, la grande majorité a publiquement raillé les cryptomonnaies pendant les dix dernières années. Aujourd’hui, elles s’associent pour émettre des stablecoins : cela ne veut dire qu’une chose — quand les joueurs les plus conservateurs commencent à entrer, cela signifie qu’elles ont vu le « coût de ne pas entrer ».
Quel est le prix à payer ? C’est de perdre la prochaine couche de règlement du réseau mondial de paiement, de laisser Tether et Circle continuer à grignoter les scénarios de paiement transfrontaliers aux marges de leur territoire, et de permettre à l’alliance Qivalis de définir d’abord les standards de la stablecoin en euros.
C’est donc ainsi qu’elles arrivent. Ni trop tôt, ni trop tard : juste au moment précis où la réglementation déclenche sa gâchette.
Mais la question la plus intéressante à méditer, c’est : une « stablecoin bancaire » qui n’arrive même pas à capter 1 % du marché crypto, pourquoi pourrait-elle gagner dans ce cadre plus vaste qu’est le paiement transfrontalier ?
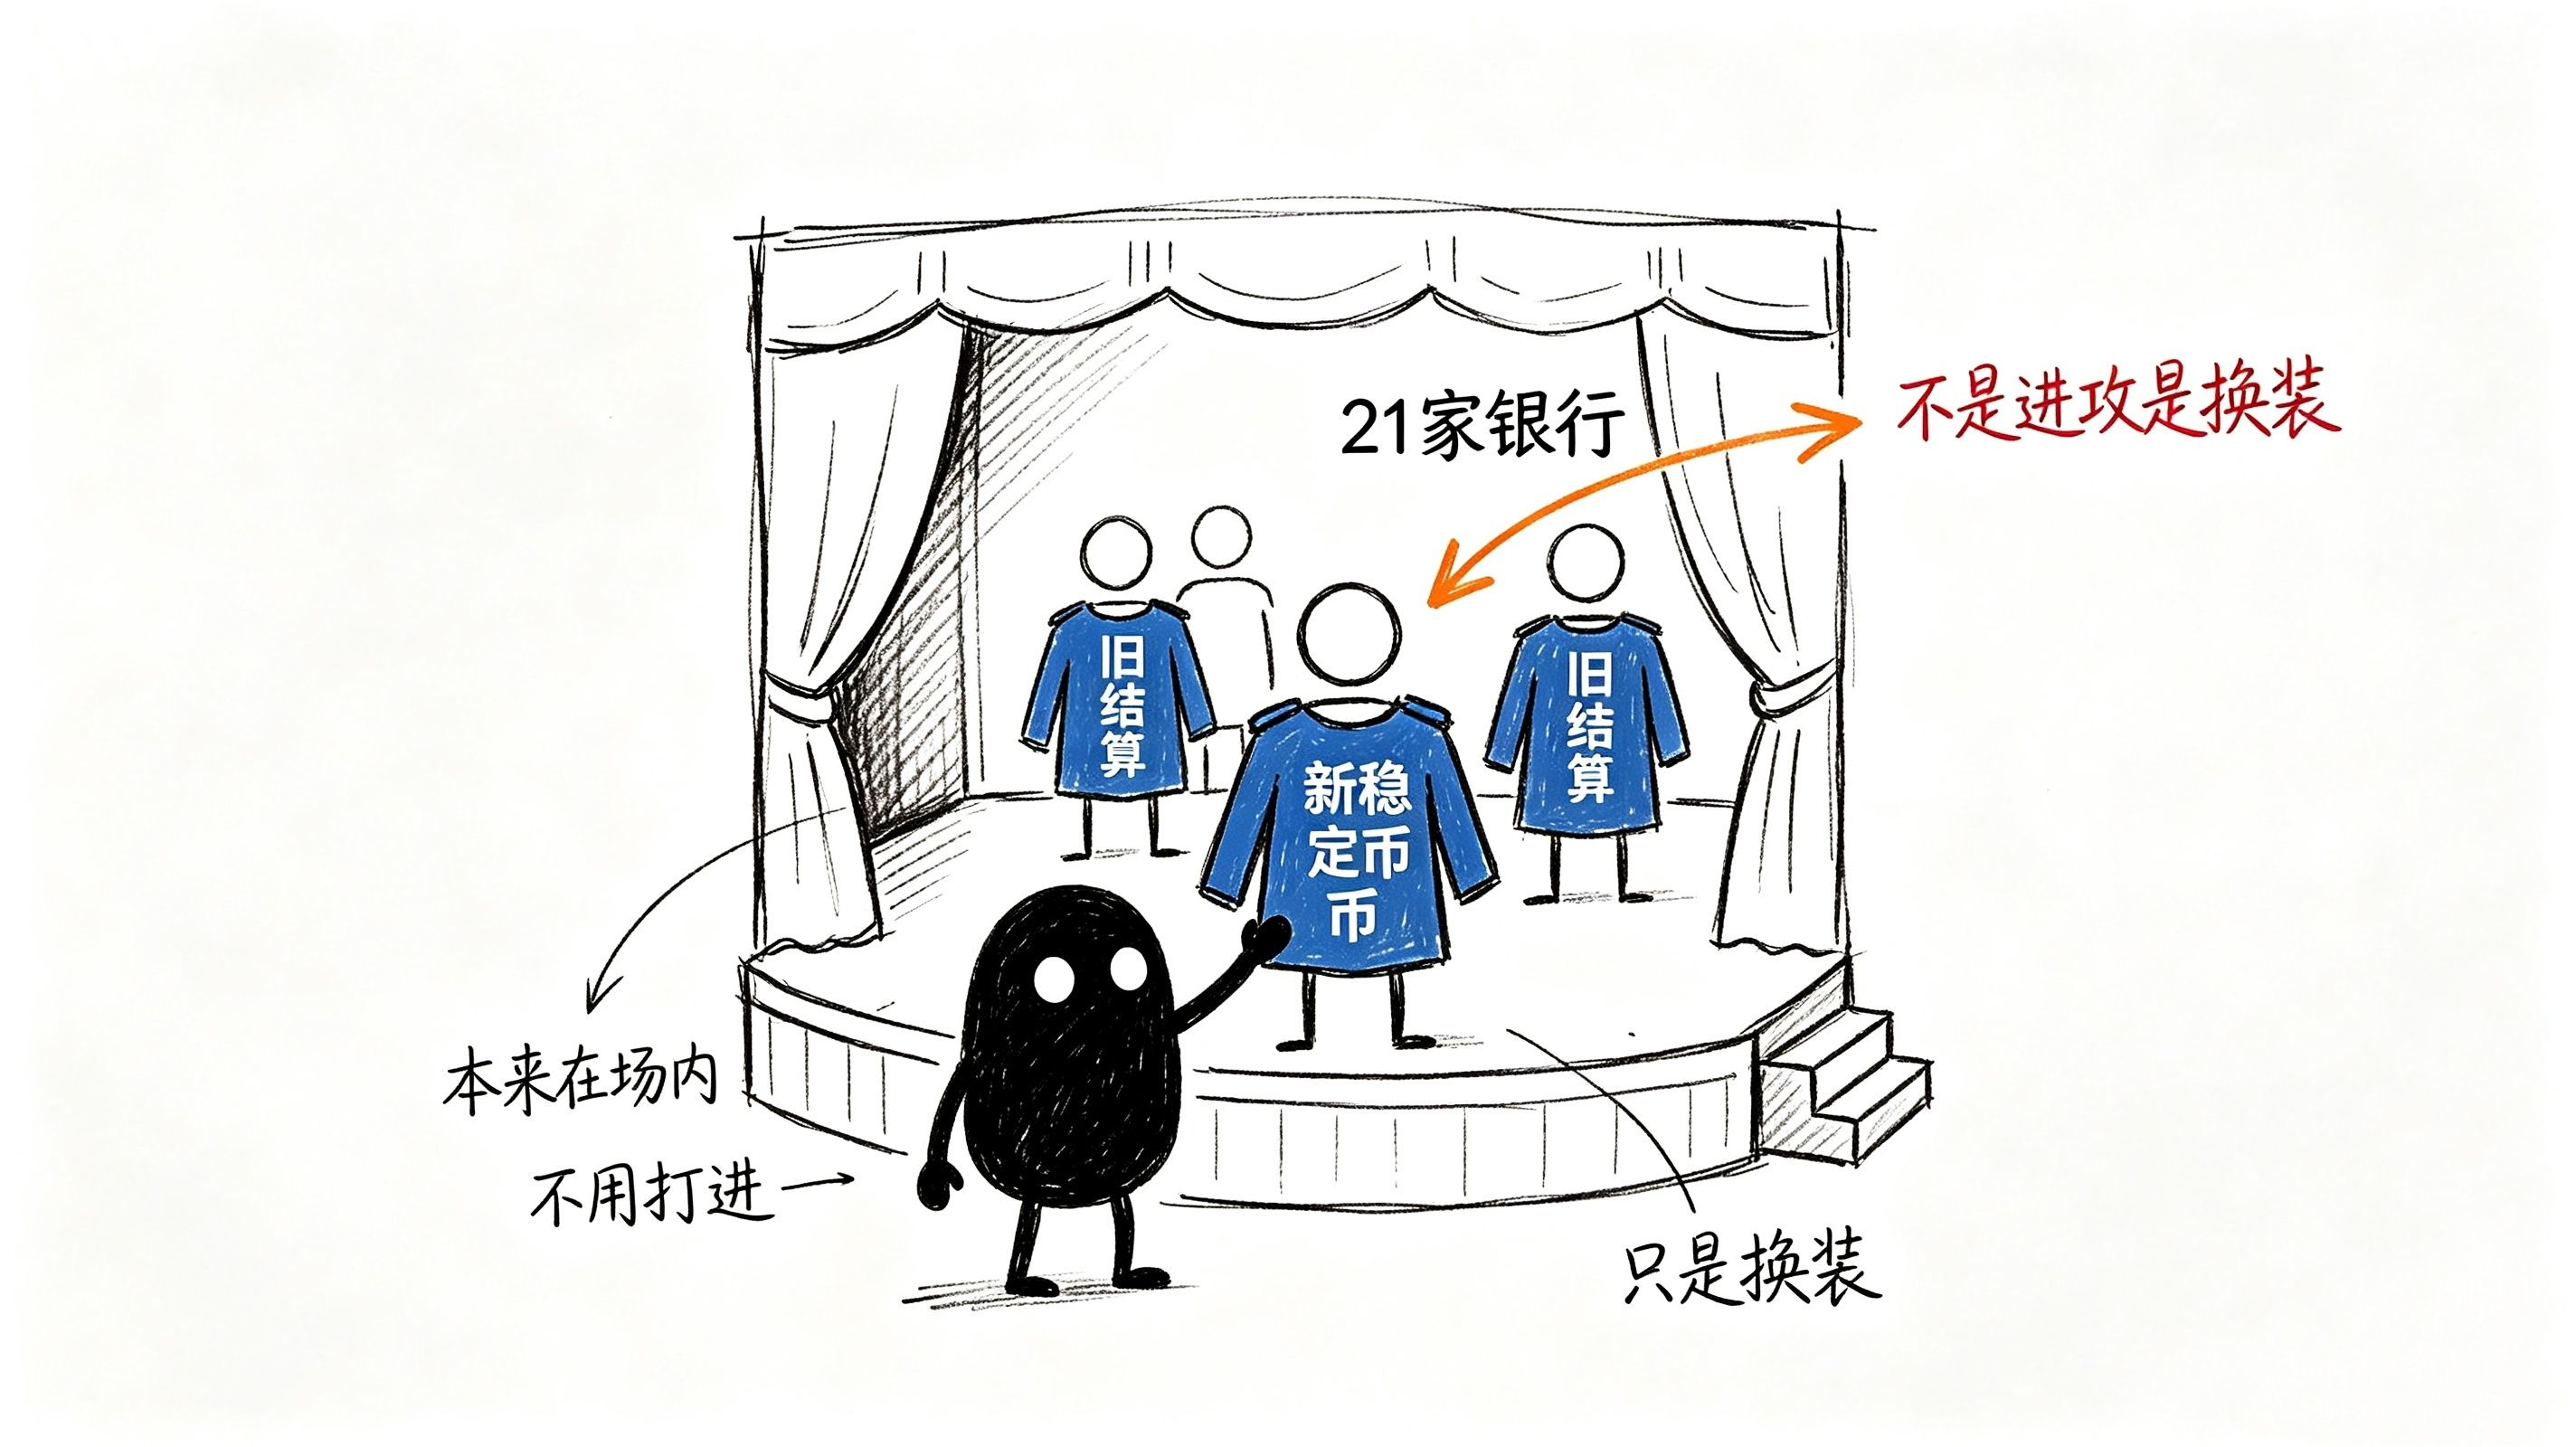
La réponse se trouve peut-être dans un détail que la plupart des gens ignorent : ces 21 banques sont déjà, depuis le départ, dans le système mondial de paiements transfrontaliers. Elles n’ont pas besoin d’« entrer » sur ce terrain : elles sont le terrain lui-même.
Quand les acteurs sur ce terrain décident de changer d’outil de règlement, ce n’est pas une attaque : c’est un changement de tenue.
Et Tether et Circle, aussi grandes qu’elles puissent être dans le monde crypto, n’ont jamais réussi à faire un pas réel sur ce terrain.
C’est probablement l’élément le plus lucide de toute cette actualité.