

La tokenisation d’actifs du monde réel (RWA) devient l’un des ponts les plus importants entre la finance traditionnelle et la blockchain.
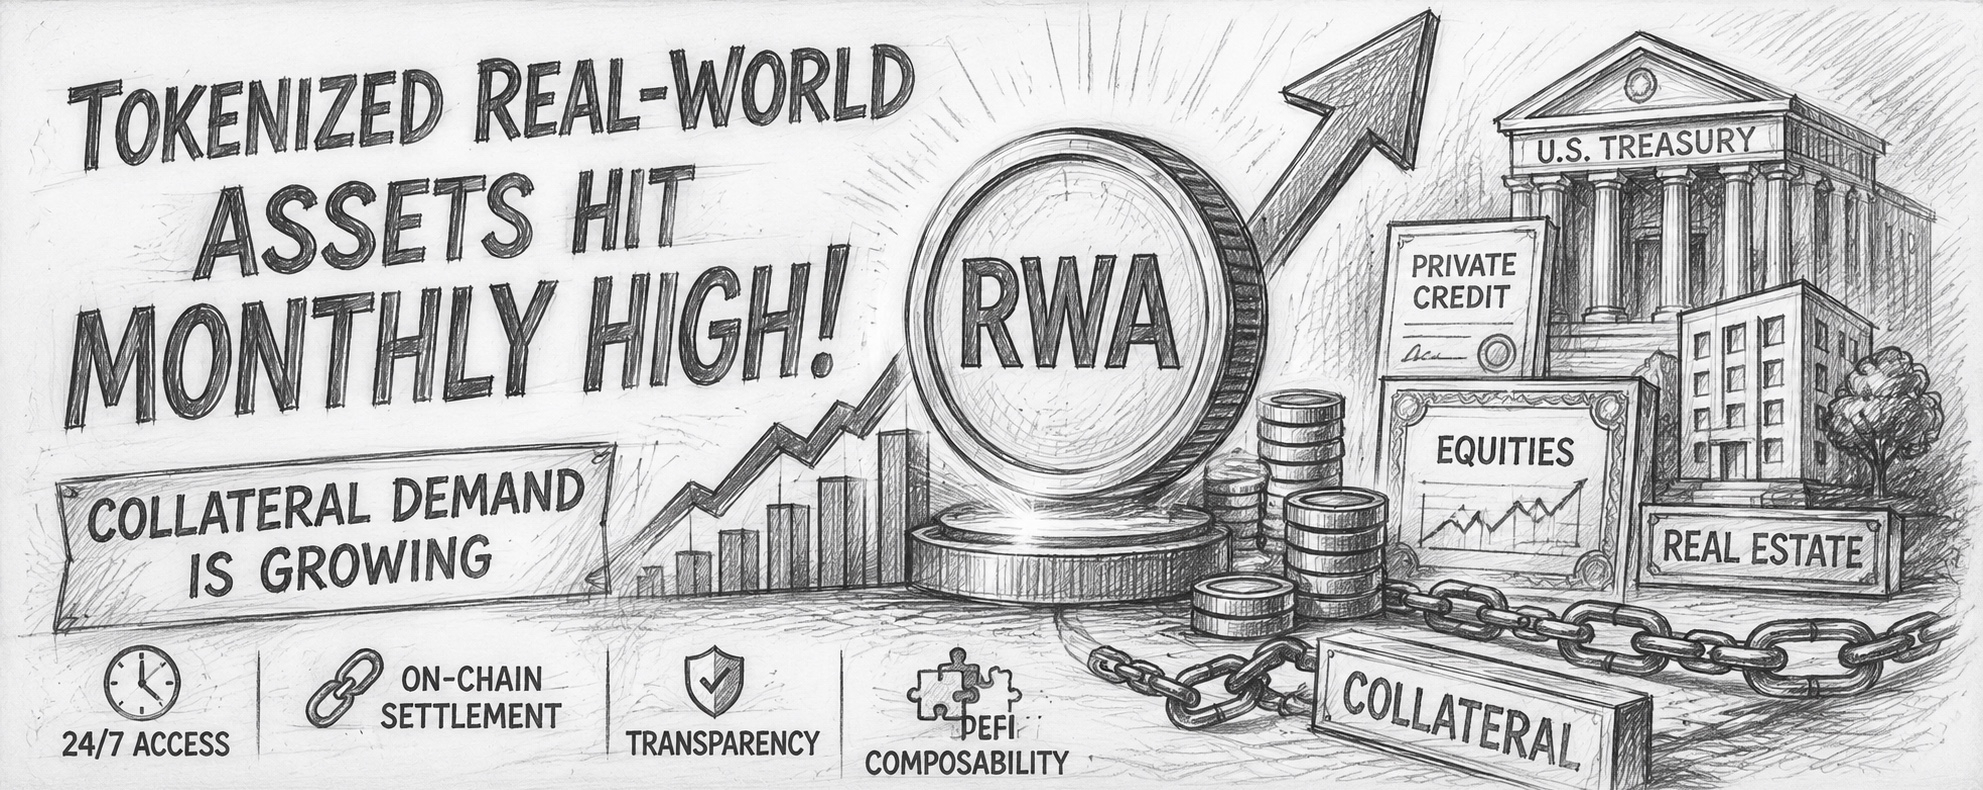
Les récentes données de DeFiLlama montrent que le marché des RWA continue de s’étendre, avec des actions tokenisées, des fonds, du crédit et d’autres actifs traditionnels gagnant une empreinte on-chain plus importante. DeFiLlama suit actuellement plus de 33,9 milliards de dollars de capitalisation boursière totale en chaîne pour le marché des RWA, avec plus de 200 émetteurs d’actifs représentés.
Mais l’histoire la plus marquante n’est pas simplement de placer des actifs traditionnels sur une blockchain.
La véritable opportunité réside dans ce que ces actifs peuvent faire une fois qu’ils sont on-chain.
Le collatéral pourrait être la clé
Les actifs tokenisés deviennent nettement plus utiles lorsqu’ils peuvent être utilisés comme collatéral.
Dans la finance traditionnelle, le collatéral soutient le prêt, l’emprunt, les produits dérivés, le trading sur marge et les produits structurés. Apporter une fonctionnalité similaire on-chain pourrait créer un lien beaucoup plus profond entre le capital traditionnel et DeFi.
Imaginez détenir un bon du Trésor tokenisé, une position de crédit privé ou une exposition aux actions et pouvoir utiliser cet actif pour emprunter des capitaux sans le vendre.
Cela crée une nouvelle couche d’efficacité du capital.
Les recherches sur le collatéral RWA montrent que les bons du Trésor tokenisés, les matières premières, le crédit privé, les actions et l’immobilier sont de plus en plus envisagés pour des stratégies de prêt, de marge, de réserves et de rendement.
Les actions deviennent une part majeure de l’histoire
Les actions tokenisées et les produits sur actions se sont développés rapidement.
Le tableau de bord actions actuel de DeFiLlama suit des milliards de dollars à travers les actions publiques tokenisées, les indices actions et les produits de capital-investissement.
C’est important parce que les actions étaient traditionnellement confinées à une infrastructure financière centralisée.
Les représentations on-chain peuvent potentiellement introduire :
Accessibilité 24 h/24 et 7 j/7
Règlement plus rapide
Propriété programmable
Composabilité DeFi
Nouvelles opportunités de collatéral
Distribution mondiale, là où la réglementation le permet
Le résultat est un actif financier qui peut potentiellement interagir avec les marchés basés sur la blockchain plutôt que de simplement rester dans un compte de courtage traditionnel.
La croissance des RWA a besoin de contexte
Une hausse du chiffre des RWA est certes encourageante, mais les investisseurs devraient regarder au-delà d’un seul chiffre titre.
Différents tableaux de bord mesurent différentes choses — notamment la capitalisation boursière on-chain, la capitalisation boursière active, la TVL DeFi, la valeur du collatéral et les flux nets.
Ces mesures ne représentent pas exactement le même type d’activité.
Par exemple, DeFiLlama indique actuellement environ 30,9 milliards de dollars de capitalisation boursière RWA active, contre 33,9 milliards de dollars de capitalisation boursière RWA totale on-chain.
Cette distinction compte.
La croissance peut provenir de nouvelles émissions, des mouvements de prix des actifs, de produits supplémentaires, de nouveaux émetteurs ou d’une couverture plus large des tableaux de bord. Cela ne signifie pas automatiquement que la même quantité de capital est activement utilisée dans DeFi.
La plus grande opportunité : la composabilité
La partie la plus puissante de la tokenisation pourrait, au final, être la composabilité.
Un actif financier traditionnel existe normalement au sein d’un système relativement fermé.
Un actif tokenisé peut potentiellement devenir partie intégrante d’un écosystème financier on-chain interconnecté.
Par exemple :
Bons du Trésor tokenisés → collatéral → emprunt → stratégie DeFi → liquidité
Cela crée des possibilités qu’il est difficile d’atteindre via l’infrastructure financière traditionnelle.
Les recherches de DeFiLlama ont mis en évidence comment la tokenisation des RWA est passée d’un récit de niche à un segment mesurable du marché financier, tout en notant que les structures juridiques, la garde, la liquidité et la réglementation restent des limites importantes.
La friction est toujours bien réelle
La tokenisation n’élimine pas magiquement les problèmes associés aux actifs traditionnels.
Les actifs du monde réel nécessitent encore
Structures juridiques de propriété
Garde
Conformité
Éligibilité des investisseurs
Prix fiables
Mécanismes de rachat
Liquidité
Clarté réglementaire
C’est pourquoi l’adoption des RWA peut se développer différemment des actifs purement natifs de la crypto.
La blockchain peut fournir la couche de règlement et de programmabilité, mais l’actif sous-jacent existe toujours dans le monde réel.
Pourquoi cela compte pour la crypto
La croissance des RWA pourrait représenter quelque chose de plus grand qu’un simple autre récit crypto.
Cela pourrait amener directement les actifs financiers traditionnels sur les marchés basés sur la blockchain.
Les bons du Trésor, le crédit, les actions, les fonds et les matières premières peuvent potentiellement devenir des briques financières programmables.
Et lorsque ces actifs peuvent aussi servir de collatéral, leur utilité augmente considérablement.
La tokenisation ne consiste pas seulement à mettre des actifs on-chain.
Il s’agit de rendre des actifs financiers traditionnellement isolés programmables, transférables et potentiellement utilisables au sein d’une nouvelle infrastructure financière. #btc #Binance #BinanceSquare #btc #crypto #jeevajvan