
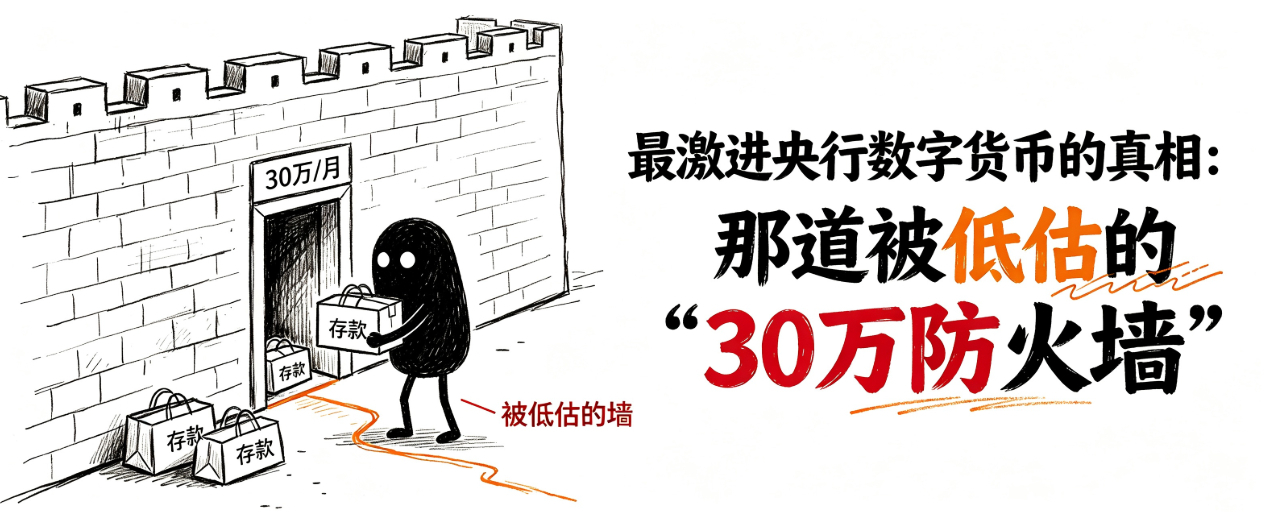
Aujourd’hui, le rouble numérique entre officiellement sur la voie rapide. Douze banques d’importance systémique doivent se connecter, les grands distributeurs doivent accepter, et le compte à rebours du calendrier contraignant en trois phases est lancé. Les médias du monde entier écrivent la même phrase : c’est la monnaie numérique de banque centrale la plus agressive.
Mais ce qui me met vraiment mal à l’aise, c’est l’écart de temps que presque tout le monde traite comme un simple décor.
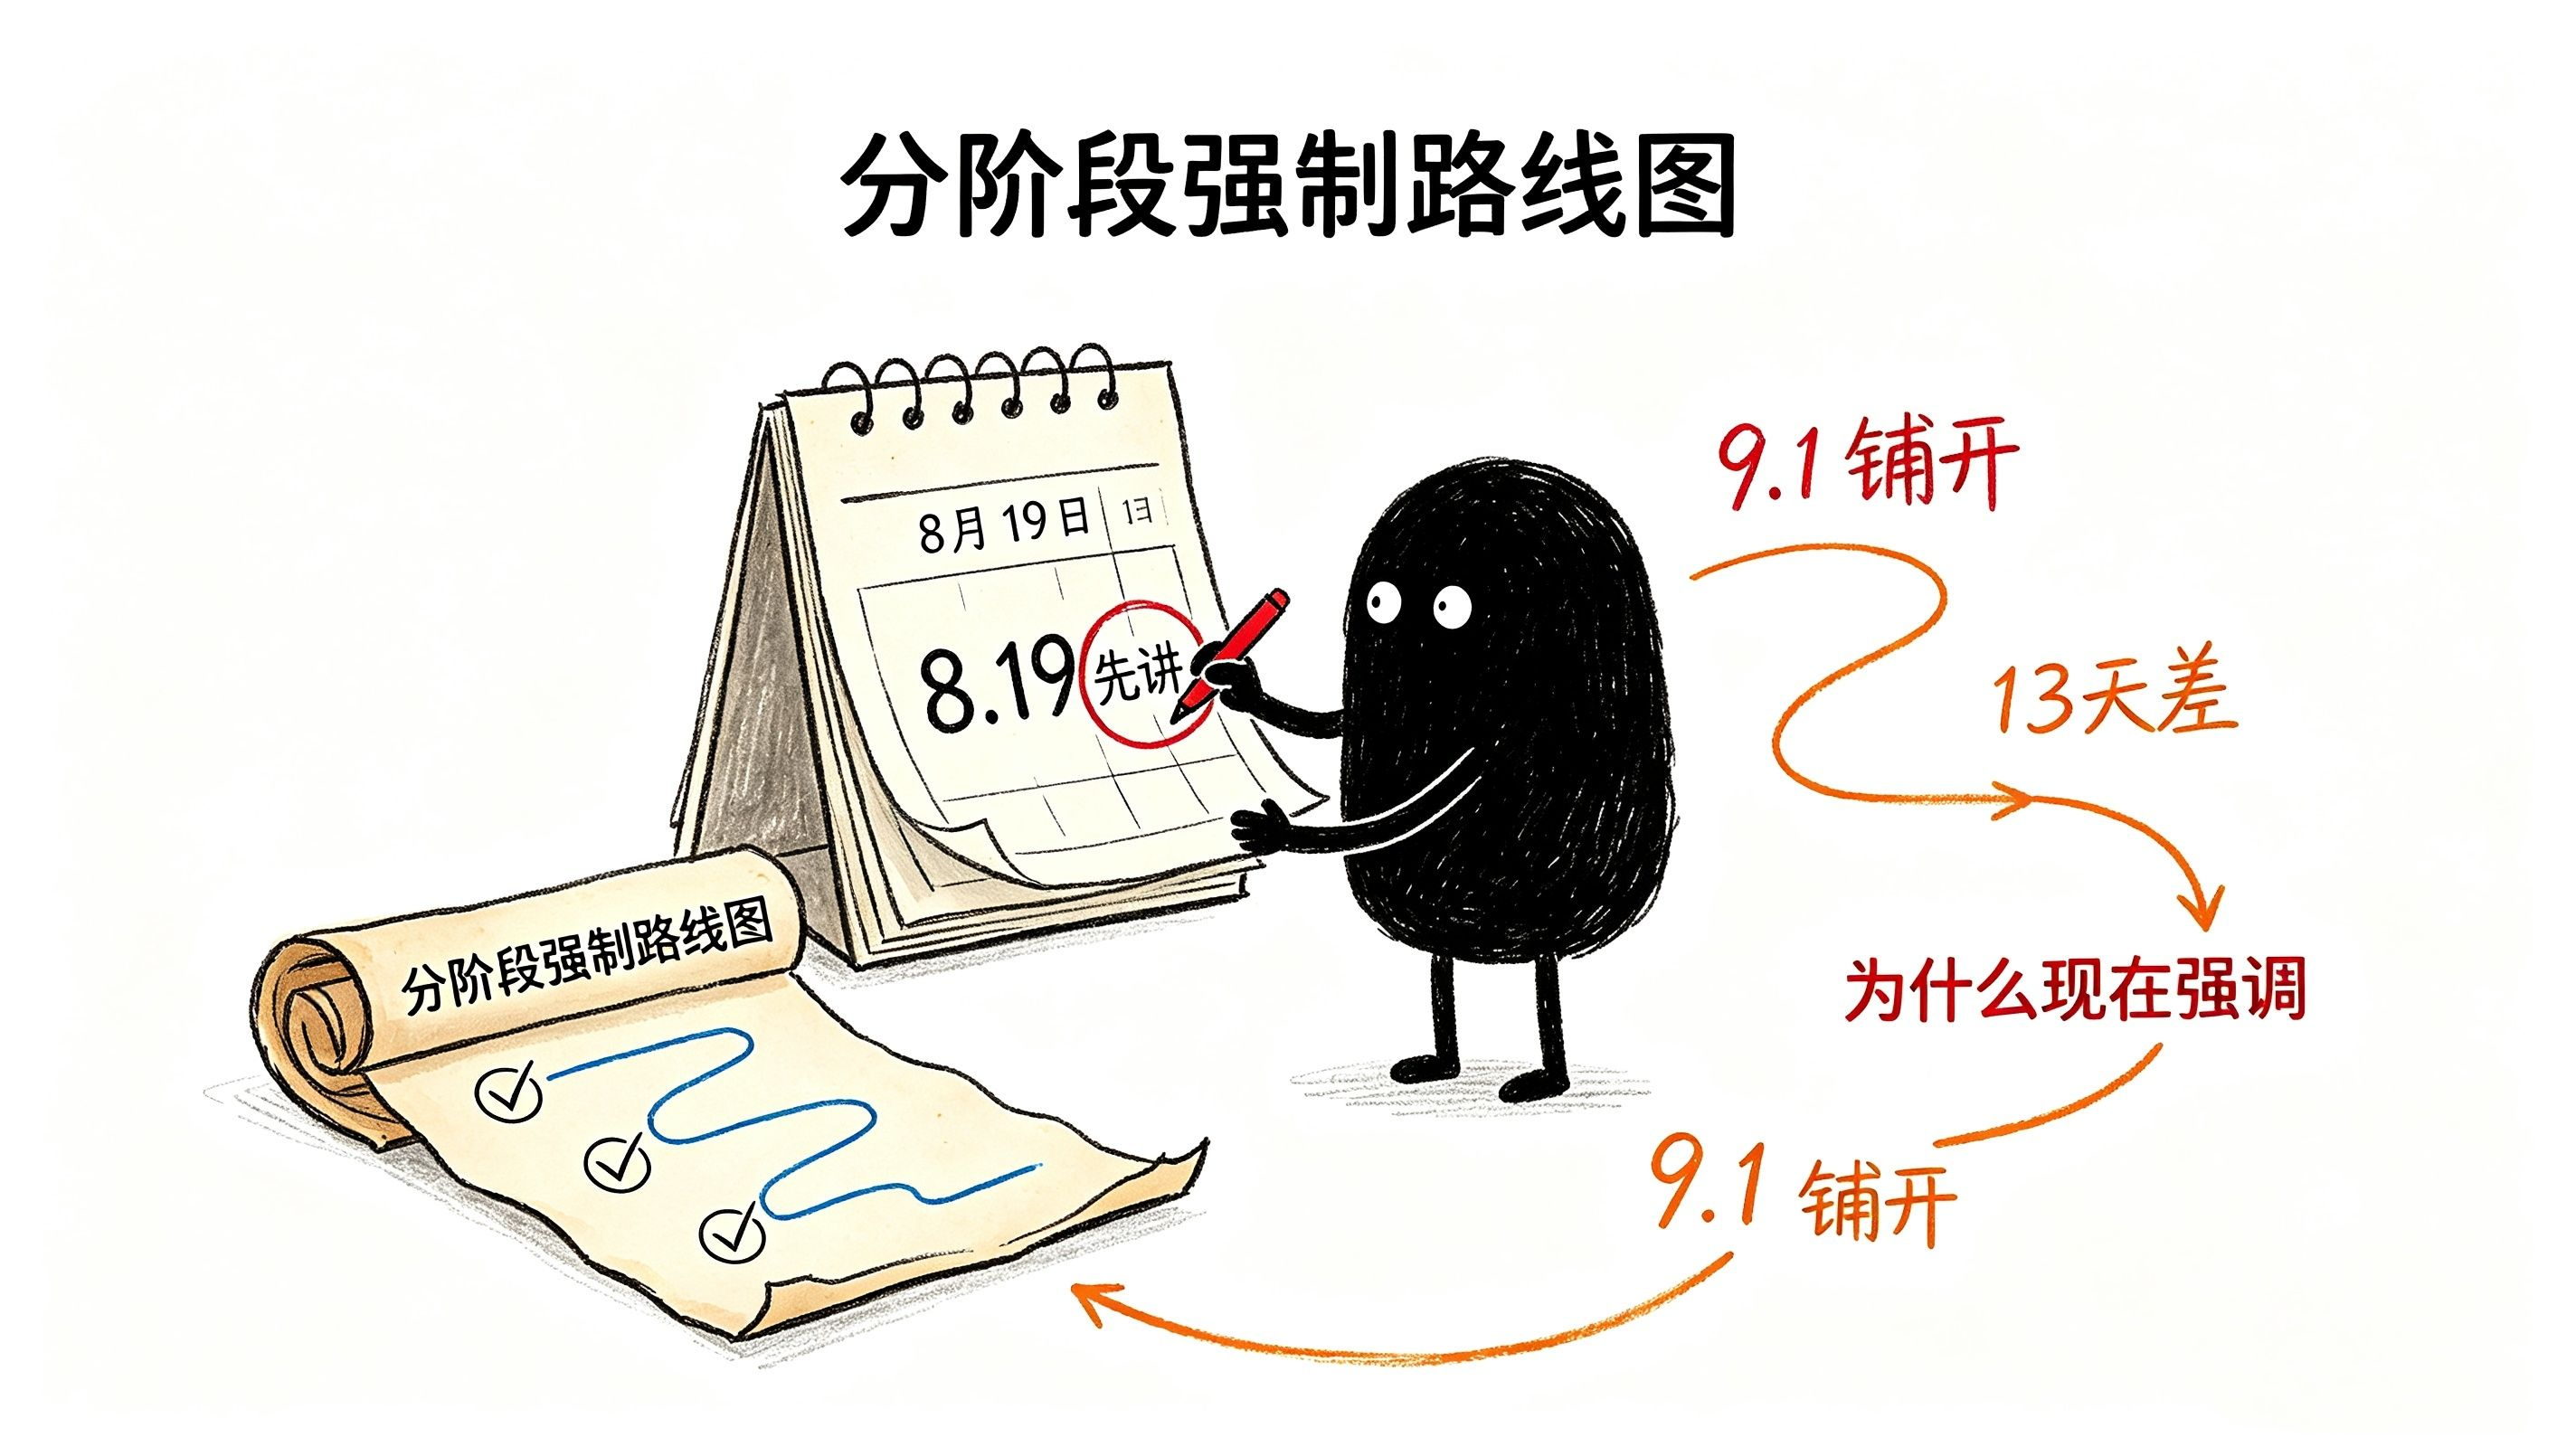
Le 19 août, la Banque de Russie n’a « insisté » auprès du public que sur la limite mensuelle de recharge de 300 000 roubles. Il ne reste que 13 jours avant le déploiement complet au 1er septembre.
Un mécanisme de protection décrit comme « déjà mis en place dès le stade pilote » : pourquoi n’a-t-il été mis en avant que moins de deux semaines avant un déploiement totalement obligatoire ? S’il ne s’agit vraiment que d’un paramètre technique existant, pourquoi fallait-il précisément « l’insister » à ce moment-là ?
La réponse se trouve dans l’objet que cette limite protège réellement.
La véritable fonction de la limite : ce n’est pas de restreindre « l’utilisation », c’est de restreindre « la sortie ».
Commencez par traduire ce chiffre en ressenti. 300 000 roubles, au taux de change actuel, font environ 3 700 dollars, soit l’équivalent de 4 à 5 fois le salaire mensuel moyen en Russie. Autrement dit, si un salarié moyen veut transférer l’ensemble de ses dépôts bancaires dans des roubles numériques, il ne pourra le faire, au maximum, que sur moins de la moitié de son salaire pour une période d’un mois.
On dirait qu’on « freine » le rouble numérique. Mais l’explication officielle de la Banque centrale russe est la suivante : il s’agit de gérer le risque de transferts de liquidité entre les « comptes traditionnels et les portefeuilles numériques », et de constituer un « mécanisme de protection du système bancaire ».
Il faut prendre cette phrase et la décomposer. Quelle est l’essence du rouble numérique ? C’est lorsque les résidents échangent des dettes de dépôts en provenance des banques commerciales contre des dettes directes de la banque centrale. À chaque fois qu’un rouble passe du compte bancaire vers un portefeuille numérique, la banque commerciale perd un rouble de base de dépôts.
Ainsi, la limite de 300 000 n’a jamais pour but de restreindre l’« utilisation » du rouble numérique : avec l’argent dans votre portefeuille, vous pouvez dépenser, transférer à qui vous voulez, acheter ce que vous voulez — rien n’est limité. Ce que cette limite restreint, c’est la vitesse de sortie nette du système bancaire vers le grand livre de la banque centrale.
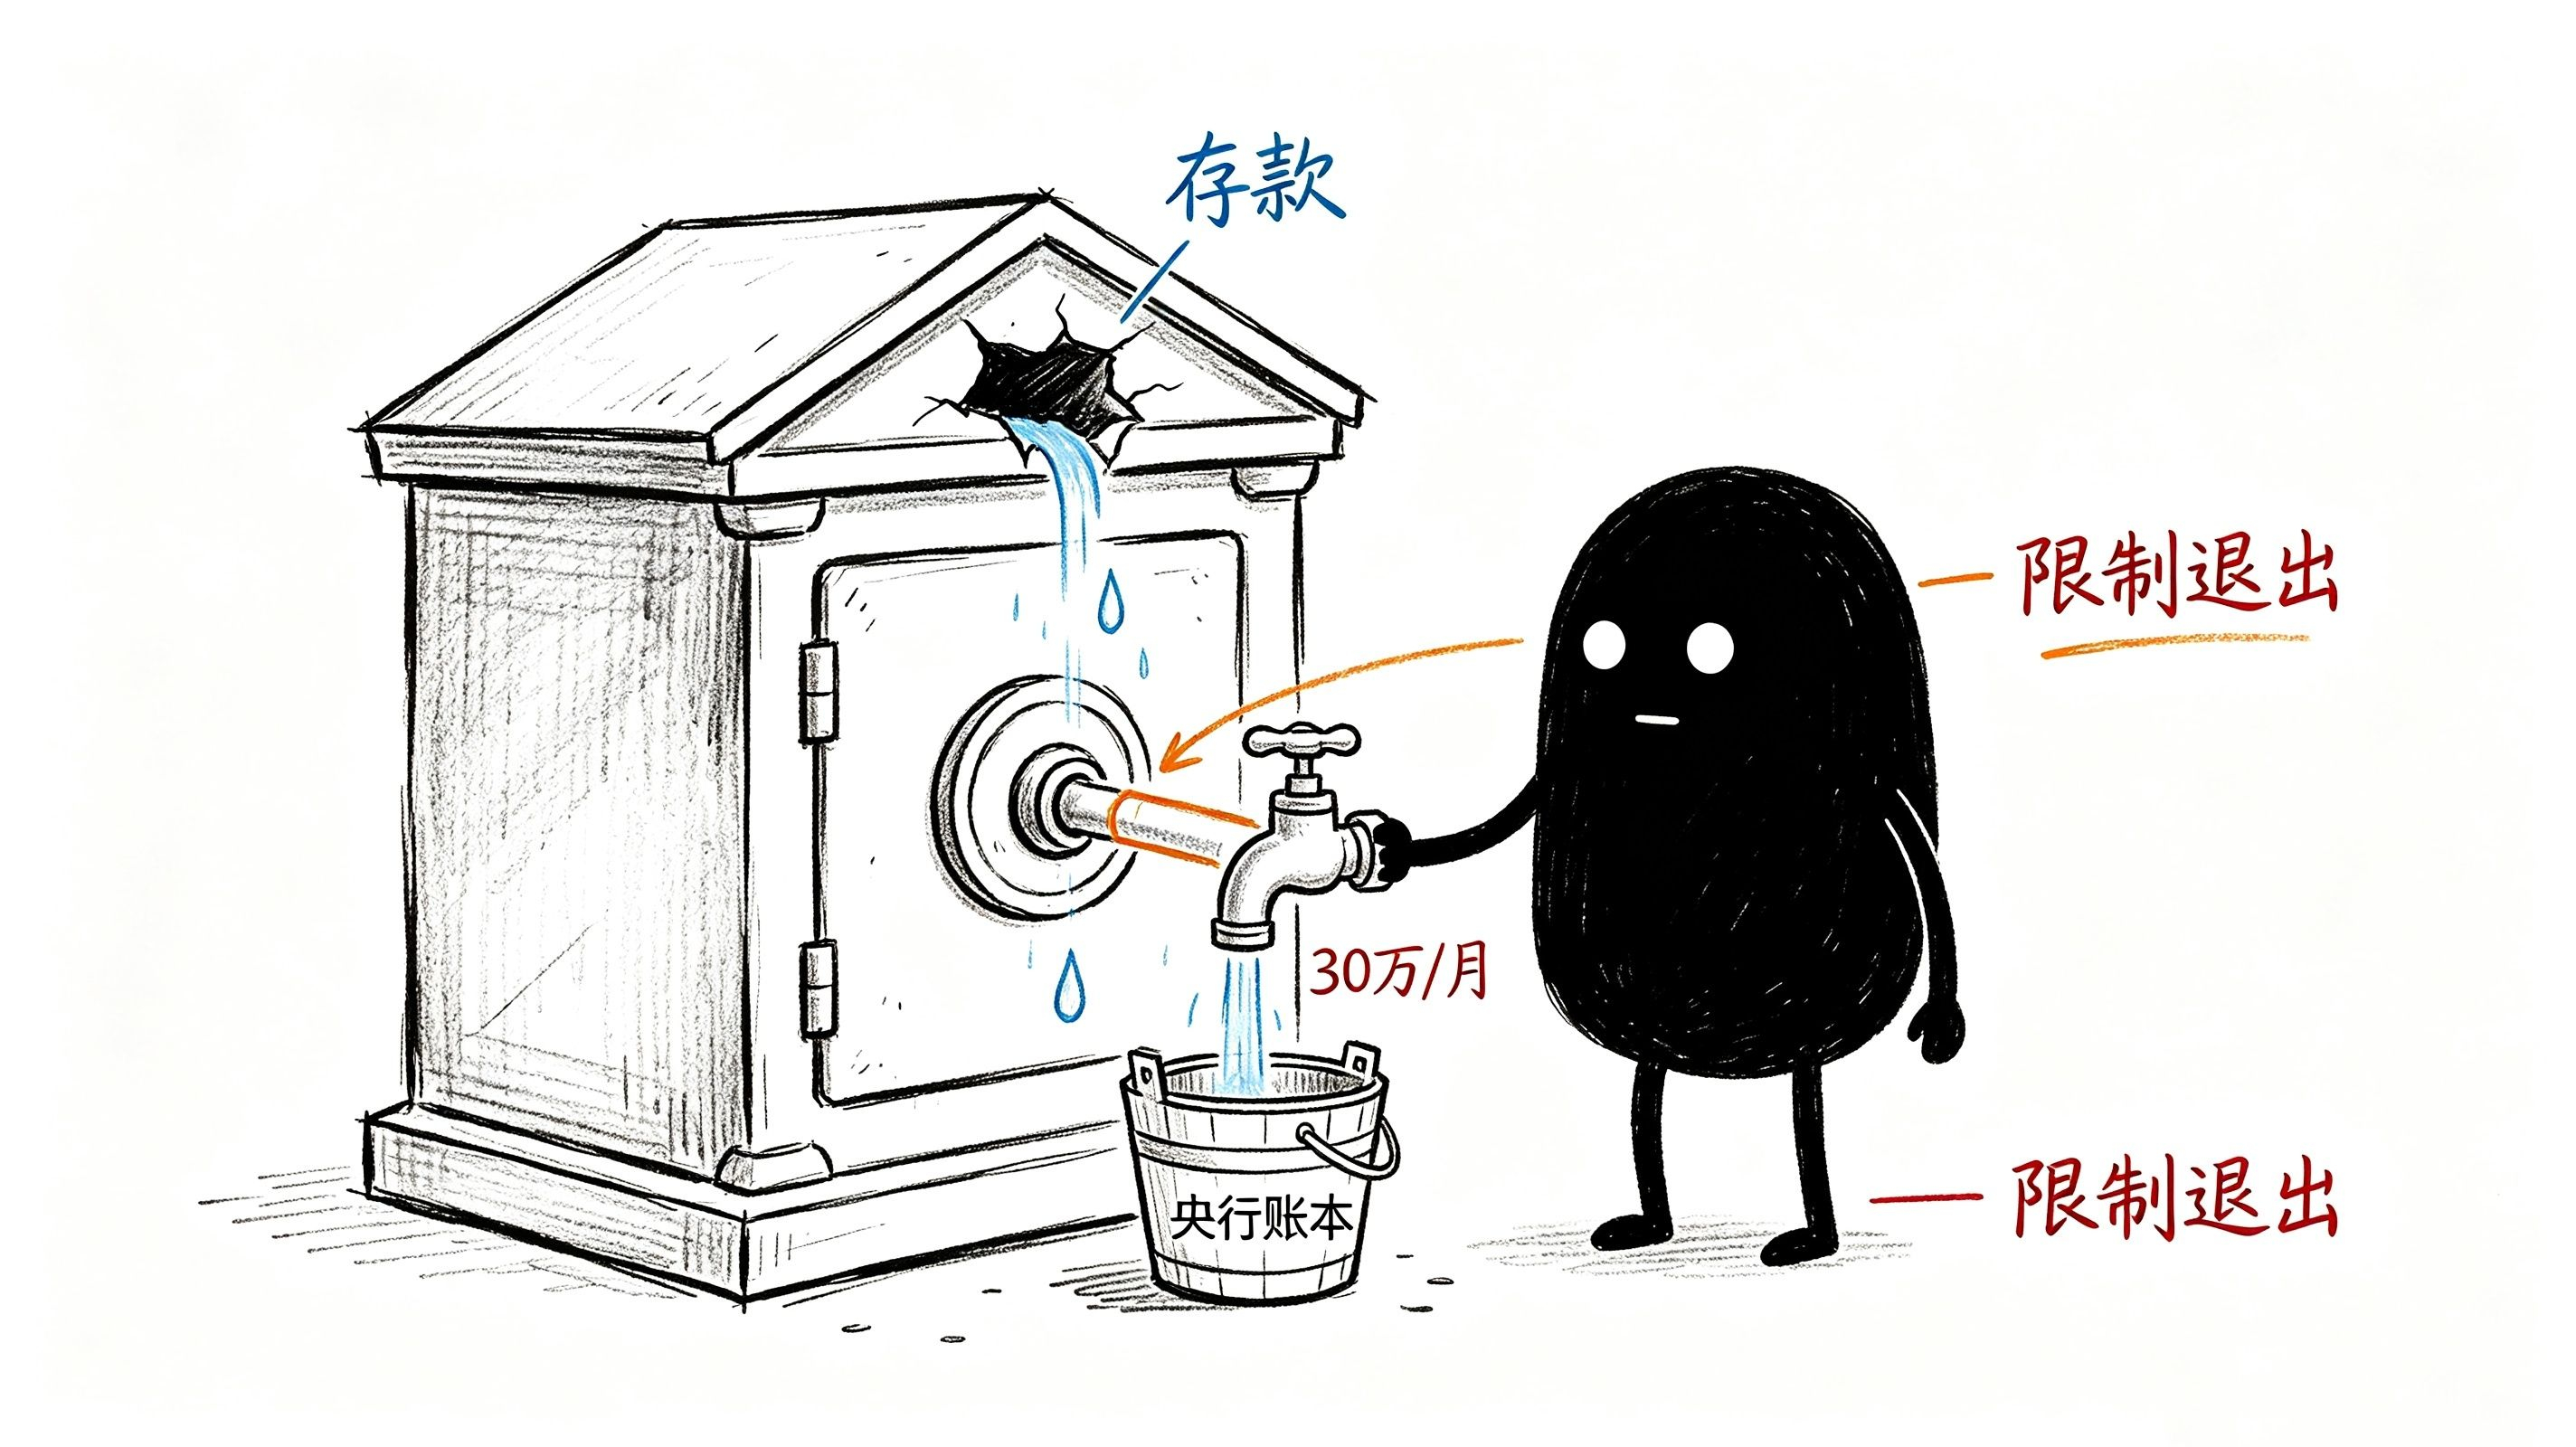
La vraie crainte de la Banque centrale russe, ce n’est pas que le rouble numérique soit trop froid : c’est qu’il devienne soudain trop chaud.
Changeons de sujet : les banques commerciales ignorées sont en fait les personnages fantômes de cette partie.
Tout le monde analyse l’« audace » de la Banque centrale russe, mais personne ne change le sujet en le remplaçant par ces 12 banques d’importance systémique.
À partir d’aujourd’hui, ils devront traiter les virements, les paiements et la compensation en roubles numériques, couvrant plus de 80 % du marché des paiements. En apparence, ce sont des exécutants. Mais si votre base de dépôts pouvait être retirée de manière systémique par la plateforme de la banque centrale, que feriez-vous ?
On exigera une vanne.
La limite de 300 000, c’est cette vanne. Elle n’est pas une « protection » unilatérale de la banque centrale : c’est plutôt une transaction non dite entre la banque centrale et les banques commerciales. La banque centrale obtient une traçabilité portant sur toute la gamme des fonds, tandis que les banques préservent la base de dépôts pour qu’elle ne soit pas vidée instantanément. Qui paie le coût ? Ceux qui veulent transformer l’intégralité de leur salaire en roubles numériques le découvrent : ils ne peuvent pas transférer aussi rapidement qu’ils le souhaiteraient.
Cela explique un phénomène auparavant attribué à la « conservatisme du public » : seuls 10 % des gens sont prêts à passer intégralement à la réception de leur salaire en roubles numériques, tandis que 67 % y sont opposés. Peut-être que ce n’est pas seulement une question de confiance. Quand la conception du système limite dès le départ la vitesse et la profondeur à laquelle vous pouvez « entrer », le prétendu « volontaire » est structurellement plafonné à un niveau plus bas dès le départ.
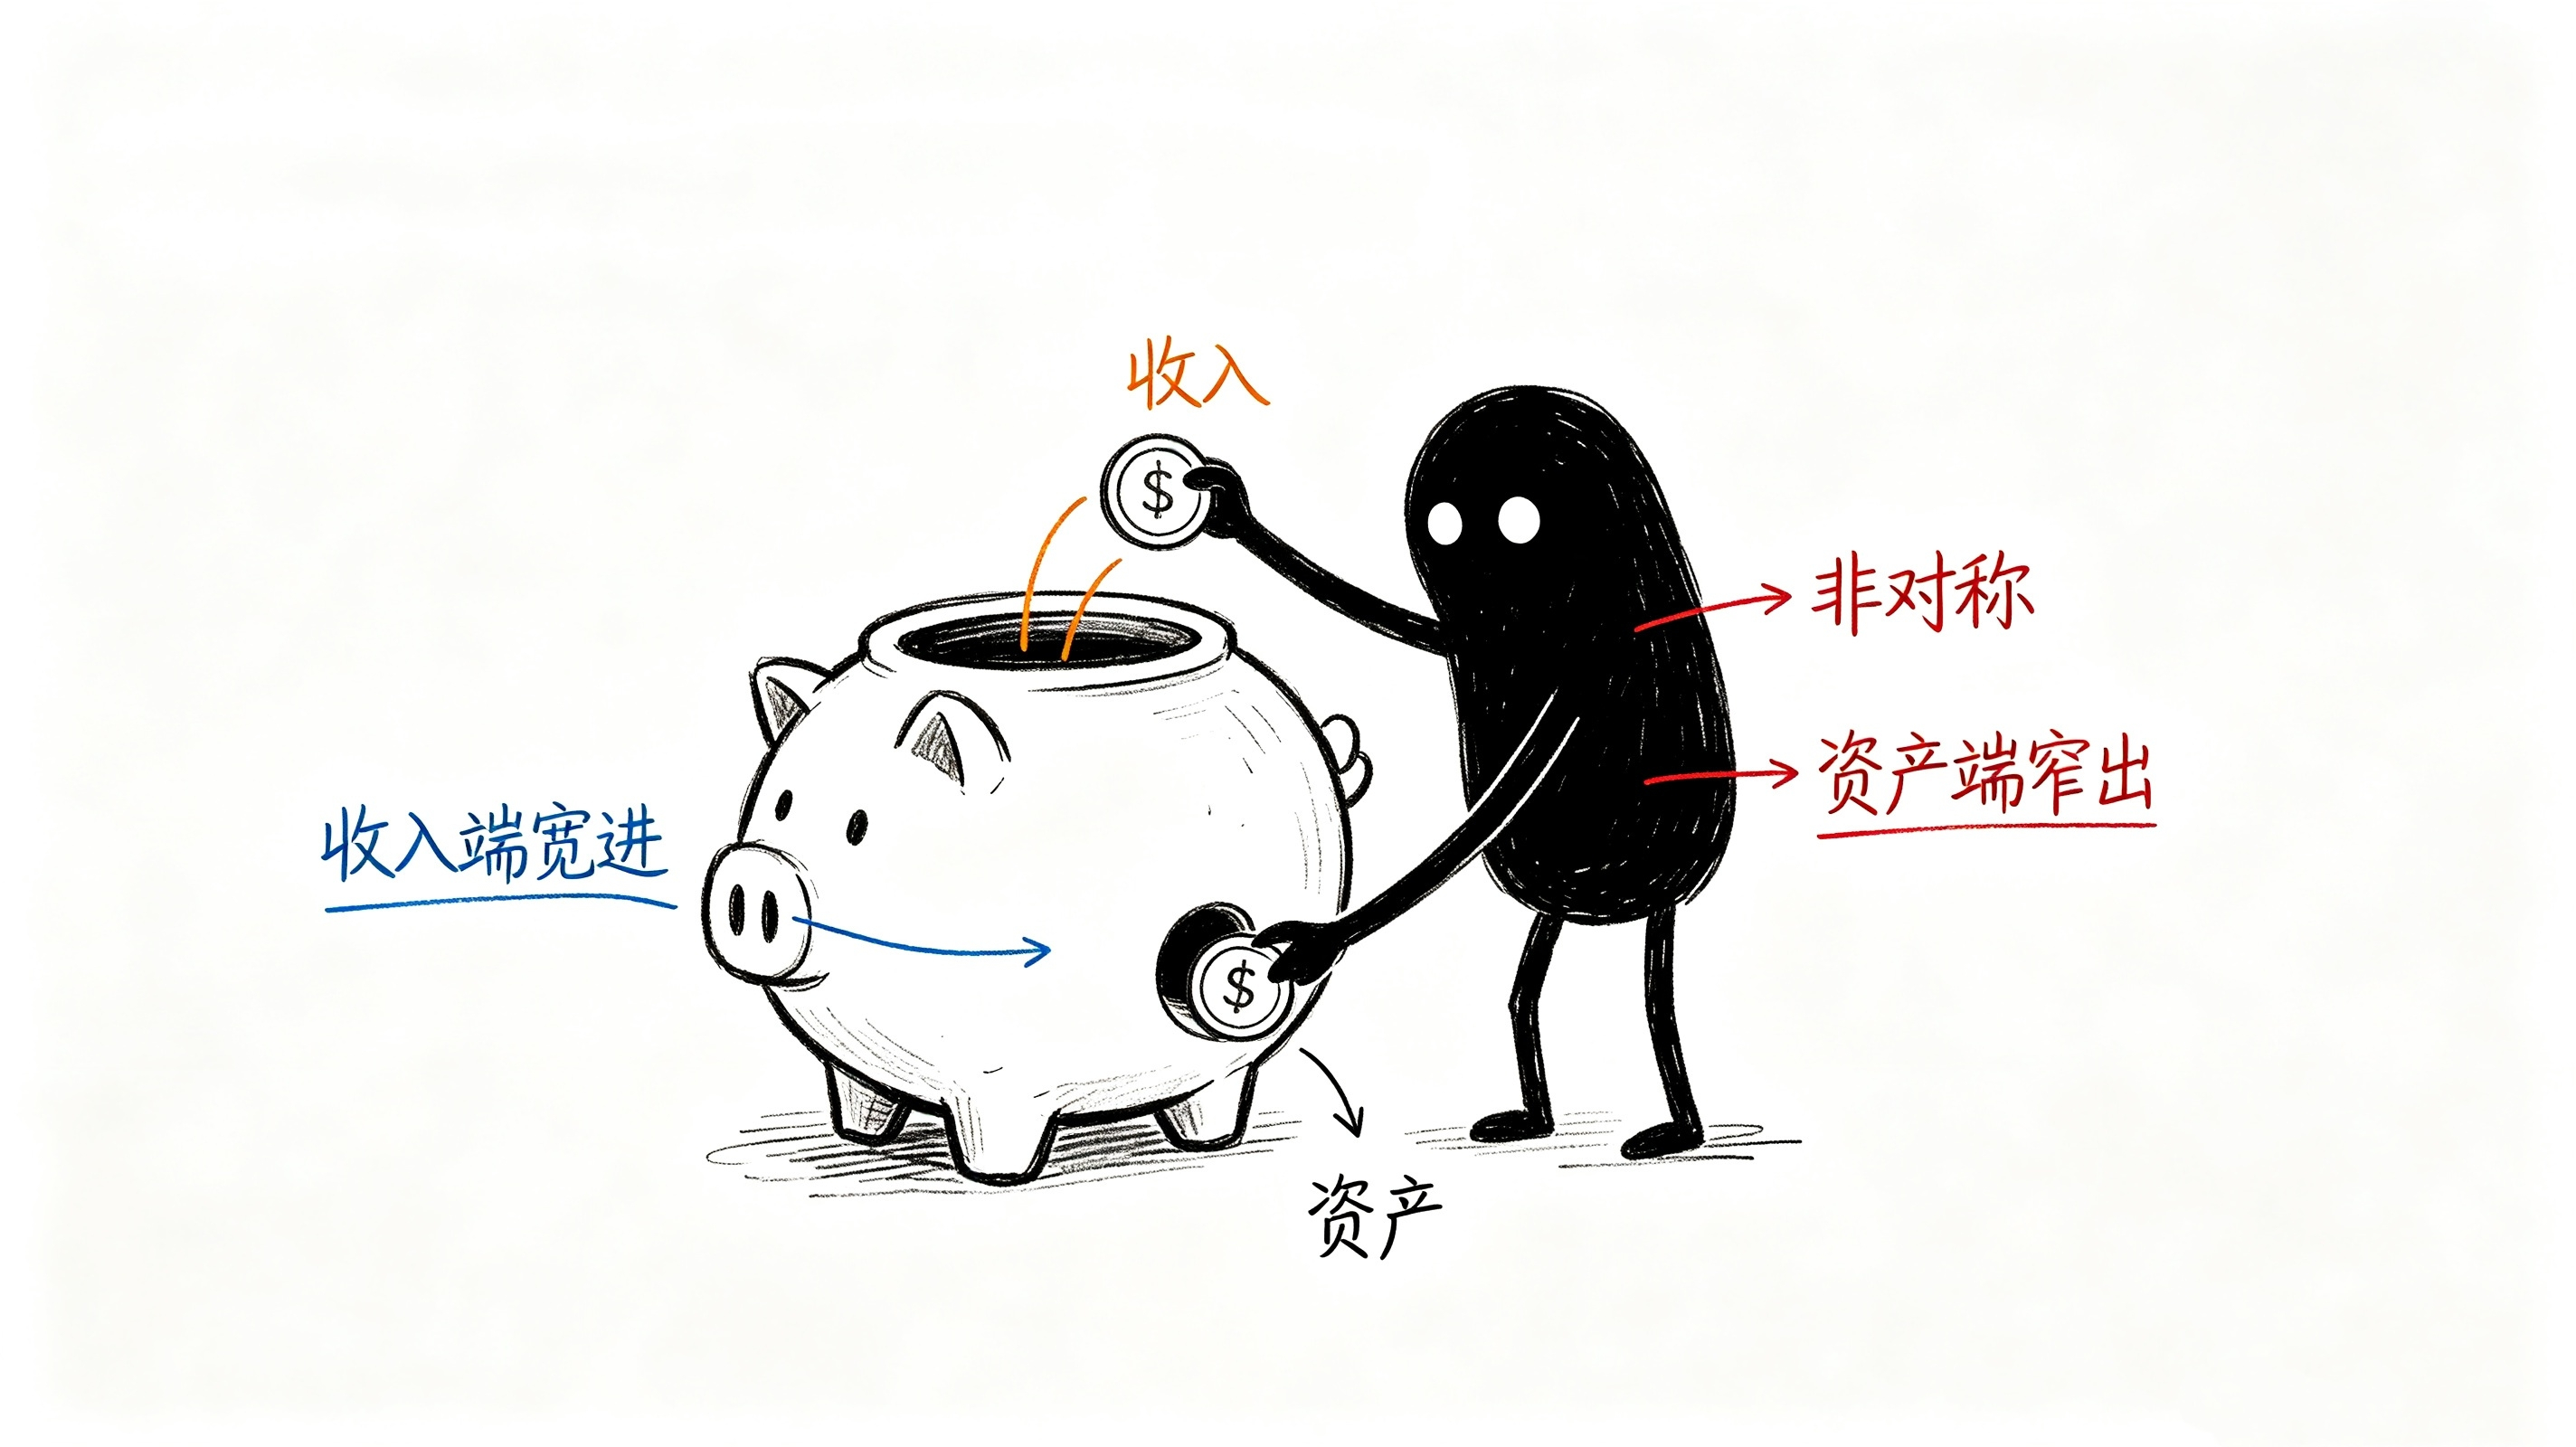
Avançons d’un pas : que deviendra ce pare-feu trois ans plus tard ?
En septembre 2028, la phase 3 sera achevée et toutes les banques ainsi que tous les commerçants de détail seront intégrés. À ce moment-là, la limite de 300 000 existera-t-elle encore ?
Si cette limite existait encore, cela signifierait que le système de monnaie numérique de la Russie resterait durablement dans un état d’asymétrie particulièrement subtil : les commerçants seraient contraints de l’accepter, les paiements publics entreraient à plein régime, mais les flux des particuliers depuis la banque traditionnelle vers le rouble numérique resteraient sous contrôle. Quel en serait le résultat ? Le rouble numérique deviendrait une monnaie dont « l’entrée de revenus est passive, mais dont la sortie d’actifs est activement limitée ». Dans la circulation, son rôle ressemblerait davantage à une « instruction de paiement traçable » qu’à un outil complet de conservation de la valeur.
Si la limite est supprimée ou fortement relevée, alors seulement on comprendrait que la Banque centrale russe est vraiment prête à faire du rouble numérique la forme monétaire principale. Et à ce moment-là, le destin des banques commerciales mérite vraiment d’être scruté : un système bancaire mis à l’écart par des ordres administratifs, face à une banque centrale armée jusqu’aux dents par de la monnaie programmable — comment ces deux entités peuvent-elles coexister ? Aucun exemple existant ne permet d’en tirer des enseignements.
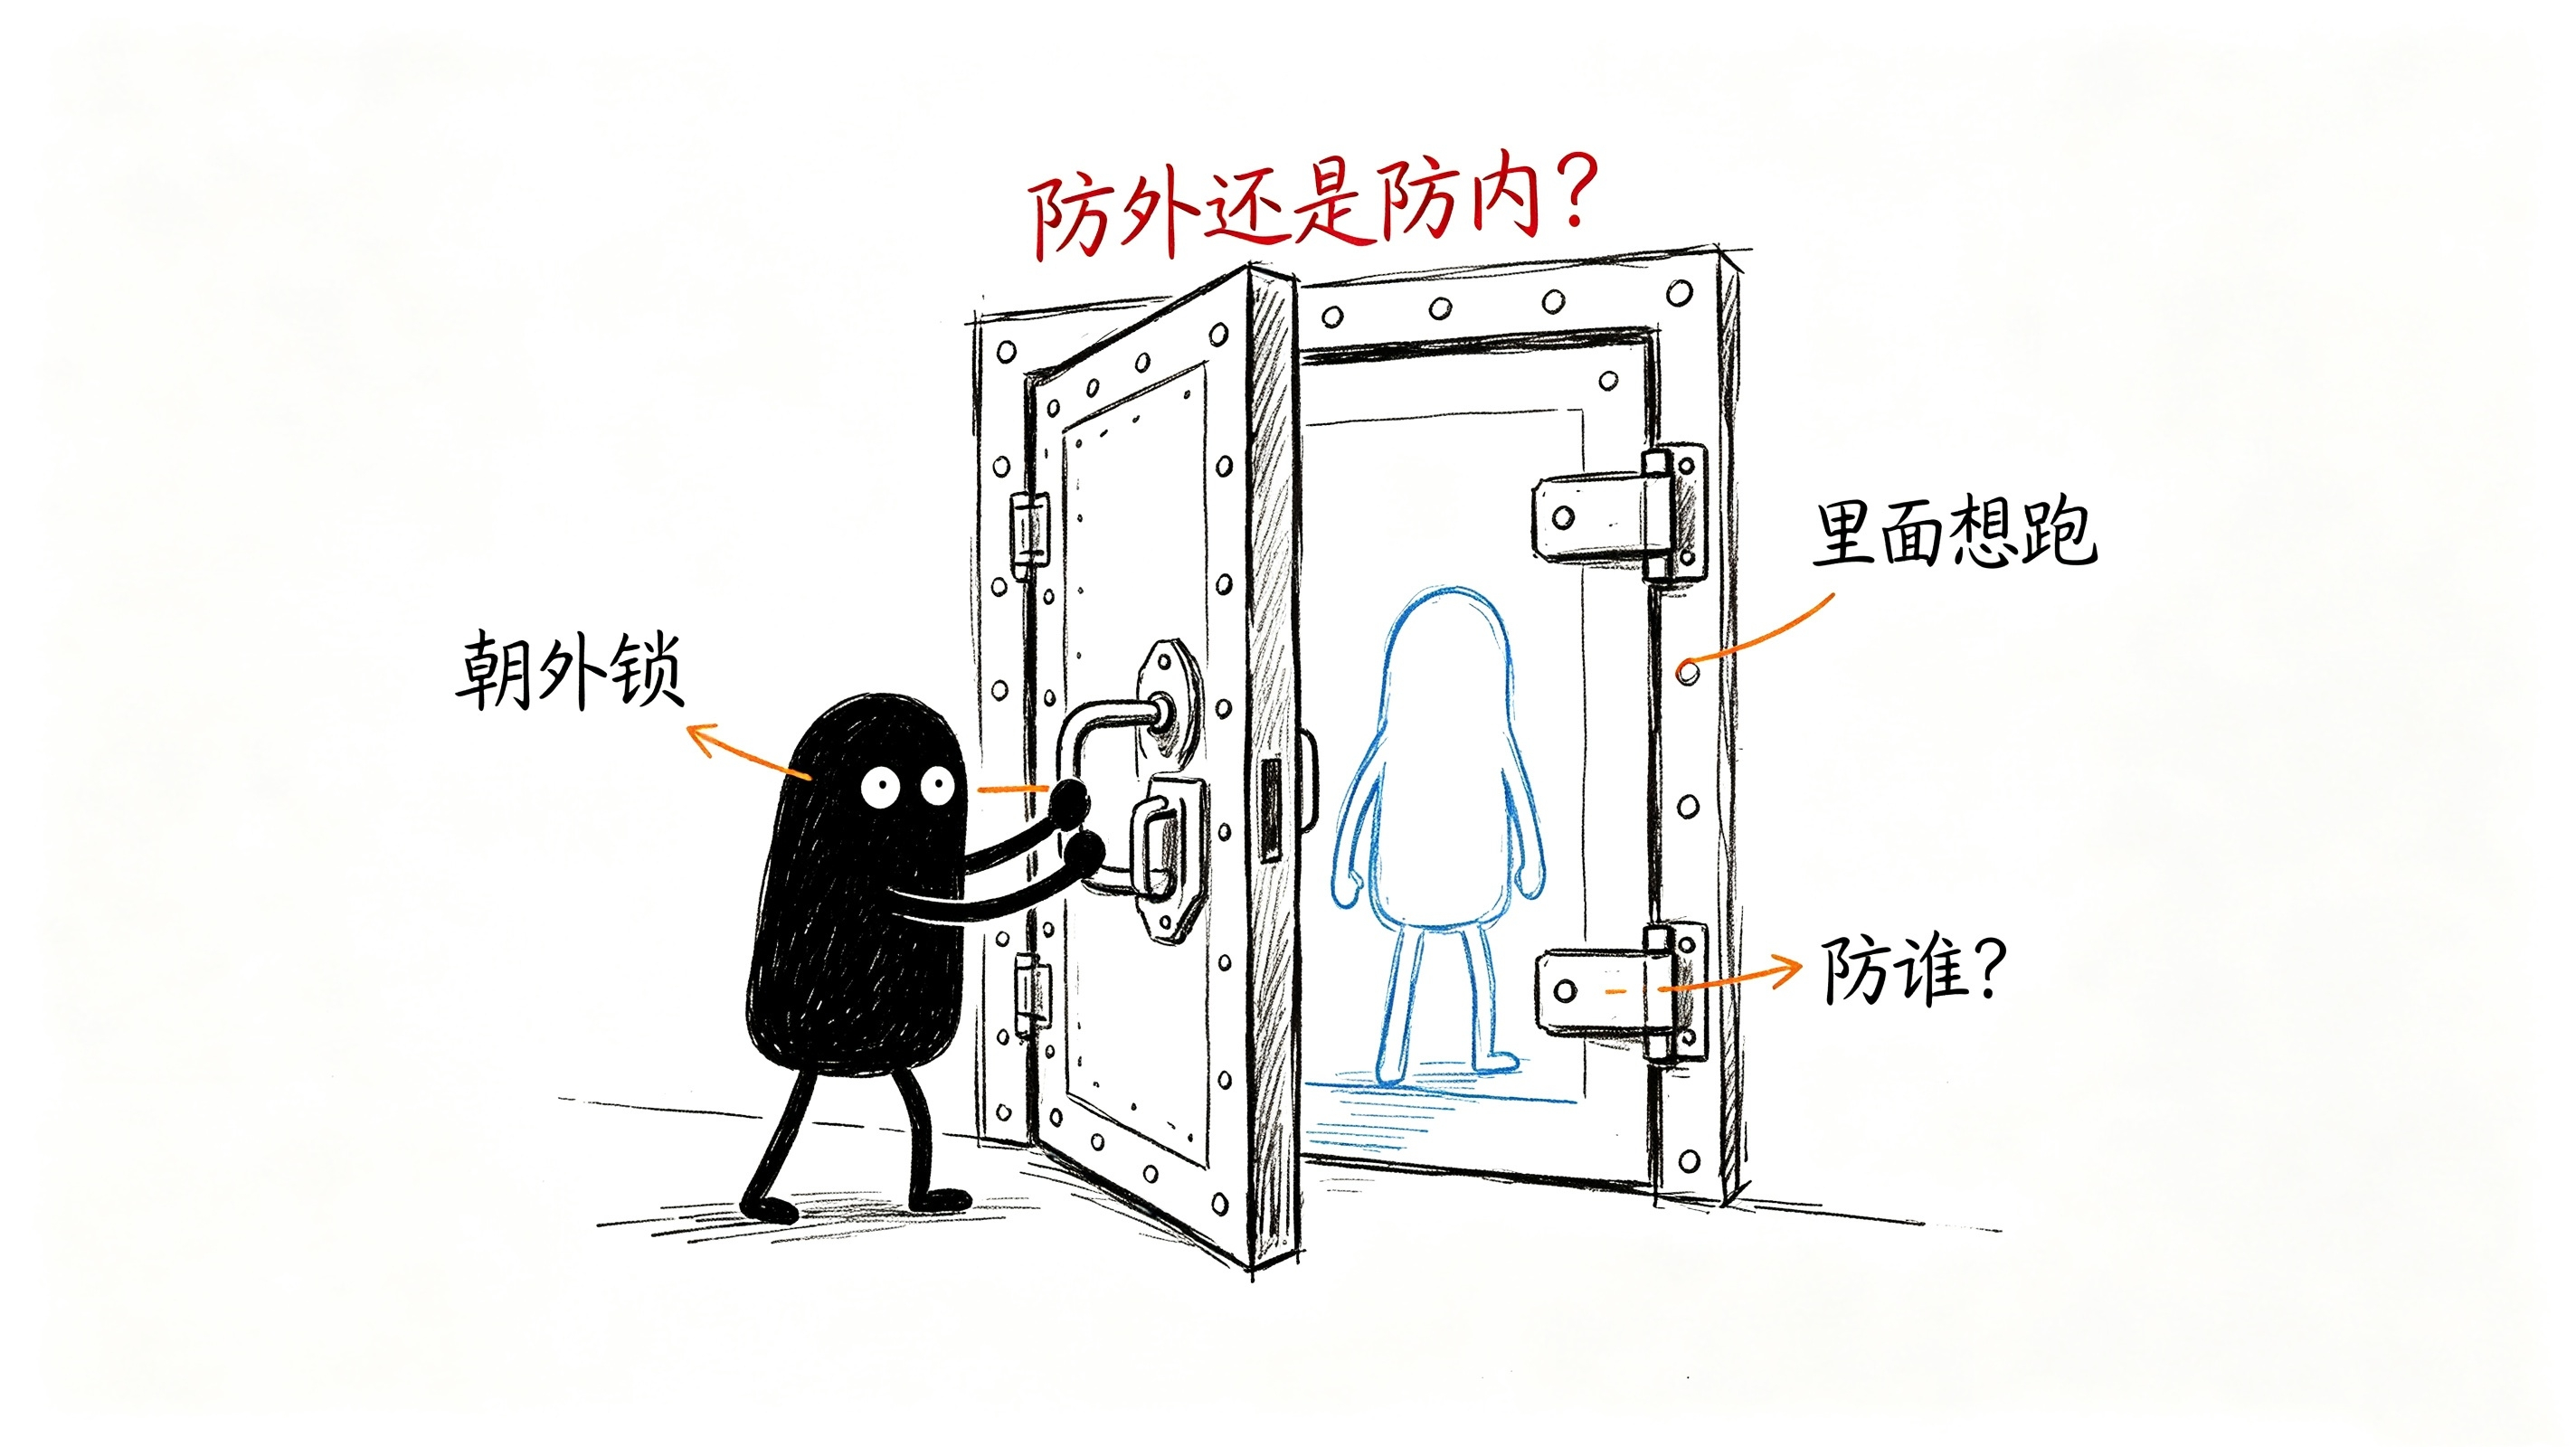
Mais pour l’instant, l’aspect le plus absurde, c’est ceci : pendant que le monde entier observe comment la Russie utilise le rouble numérique pour contrer les sanctions occidentales, très peu de gens posent la question — ce mur des 300 000, protège-t-il réellement les ennemis de l’extérieur ou bien empêche-t-il une vague de retraits coordonnés en interne ?
La Banque centrale russe, le 19 août, a « mis l’accent » sur ce paramètre déjà existant : en réalité, il s’agit d’un incendie maîtrisé à l’avance. Avant une mise en œuvre généralisée, on rassure d’abord le système bancaire en lui donnant une bouffée d’optimisme, tout en envoyant au public un signal subtil : vous ne perdrez pas vos dépôts du jour au lendemain, et vous ne serez pas non plus exposés à tout le monde d’un coup.
Mais ce signal lui-même révèle précisément l’angoisse la plus profonde de ce système : il a besoin que les gens l’utilisent, tout en craignant que, s’ils y affluent vraiment tous, le système soit submergé. Le « plus audacieux » — la façade — dissimule en dessous une autoprotection extrêmement prudente.
Quand l’Union européenne a déjà inclus le rouble numérique dans ses sanctions, et que la Russie elle-même verrouille, à l’intérieur de la limite de 300 000, l’argent envoyé chaque mois au grand livre de la banque centrale : ce « bastion de souveraineté financière », il protège contre qui au juste ? Cette question mérite davantage de faire perdre le sommeil que « est-ce que le public veut l’utiliser ? ».