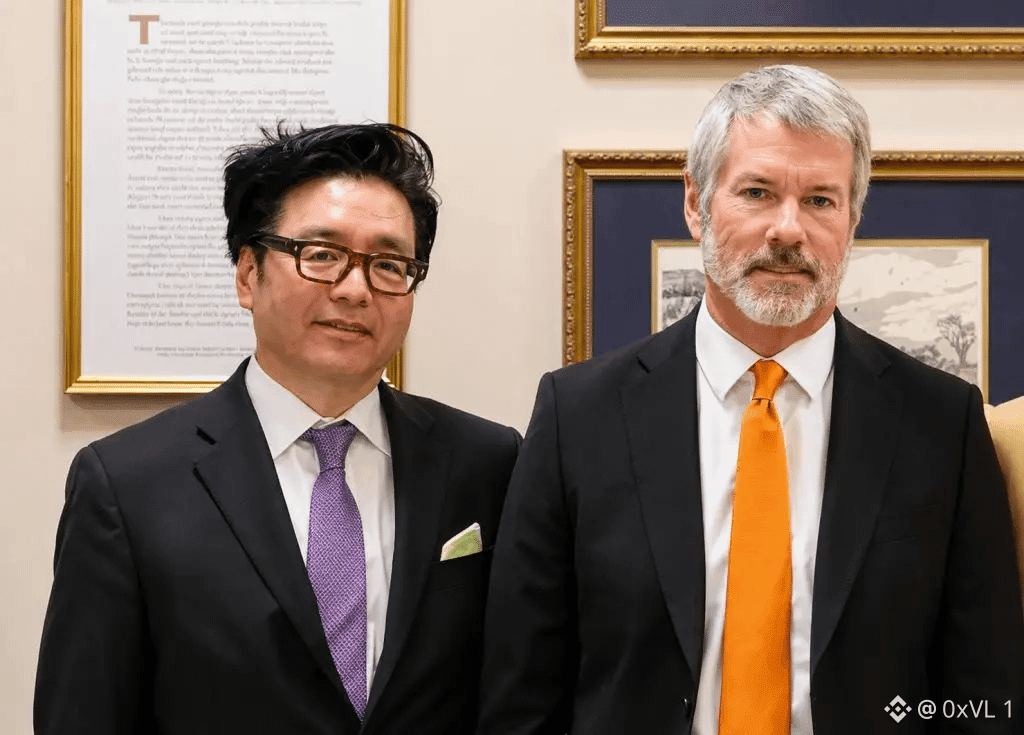
C’est fascinant de voir les modèles de trésorerie d’entreprise évoluer aussi rapidement, avec à la fois Strategy et BitMine qui déploient encore 500 M$ dans des actifs numériques. La focalisation incessante de Michael Saylor sur la construction d’une trésorerie Bitcoin à long terme, aux côtés de l’accumulation agressive d’Ethereum par Tom Lee, prouve que la conviction institutionnelle demeure remarquablement forte. Voir ces poids lourds utiliser des stratégies structurées de bilan pour capter la rareté numérique démontre une maturité réelle en ingénierie financière dans l’espace crypto. Toutefois, nous ne pouvons pas ignorer les risques structurels croissants inhérents à ces opérations de bilan agressives. Lorsque les primes de valeur nette par actif se compriment près de 1,0x, le modèle de levier devient considérablement plus difficile. L’appui de Strategy sur une dette en montants fixes et des dividendes privilégiés signifie qu’ils doivent gérer d’importantes obligations de liquidité sans aucun rendement natif, ce qui finit par contraindre à constituer des réserves de trésorerie et à faire des pauses dans les achats. Tandis que le rendement du staking de BitMine offre un joli coussin de protection en cas de baisse pour $ETH , les pertes sur papier pèsent encore fortement si les conditions macroéconomiques se détériorent. Faire porter une dette massive et des émissions d’actions privilégiées sur des actifs volatils fonctionne admirablement pendant les marchés haussiers, mais laisse très peu de marge d’erreur si l’élan du marché s’essouffle sur une période prolongée. $BTC

Publier
--
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.