Stablecoins vs dépôts tokenisés : la guerre que personne ne regarde
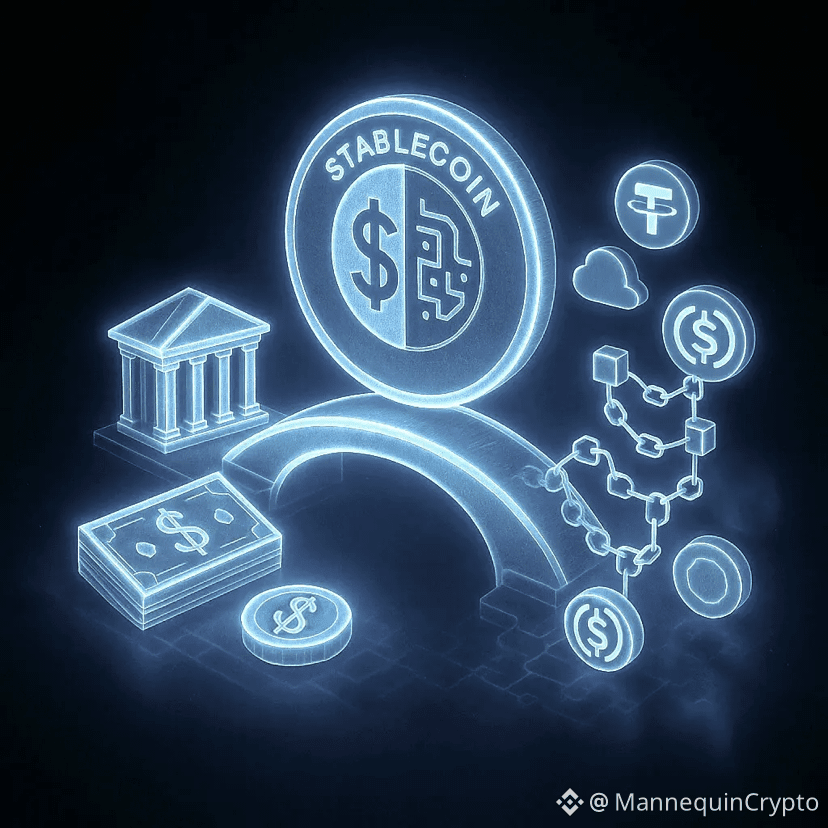
Pendant que tout le monde débat de $USDT contre $USDC , un affrontement bien plus stratégique se joue en coulisses : stablecoins vs dépôts bancaires tokenisés.
JPMorgan, Citi, Bank of America et Wells Fargo construisent ensemble, via The Clearing House, un réseau de dépôts tokenisés partagé, avec un objectif de lancement au premier semestre 2027. La différence est fondamentale :
contrairement aux stablecoins qui peuvent circuler librement entre wallets et blockchains, les dépôts tokenisés restent des créances directes sur une banque précise donc couverts par l’assurance-dépôts et la supervision prudentielle classique.
L’enjeu est énorme : Brian Moynihan (Bank of America) a cité une estimation du Trésor selon laquelle jusqu’à 6 000 milliards de dollars de dépôts pourraient migrer vers les stablecoins… si ces derniers étaient autorisés à verser des intérêts (ce que le GENIUS Act interdit actuellement).
📌 Le futur de l’argent numérique ne se jouera peut-être pas entre stablecoins concurrents, mais entre deux architectures totalement différentes : l’argent qui sort du système bancaire (stablecoins) contre l’argent qui reste dedans, juste rendu programmable (dépôts tokenisés). Le vote du CLARITY Act prévu au Sénat mi-septembre 2026 pourrait faire pencher la balance.
DYOR
Pendant que tout le monde débat de $USDT contre $USDC , un affrontement bien plus stratégique se joue en coulisses : stablecoins vs dépôts bancaires tokenisés.
JPMorgan, Citi, Bank of America et Wells Fargo construisent ensemble, via The Clearing House, un réseau de dépôts tokenisés partagé, avec un objectif de lancement au premier semestre 2027. La différence est fondamentale :
contrairement aux stablecoins qui peuvent circuler librement entre wallets et blockchains, les dépôts tokenisés restent des créances directes sur une banque précise donc couverts par l’assurance-dépôts et la supervision prudentielle classique.
L’enjeu est énorme : Brian Moynihan (Bank of America) a cité une estimation du Trésor selon laquelle jusqu’à 6 000 milliards de dollars de dépôts pourraient migrer vers les stablecoins… si ces derniers étaient autorisés à verser des intérêts (ce que le GENIUS Act interdit actuellement).
📌 Le futur de l’argent numérique ne se jouera peut-être pas entre stablecoins concurrents, mais entre deux architectures totalement différentes : l’argent qui sort du système bancaire (stablecoins) contre l’argent qui reste dedans, juste rendu programmable (dépôts tokenisés). Le vote du CLARITY Act prévu au Sénat mi-septembre 2026 pourrait faire pencher la balance.
DYOR