
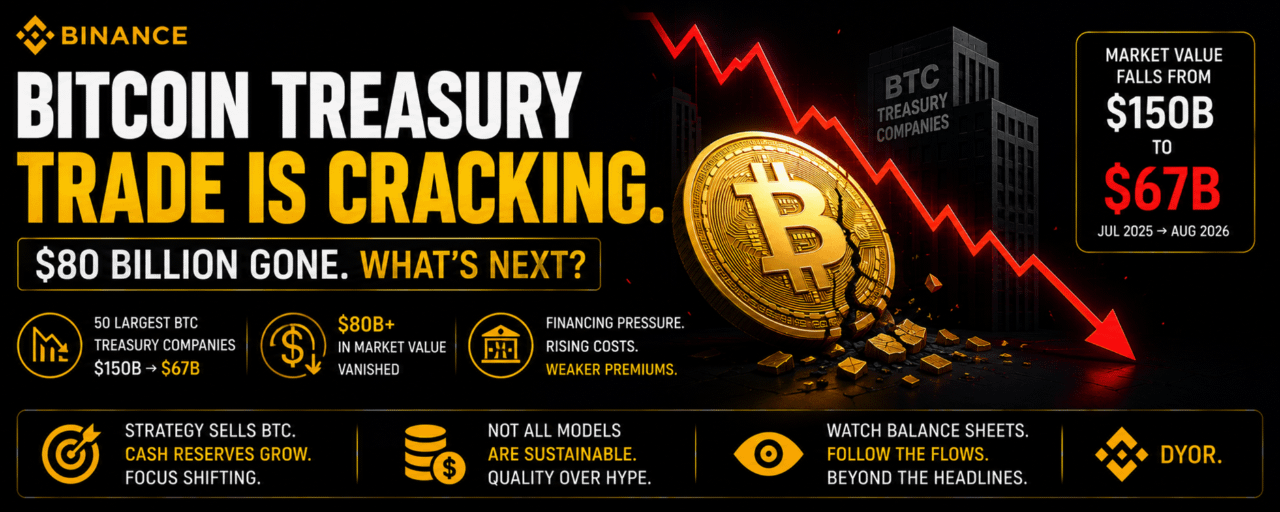

L’une des plus grandes histoires dans le monde de la crypto en ce moment ne se déroule pas sur une bourse. Elle se déroule au sein de sociétés cotées en Bourse dont les stratégies de croissance ont été construites autour du Bitcoin. Une analyse du Financial Times a révélé que la valeur marchande combinée des 50 plus grandes entreprises dotées d’une trésorerie en Bitcoin a chuté d’environ 150 milliards de dollars en juillet 2025 à quelque 67 milliards de dollars en août 2026. Plus de 80 milliards de dollars de valeur boursière ont disparu, car la stratégie d’entreprise axée sur le Bitcoin perd une partie de l’élan qu’elle avait connu autrefois.
Le modèle a gagné en popularité après que Strategy, auparavant MicroStrategy, a transformé l’accumulation de Bitcoin en pièce maîtresse de sa stratégie d’entreprise. D’autres entreprises ont suivi : elles ont levé des fonds via des actions, de la dette et des titres convertibles pour acquérir du Bitcoin et offrir aux investisseurs une autre forme d’exposition au BTC via la bourse. La thèse semblait simple : la hausse des prix du Bitcoin augmenterait la valeur des avoirs corporatifs, tandis que les entreprises bénéficieraient d’une valorisation plus forte.
Quand le Bitcoin s’affaiblit ou que les investisseurs réduisent la prime attribuée à ces sociétés de trésorerie, le modèle subit davantage de pression. Les entreprises supportent toujours des coûts de financement, des obligations d’intérêts et d’autres dépenses, même pendant des périodes où le Bitcoin n’apprécie pas suffisamment pour soutenir la structure. Le Financial Times indique que 35 des 50 entreprises analysées ont chuté de plus de 50 % par rapport à leurs plus hauts après adoption.
La stratégie est devenue l’exemple le plus clair de ce changement d’environnement. Selon le Financial Times, la société a vendu près de 7 000 BTC depuis juin, pour une valeur d’environ 430 millions de dollars, tout en constituant une réserve de trésorerie plus importante. Le mouvement met en évidence un changement de priorités : passer d’une accumulation agressive à une plus grande flexibilité financière.
Récemment, la stratégie a permis de lever environ 2 milliards de dollars via des ventes d’actions MSTR, sans acheter ni vendre de Bitcoin pendant la période du 17 août au 23 août. L’entreprise a aussi constitué une trésorerie centralisée d’environ 1,59 milliard de dollars et augmenté sa réserve globale en dollars à environ 5,1 milliards de dollars. La stratégie semble désormais de plus en plus axée sur le maintien de la liquidité, en parallèle de l’exposition au Bitcoin.
Lors de la phase initiale du boom des trésoreries d’entreprise, une annonce d’achat de Bitcoin suscitait souvent une attention immédiate. Aujourd’hui, les investisseurs posent des questions plus difficiles : comment l’achat a-t-il été financé ? Quelle quantité de dette a été ajoutée ? Quelle quantité de trésorerie est disponible ? Que se passe-t-il en cas de baisse prolongée du BTC ? Le cœur du métier génère-t-il suffisamment de revenus pour soutenir la stratégie ?
Ces questions deviennent de plus en plus importantes à mesure que les conditions de financement évoluent.
La tendance des trésoreries d’entreprise montre aussi à quel point les cryptos se sont rapprochés des marchés de capitaux traditionnels. Le Bitcoin ne fonctionne plus dans un écosystème séparé. Les entreprises lèvent des fonds en actions, émettent de la dette, gèrent des réserves de trésorerie et prennent des décisions stratégiques en se fondant sur le même actif qui s’échange en continu sur les marchés crypto.
Conseil pratique
Lorsque vous étudiez une entreprise liée aux cryptos, ne vous arrêtez pas au bilan Bitcoin. Comparez les avoirs en BTC avec la dette, les réserves de trésorerie, l’émission de capitaux propres, les obligations privilégiées et le chiffre d’affaires d’exploitation. Deux entreprises détenant des montants similaires de Bitcoin peuvent être exposées à des niveaux de risque totalement différents, car leurs structures de financement diffèrent.
Le ralentissement des « treasury companies » ne signifie pas que l’intérêt institutionnel pour le Bitcoin a disparu. Les ETF Bitcoin spot aux États-Unis ont continué à attirer l’attention majeure, montrant que les investisseurs ont encore plusieurs façons d’obtenir une exposition au BTC via des produits financiers réglementés.
La question la plus intéressante est de savoir comment la demande institutionnelle façonne l’évolution des choses.
Auparavant, le titre mettait en avant l’accumulation par les entreprises.
Désormais, le titre met l’accent sur la durabilité.
Les investisseurs se demandent si les entreprises ont mis en place des stratégies Bitcoin durables ou si elles se sont trop appuyées sur l’effet de levier et sur des conditions de marché favorables.
Le Bitcoin lui-même reste l’actif numérique de référence, mais l’expérience de la trésorerie d’entreprise entame un nouveau chapitre. Les entreprises qui continuent de bâtir autour du BTC devront répondre à des exigences plus élevées de la part des investisseurs, tandis que les bilans plus fragiles feront l’objet d’un examen accru.
Le boom du Bitcoin d’entreprise entre-t-il dans une phase nouvelle, plus saine, ou bien le commerce de la trésorerie perd-il de son avantage ?
Récits de marché à surveiller
#CryptoNews #AntiQuantumBitcoinTransactionMinedOnMainnet
$BTC • $MSTR
Surveillez les bilans. Surveillez les flux. Suivez le récit. Faites votre propre recherche (DYOR).