



Auteur : Predictefy
Compilation : Deep Tide TechFlow
Lecture de Deep Tide : En janvier 2026, les marchés prédictifs ont traité plus de 23 milliards de dollars de volume nominal de transactions. Hyperliquid a traité plus de 225 milliards de dollars rien qu'au cours du même mois. Le trading de résultats (Outcome Trading) pourrait apporter des milliards de dollars de volume de transactions supplémentaires aux marchés prédictifs.
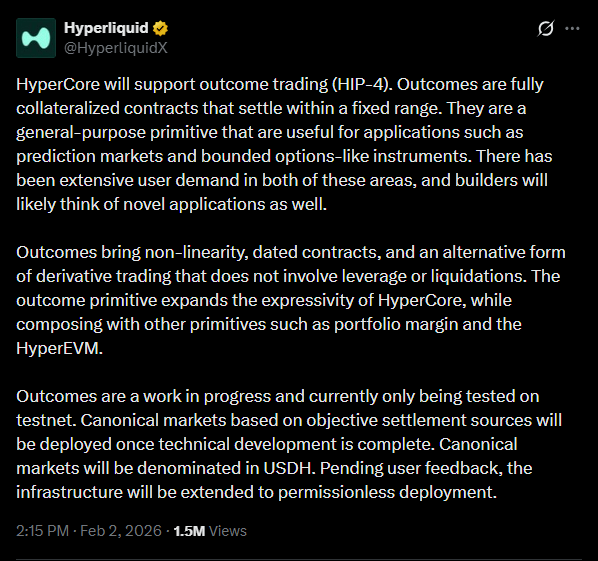
L'analyse de Predictefy souligne que la clé du HIP-4 réside dans l'intégration des contrats de résultat dans le même cadre de marge que les contrats à terme perpétuels, les transactions d'événements entrant dans le même environnement que d'autres dérivés cryptographiques.
Cela pourrait apporter des milliards de dollars de volume de transactions et de contrats non réglés aux marchés prédictifs en peu de temps. Une adoption conservatrice suggère un volume de transactions mensuel atteignant 28 milliards de dollars, une adoption modérée de 33 milliards de dollars, et une intégration forte pouvant atteindre plus de 40 milliards de dollars.
Le texte complet est le suivant :
Les marchés prédictifs ont traité plus de 23 milliards de dollars de volume nominal de transactions en janvier 2026. Hyperliquid a traité plus de 225 milliards de dollars rien qu'au cours du même mois. Le trading de résultats pourrait apporter des milliards de dollars de volume de transactions supplémentaires aux marchés prédictifs.
Les marchés prédictifs croissent rapidement, mais ils fonctionnent principalement de manière indépendante. Vous pouvez trader des résultats d'événements, mais ces positions ne sont pas dans le même système que celui utilisé par les traders pour gérer le risque de marché plus large.
Le HIP-4 a changé cela. Sur Hyperliquid, les contrats de résultat partagent le même cadre de marge que les contrats à terme perpétuels, amenant le trading d'événements dans le même environnement que d'autres dérivés cryptographiques.
Cela pourrait apporter des milliards de dollars de volume de transactions et de contrats non réglés aux marchés prédictifs en peu de temps. Voici comment cela fonctionne.
Les marchés prédictifs ont déjà atteint une échelle considérable
Au cours de l'année dernière, les marchés prédictifs ont dépassé les activités de niche.
Le volume hebdomadaire des principales plateformes dépasse plusieurs fois 6 milliards de dollars
Le mois dernier, environ 23,8 milliards de dollars de volume nominal de transactions ont été enregistrés
La part de marché reste concentrée, avec des plateformes comme Polymarket, Opinion et Kalshi dominant la majeure partie de l'activité
Malgré cette croissance, les marchés prédictifs fonctionnent encore principalement comme des lieux indépendants. L'exposition aux événements, les expositions cryptographiques directionnelles et les expositions à la volatilité nécessitent généralement des plateformes, des pools de garanties et des systèmes de risque distincts. Cette fragmentation limite l'efficacité du capital et contraint les types de stratégies que les traders peuvent mettre en œuvre.
Les contrats de résultat introduisent le risque dans l'infrastructure de base
Les contrats de résultat introduits par le HIP-4 ont plusieurs caractéristiques définissantes :
Positions entièrement garanties
Le règlement se fait dans une plage de paiement fixe et limitée
Pas de mécanisme de liquidation
Contrats basés sur des événements ou basés sur le temps
Intégration des positions dans le même cadre de marge que les contrats à terme perpétuels
Les contrats binaires eux-mêmes ne sont pas nouveaux. Le changement structurel réside dans leur intégration dans un moteur de dérivés unifié. L'exposition des événements peut maintenant partager des garanties avec des positions perpétuelles, permettant une gestion des risques au niveau du portefeuille plutôt qu'au niveau d'un marché individuel.
Amélioration de l'efficacité du capital
Auparavant, la mise en œuvre de stratégies axées sur les événements nécessitait généralement que les traders :
Déposer des garanties sur la plateforme de marché prédictif
Déposer des garanties distinctes sur des lieux de contrats à terme perpétuels pour couvrir
Gérer le risque et les marges de manière indépendante entre les lieux
Cette configuration augmente les besoins en capital et la complexité opérationnelle.
Avec les contrats de résultat dans un environnement de trading partagé, l'exposition aux événements et les couvertures directionnelles peuvent être gérées ensemble. Un système de marge de portefeuille peut identifier les risques compensés, réduisant l'utilisation totale des marges. Cela aligne le trading des événements avec les pratiques établies de gestion des risques des dérivés.
La taille actuelle du marché et le potentiel de croissance du volume des transactions
Les marchés prédictifs ont traité environ 200 à 250 milliards de dollars de volume mensuel en janvier 2026 dans la structure isolée d'aujourd'hui, où le trading d'événements se situe en dehors de l'empilement plus large des dérivés.
En revanche, Hyperliquid a enregistré plus de 225 milliards de dollars de volume de trading de contrats à terme perpétuels au cours du même mois, avec un volume de trading perpétuel quotidien atteignant des milliards de dollars. Les pools de liquidité des dérivés sont déjà beaucoup plus profonds que ceux des activités de marché prédictif indépendantes.
Si le HIP-4 augmente l'efficacité du capital et facilite la couverture des positions d'événements dans le même système, l'activité de trading pourrait s'étendre par un roulement structurel - plus de stratégies fonctionnant sur le même capital.
Scénarios conservateurs suggèrent :
Adoption partielle → 28 milliards de dollars de volume mensuel du marché prédictif
Adoption modérée → 33 milliards de dollars
Intégration forte → plus de 40 milliards de dollars
Ces estimations reflètent l'intégration stratégique, et non des cycles spéculatifs, et n'incluent pas la croissance mensuelle continue déjà observée dans le volume des transactions du marché prédictif, ce qui pourrait faire grimper le total encore plus haut.
Les marchés prédictifs commencent à ressembler à une infrastructure basée sur des options
Introduction des contrats de résultat :
Paiement non linéaire
Règlement basé sur des événements
Caractéristiques de risque limité
Ces caractéristiques se chevauchent avec l'exposition optionnelle. Cela crée une base pour ce qui suit :
Stratégies de volatilité d'événements
Produits structurés contenant des positions de résultat
Portefeuilles d'investissement systémiques combinant événements et risques de marché
Protocoles construisant de nouveaux produits au-dessus des primitives de résultat
Les marchés prédictifs passent d'une dépendance principalement narrative à une inclusion comme composant dans des stratégies financières plus larges.
Concurrence
Les plateformes de marché prédictif indépendantes conservent un avantage en termes de notoriété de la marque, de profondeur de liquidité et de simplicité. Cependant, les plateformes qui intègrent le risque d'événements avec des contrats perpétuels et d'autres dérivés offrent :
Pool de garanties partagé
Couverture instantanée dans le même environnement
Règlement net des risques au niveau du portefeuille
Même une migration partielle des flux de trading plus avancés pourrait influencer les lieux de concentration pour des activités à haute efficacité du capital et intensives en couverture.
Signaux d'adoption
L'adoption structurelle se reflétera dans le comportement commercial, et pas seulement dans le volume des transactions des titres :
Les positions de résultat sont couplées avec des couvertures perpétuelles
Croissance des contrats non réglés en raison d'événements macroéconomiques et politiques
Émergence de coffres ou de stratégies structurées basées sur l'exposition au résultat
Réduction de l'écart par rapport aux lieux de marché prédictifs indépendants
Ces signaux indiquent que les résultats sont utilisés comme outils financiers, plutôt que des transactions d'événements isolées.
Conclusion
Les marchés prédictifs ont déjà atteint l'échelle, mais ont jusqu'à présent été structurellement séparés de l'empilement plus large des dérivés.
Le HIP-4 a introduit un cadre dans lequel le risque d'événements peut coexister avec les contrats à terme perpétuels au sein d'une infrastructure de trading partagée. À mesure que ce modèle évolue, les marchés prédictifs pourraient de plus en plus fonctionner comme un composant d'un portefeuille d'investissement diversifié, plutôt que comme des lieux de paris indépendants.