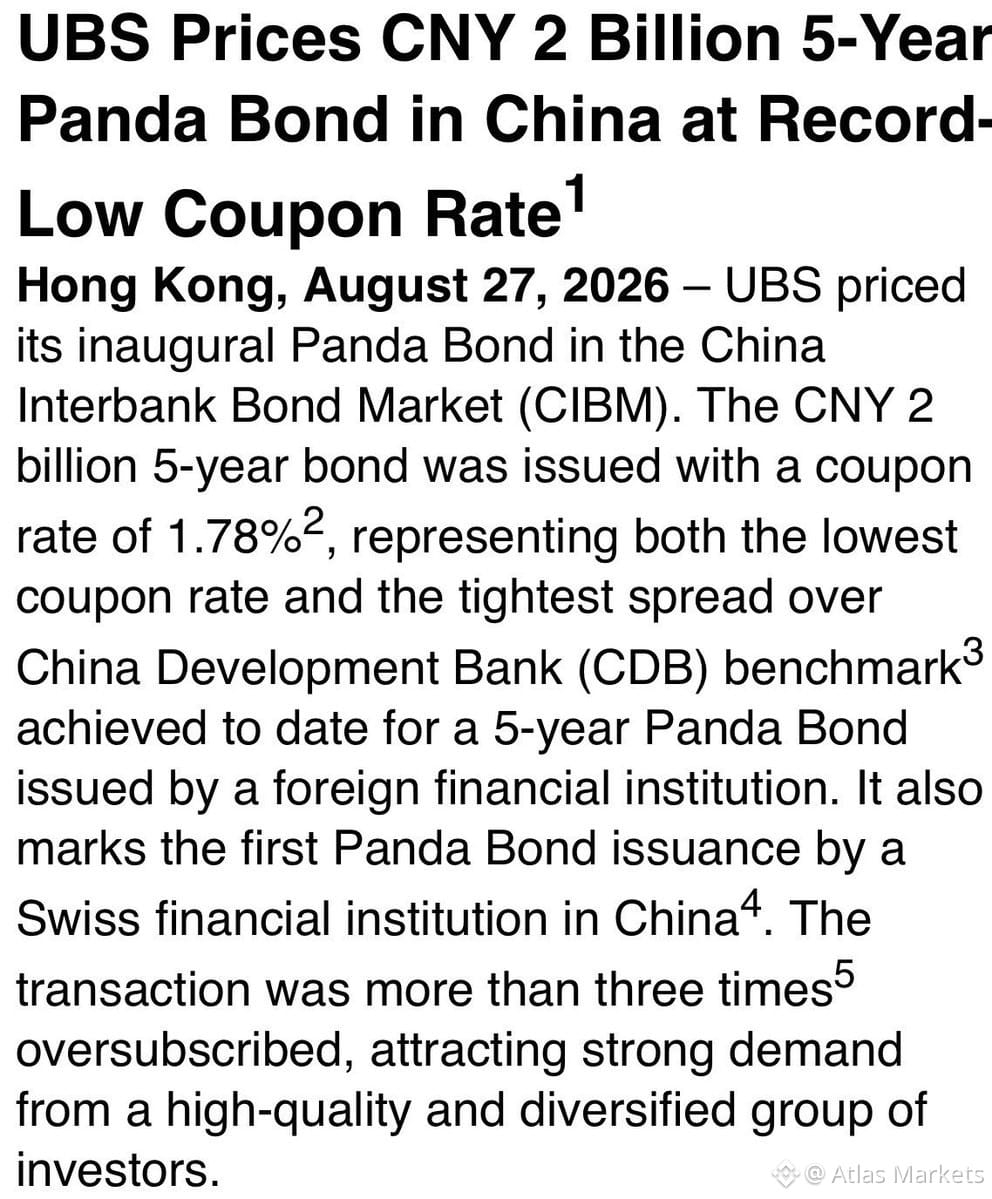
Un arbitrage de taux massif se déroule en temps réel. Les entreprises américaines empruntent à des coûts de 7 à 9 % tandis que le marché domestique chinois propose un financement à moins de 2 %. Soit un spread de 500 à 700 points de base — énorme pour n’importe quel DAF qui fait les calculs.
Ce n’est pas seulement une question d’argent bon marché. Il s’agit de l’endroit où le capital veut réellement s’orienter et de ce que cela révèle sur les perspectives de croissance relatives. Si vous pouvez accéder à la liquidité en yuan et que votre activité est exposée à la Chine, le raisonnement est évident. Couvrez le risque de change si nécessaire, mais cet écart est trop important pour être ignoré.
Surveillez l’arrivée d’autres acteurs occidentaux sur le marché obligataire chinois. L’arbitrage est structurel tant que la Fed maintient ses taux à un niveau élevé et que la PBOC continue d’assouplir. Un schéma de carry classique, mais avec des couches géopolitiques et de change qui le rendent plus intéressant qu’une simple chasse au rendement.
Ce n’est pas seulement une question d’argent bon marché. Il s’agit de l’endroit où le capital veut réellement s’orienter et de ce que cela révèle sur les perspectives de croissance relatives. Si vous pouvez accéder à la liquidité en yuan et que votre activité est exposée à la Chine, le raisonnement est évident. Couvrez le risque de change si nécessaire, mais cet écart est trop important pour être ignoré.
Surveillez l’arrivée d’autres acteurs occidentaux sur le marché obligataire chinois. L’arbitrage est structurel tant que la Fed maintient ses taux à un niveau élevé et que la PBOC continue d’assouplir. Un schéma de carry classique, mais avec des couches géopolitiques et de change qui le rendent plus intéressant qu’une simple chasse au rendement.