

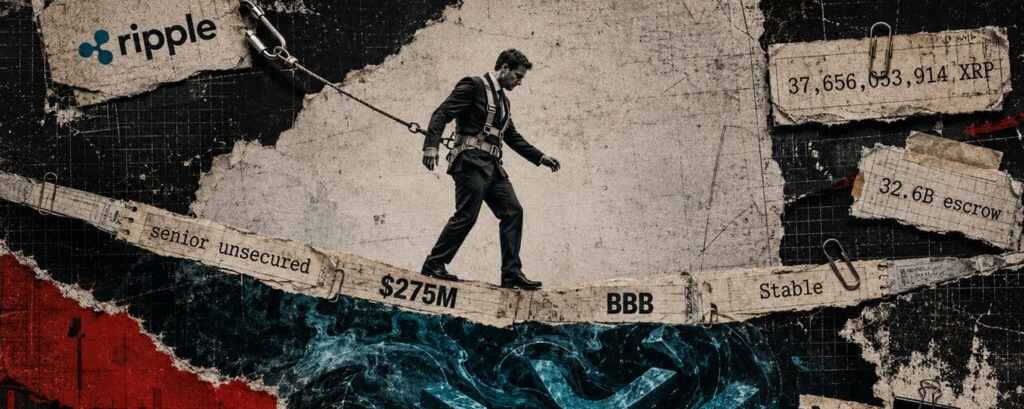
La notation BBB de KBRA offre à Ripple Prime un accès « investment grade », mais le soutien attendu de la maison mère et la majeure partie des XRP conservés sous séquestre restent centraux dans le dossier de crédit.
ipple Prime a clôturé un placement privé surdimensionné de 275 millions de dollars d’obligations senior non garanties, donnant au courtier principal non bancaire une nouvelle réserve de capitaux pour son expansion aux États-Unis. L’évaluation « investment grade » de KBRA fait du mécanisme de soutien de la maison mère la question centrale en matière de crédit.
L’évaluation BBB de KBRA dépend en partie de l’hypothèse selon laquelle le bénéficiaire ultime, Ripple, soutiendrait le courtier si l’argent ne pouvait pas circuler librement depuis la société d’exploitation réglementée. Cela fait des obligations un test de la distance à laquelle la plateforme de financement institutionnel de Ripple s’est séparée du bilan sensible au XRP qui a permis de la financer.
Ripple a déclaré que l’offre s’était clôturée le 18 août et que le produit servirait au fonds de roulement ainsi qu’aux fins générales de l’entreprise au sein d’une entité réglementée. Piper Sandler a agi en tant qu’agent de placement principal. L’annonce publique de Ripple donne le montant, le classement et l’utilisation du produit, mais ne précise pas les modalités d’une garantie parentale ni d’un nantissement de XRP.
KBRA décrit le soutien parental attendu, tandis que Ripple décrit des billets seniors non garantis. Les sources publiques officielles examinées n’identifient pas XRP comme collatéral et ne divulguent pas si Ripple Labs a signé une garantie exécutoire, ni ce que cette garantie couvrirait.
Le modèle de bilan crée également une exposition aux contreparties et à la liquidité. KBRA a indiqué que ces risques sont en partie atténués par une structure à principal apparié, un collatéral de repo de haute qualité, des dérivés compensés au niveau central, des limites d’exposition prudentes, une surveillance en temps réel et un financement à courte durée. Les états financiers publics de la filiale d’exploitation renforcent l’importance des opérations de repo et de reverse-repo appariées pour ce bilan.
La facilité allant jusqu’à 200 millions de dollars annoncée par Ripple Prime en mai est distincte des nouvelles notes. Cet accord a donné à la société de courtage la capacité de mobiliser des fonds pour le financement des clients et les besoins de marge ; les modalités divulguées n’établissent pas que les 200 millions de dollars dans leur intégralité ont été tirés. Les deux transactions n’établissent donc pas 475 millions de dollars de dette financée ou en cours.
KBRA a indiqué que des résultats plus faibles, une liquidité ou un capital moins solides, une réduction du soutien parental ou une prise de risque accrue pourraient exercer une pression sur la notation. En revanche, un élan positif nécessiterait une exécution soutenue à l’échelle projetée, des bénéfices durables et une diversification accrue des revenus.
Les 275 millions de dollars de clôture confirment que Ripple Prime peut accéder aux marchés du crédit traditionnels avec une notation investment grade. L’hypothèse de crédit BBB reste toutefois liée à la volonté de Ripple de financer le courtage et à un bilan parental exposé de manière significative à XRP. Une diversification accrue des revenus et un historique d’exploitation plus long rendraient cette capacité d’emprunt plus facile à dissocier du soutien attendu.