


$ZM Ce rapport financier du T2 vaut surtout le détour : ce n’est pas le bond du bénéfice net GAAP à 1,5 milliard de dollars, mais plutôt le fait que le chiffre d’affaires de l’activité entreprises progresse de 7,8 % d’une année sur l’autre, au plus haut rythme de croissance des trois dernières années. Par ailleurs, la société a relevé ses prévisions annuelles pour le chiffre d’affaires et le BPA. Zoom est en train de passer d’un produit centré sur les réunions en ligne à un ensemble axé sur la collaboration en entreprise, l’expérience client et des outils d’IA, même si l’activité en ligne demeure proche de la croissance nulle.
D’abord, regardez les données clés
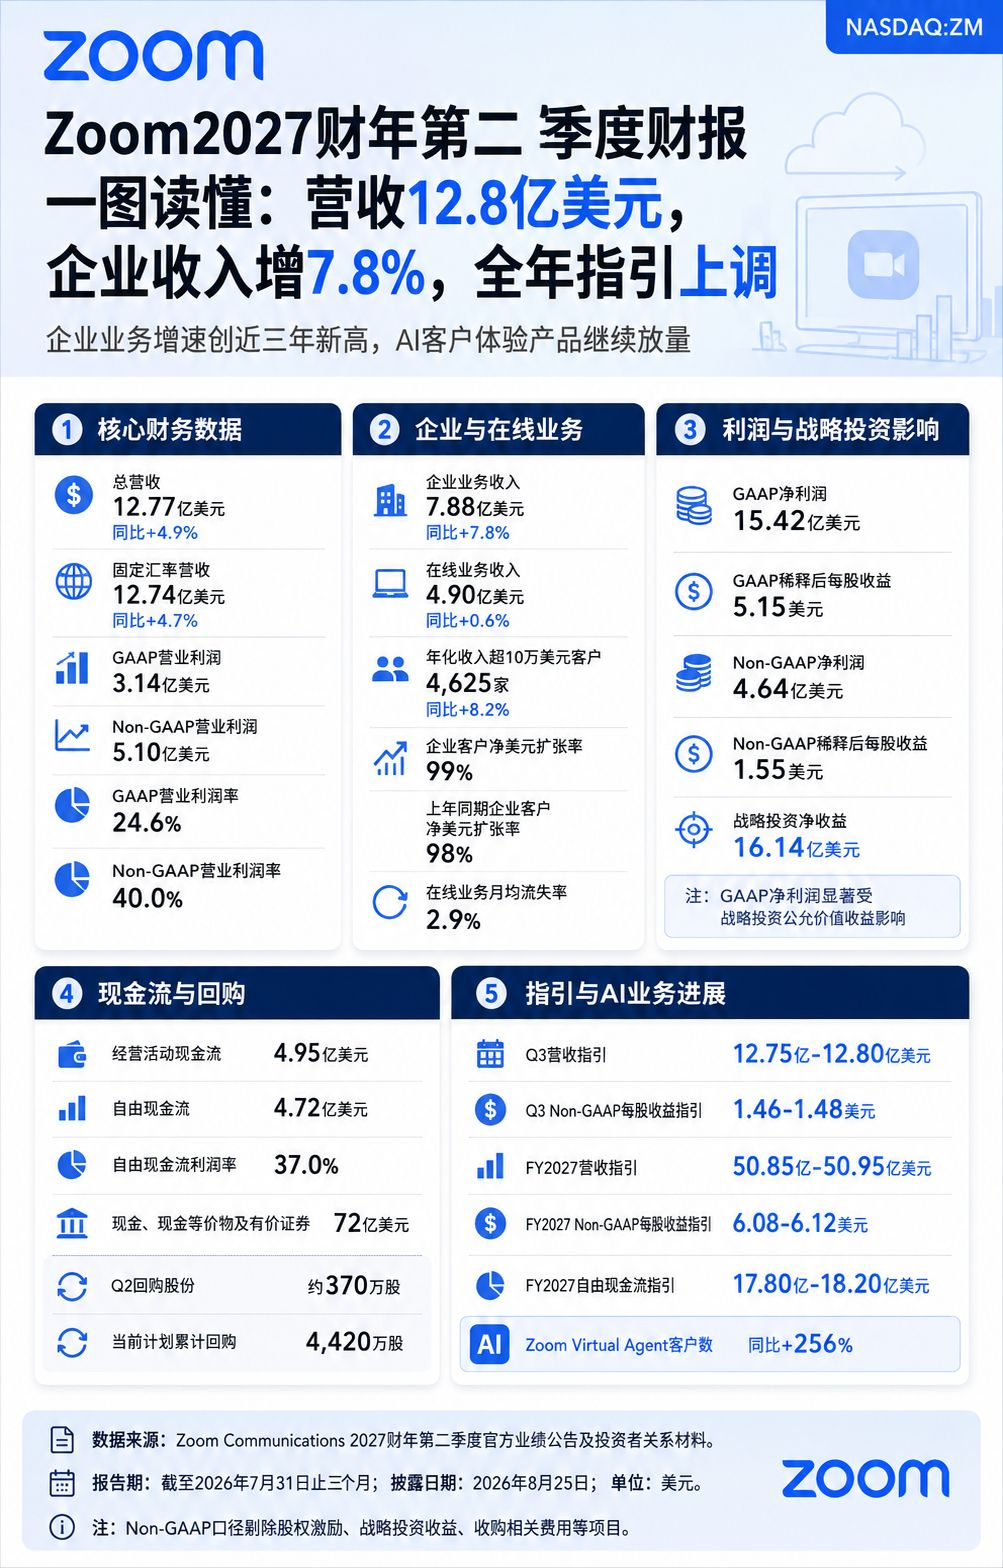
Au 31 juillet 2026, pour le T2 de l’exercice 2027, le chiffre d’affaires total de Zoom s’élève à 1,277 milliard de dollars, en hausse de 4,9 % ; en taux de change constants, la croissance est de 4,7 %. Le bénéfice d’exploitation GAAP est de 314 millions de dollars, soit une marge d’exploitation de 24,6 % ; le bénéfice d’exploitation Non-GAAP est de 510 millions de dollars, soit une marge d’exploitation de 40,0 %.
La croissance des revenus n’est pas particulièrement élevée, mais les marges bénéficiaires et les flux de trésorerie restent à un niveau solide. Pour Zoom, ce que le marché se demande n’est pas tant si l’entreprise pourra retrouver une croissance élevée comme à l’époque de la pandémie, mais plutôt si l’activité entreprises peut tirer la croissance tout en préservant la capacité d’une société logicielle mûre à générer des profits et des flux de trésorerie.
L’activité entreprises devient le moteur principal de la croissance
Les revenus de l’activité entreprises s’élèvent à 788 millions de dollars, soit +7,8 % en glissement annuel ; les revenus de l’activité en ligne atteignent 490 millions de dollars, soit seulement +0,6 % en glissement annuel. Cela signifie que la croissance provient principalement des ventes directes, du canal et des grands clients, et non des abonnements des particuliers et des petites structures.
À la fin du trimestre, le nombre de clients dont le revenu sur les 12 derniers mois dépasse 100 000 dollars atteint 4 625, soit +8,2 % en glissement annuel ; le taux d’expansion nette en dollars des clients entreprises est de 99 %, contre 98 % à la même période l’an dernier, soit une légère amélioration. Cet indicateur n’est pas encore revenu à un état de forte expansion, mais il montre au moins que le renouvellement, les montées en gamme et la baisse des clients des grands comptes tendent à se stabiliser.
Le bénéfice net GAAP ne peut pas être pris directement comme une amélioration de l’activité principale
Le bénéfice net GAAP de ce trimestre s’élève à 1,542 milliard de dollars ; le BPA après dilution est de 5,15 dollars, nettement supérieur à celui de la même période l’an dernier. Cependant, ce chiffre inclut un gain net de 1,614 milliard de dollars provenant d’investissements stratégiques. Après retrait des éléments tels que les revenus liés aux actions/attributions d’actions, les gains d’investissements stratégiques et certains frais liés aux acquisitions, le bénéfice net (non-GAAP) est de 464 millions de dollars, soit légèrement inférieur à 471 millions de dollars lors de la même période l’an dernier. Le BPA (non-GAAP) après dilution est de 1,55 dollar, supérieur aux 1,53 dollar de l’an dernier.
Ainsi, une forte hausse du profit selon les normes GAAP ne signifie pas nécessairement une amélioration de même ampleur du profit opérationnel sous-jacent. Les éléments qui reflètent le mieux l’état réel de l’activité principale sont plutôt la croissance des revenus des entreprises, les marges opérationnelles (non-GAAP) et l’évolution de l’expansion des clients à venir.
Les flux de trésorerie et les rachats restent le socle financier
Le flux de trésorerie provenant des activités d’exploitation pour ce trimestre est de 495 millions de dollars ; le flux de trésorerie disponible est de 472 millions de dollars, ce qui correspond à une marge de profit du flux de trésorerie disponible de 37,0 %. À la fin de juillet, la trésorerie, les équivalents de trésorerie et les titres négociables totalisent environ 7,2 milliards de dollars.
Zoom a racheté environ 3,7 millions d’actions au T2 ; dans le cadre du programme actuel, le rachat cumulé atteint 44,2 millions d’actions. Grâce à des flux de trésorerie solides et à une réserve nette de trésorerie, la société peut continuer à avancer la R&D produit et les opérations de fusion-acquisition, tout en réduisant le nombre d’actions via les rachats. Toutefois, les rachats en eux-mêmes ne peuvent pas remplacer la croissance de l’activité : la capacité à maintenir une hausse durable de la croissance des revenus des entreprises reste la base de la correction de valorisation.
Les produits d’IA peuvent-ils générer des revenus entreprises plus stables
La société a indiqué que l’offre de produits d’expérience client orientée « AI-first » a généré une croissance à taux annualisé à deux chiffres très élevés de son chiffre d’affaires, et que le nombre de clients de Zoom Virtual Agent a augmenté de 256 % en glissement annuel. Ces données montrent que les produits d’IA sont adoptés rapidement au début, mais la société n’a pas divulgué l’ampleur précise de leurs revenus. À ce stade, il est donc plus approprié de les considérer comme une contribution potentielle supplémentaire à la croissance de l’activité entreprises, plutôt que comme une nouvelle activité autonome capable de soutenir la valorisation.
La société a relevé ses prévisions de revenus pour l’exercice 2027 (FY2027) à 5,085 à 5,095 milliards de dollars ; ses prévisions de BPA (non-GAAP) sont relevées à 6,08 à 6,12 dollars, et elle prévoit un flux de trésorerie disponible annuel de 1,780 à 1,820 milliard de dollars. Les prévisions de revenus pour le T3 sont de 1,275 à 1,280 milliard de dollars, ce qui implique que la croissance globale à court terme reste relativement modérée.
Ce qu’il faut encore vérifier
Les trois points de vérification les plus essentiels pour Zoom actuellement sont les suivants : 1) l’activité entreprises peut-elle continuer à surpasser la croissance globale ; 2) le taux d’expansion nette en dollars des clients entreprises à 99 % peut-il revenir à une expansion nette supérieure à 100 % ; 3) les produits d’expérience client liés à l’IA peuvent-ils, à partir de la croissance du nombre de clients, se transformer en une contribution de revenus quantifiable et durable. Une croissance du segment en ligne à des taux de faible chiffre est toujours un frein : la capacité du côté entreprises à combler cette partie déterminera si le centre de gravité de la croissance de l’entreprise peut réellement monter.
En une phrase : le principal point fort du T2 de Zoom, c’est que la croissance des revenus des entreprises est revenue à un niveau proche de son plus haut des trois dernières années, et que les prévisions annuelles ont été relevées. Mais le bénéfice net GAAP est surtout tiré par les gains liés aux investissements stratégiques ; ce qu’il faut vraiment suivre, ce sont l’expansion des clients entreprises et la capacité des produits d’IA à se traduire en revenus récurrents.


Abonnez-vous : je continuerai à mettre à jour régulièrement les résultats des entreprises clés cotées à Hong Kong et aux États-Unis, expliqués en une image.